Sommaire


Visa et Mastercard font transiter plus de 9 paiements par carte sur 10 dans le monde occidental et ont encaissé plus de 70 milliards de dollars en 2025 grâce à une commission invisible prélevée sur chaque achat. Nicolas Chéron retrace la naissance de ce duopole, explique son « moat » et passe en revue ceux qui tentent d'en sortir : l'Inde avec UPI, la Russie avec MIR, l'Europe avec Wero et les stablecoins de Tether et Circle.
Ce que tu vas apprendre :
- Comment Bank of America a créé la carte de crédit en 1958 en envoyant 60 000 cartes par la poste à Fresno
- Comment la commission commerçant coûte environ 1 200 dollars par an à une famille américaine sans jamais apparaître sur un ticket
- Pourquoi les procès antitrust (5,5 milliards de dollars en 2018, plainte du département de la Justice en 2024) n'ont pas cassé le duopole
- Pourquoi Warren Buffett considère Visa et Mastercard comme l'un des plus beaux « moats » du capitalisme
- Comment l'Inde a construit UPI et RuPay pour sortir de Visa et Mastercard, et pourquoi l'Europe peine à faire pareil
- Pourquoi les stablecoins fissurent le duopole tout en renforçant le dollar
Regardez votre carte bancaire.
Ce petit bout de plastique entre vos doigts a rapporté, en 2025, plus de 70 milliards de dollars à deux entreprises américaines. Visa et Mastercard.
Dans le monde occidental, plus de 9 paiements sur 10 passent par leurs rails. Chaque fois que vous posez votre carte sur un TPE, un signal traverse l'Atlantique en une fraction de seconde. Et au passage, quelques centimes disparaissent. Une commission invisible, prélevée sur tout ce que vous achetez.
L'ironie, c'est que la technologie qui fait tourner ce péage mondial est française. Il s'appelle Roland Moreno. En 1974, il dépose le brevet de la carte à puce. Cinquante ans plus tard, son invention est devenue le support d'un empire qu'il n'aurait jamais imaginé.
Un empire devenu une forteresse imprenable du capitalisme moderne. Et pour la première fois depuis sa création, les murs commencent à se fissurer.
On va voir ensemble comment Visa et Mastercard en sont arrivées à contrôler 90 % des paiements par carte du monde occidental. Et comment certains pays commencent à leur échapper.
Une carte de crédit envoyée par la poste
Avant de parler de procès et de commissions, il faut comprendre un point clé : Visa et Mastercard n'étaient pas censés devenir aussi puissants.
On est en 1958. Fresno, Californie. Un employé du nom de Dee Hock travaille pour Bank of America. Avec ses équipes, ils ont une idée complètement folle : envoyer une carte de crédit par la poste à 60 000 habitants de la ville, sans que personne ne l'ait demandée. Ça s'appelle BankAmericard.
Le lancement est un désastre. Fraudes, impayés, comptes débités sur des cartes arrivées dans la mauvaise boîte aux lettres. Vous imaginez bien. Et malgré ça, le concept fonctionne. Pour la première fois dans l'histoire, vous pouvez acheter chez un commerçant sans sortir de cash, sans vous trimballer un chéquier. Ce qu'ils viennent de créer, ce n'est pas juste une carte, c'est un tout nouveau système.
En 1966, les banques concurrentes voient le train passer. Et elles paniquent. Elles s'allient pour fonder l'Interbank Card Association. Quelques années plus tard, ça devient Mastercard. À la base, c'est une réaction défensive. Un « on refuse de laisser Bank of America prendre seul le marché ».
En 1970, Bank of America lâche d'ailleurs le contrôle de BankAmericard à un consortium de banques. En 1974, le réseau devient Visa International.
Bon. Jusque-là, c'est une histoire de banques américaines qui se tapent dessus. Pas très folichon. Sauf que ce qui se joue vraiment, c'est une innovation structurelle. Les économistes l'appellent le « réseau à quatre coins ».
Il y a 4 acteurs dans chaque paiement. Il y a vous. Il y a votre banque, celle qui émet votre carte. Il y a la banque du commerçant, celle qui encaisse. Et il y a le commerçant. Au milieu, Visa ou Mastercard font tourner les signaux entre tout ce petit monde.
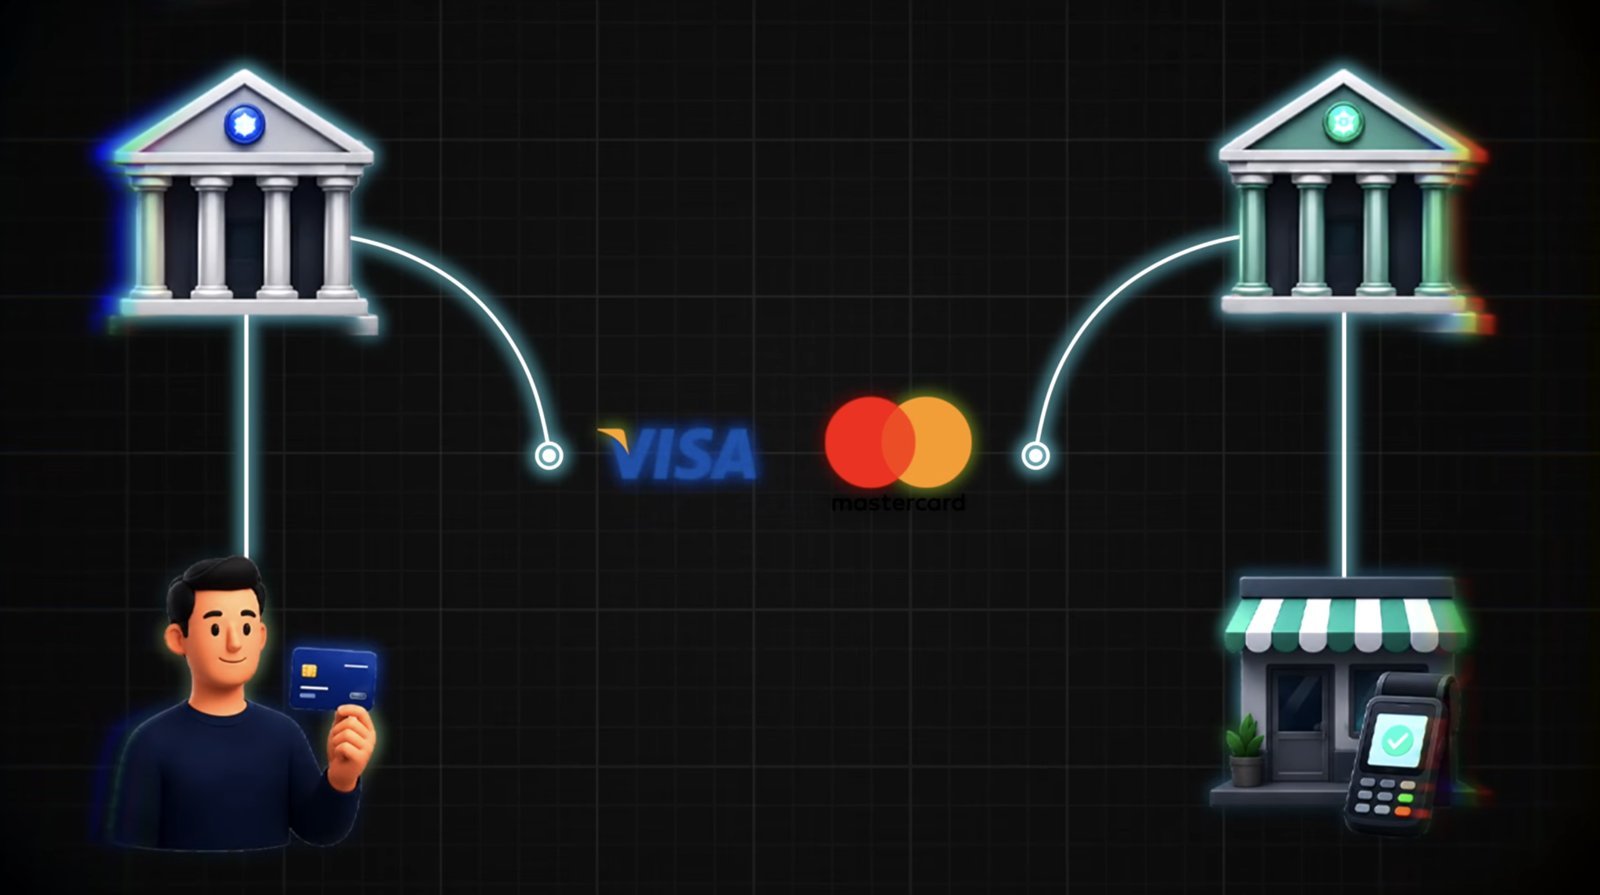
Ça a l'air banal aujourd'hui. À l'époque, c'est révolutionnaire. Sans ce système, votre banque française ne peut pas parler à la banque du restaurateur anglais où vous dînerez cet été. Vous seriez obligé de sortir du cash en livres.
Ce que Visa et Mastercard ont vraiment construit, c'est un standard mondial. Une infrastructure qui fait qu'un bout de plastique fabriqué à Paris fonctionne à Tokyo, à New York ou à Dakar. Et c'est bien pour ça qu'on a du mal à s'en passer.
Sauf que cette infrastructure est devenue autre chose. Une taxe invisible. Un péage dont personne ne peut sortir.
Visa et Mastercard : le péage caché dans votre boulangerie
Le sénateur américain Josh Hawley l'a dit devant le Sénat : ce que Visa et Mastercard ont construit, c'est un monopole dont on ne peut pas s'échapper. Une taxe invisible qu'on paye tous, sans jamais la voir.
Cette taxe n'apparaît nulle part. Ni sur vos factures, ni sur vos tickets de caisse. Elle n'est pas cachée sous une petite ligne. Elle est juste invisible.
Imaginez. Il est 8h12. Vous poussez la porte de votre boulangerie de quartier. L'odeur du pain chaud, la queue du matin, les trois retraités devant vous qui discutent de la pluie. Votre tour arrive. Une baguette, un croissant, un café. Total : 4,80 €.
Vous sortez votre carte, vous la posez sur le TPE. Petit bip. Vous dites merci, vous ressortez en mordant dans le croissant. Un moment parfaitement anodin. Vous l'avez vécu cent fois.
Sauf qu'il s'est passé quelque chose entre le moment où vous avez posé votre carte et le moment où vous avez croqué dans votre croissant. Quelque chose que vous ne voyez pas. Quelque chose que vous payez sans jamais le voir.
Qu'est-ce qui vient vraiment de se passer ? En une fraction de seconde, le TPE a identifié votre carte. Il a contacté votre banque, quelque part en France. Il a vérifié que vous aviez bien les fonds. Il a envoyé l'argent sur le compte du boulanger.
Tout ça en moins d'une seconde. Un signal qui transite sur un réseau. Un réseau qui ne vous appartient pas. Et sur lequel vous n'avez aucun contrôle. Et ce signal, c'est le plus gros péage mondial. Il vaut de l'or.
Parce qu'à chaque passage de carte, le boulanger ne touche pas la totalité de vos 4,80 €. Une petite commission est prélevée au passage. Ça s'appelle le Merchant Discount Rate. En français, la commission commerçant. Elle se divise en deux gros morceaux.
La commission d'interchange : elle part vers votre banque à vous. Elle couvre son risque et ses frais. Les frais de réseau : ils reviennent directement à Visa ou Mastercard. C'est leur part, prélevée sur des milliards de transactions chaque année.
Je vous vois venir. Vous allez me dire : « ok, donc c'est le commerçant qui paie, pas moi. »
Techniquement, oui. Le Merchant Discount Rate est prélevé sur le montant encaissé par le commerçant. Mais le commerçant, lui, il n'est pas idiot. Il intègre ce coût dans ses prix. Donc à la fin, qui paie ? Vous. Juste pas sur la ligne qu'on vous montre.
Selon un rapport de la Merchants Payments Coalition aux États-Unis, une famille américaine moyenne supporte l'équivalent de 1 200 dollars par an en commissions de ce type, indirectement, dans les prix qu'elle paie. 1 200 dollars.
Comment on en est arrivé là ? Comment un simple système de paiement est devenu un péage mondial dont personne ne peut sortir ?
Des règles verrouillées et des procès
90 % des paiements par carte dans le monde, hors Chine... Comment ils sont arrivés là ? Une seule raison : l'effet de réseau.
L'idée est simple : plus il y a de gens qui ont une carte Visa, plus les commerçants sont obligés de l'accepter. Et plus les commerçants l'acceptent, plus les clients en veulent.
Vous voyez le problème pour un concurrent ? Pour qu'une nouvelle carte puisse exister, il faudrait convaincre simultanément des millions de commerçants et des millions de clients. Bonne chance.
Ce cercle a creusé un fossé économique. Et ce n'est pas tout, Visa et Mastercard ont aussi verrouillé le système avec des règles très simples.
Exemple : la règle du « honor all cards ». Si un commerçant accepte leur carte de crédit, il est obligé d'accepter aussi leur carte de débit, même si elle coûte plus cher en commissions. Il n'a pas le choix.
Autre exemple, plus fou. Pendant des années, les banques avaient interdiction d'émettre des cartes American Express ou Discover si elles voulaient rester dans le réseau Visa ou Mastercard. Interdiction pure et simple. Vous voulez émettre du Visa ? Alors vous ne touchez pas à AmEx.
Il faudra une action du gouvernement américain pour casser cette règle. Une décision de justice qui a forcé Visa et Mastercard à ouvrir leur réseau.
Et les commerçants, eux, commencent à se rebeller. En 2005, une coalition d'environ 12 millions de commerçants américains, Walmart en tête, lance une action de groupe : un procès antitrust. Ils accusent Visa et Mastercard d'avoir fixé des commissions artificiellement hautes et d'avoir empêché l'arrivée de modes de paiement concurrents.
Un procès antitrust, c'est quoi exactement ? Imaginons qu'il n'y ait que 3 boulangeries dans Paris. Un jour, la plus riche rachète les deux autres. Elle est désormais seule sur tout le marché parisien. Du jour au lendemain, elle peut vendre ses baguettes trois fois plus cher. Et personne ne peut rien y faire.
Le gouvernement dit alors : « Tu abuses de ta position. C'est interdit. » Et il vous traîne au tribunal. Voilà ce qu'est un procès antitrust.
Résultat de l'action contre Visa et Mastercard : en 2018, un règlement amiable à 5,5 milliards de dollars. Attention à la nuance : il s'agit d'un règlement amiable. Visa et Mastercard ont accepté de payer pour en finir avec la bataille juridique, sans reconnaître leur responsabilité. Il y a une différence avec une vraie condamnation judiciaire.
Et ça ne s'arrête pas là. Le 24 septembre 2024, nouveau dossier. Le département de la Justice américain dépose une plainte contre Visa pour monopole sur le marché du paiement par carte de débit aux États-Unis.
Intimidation des partenaires, pénalités financières pour les commerçants qui utilisent un concurrent. Les accusations sont lourdes. Le procès est toujours en cours au moment où j'écris ces lignes.
Le château fort de Warren Buffett
Bon. Là, vous allez me dire : « ok, c'est moche tout ça. Mais si c'est si injuste, pourquoi je continue à payer par carte Visa ou Mastercard, moi ? »
Excellente question. Et je vais vous donner la réponse honnête. On continue parce que personne n'a fait mieux. Et la vraie raison tient en un mot. L'interopérabilité.
Vous prenez l'avion, vous atterrissez à Bangkok, vous payez votre taxi avec la même carte que votre baguette ce matin. Rien d'autre ne vous permet ça aujourd'hui. Ni votre virement SEPA. Ni PayPal. Ni Apple Pay, qui roule sur les rails de Visa et Mastercard de toute façon.
Et c'est là que le duopole est devenu imbattable. Pour qu'un concurrent sérieux émerge, il faudrait recréer tout le maillage. Des millions de banques émettrices. Des millions de commerçants équipés. Un standard de sécurité mondial. Des décennies de confiance accumulée.
En finance, on appelle ça un « moat ». Le terme a été popularisé par Warren Buffett : une entreprise avec un moat, c'est un château fort entouré d'une douve si profonde que personne n'arrive à l'attaquer. Visa et Mastercard, c'est probablement l'un des plus beaux moats jamais construits dans le capitalisme moderne.
Et ce moat s'auto-renforce. Chaque nouveau commerçant qui accepte Visa rend le système plus précieux pour les porteurs de cartes. Chaque nouveau porteur rend le système plus précieux pour les commerçants. C'est l'effet de réseau. Et c'est sans doute l'un des plus puissants de l'économie mondiale.
Buffett ne s'y est pas trompé. Berkshire Hathaway est actionnaire de Visa et Mastercard depuis des années.
Si vous voulez apprendre à repérer ce genre d'entreprise avant tout le monde, jetez un œil à la formation MasterBourse.
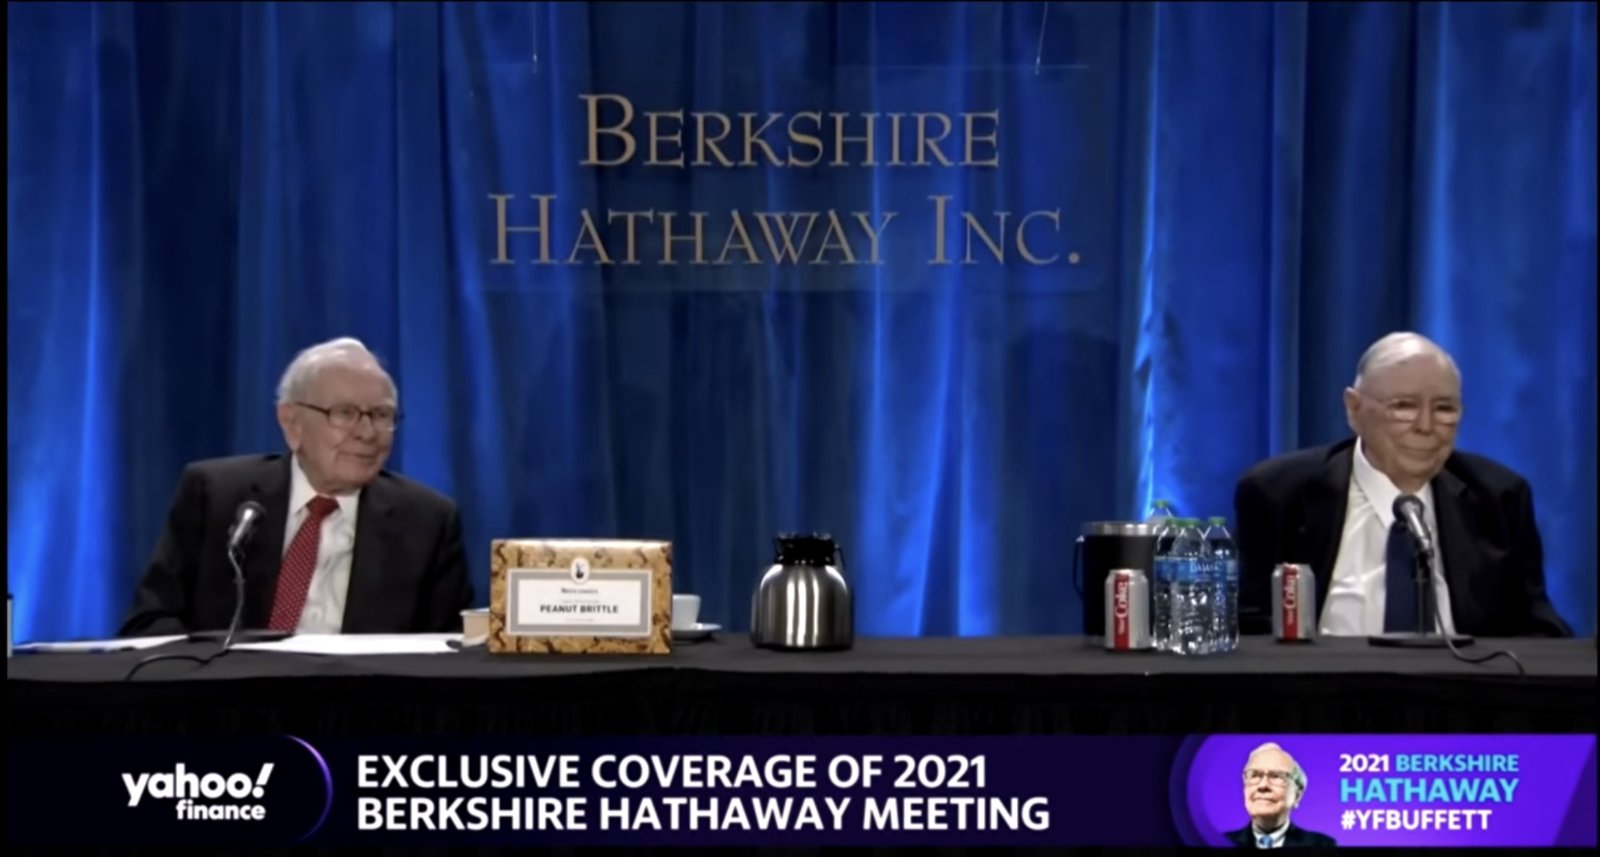
Donc oui, Visa et Mastercard ponctionnent. Mais ils ont construit une infrastructure que personne n'arrive à dupliquer. La vraie question, c'est : est-ce que ce moat est infranchissable pour toujours, ou est-ce qu'il peut se fissurer ? C'est ça, le débat.
Les nations qui débranchent le duopole Visa et Mastercard
Les régulateurs ont tenté, à plusieurs reprises, de briser cette emprise. La première tentative sérieuse aux États-Unis, c'est l'amendement Durbin, voté en 2010 et appliqué en 2011.
Cet amendement plafonne les commissions sur les cartes de débit. Elles passent de 44 cents en moyenne par transaction à 21 cents. Une division par deux. Économies estimées pour les commerçants : plus de 9 milliards de dollars par an. Quand la régulation s'en mêle sérieusement, le duopole peut trembler.
Mais la vraie bascule est géopolitique.
En février 2022, la Russie envahit l'Ukraine. Dans les semaines qui suivent, Visa et Mastercard suspendent leurs opérations en Russie. C'est une décision qui leur coûte de l'argent, mais ils se conforment aux sanctions américaines.
Résultat : les Russes se retrouvent du jour au lendemain incapables de payer à l'étranger avec leurs cartes. Et l'État russe active son propre réseau, MIR, qui traite désormais la quasi-totalité des paiements domestiques en Russie.
Cet événement a fait peur à beaucoup de pays. Parce qu'il a révélé quelque chose que personne n'osait trop dire à voix haute : Visa et Mastercard fonctionnent aussi comme des armes financières sous contrôle américain. Un décret à Washington, et n'importe quel pays peut se retrouver débranché du jour au lendemain.
En France, certains ont vécu ce type de dépendance sur d'autres outils américains. Nicolas Guillou, juge français à la Cour pénale internationale, a témoigné de cette fragilité après avoir été visé par des sanctions américaines.
Pendant des décennies, l'Europe a accepté la domination de Visa et Mastercard comme un état de fait. Mais à bien y regarder, la France a été un peu plus lucide que ses voisines.
Dès 1984, les banques françaises fondent le Groupement Cartes Bancaires. Le fameux « CB » qu'on voit sur nos cartes. Objectif : garder un rail national pour les paiements domestiques.
C'est pour ça que les cartes françaises sont co-badgées. Vous avez un logo CB et un logo Visa ou Mastercard. Pour un paiement en France, le rail CB peut être utilisé, ce qui limite les commissions envoyées outre-Atlantique.
Résultat concret : la France paie ses paiements domestiques moins cher que la plupart des pays européens. Parce qu'elle a gardé un rail national pendant 40 ans.
Sauf que ça reste insuffisant à l'échelle du continent. Et c'est pour ça que plusieurs prestataires de paiement européens se sont unis pour créer l'EPI, European Payments Initiative.
Au départ, l'ambition était énorme : construire un rail européen pour remplacer Visa et Mastercard, cartes incluses. Dans les faits, le projet a pivoté. Aujourd'hui, EPI porte surtout Wero, une application de virement instantané entre particuliers, disponible dans plusieurs pays depuis 2024. Le volet carte a été largement mis en pause.
Est-ce un échec ? Je dirais plutôt une adaptation. Prendre de front le duopole sur les cartes, c'était probablement trop ambitieux d'un coup. Commencer par le virement instantané, c'est une manière de construire un rail alternatif sans affronter le combat le plus dur.
Et du côté des investisseurs, on commence à s'inquiéter. En mars 2026, l'action Visa a enregistré une baisse notable, que plusieurs analystes ont reliée aux craintes sur la montée des paiements instantanés européens et asiatiques.
Asiatiques, parce qu'il y a un exemple qui fait trembler les géants américains bien plus que l'Europe pour l'instant : l'Inde.
Oui, vous avez bien lu. L'Inde a réussi à sortir du duopole. Mais ce succès est politique avant d'être technique.
En 2016, l'État indien lance l'UPI, Unified Payments Interface. Un bien public, construit par la NPCI, l'équivalent indien de la Banque centrale pour les paiements. Vous payez avec un QR code ou avec un alias téléphonique. C'est instantané. C'est gratuit pour l'utilisateur.
Selon les chiffres officiels de la NPCI, l'UPI traite aujourd'hui plus de 13 milliards de transactions par mois. Ça représente environ 85 % des paiements numériques du pays.
Et sur le marché du crédit, l'Inde a imposé son propre réseau : RuPay. Depuis 2022, RuPay est le seul réseau autorisé à fonctionner sur l'interface UPI. Selon les chiffres de la Reserve Bank of India, RuPay aurait capté environ 50 % des nouvelles cartes de crédit émises dans le pays en 2024.
Mais attention. Si l'UPI marche, c'est parce que l'État indien l'a imposé. Subventions massives à l'adoption, règles qui bloquent les acteurs privés étrangers du rail UPI. Une volonté politique de souveraineté assumée.
Et là se pose la vraie question. Est-ce que c'est transférable en Europe ? Pas évident. La souveraineté européenne est éclatée en 27 pays, la BCE n'a pas le pouvoir d'imposition d'un État central, et chaque lobby bancaire national tire dans sa propre direction.
L'UPI est un modèle politique autant que technique. Si l'Europe veut s'en inspirer, le vrai débat ne sera pas sur la techno. Il sera sur notre capacité à décider ensemble.
Les stablecoins, le front que personne n'attendait contre Visa et Mastercard
Il existe un dernier front. Et cette fois, il ne vient ni des banques, ni des États. Celui que peu d'analystes avaient vu venir. Je vous parle de la crypto. Plus précisément : les stablecoins.
Vous en avez peut-être entendu parler sans vraiment comprendre. Un stablecoin, c'est une monnaie numérique dont la valeur est calée sur une autre. Les deux plus gros stablecoins actuels sont l'USDT et l'USDC. Les deux sont adossés au dollar américain : 1 USDT = 1 USDC = 1 dollar, en théorie. Derrière, ce sont des entreprises privées, Circle et Tether.
Et ces deux boîtes sont en train de faire quelque chose qui donne des sueurs froides à Visa et Mastercard.
Imaginez. Vous êtes à Lagos, au Nigeria. Vous voulez envoyer 1 000 dollars à votre cousin à Istanbul. Avec Western Union ou un virement Swift via votre banque, vous allez payer entre 3 et 7 % de frais, et ça prendra un à trois jours.
Avec Tether, vous ouvrez votre portefeuille crypto sur votre téléphone. Vous envoyez 1 000 USDT. L'argent arrive en 30 secondes, pour quelques centimes de frais. Ce rail ne passe ni par Visa, ni par Mastercard. Il tourne sur des blockchains publiques.
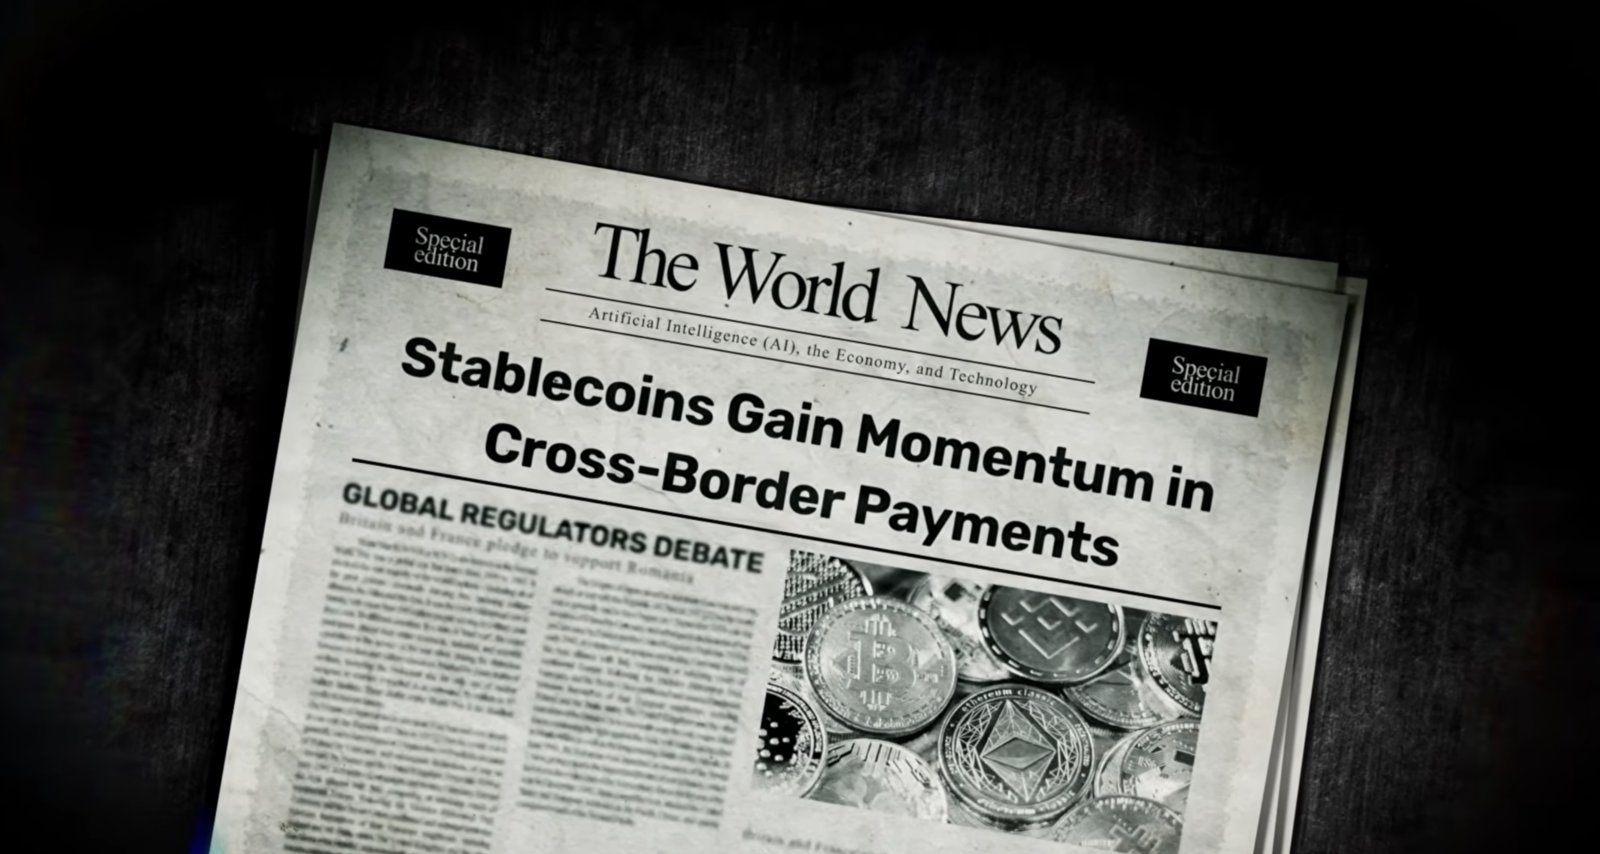
Les chiffres font tourner la tête. Côté bénéfices, Tether a déclaré environ 13 milliards de dollars de profit en 2024. À peu près le même profit que Mastercard. Avec 100 salariés, contre 33 000 chez Mastercard.
Le business model est simple : ils prennent votre argent et le placent. Tether encaisse les intérêts. Vous, vous avez un stablecoin.
Alors pourquoi Visa et Mastercard ne les ont pas stoppés ? Parce qu'ils ne peuvent pas. Mais aussi parce qu'ils ont choisi l'absorption. Au lieu de les combattre, ils s'y connectent. Visa et Mastercard sont en train de brancher leur système sur les blockchains.
Dès 2021, Visa a commencé à régler certaines transactions entre banques directement en USDC sur la blockchain Solana, au lieu de passer par les virements bancaires classiques en dollars. Mastercard a également multiplié les partenariats crypto depuis 2022. Les deux géants se branchent sur le nouveau rail plutôt que de l'affronter.
Quand le leader d'un marché construit un pont vers ce qui pourrait le remplacer, c'est un indicateur fort.
Maintenant, attention, ce n'est pas tout rose. Ce système n'est pas sans risques. Certains stablecoins ont déjà vacillé et leur transparence reste parfois floue.
Et il y a surtout un paradoxe. Les stablecoins sont vendus comme un rail alternatif, libre des infrastructures américaines. Sauf que chaque USDT et chaque USDC est adossé à des bons du Trésor américain. Tether est devenu l'un des plus gros détenteurs privés de dette US au monde, avec environ 120 milliards de dollars de T-bills selon ses attestations.
Le rail change. Ces systèmes sont censés contourner le pouvoir américain, mais ils renforcent le dollar.
Ce front stablecoin est donc puissant, mais ambigu. Il fissure le moat de Visa et Mastercard sur l'interopérabilité mondiale. Il renforce le dollar comme monnaie de réserve mondiale. C'est sans doute pour ça que les États-Unis regardent le phénomène avec beaucoup moins d'hostilité qu'on pourrait le croire.
Visa et Mastercard sont partout. Aujourd'hui encore, leur système est profondément ancré dans le commerce mondial. L'effet de réseau qu'ils ont construit est un fossé économique très difficile à combler. Leur infrastructure est tellement imbriquée dans le commerce mondial que la déboulonner demanderait des années.
Mais les fissures sont bien là. L'UPI indien, le MIR russe, le Wero européen, l'euro numérique en chantier, les stablecoins, le procès en cours aux États-Unis. Les infrastructures financières redeviennent, petit à petit, un sujet de souveraineté.
Le « loyer » que le monde paie chaque jour à Visa et Mastercard n'est peut-être plus une fatalité.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Comment Visa et Mastercard taxent toute la planète
Ma lettre pour décrypter les marchés financiers
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
40K+ investisseurs suivent ma newsletter
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
& responsabilité
Les contenus proposés visent à partager des analyses et des clés de compréhension. Ils ne constituent pas des conseils en investissement, juridiques ou financiers. Chaque décision relève de la responsabilité de l’utilisateur.
& affiliation
Certains contenus, liens ou recommandations présents sur ce site peuvent faire l’objet de partenariats ou de programmes d’affiliation.
Cela signifie que l’éditeur peut percevoir une commission en cas d’action réalisée via ces liens, sans coût supplémentaire pour l’utilisateur. Ces partenariats n’influencent pas l’indépendance éditoriale ni les opinions exprimées.
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
73K+ investisseurs suivent ma newsletter