Crédit Suisse, la face cachée d'une faillite à 95 milliards
Sommaire


Le 19 mars 2023, UBS rachète le Crédit Suisse pour 3 milliards de francs suisses, alors que la banque valait 95 milliards de dollars en 2007. Cet article retrace la chute du Crédit Suisse, de sa fondation par Alfred Escher en 1856 aux scandales (espionnage, Tuna Bonds, Swiss Secrets), aux pertes Archegos et Greensill et au bank run digital de mars 2023.
Ce que tu vas apprendre :
- Comment le Crédit Suisse est passé de 132 ans de prudence helvétique à une culture de banque d'investissement américaine avec First Boston et Brady Dougan
- Pourquoi les scandales d'espionnage, les Tuna Bonds du Mozambique (500 millions de dollars d'amendes) et les Swiss Secrets ont détruit sa réputation
- Comment Archegos et Greensill ont fait perdre 15 milliards de dollars en 90 jours
- Pourquoi un « Absolutely not » d'Ammar Al Khudairy sur Bloomberg TV a fait plonger l'action de 25 % et déclenché un bank run digital
- Comment le sacrifice de 16 milliards d'obligations AT1 a été jugé illégal en octobre 2025
- Pourquoi les ratios réglementaires ne mesurent pas la confiance, la seule vraie monnaie de la finance
19 mars 2023.
Cette date ne vous dit probablement rien, mais c'est un jour qui a marqué la finance mondiale. Un jour qui a montré la fragilité des normes bancaires...
Ce jour-là, UBS rachète le Crédit Suisse pour 3 milliards de francs suisses. Ça peut paraître énorme, mais ce n'est pas grand-chose. C'est même ridicule.
À son apogée en 2007, le Crédit Suisse valait près de 95 milliards de dollars. Je ne sais pas si vous vous rendez compte, on parle de 97 % de décote !
Avant la crise financière de 2008, cette banque était un leader mondial. Elle était présentée sur tous les grands marchés financiers comme un symbole de stabilité. Pourtant, ce jour-là, ce symbole s'est effondré. Alors que rien ne laissait présager ça !
Quatre jours avant le rachat, le Crédit Suisse respectait toutes les normes de capital et de liquidité. Une information confirmée publiquement par la Banque nationale suisse et la FINMA (c'est le petit nom de l'autorité de surveillance des marchés financiers).
Mais comment en est-on arrivé là ? Comment un pilier de l'économie suisse a-t-il pu s'effondrer en quelques jours à peine ? Pour répondre à cette question, on va retracer ensemble l'histoire du Crédit Suisse. Et on va le voir : peut-être que les fameux acteurs bancaires « too big to fail » (trop gros pour mourir) sont bien plus à risque qu'on ne le pense.
Une banque née contre l'ingérence française
Pour comprendre ce qu'il s'est passé, il faut d'abord comprendre comment l'entreprise s'est construite avec le temps.
Retour au XIXe siècle. La population dans son ensemble est plutôt artisanale et agricole. La Révolution industrielle et plusieurs découvertes scientifiques majeures sont en train de changer notre façon de vivre. La bourgeoisie devient la classe sociale la plus puissante. Elle a donc besoin de placer son argent.
C'est dans ce contexte que, le 5 juillet 1856, Alfred Escher fonde la Schweizerische Kreditanstalt... oui, c'est le vrai nom derrière le Crédit Suisse.
Le but : profiter de l'industrialisation naissante pour affranchir la Suisse de la dépendance financière française. Parce que, oui, les banques françaises veulent profiter de la Suisse, alors pauvre, rurale et isolée. Elles cherchent à financer le développement helvétique.

Et il est là, l'objectif premier du Crédit Suisse : éviter le risque d'ingérence étrangère. Pour ça, la banque va financer le développement ferroviaire, à commencer par le tunnel du Gothard. Mais aussi les réseaux électriques.
Pendant 132 ans, le Crédit Suisse incarne la rigueur helvétique : stabilité, prudence, discrétion. La banque est la colonne vertébrale de l'économie suisse, ancrée dans une gestion de fortune conservatrice et le financement d'infrastructures. Les chiffres de croissance sont modestes mais constants.
Entre 1856 et 1988, c'est un long fleuve tranquille, fidèle à leur culture d'aversion au risque. Mais les choses sont sur le point de changer...
La gestion de fortune ne rapporte pas assez, avec des marges plus faibles que les pratiques des banques d'investissement. Les marchés financiers se globalisent. Une banque qui refuse d'intégrer le trading ou la fusion-acquisition, c'est la marginalisation assurée !
Pour rester compétitif, le Crédit Suisse doit développer ses capacités. Il faut s'adapter, et vite. C'est un tournant vers une culture plus risquée, aux antipodes de ce que l'on connaît du Crédit Suisse.
Le monstre à deux visages
Tout commence avec le partenariat, puis le rachat de la banque d'investissement américaine First Boston.
Sauf qu'en coulisses, l'intégration de First Boston n'en est pas vraiment une. Ils opèrent avec une autonomie quasi totale, méprisant ouvertement les activités de gestion de fortune qui ne rapportent pas assez à leurs yeux. Les preneurs de risques deviennent américains. Un petit décalage qui signe le début des problèmes...
L'accélération survient en 2000 avec l'acquisition de Donaldson, Lufkin & Jenrette pour 11,5 milliards de dollars. Cette acquisition propulse le Crédit Suisse au rang de géant de Wall Street. Les revenus de la banque d'investissement dépassent désormais ceux de la gestion de fortune traditionnelle.
Mais avec du recul, on se rend bien compte que le prix était excessif, le timing mauvais (en pleine bulle Internet) et l'intégration plus que chaotique.
Sauf que la culture américaine du profit n'en a pas fini avec le Crédit Suisse... Un homme va commencer à tout changer : Brady Dougan.
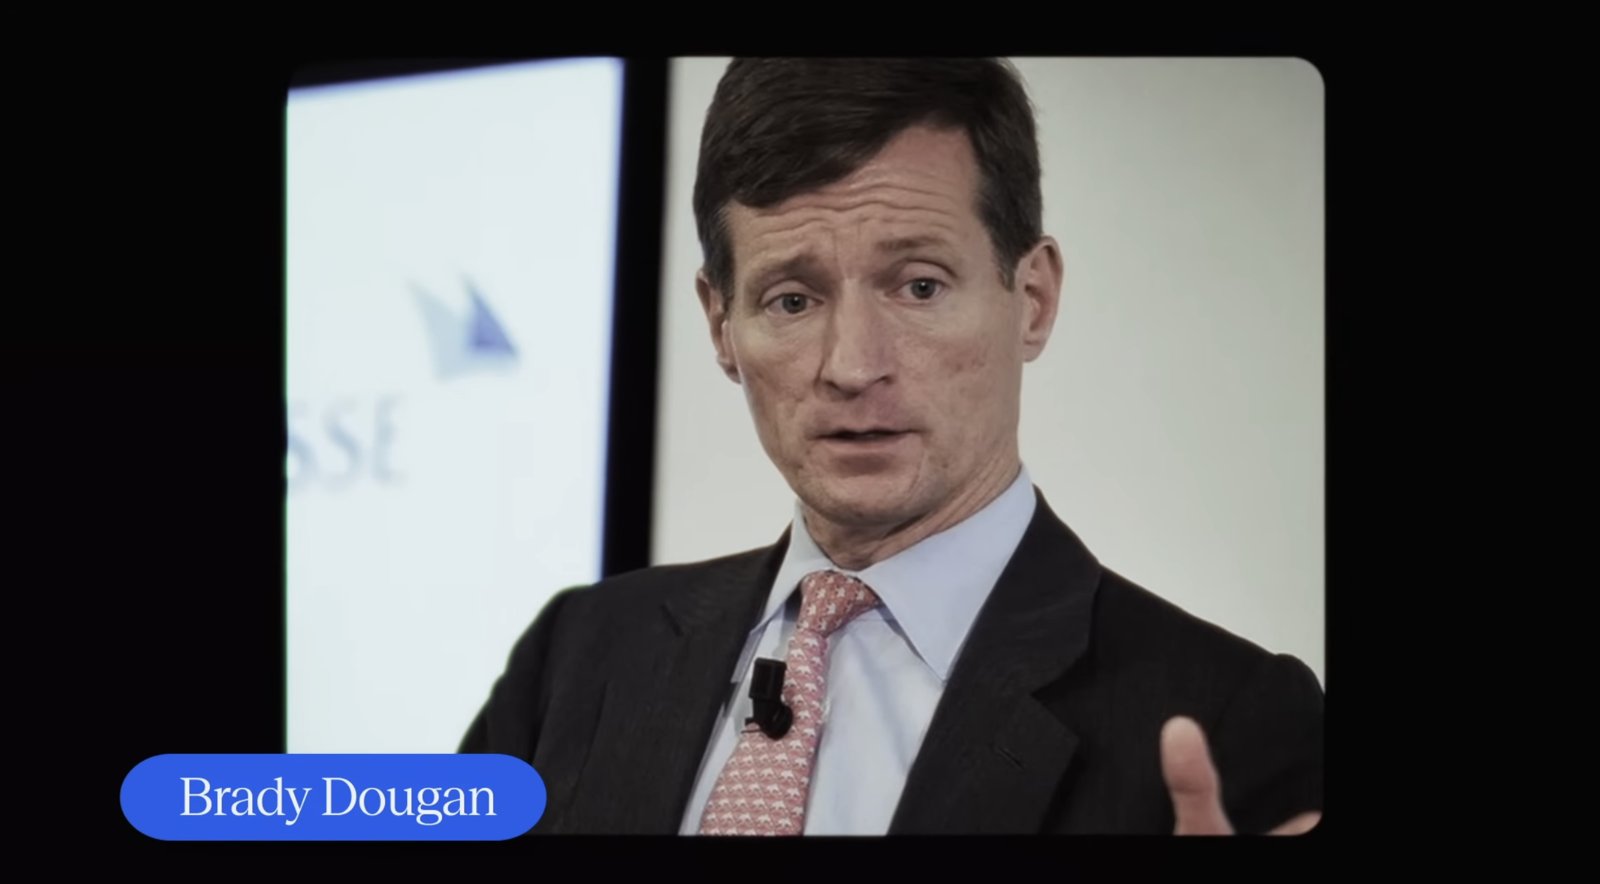
Tout l'oppose à la culture suisse : il est américain, obsédé par les profits à court terme, face à une culture d'entreprise qui mise sur la stabilité et la réputation. En 2007, il prend les rênes du groupe.
Il suffit de voir les changements profonds qu'il opère : entre 2007 et 2015, les bonus des traders et banquiers d'affaires atteignent des niveaux record. C'est un shift culturel profond. La culture des bonus, emblématique de Wall Street, devient leur culture d'entreprise.
Paradoxalement, le Crédit Suisse survit à la crise de 2008 sans aide de l'État. Les dirigeants du groupe se sentent invincibles. Ce succès empêche toute remise en question de leur culture du risque.
Pendant qu'UBS reconstruit ses garde-fous après son humiliation publique, le Crédit Suisse maintient le cap, convaincu que son modèle ultra-risqué fonctionne.
Au fil des décennies, l'institution s'est transformée en un « monstre à deux visages ». Deux cultures cohabitent. D'un côté, la banque privée suisse continue ses activités : gestion de fortune et approche conservatrice. De l'autre, la banque d'investissement poursuit une stratégie agressive : trading à effet de levier et prise de risque.
Toute la fracture réside dans cette dichotomie : les équipes de contrôle des risques, basées en Suisse, émettent des alertes régulièrement. Des alertes ignorées par les banquiers d'affaires basés à New York et Londres. Leurs performances à court terme justifient tous les risques.
Ce monstre à deux têtes inquiète, les clients historiques ne se sentent plus en confiance. Le Crédit Suisse est perçu comme une multinationale pilotée depuis les tours de Manhattan plutôt que depuis Zurich.
Les investissements ralentissent et plusieurs scandales vont venir détruire à petit feu leur réputation...
Espionnage, thon et argent sale
On est loin de parler d'un seul scandale ou d'une grosse erreur de gestion. Non, non, ce sont des dossiers de corruption, d'espionnage, de blanchiment d'argent qui tombent année après année.
Tout commence en 2019 avec une sombre histoire d'espionnage qui a rempli les journaux.
Pour le contexte, Iqbal Khan, patron de la gestion de fortune du Crédit Suisse, démissionne. Il décide de rejoindre UBS. Alors qu'il ne travaille plus pour eux, la direction du Crédit Suisse ordonne sa surveillance par des détectives privés.

Course-poursuite dans les rues de Zurich, plainte... L'incident se transforme en raz-de-marée médiatique. La banque parle d'un cas isolé et minimise l'affaire.
Sauf que l'enquête de la FINMA révèle une réalité bien différente : sept opérations d'espionnage planifiées entre 2016 et 2019, ciblant des cadres et même l'ONG Greenpeace.
Les conséquences sont immédiates : licenciement du directeur opérationnel Pierre-Olivier Bouée, démission forcée du CEO Tidjane Thiam en février 2020. Ça en dit long sur la culture interne de l'entreprise !
Pendant que le public suisse a les yeux rivés sur cette sombre affaire d'espionnage, une tout autre histoire se trame à l'autre bout du monde, plus précisément au Mozambique. Je parle ici des « Tuna Bonds ».
L'objectif de ces « Tuna Bonds », c'était de financer le développement de la flotte de pêche au thon au Mozambique. Sur le papier, rien d'alarmant. Sauf qu'entre 2012 et 2016, la banque a tout de même accordé 1,3 milliard de dollars de prêts.
Et quelques années plus tard, on se rend compte que cet argent n'a pas seulement servi à financer la flotte de pêche au thon : il a été détourné massivement pour des pots-de-vin. Le Crédit Suisse est accusé d'avoir ignoré de multiples signaux d'alerte internes sur la corruption du projet.
Cette fois-ci, les conséquences dépassent largement le cadre bancaire. Ce scandale provoque même une crise économique majeure au Mozambique, affectant des millions de personnes.
Tenez-vous bien. Les régulateurs américains et britanniques infligent près de 500 millions de dollars d'amendes ! Une amende record pour une des plus grosses histoires de détournement de l'époque.
Nous sommes alors en 2021, mais ce n'est que le début des hostilités. Oui, oui, les choses vont encore empirer...
En février 2022, une enquête journalistique intitulée « Swiss Secrets » fait polémique. Une fuite de données concernant 30 000 clients révèle que le Crédit Suisse a hébergé des fonds appartenant à des criminels, trafiquants d'êtres humains, dictateurs, politiciens corrompus... Et ce, pendant des décennies !
Les chiffres sont accablants : on parle de plus de 100 milliards de francs suisses.
Bye bye la réputation de banque éthique ! Les révélations prouvent que derrière la façade de « banque propre », l'institution est juste un refuge pour de l'argent sale.
Le Crédit Suisse dénonce une violation du secret bancaire et minimise les accusations une fois de plus. Une stratégie un peu légère au vu de la gravité de la situation !
Quelques mois après, le Crédit Suisse devient la première grande banque condamnée par le Tribunal pénal fédéral suisse.
La réputation est salie, les clients n'ont plus confiance, la banque est d'une fragilité extrême. S'il y a la moindre crise de liquidité, c'est la fin pour eux. Et c'est ce qui se passe...
15 milliards envolés en 90 jours
En mars 2021, le Crédit Suisse est frappé par la chute quasi simultanée de deux de ses partenaires majeurs, Greensill Capital et Archegos Capital Management.
Encore une fois, des centaines de signaux d'alerte ont été remontés. La banque a juste choisi de les ignorer. C'est du moins ce que révèle l'enquête de la FINMA.
Dans le dossier Greensill, on se rend compte que le modèle d'affaires est opaque et complexe. Pourtant, la banque y était exposée à hauteur de 10 milliards de dollars. Je ne sais pas si vous vous rendez compte à quel point c'est juste énorme !
Concernant Archegos, ce « family office » américain a utilisé un effet de levier massif, mais n'a pas réussi à liquider ses positions assez rapidement. Résultat ? Le Crédit Suisse a encaissé le choc le plus sévère du secteur.
On parle de près de 5,5 milliards de dollars de perte, la plus importante jamais enregistrée dans le courtage de premier rang. Pour contextualiser, cette somme représentait environ 40 % des bénéfices annuels moyens du Crédit Suisse sur la décennie 2010-2020.
Entre Greensill et Archegos, on parle d'un impact financier à 11 chiffres ! 15 milliards en trois mois.
Ces pertes ne concernent pas les fonds propres de la banque, mais l'argent des clients. Les investisseurs découvrent que leur argent a été placé dans des structures opaques et risquées.
C'est d'ailleurs pour éviter ce type de déboire que je recommande aux débutants de se diversifier avec un portefeuille d'ETF et de suivre la formation Épargnant 3.0.
Alors oui, les grandes banques subissent régulièrement des pertes. Mais perdre 15 milliards sur deux positions distinctes en moins de 90 jours suggère une défaillance systémique, pas de la malchance.
C'est justement ce que met en lumière l'enquête indépendante du cabinet Paul Weiss. La culture d'entreprise est jugée « pourrie », c'est le terme qui est utilisé.
Les rapports révèlent que les limites d'exposition à Archegos étaient violées systématiquement depuis le printemps 2020. Ces dépassements ne sont pas secrets : ils sont documentés, mais aucune mesure d'atténuation n'est prise.
Entre 2019 et 2021, les départements de risque et de conformité connaissent une rotation rapide des cadres dirigeants. Cette instabilité empêche toute surveillance efficace.
Archegos et Greensill, pris séparément, auraient pu être absorbés. Mais combinés aux scandales précédents (espionnage, blanchiment, Tuna Bonds, Swiss Secrets), ils montrent une institution à l'agonie.
Structurellement incapable de contrôler ses risques, le Crédit Suisse est au bord du gouffre.
« Absolutely not »
Les investisseurs ne pardonnent pas...
Entre octobre 2022 et mars 2023, le Crédit Suisse connaît une panique bancaire digitale. Tout va très vite, et aucun mécanisme de sauvetage ne fonctionne. Les chiffres sont délirants : sorties nettes de 110,5 milliards de CHF sur trois mois.
Les dépôts clientèle chutent de 138 milliards de CHF, dont environ 92 milliards pour le seul mois d'octobre. Le Crédit Suisse connaît une hémorragie lente mais massive.
Les spéculations sur une possible faillite du Crédit Suisse, amplifiées par les scandales précédents et les pertes d'Archegos-Greensill, poussent les clients fortunés à déplacer leurs avoirs chez UBS et d'autres concurrents.
La banque réussit temporairement à stabiliser la situation début 2023. Mais c'est déjà trop tard, la défiance est installée.
Le coup de grâce survient lors d'une interview sur Bloomberg TV. Ammar Al Khudairy, président de la Saudi National Bank, est alors le plus gros actionnaire du Crédit Suisse avec 9,9 % des parts.
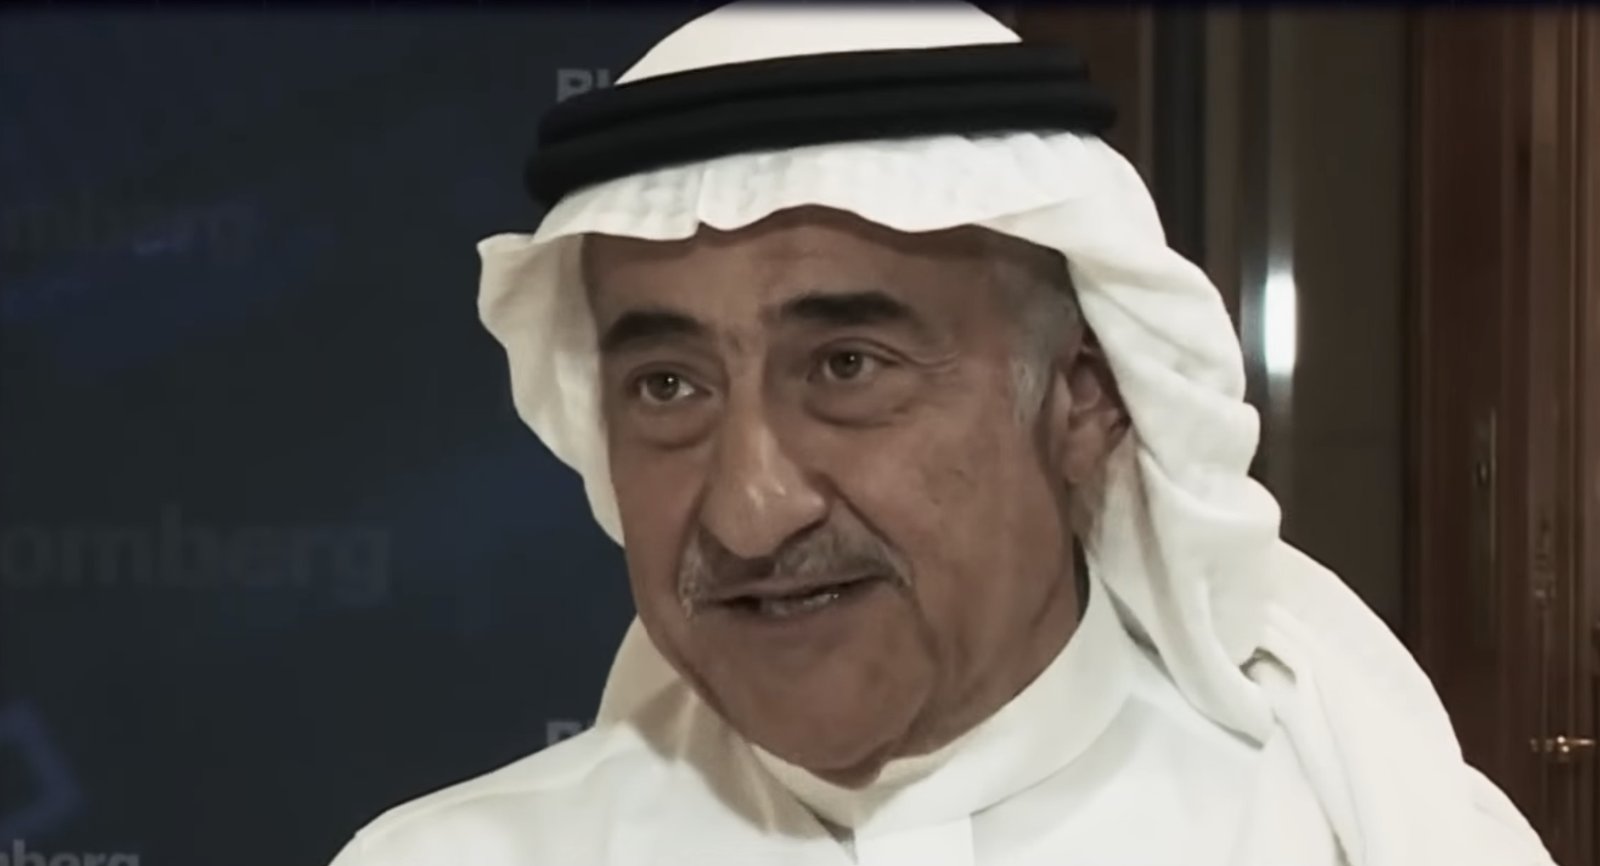
Il répond à une question apparemment anodine : « Y a-t-il une possibilité que la Saudi National Bank augmente sa participation dans le Crédit Suisse ? »
Voici sa réponse : « Absolutely not. »
Pour ceux qui ne parlent pas anglais, traduction : « Certainement pas, pour plein de raisons, dont les contraintes réglementaires liées au seuil de 10 %. »
Mais les marchés ne retiennent que le début de sa réponse : « Absolutely not. »
Les conséquences sont immédiates : l'action plonge de 25 % en une seule journée.
C'est un très bel exemple qui montre la fragilité des institutions financières d'aujourd'hui : une déclaration de 10 secondes suffit à déclencher un effondrement.
Tout se passe à une vitesse vertigineuse, c'est un « bank run » digital. Les autorités estiment que jusqu'à 1 million de francs sortait par seconde durant les pics de panique. Pour la seule journée du 15 mars, les retraits atteignent 13,2 milliards de CHF.
Ce qui devait arriver arriva : la banque perd 30 jours de liquidités en seulement 10 jours.
Pourtant, la norme est respectée : il y a bien 30 jours de liquidité disponible. Mais ça ne suffit pas...
Les mécanismes de sauvetage classiques sont calibrés sur des scénarios de stress traditionnels. Sans l'intervention d'urgence de la Banque nationale suisse, l'institution aurait été en cessation de paiements deux jours plus tard.
C'est un cas jamais vu de panique bancaire digitale.
Le prix du sauvetage
Le week-end qui arrive devient le week-end de la dernière chance.
Les 18 et 19 mars 2023, le Conseil fédéral suisse, la Banque nationale suisse et la FINMA orchestrent une fusion express entre UBS et le Crédit Suisse. L'objectif ? Éviter une apocalypse financière mondiale.
Le gouvernement invoque le droit d'urgence pour contourner les procédures habituelles et conclut la transaction sans l'approbation des actionnaires.
Les termes de l'opération : UBS rachète son rival pour 3 milliards de CHF en actions. L'État garantit 9 milliards pour couvrir les pertes potentielles et injecte plus de 100 milliards de liquidités via la Banque nationale suisse.
Mais ce rachat ne va pas se faire sans pots cassés...
Dans le cadre du plan de sauvetage, la FINMA ordonne l'annulation complète de 16 milliards de CHF d'obligations AT1. Ces titres hybrides, créés après 2008, étaient conçus pour absorber les pertes en cas d'aide étatique extraordinaire.
Les régulateurs arguent que ces instruments ont fonctionné exactement comme prévu : absorber les pertes pour éviter la faillite.
Sauf que ce « sacrifice » est perçu comme une rupture du contrat moral avec l'État. Côté investisseurs, c'est l'indignation et la colère.
Tant et si bien que le 14 octobre 2025, le Tribunal administratif fédéral rend un verdict historique : l'annulation des AT1 était illégale. Un rebondissement qui ne présage rien de bon pour les autorités !
La FINMA et UBS ont d'ailleurs déposé un recours devant le Tribunal fédéral. Une bataille judiciaire qui pourrait durer des années...
Ce verdict crée un paradoxe juridique : une banque peut s'effondrer en 96 heures tout en respectant formellement les normes réglementaires.
Ce paradoxe révèle une faille structurelle : les ratios réglementaires mesurent la solvabilité théorique, pas la confiance réelle. Une banque peut être formellement solide tout en devenant insolvable en 96 heures face à une panique de liquidité.
Le dispositif post-2008 « Too Big To Fail » prévoyait des procédures de restructuration ou de faillite ordonnée pour éviter les sauvetages publics précipités comme ça a été le cas ici. Ces outils n'ont pas été utilisés.
Pourquoi ? Les autorités ont craint que ces mécanismes, jamais testés à cette échelle, ne déclenchent un chaos financier mondial.
On peut se poser la question : ce sauvetage in extremis était-il vraiment une bonne chose ?
Concrètement, le système a empêché une contagion internationale. De ce point de vue, l'objectif a été atteint.
Contrairement à 2008, où Lehman Brothers a déclenché une crise mondiale, l'effondrement du Crédit Suisse est resté contenu à un rachat forcé.
Mais il y a un sujet sur lequel il est impossible de faire l'impasse : le digital et son impact dans un tel scénario. La vitesse de réaction aujourd'hui remet en question tous les modèles de supervision bancaire.
Les ratios de liquidité, les tests de stress, les plans de résolution, tout est calibré sur des temporalités qui ne sont plus d'actualité.
Sauf qu'au-delà de ces questions réglementaires, cette crise a surtout contribué à créer un mastodonte. UBS gère désormais plus de 5 000 à 6 000 milliards de dollars d'actifs. Son bilan total approche 1 500 milliards de francs.
Cette situation de quasi-monopole inquiète l'économie helvétique ! Car elle réduit la concurrence pour les crédits destinés aux PME et rend le pays extrêmement vulnérable à la santé d'un seul acteur privé.
Mais soyons honnêtes : c'est loin d'être une exception en Europe. Les Pays-Bas post-ABN Amro, la Belgique post-Fortis, l'Irlande post-Anglo Irish Bank, tous ont connu des recompositions bancaires créant des acteurs dominants.
S'il ne fallait retenir qu'une chose de cette descente aux enfers, c'est que la confiance est la seule vraie monnaie de la finance. Un échec est culturel avant d'être financier.
La confiance met des décennies à se construire, mais seulement quelques jours pour disparaître définitivement à l'ère du tout digital.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Crédit Suisse : la face cachée d'une faillite à 95 milliards
Ma lettre pour décrypter les marchés financiers
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
40K+ investisseurs suivent ma newsletter
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
& responsabilité
Les contenus proposés visent à partager des analyses et des clés de compréhension. Ils ne constituent pas des conseils en investissement, juridiques ou financiers. Chaque décision relève de la responsabilité de l’utilisateur.
& affiliation
Certains contenus, liens ou recommandations présents sur ce site peuvent faire l’objet de partenariats ou de programmes d’affiliation.
Cela signifie que l’éditeur peut percevoir une commission en cas d’action réalisée via ces liens, sans coût supplémentaire pour l’utilisateur. Ces partenariats n’influencent pas l’indépendance éditoriale ni les opinions exprimées.
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
73K+ investisseurs suivent ma newsletter