Crédit lombard : définition, fonctionnement et stratégie fiscale
Sommaire


Le crédit lombard est un prêt bancaire garanti par votre portefeuille financier (actions, ETF, obligations). La banque prête entre 50 et 80 % de sa valeur selon les actifs, pour une durée maximale de 5 ans renouvelable.
Ce que tu vas apprendre :
- Comment la banque calcule la LTV (loan-to-value) selon chaque actif du portefeuille
- La différence entre crédit lombard (dès 400 000 €, contrat luxembourgeois) et avance sur assurance vie française (dès 10 000 €)
- Comment utiliser le levier pour un projet immobilier ou pour réinvestir dans son portefeuille
- Comment tirer sur une ligne de crédit plutôt que retirer du capital pour réduire sa fiscalité
- Pourquoi l'appel de marge est le vrai risque à anticiper avant d'emprunter
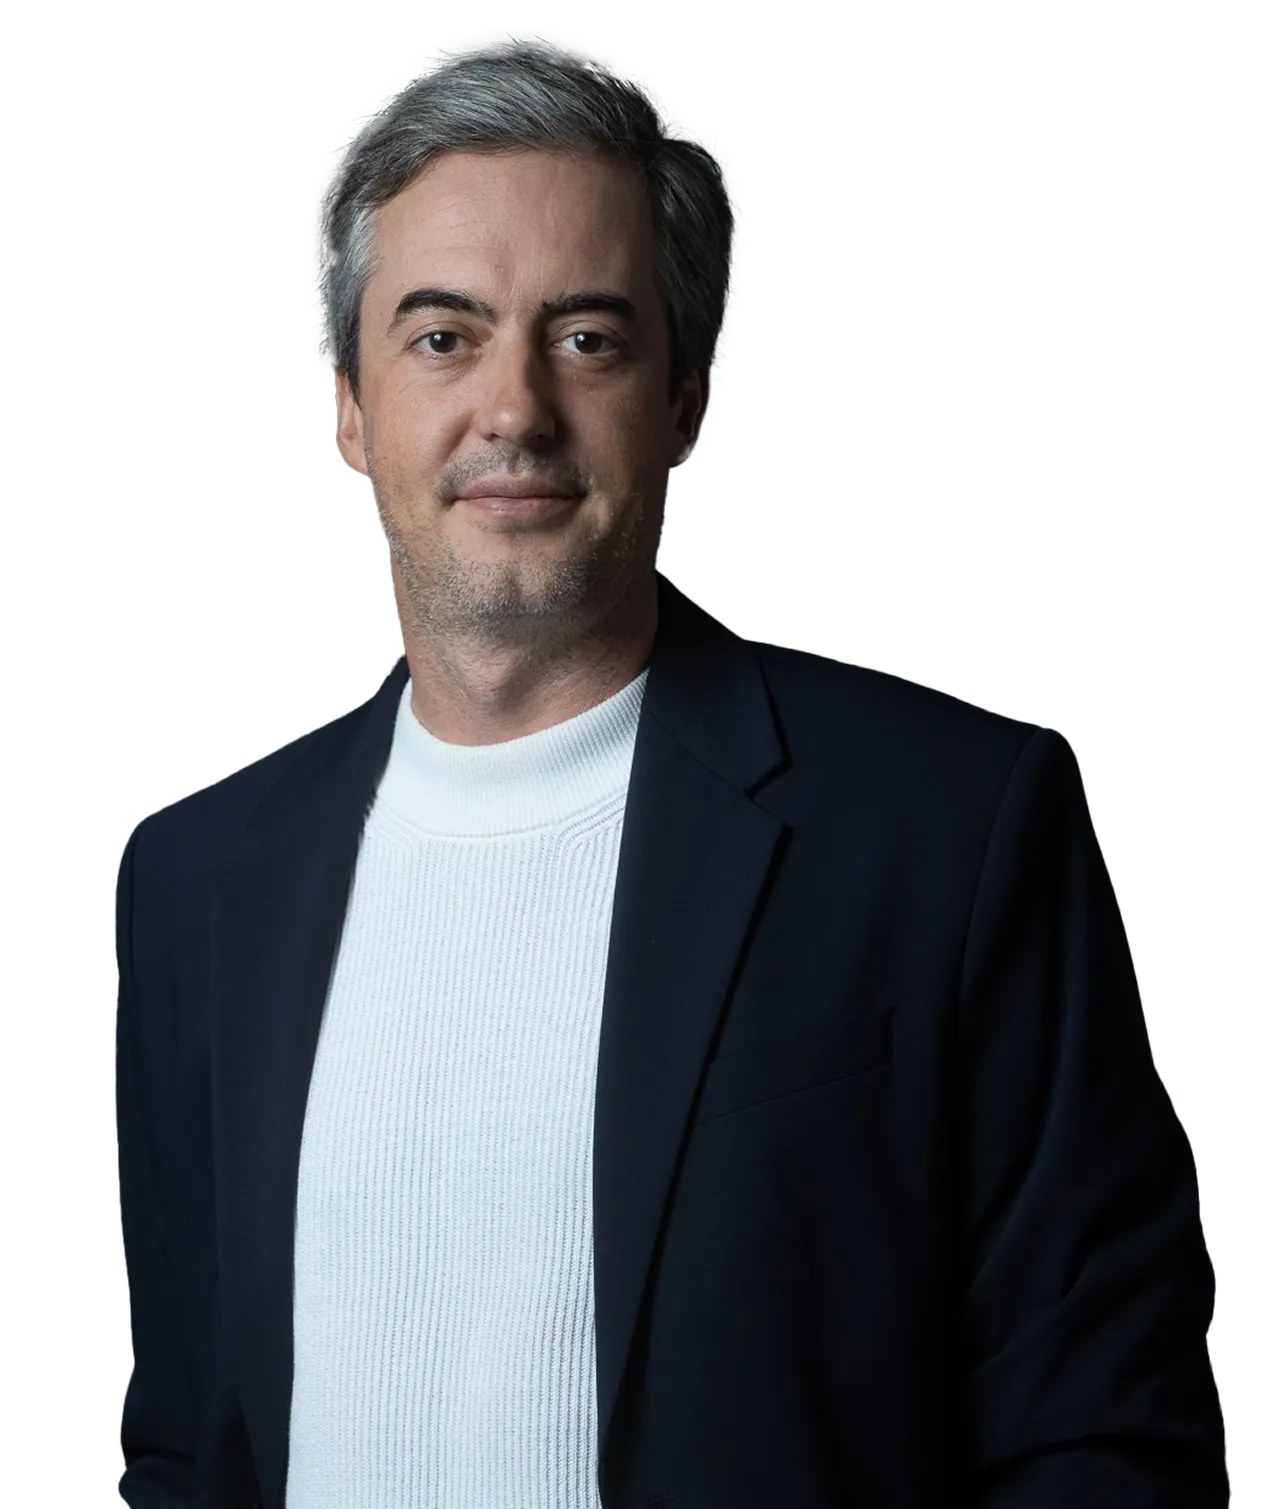
J'ai reçu Benjamin Sacchet en interview. Il est directeur associé chez Auguste Patrimoine, groupe Avant-garde. Il accompagne les familles fortunées au sein du family office du groupe. Je lui ai lancé un défi : m'expliquer le crédit lombard de façon à ce que n'importe lequel d'entre vous puisse le mettre en place dans les meilleures conditions. Voici ce qu'il m'a répondu (vous pouvez aussi retrouver l'intégralité de l'échange en vidéo).
Qu'est-ce qu'un crédit lombard ?
Benjamin Sacchet : Imaginez que vous ayez 1 million d'euros sur un compte, ou 100 000 €, ou 10 000 €. Peu importe le montant. Vous avez besoin d'argent. Vous allez voir votre banque et vous lui dites que vous détenez par exemple un ETF S&P 500. La banque accepte de vous prêter une partie de cette somme, disons 600 000 € sur 1 million. Si vous ne remboursez pas, elle vend vos titres, se rembourse et vous laisse le reste.
C'est exactement ça, un crédit lombard : du nantissement d'actifs financiers. On retrouve le même principe sur l'immobilier, avec des schémas qui ne sont pas toujours protecteurs. Sur le crédit lombard, le collatéral, c'est votre portefeuille.
Le terme lombard vient de la Lombardie. Les banquiers lombards prêtaient déjà plus que ce qu'ils avaient en coffre. Ils ont posé les bases du modèle bancaire qu'on connaît aujourd'hui. Ça a 400 ans, ce n'est pas né hier.
Comment est calculée la loan-to-value (LTV) d'un crédit lombard ?
BS ; Si la banque accepte de vous prêter 600 000 € sur un portefeuille de 1 million, on dit que vous avez une valeur d'avance, ou loan-to-value (LTV), de 60 %. La banque vous prête 60 % de ce que vous détenez.
Le modèle de risque d'une banque repose sur trois critères : le drawdown maximum historique de l'actif, sa volatilité et sa liquidité. Un actif peu risqué mais peu liquide n'est pas finançable dans de bonnes conditions, parce qu'en cas de défaut, la banque ne peut pas le vendre vite sans décote.
La LTV se calcule ligne par ligne, pas sur l'ensemble du portefeuille de façon uniforme. Quelques repères indicatifs.
- Les obligations investment grade permettent d'aller chercher une LTV élevée.
- Les produits structurés tournent autour de 60 à 80 %, selon qu'ils sont à capital garanti ou spéculatifs (note de Nicolas Chéron : comme on l'explique dans notre article sur les produits structurés en marché baissier).
- Sur les actions cotées, on est plutôt entre 50 et 80 % : 50 % sur de la mid cap, jusqu'à 80 % sur une valeur comme Berkshire Hathaway.
- Les fonds alternatifs diversifiés ou market neutral tournent autour de 50 %.
- Les matières premières, elles, sont peu appréciées des banques : haute volatilité, actif peu lisible, pas de rendement intrinsèque.
- Sur du Bitcoin, elle est nulle : pas parce que l'actif n'a pas d'avenir, mais parce que ses drawdowns sont beaucoup plus amples que ceux d'un S&P 500 ou d'un portefeuille bien géré.
Crédit lombard via une banque ou un assureur : pourquoi ça change tout
BS : En France, l'immense majorité des avoirs sont détenus via des assureurs, à travers le fameux contrat d'assurance-vie. Mais le métier d'un assureur, ce n'est pas le crédit. Celui d'une banque, si.
C'est pour ça que les offres de crédit lombard les plus compétitives passent presque toujours par une banque, rarement par un assureur.
Au Luxembourg, la structure change la donne : l'assureur est adossé à un dépositaire, qui est une banque. C'est ce qu'on appelle le triangle de sécurité, qui permet de passer outre la loi Sapin 2. Concrètement, vos actifs sont détenus par une banque, et c'est cette banque qui peut vous accorder le crédit lombard. Un contrat d'assurance-vie français classique ne permet pas cette mécanique de la même façon.
C'est pour ça qu'on associe souvent crédit lombard et contrat d'assurance-vie luxembourgeois. Mais ces contrats ont des minimums d'entrée plus élevés que les contrats français, ce qui explique qu'on parle aussi d'avance sur les contrats français : une solution différente, mais complémentaire.
Crédit lombard ou avance sur assurance-vie : quelle différence ?
BS : Sur un contrat d'assurance-vie français, on ne parle pas de crédit lombard mais d'avance. La loi plafonne la valeur d'avance maximale à 60 %, sans exception. Le taux est uniquement variable : TME (taux moyen des emprunts d'État) plus environ 1 % de marge assureur, soit autour de 3,5 % actuellement (note de Nicolas Chéron : en octobre 2025).
La durée maximale est d'un an, sans possibilité de renouveler : il faut rembourser, quitte à en redemander une autre immédiatement après. L'avance est accessible dès 10 000 €, sans montant minimum.
Le crédit lombard, lui, passe par un contrat luxembourgeois. Il est accessible à partir de 400 000 € en poussant l'assureur et le dépositaire, et plus confortablement à partir d'1 million d'euros. En échange, il est plus souple : taux fixe possible, durée renouvelable, LTV parfois plus élevée selon l'actif.
Le choix dépend donc surtout de votre surface financière et de la durée de votre projet. Pour un besoin ponctuel et court, l'avance suffit très bien. Pour une stratégie patrimoniale dans la durée, le crédit lombard offre plus de flexibilité.
Durée et taux d'un crédit lombard
BS ; La durée maximale légale d'un crédit lombard est de 5 ans. Mais la dette se renouvelle : au bout de 5 ans, vous redemandez un crédit lombard, sans avoir à rembourser le précédent au préalable. C'est un jeu d'écriture, comme l'État qui roule sa dette.
Je recommande à mes clients de privilégier un taux fixe : c'est plus confortable pour bâtir une gestion sur des hypothèses stables. Mais comme la maturité maximale est de 5 ans, ce taux fixe est en réalité rediscuté à chaque roulement. C'est donc un taux fixe qui redevient variable, une fois tous les 5 ans.
Sur la marge, comptez votre taux de référence plus environ 1 %. Ça peut être un peu plus si votre surface financière est réduite, un peu moins si elle est importante. C'est un point qui se négocie.
Deux façons d'utiliser un crédit lombard : projet immobilier ou effet de levier sur le portefeuille
BS : Première utilisation : financer une opération immobilière, par exemple un achat-revente sur 2 ans. Le taux, relativement faible, rend l'opération intéressante si le bien se revalorise. Seule condition : pouvoir revendre et rembourser dans les 5 ans, la durée maximale du crédit.
Deuxième utilisation : leverager directement votre portefeuille. Avec 1 million d'euros, vous empruntez 500 000 € et vous réinvestissez cette somme. Votre portefeuille passe à 1,5 million. Si vous êtes positionné sur des actifs liquides, vous pouvez les revendre pour rembourser, puis en reprendre une autre.
L'avance sur assurance vie française fonctionne pareil, mais avec moins de souplesse : montant plus faible accessible, taux plus élevé, durée d'un an sans roulement. Le crédit lombard, à l'inverse, demande une surface financière plus importante, au moins 400 000 €, mais offre beaucoup plus de souplesse dans la durée.
L'optimisation fiscale du crédit lombard : vivre de son capital sans le sortir de l'enveloppe
BS : Il y a deux façons de vivre de la rente d'un gros contrat d'assurance vie. La première, la plus répandue : retirer chaque année une somme, disons 100 000 € sur un contrat d'1 million. Vous récupérez cet argent, mais vous payez de la fiscalité sur les plus-values retirées, et votre enveloppe diminue d'autant.
La seconde, celle qu'utilisent les patrimoines bien accompagnés : mettre en place une ligne de crédit lombard sans la tirer immédiatement. À la fin de l'année, au lieu de sortir 100 000 € du contrat, vous tirez cette somme sur la ligne de crédit. Votre contrat reste à 1 million. Un découvert n'étant pas un revenu, il n'y a aucune fiscalité sur cette somme. Et les intérêts que vous payez viennent en plus diminuer les plus-values imposables futures du contrat.
Le résultat : pas de fiscalité immédiate, une fiscalité future allégée, et un capital qui continue de générer des intérêts à plein régime. Ce n'est pas un hasard si le marché mondial du crédit lombard pèse aujourd'hui environ 4 400 milliards de dollars par an.
Le principal risque du crédit lombard : l'appel de marge
BS : Le banquier qui vous propose un crédit lombard a un intérêt direct à le faire : il gagne des intérêts sur un risque limité, puisqu'il détient déjà vos actifs en collatéral. Votre conseiller aussi, d'une certaine façon : si vous réinvestissez le crédit dans votre contrat, ses encours, et donc ses honoraires, augmentent mécaniquement. Ça ne veut pas dire que c'est malhonnête. Ça veut dire qu'il faut garder une logique patrimoniale raisonnable, sans pousser le curseur au maximum.
Car le vrai danger, c'est l'appel de marge. Prenons un portefeuille d'1 million avec un crédit de 500 000 €. Si le portefeuille chute sous les 500 000 €, la banque n'a plus assez de collatéral face à sa créance. Soit elle vend une partie du portefeuille sans vous demander votre avis, soit vous devez remettre du cash, soit vous devez vendre certaines lignes pour redonner de la LTV à l'ensemble.
Le problème, c'est que vendre un actif risqué pour passer en cash fait remonter la LTV moyenne pondérée, mais ça revient souvent à vendre au pire moment, en pleine crise, alors que c'est précisément le moment où il ne faut pas vendre.
Quel portefeuille pour faire un crédit lombard sans se mettre en danger ?
BS : Sur les 15 dernières années, un portefeuille 100 % actions a largement surperformé un portefeuille équilibré. Mais sur longue période, ce n'est pas vrai. Un portefeuille actions affiche des extrêmes de distribution à un an entre +53 % et -43 %. Un portefeuille équilibré 60/40, 60 % actions et 40 % obligations affiche des extrêmes entre +35 % et -25 %. Sur longue période, ce dernier vise entre 6 et 10 % de performance annuelle, contre 5 à 11 % pour un portefeuille 100 % actions. L'intervalle de confiance est meilleur, sans sacrifier beaucoup de performance.
C'est pour ça qu'un portefeuille équilibré est préférable pour faire un crédit lombard : la volatilité contrainte permet d'aller chercher une LTV plus confortable, donc un levier plus important, sans se rapprocher de l'appel de marge.
Parts institutionnelles ou parts retail : la marge cachée de votre contrat
BS : Sur un contrat d'assurance-vie classique, vous détenez généralement des parts dites « retail », celles de monsieur ou madame tout le monde. Sur un fonds comme Pictet Premium Brands, qui investit sur des entreprises à fort pricing power, la part retail facture 2,30 % de frais de gestion annuels. Une partie de ces frais rémunère votre conseiller et votre assureur : ce sont les rétrocommissions.
En face, il existe des parts institutionnelles. Sur ce même fonds Pictet, la part institutionnelle facture 0,80 %. La différence, 1,50 point, ne va nulle part d'autre que dans la poche de votre conseiller ou de votre assureur, sans que vous le voyiez.
Sur 20 ans, cet écart représente 150 points de performance cumulée, uniquement liés à l'accès à la part institutionnelle, indépendamment du talent du gérant. L'accès direct à cette part institutionnelle chez Pictet demande 10 millions d'euros. Mais un cabinet qui agrège du volume auprès de plusieurs clients peut négocier cet accès à des niveaux bien plus bas : chez Auguste Patrimoine, dans 95 % des cas, on parvient à donner accès à la part institutionnelle à nos clients qui ont des contrats compatibles.
L'offre crédit lombard d'Auguste Patrimoine
Sur un contrat d'assurance-vie français : valeur d'avance maximale de 60 %, taux variable uniquement, frais tout inclus de 0,89 %, univers ETF, fonds ou mix des deux.
Sur un contrat d'assurance-vie luxembourgeois, de 400 000 € à 1 million d'euros : crédit lombard jusqu'à 70 % sur un portefeuille classique, taux fixe ou variable, frais de 1,35 % par an (conseil, assureur, dépositaire), accès aux parts institutionnelles. Au-delà d'1 million d'euros, les conditions se discutent au cas par cas.
Si vous voulez en discuter, vous pouvez prendre rendez-vous avec Auguste Patrimoine. Les échanges et les rendez-vous ne sont pas facturés.
Questions fréquentes sur le crédit lombard
Peut-on nantir un portefeuille chez un autre établissement que la banque prêteuse ?
En général non, sauf à partir d'une surface financière très importante, au moins 10 millions d'euros. La banque préfère détenir directement vos avoirs plutôt que d'avoir une délégation de créance, et ça crée aussi de la rétention client.
Le crédit lombard a-t-il une durée limite au Luxembourg ?
La maturité maximale est de 5 ans, mais la dette se renouvelle à l'infini. Seul le taux fixe est redéfini à chaque roulement.
Quelle liquidité sur les obligations en direct ?
Elle reste très bonne, mais le marché obligataire fonctionne de gré à gré : il faut passer par un échange par bloc auprès d'une contrepartie, pas par un carnet d'ordres comme sur une action cotée. Ça prend un peu plus de temps, mais la liquidité se trouve toujours, avec un léger spread.
Peut-on faire un crédit lombard sur un PER ?
Oui, c'est possible, même si c'est peu répandu. Auguste Patrimoine l'a déjà fait avec un partenaire.
Peut-on faire un crédit lombard sur un PEA à 400 000 € ?
Ce point reste à vérifier au cas par cas selon les établissements du marché.
À partir de quel montant est-on éligible ?
L'avance sur assurance vie française est accessible dès 10 000 €. Le crédit lombard démarre à 400 000 €.
Ce qu'il faut retenir avant de se lancer
Le crédit lombard n'est pas contradictoire avec le fait de diversifier son patrimoine entre ETF, obligations, cryptos ou private equity. C'est une autre façon d'utiliser ce que vous avez déjà construit : nantir une partie de vos actifs pour augmenter la taille de vos investissements, une pratique que les familles les plus riches utilisent depuis longtemps et qui se démocratise. Prenez rendez-vous avec Auguste Patrimoine pour étudier votre situation.
En collatéral d'un crédit lombard, privilégie un portefeuille équilibré plutôt que 100 % actions pour augmenter ta loan to value et limiter le risque d'appel de marge. Vérifie systématiquement si si tu détiens des parts institutionnelles et non pas des parts retail sur tes fonds, plus chères en frais. L'écart de frais, à lui seul, peut représenter 150 points de performance sur 20 ans, sans lien avec le talent du gérant.
Ma lettre pour décrypter les marchés financiers
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
40K+ investisseurs suivent ma newsletter
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
& responsabilité
Les contenus proposés visent à partager des analyses et des clés de compréhension. Ils ne constituent pas des conseils en investissement, juridiques ou financiers. Chaque décision relève de la responsabilité de l’utilisateur.
& affiliation
Certains contenus, liens ou recommandations présents sur ce site peuvent faire l’objet de partenariats ou de programmes d’affiliation.
Cela signifie que l’éditeur peut percevoir une commission en cas d’action réalisée via ces liens, sans coût supplémentaire pour l’utilisateur. Ces partenariats n’influencent pas l’indépendance éditoriale ni les opinions exprimées.
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
73K+ investisseurs suivent ma newsletter