Sommaire


La règle des 4 % de William Bengen, confirmée par la Trinity University, ne tient que sur la Bourse américaine : Wade Pfau et une étude de 2025 sur 38 pays montrent un taux sûr bien plus bas, 1,25 % en France. Nicolas Chéron explique pourquoi le risque de séquence, les impôts et la psychologie du rentier rendent cette promesse dangereuse.
Ce que tu vas apprendre :
- Pourquoi la règle des 4 % de Bengen ne fonctionne que dans 4 pays sur 17 selon Wade Pfau
- Comment le risque de séquence des rendements ruine Jean-Michel alors que Jacqueline DCA finit avec 750 000 €
- Pourquoi le taux de réussite tombe à 36 % sur 50 ans selon Vanguard
- Comment l'aversion à la perte de Kahneman et la peur de manquer paralysent les rentiers
- Pourquoi l'expérience de Christopher Hsee montre qu'on est plus heureux occupés que rentiers inactifs
Vous connaissez la règle des 4 % ? C'est devenu le Graal de toute une génération qui cherche « la liberté financière ».
Il y a même une formule magique : « à partir du moment où votre capital boursier vaut 25 fois vos dépenses annuelles, vous êtes libre. » Par exemple, si vous dépensez 30 000 € par an, il vous faudrait 750 000 € de capital. À partir de ce montant : à vous les vacances, à vous les cocktails, et fini la rat race.
Le souci, c'est que ce chiffre de 4 % vient d'une étude de 1994, calculée sur des données passées, et sur la seule Bourse américaine. Quand on confronte cette étude au reste du monde, à la durée d'une vraie vie, aux impôts, et surtout à votre cerveau... il ne reste plus grand-chose de cette promesse.
On va voir pourquoi cette règle des 4 % est un mirage auquel vous ne devez surtout pas vous accrocher si vous souhaitez devenir rentier. Car si vous la prenez comme une garantie, elle risque bien de vous ruiner.
Le vrai chiffre
Remontons à la source. En 1994, un conseiller financier américain, William Bengen, se pose une question : combien peut-on retirer chaque année sans jamais ruiner son portefeuille ?
Il prend l'historique de la Bourse américaine depuis 1926, un portefeuille moitié actions moitié obligations, et il calcule son chiffre. 4 %. Sur 30 ans, un investisseur peut retirer 4 % de son portefeuille chaque année sans finir ruiné.
Quelques années plus tard, trois professeurs de la Trinity University, au Texas, confirment l'étude : 4 % de retrait, ça tient dans 95 % des cas sur 30 ans. La légende des 4 % est née.
Sauf qu'il y a quelque chose que beaucoup de personnes ont oublié avec le temps : données américaines, Bourse américaine, siècle américain. Et le jour où un chercheur a testé la même règle ailleurs qu'en Amérique, le château de cartes s'est effondré.
En 2010, Wade Pfau reprend la méthode de Bengen, mais sur 17 pays développés, avec plus d'un siècle de données. Il a titré son étude : « La fin de la règle des 4 % ? ». D'après ses recherches, sur 17 pays développés, le 4 % n'a tenu que dans 4 pays. En France, le taux réellement soutenable tombait à 1,25 %. Et au Japon, c'était même 0,47 %.

Et l'étude la plus récente enfonce le clou. En 2025, quatre chercheurs publient dans le Journal of Pension Economics and Finance une analyse sur 38 pays, qui intègre en plus la durée de vie réelle des gens. Parce que oui, on vit de plus en plus longtemps.
Leur taux vraiment sûr, pour un couple : 2,3 %. Appliquée au monde entier, la règle des 4 % mène à la ruine presque une fois sur cinq.
Pourquoi un tel écart ? Parce que les États-Unis, c'est le pays qui a gagné le siècle. Sur plus de cent ans, leur Bourse a rapporté 6,5 % par an au-dessus de l'inflation, contre 4,3 % pour le reste du monde. Les principales raisons pour lesquelles ça n'a pas marché ailleurs, ce sont les deux guerres mondiales et les hyperinflations, en Europe surtout.
Et puis, il y a un invité surprise qu'on oublie toujours dans ce calcul : l'État. Le 4 %, c'est du brut. En France, vos plus-values sont taxées à 31,4 %. Et il y a la taxe PUMa pour les rentiers. Beaucoup oublient ces taxes, mais ça change les calculs.
Donc, à la louche, vous devez au mi-ni-mum ajouter 30 % à votre patrimoine nécessaire pour être rentier. Et malheureusement, ce n'est pas le seul piège dans lequel on peut tomber.
Le piège de la séquence et de la durée
Imaginez deux personnes qui partent à la retraite au même âge. Même capital, même rendement moyen, et 30 ans de rente à financer devant eux. L'une peut finir riche, l'autre peut finir à 0. Vous savez pourquoi ?
L'ordre dans lequel les bonnes et les mauvaises années sont arrivées. Et ça porte un nom : le risque de séquence des rendements. Un mécanisme bien mal compris chez les rentiers.
Quand vous gardez une somme investie, en phase de capitalisation, l'ordre des rendements n'a aucune importance. Faire -50 % puis +100 %, ou l'inverse, vous arrivez au même résultat. Mais dès que vous retirez de l'argent pour vivre, les choses changent drastiquement.
On va faire un exemple caricatural avec Jean-Michel et Jacqueline DCA. Les deux partent avec un million d'euros, les deux retirent 500 000 € dans l'année.
Jacqueline tombe sur une excellente première année, +100 %. Son portefeuille monte à deux millions, elle retire ses 500 000 €, il lui reste un million et demi. Ensuite, malheureusement, le marché fait -50 %, et elle finit à 750 000 €.
Jean-Michel, lui, a la même performance, mais dans l'autre sens. D'abord -50 %. Son million tombe à 500 000 €. Il retire ses 500 000 €, et il lui reste donc 0 € sur son compte. Le rebond du marché de 100 %... ça ne lui sert à rien. On ne fait pas remonter un compte vide.

En tant que rentier, le timing décide de votre avenir, et vous ne le contrôlez pas.
Et là-dessus se greffe un deuxième problème : la durée. Le 4 %, je le rappelle, c'est un taux calculé pour 30 ans, avec des données passées.
Un jeune qui rêve d'être rentier à 45 ans, lui, doit tenir 40, voire 50 ans. Et d'après les prévisions d'une étude de Vanguard de 2021, le taux de réussite du 4 % tombe à 53,7 % sur 40 ans et 36 % sur 50 ans. Vous vous voyez partir à la retraite en sachant que vous avez 2 chances sur 3 de finir ruiné ? Moi non.
Alors oui, depuis, on a eu l'IA qui est une révolution, Vanguard a été un peu pessimiste. Mais la règle des 4 % suppose tout de même que la Bourse continue de monter comme avant. Or aujourd'hui, le marché américain est cher. Très cher. L'indicateur de Robert Shiller, le CAPE ratio, qui tente de mesurer la cherté relative du marché à long terme, est à 42, juste sous son record de l'an 2000, l'année d'avant l'éclatement de la bulle Internet.
On va peut-être refaire 13 % par an comme la décennie écoulée. Je ne dis pas que ça ne va pas se reproduire. Mais miser sa retraite sur l'idée que les dix prochaines années seront aussi belles que les dix dernières, ça me paraît bien optimiste.
Certains vont peut-être vouloir me dire : « en cas de krach, on n'est pas obligé de retirer pareil, on s'adapte, on réduit nos dépenses ». C'est vrai. C'est même la meilleure parade qui existe. Mais réfléchissez à ce que ça veut dire concrètement. Vous n'êtes plus le rentier « tranquille ». Et qu'est-ce que vous décidez d'arbitrer ?
Vous ne partez plus en vacances ? Vous ne faites plus de restos ? Vous annulez votre abonnement à la salle de sport ? Vous devez dire non à l'école de commerce de vos enfants ?
Je sais, c'est un peu rude ce que je dis, mais en gros, vous allez regarder les marchés avec la boule au ventre, parce que cette fois, il n'y a plus de salaire derrière pour amortir. Et ça nous amène au piège le plus puissant de tous. Votre cerveau.
Le piège émotionnel
Pendant 20, 30, 40 ans, vous avez entraîné votre cerveau à faire une seule chose : épargner, et regarder le chiffre de votre patrimoine monter. Chaque mois, un peu plus. C'est devenu un réflexe, presque une fierté.
Le jour où vous devenez rentier, on vous demande l'exact inverse : voir peut-être ce chiffre baisser, mois après mois, sans le salaire qui vous rassurait. Et ça, votre cerveau le supporte extrêmement mal.
La première raison, c'est notre aversion à la perte. Vous connaissez probablement le prix Nobel Daniel Kahneman, qui a prouvé qu'une perte fait à peu près deux fois plus mal qu'un gain équivalent ne fait plaisir.
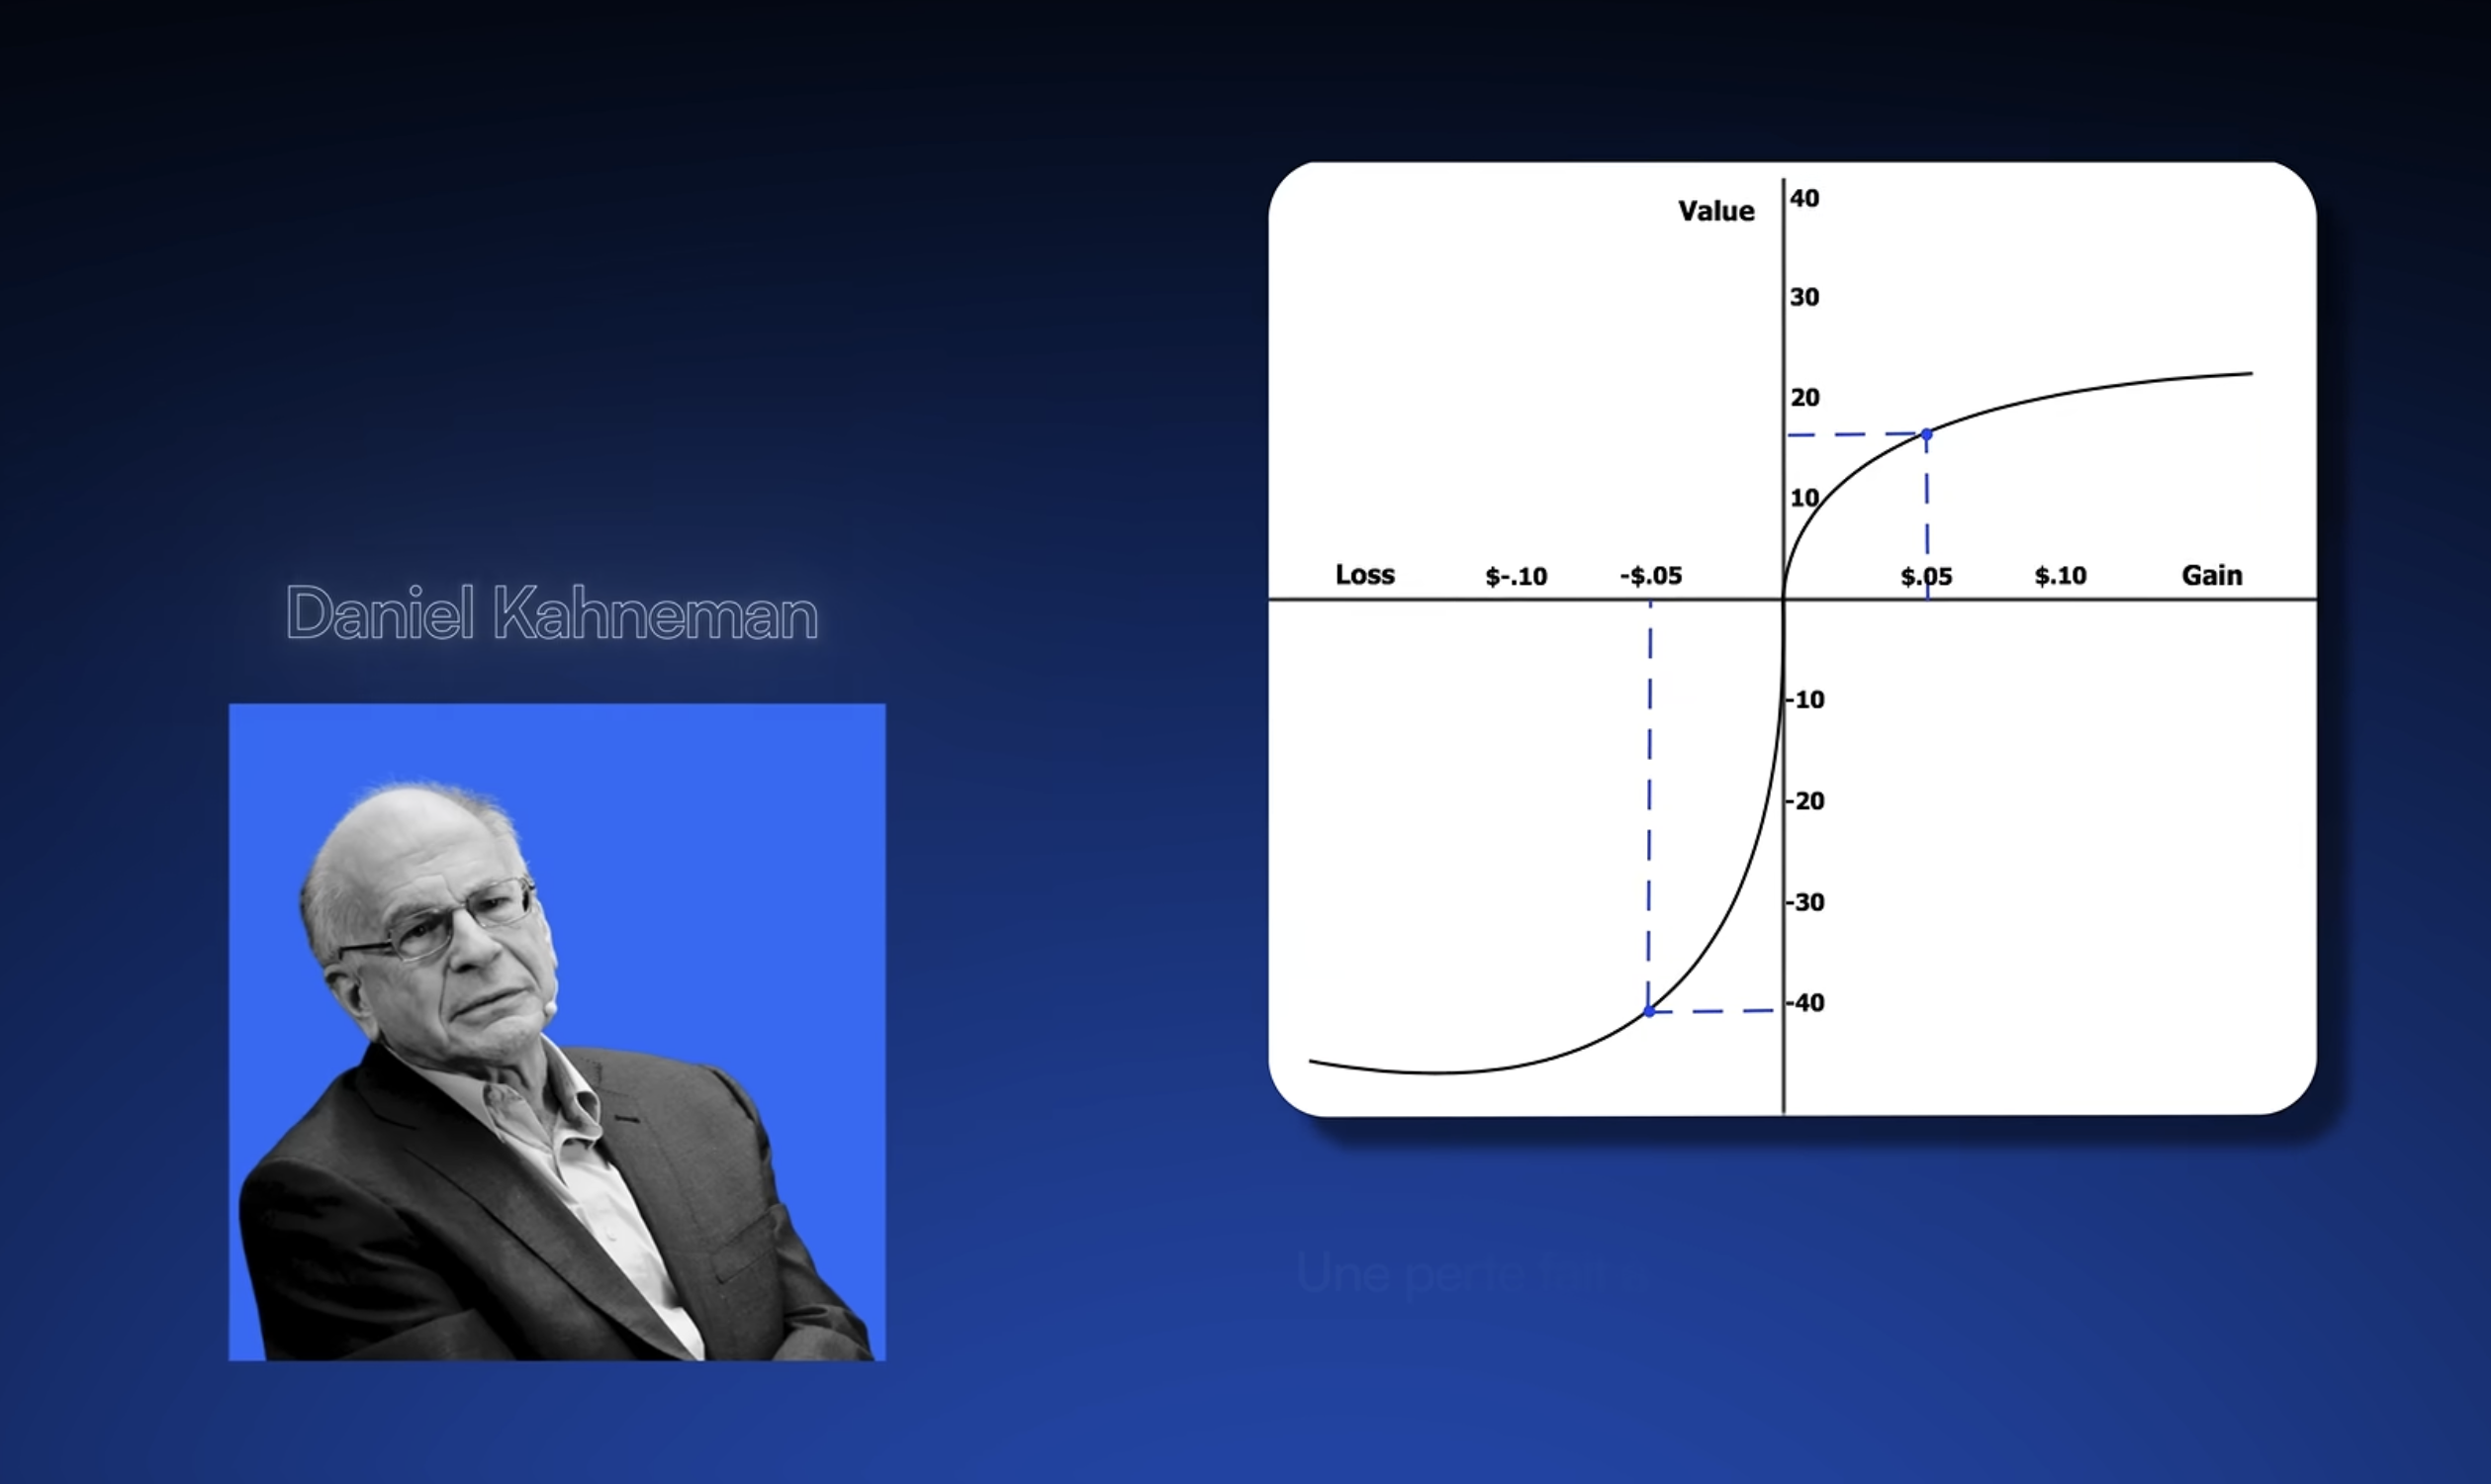
En phase d'épargne, une baisse, c'est désagréable, mais vous avez votre salaire et le temps devant vous. En phase de retrait, la même baisse vous serre la gorge, parce que c'est votre sécurité qui fond, et il n'y a plus rien derrière pour vous rattraper.
La deuxième raison, c'est la peur de manquer. En 2026, une étude de l'assureur Allianz montre que 67 % des Américains ont plus peur d'épuiser leur argent que de mourir. Vous avez bien lu. Plus peur de manquer d'argent que de mourir.
Le résultat, c'est que les gens n'osent pas dépenser leur capital. L'institut américain EBRI a suivi des retraités pendant vingt ans : ceux qui sont partis avec plus de 500 000 dollars n'en ont dépensé que 12 %. En vingt ans. Un tiers des retraités ont même continué à s'enrichir une fois à la retraite. La plupart sont morts presque aussi riches qu'au premier jour, après s'être privés toute leur vie de rentier.
D'ailleurs, un fait assez intéressant que j'ai découvert lors de mes recherches, qui vient d'une étude menée par Towers Watson sur 26 000 personnes : à patrimoine et santé égaux, les retraités qui touchent une rente certaine sont bien plus souvent « très satisfaits » que ceux qui vivent sur leur portefeuille de rentiers.
Au fond, le rentier a beau avoir le capital, c'est dans sa tête que ça coince.
Mettons-nous une seconde à la place du rentier de 45 ans. Le marché plonge de 30 %. Son capital, sa seule source de revenus, perd un tiers en quelques mois. Forcément, il aura cette petite voix qui lui dira : « et si ça ne remontait pas ? ».
Même quand le plan fonctionne sur le papier, beaucoup de rentiers vivent paralysés par la peur de voir leur capital disparaître. Mathématiquement, ils ont gagné la liberté financière, et ils n'osent pas s'en servir. Et c'est ce qui pose une question bien plus grande que l'argent.
La fausse idole
Je vois beaucoup de jeunes de 20 ans qui veulent déjà devenir rentiers, alors qu'ils viennent à peine de commencer à travailler. Je les comprends, d'une certaine façon. Dans le monde, d'après l'organisation Gallup, seulement 20 % des salariés se disent vraiment engagés dans leur travail.
Mais il y a un piège. Quand on déteste son travail, on croit que la solution, c'est d'arrêter de travailler. Sauf que le plus souvent, ce qu'on déteste, c'est notre travail à nous. Pas le fait de travailler. Et fuir vers la « liberté financière à tout prix » repose sur une erreur psychologique.
On l'appelle l'« arrival fallacy » : l'illusion qu'une fois l'objectif atteint, on sera enfin heureux. C'est Tal Ben-Shahar, qui enseignait à Harvard dans les domaines de la psychologie positive et du leadership, qui a popularisé ce concept.
Malheureusement, ce n'est pas le cas. Une fois l'objectif atteint, l'euphorie retombe, et on recommence à courir après autre chose. Pour notre bonheur, on sous-estime totalement notre besoin naturel d'être occupé.
Un chercheur de l'université de Chicago, Christopher Hsee, l'a montré dans une expérience devenue célèbre. En 2010, il a fait une expérience toute bête avec des étudiants.
Ils remplissent un questionnaire, puis ils ont un quart d'heure à patienter avant le questionnaire suivant. Pour rendre leur copie, deux options. Soit ils la déposent juste devant la porte, et ils attendent le reste du temps assis, sans rien faire. Soit ils vont la déposer plus loin, un quart d'heure de marche aller-retour. Et dans les deux cas, une friandise les attend au point de dépôt.

Résultat : quand c'est la même friandise des deux côtés, la majorité choisit de déposer leur questionnaire devant la porte. Logique. Pourquoi marcher pour rien ?
Sauf que quand les chercheurs proposent une friandise différente au bout du trajet, une autre marque, tout aussi banale, là, beaucoup plus d'étudiants se mettent en marche. Un prétexte, même minable, suffit à nous mettre en mouvement.
Et le plus intéressant : à la fin, ceux qui ont marché se déclarent plus heureux que ceux qui ont attendu. Les chercheurs ont même refait le test sans laisser le choix, en assignant chacun à une option. Même verdict. Occupés, même de force, on est plus heureux. Mais notre cerveau a besoin d'une raison pour s'activer.
Pour beaucoup de gens, le travail donne une structure et une raison de se lever. Enlevez-le sans rien mettre à la place, et vous tombez dans l'inaction, qui est l'état que les gens choisissent par défaut, et celui qui les rend le plus malheureux.
Alors qu'est-ce qui rend vraiment heureux, sur une vie entière ? D'après les études, avoir plus d'argent fait partie des choses qui nous sortent de l'angoisse financière constante et qui augmentent le bonheur.
Mais si on veut une réponse plus large, on a cette étude de Harvard qui a suivi les mêmes personnes pendant 85 ans. C'est, à ma connaissance, la plus longue étude jamais menée. Et ce qui nous garde heureux et en bonne santé, c'est avant tout la qualité de nos relations.
Or le travail, pour la plupart des gens, c'est le premier endroit où l'on a des relations, un statut, le sentiment de servir à quelque chose. Le supprimer d'un coup, sans rien construire à la place, c'est se couper de choses qui comptent fortement.
Attention, je ne dis pas qu'il faut s'accrocher à un travail qui vous détruit. Un boulot subi, toxique, ça use et ça rend malade, c'est documenté aussi. Et une retraite choisie, active, entourée, c'est merveilleux.
Le bon objectif, c'est d'arriver à un point où vous choisissez à quoi vous consacrez vos journées.
Alors investissez, sérieusement, régulièrement, toute votre vie, pour ne jamais dépendre uniquement de l'État. Le plus simple pour ça, c'est un plan d'investissement programmé chez mon partenaire Trade Republic.
Et si un jour vous obtenez « la liberté financière », gardez une activité qui compte pour vous et continuez à voir vos proches. Une fois la case de l'argent cochée, ce sont avant tout vos relations qui vous amèneront le réel bonheur à long terme.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : L'erreur fatale des rentiers
Ma lettre pour décrypter les marchés financiers
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
40K+ investisseurs suivent ma newsletter
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
& responsabilité
Les contenus proposés visent à partager des analyses et des clés de compréhension. Ils ne constituent pas des conseils en investissement, juridiques ou financiers. Chaque décision relève de la responsabilité de l’utilisateur.
& affiliation
Certains contenus, liens ou recommandations présents sur ce site peuvent faire l’objet de partenariats ou de programmes d’affiliation.
Cela signifie que l’éditeur peut percevoir une commission en cas d’action réalisée via ces liens, sans coût supplémentaire pour l’utilisateur. Ces partenariats n’influencent pas l’indépendance éditoriale ni les opinions exprimées.
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
73K+ investisseurs suivent ma newsletter