Retraites françaises : le déficit que personne ne voit
Sommaire


Le déficit officiel des retraites françaises est de 5 milliards d'euros selon le COR. Nicolas Chéron consolide les comptes comme le ferait une entreprise et retrouve le calcul de Jean-Pascal Beaufret : le trou réel atteint 87 milliards, financé par l'emprunt, soit plus de la moitié du déficit de la France.
Ce que tu vas apprendre :
- Comment fonctionne la retraite par répartition, de 4,7 cotisants par retraité en 1960 à 1,79 aujourd'hui
- Comment la CSG, la CRDS et la TVA affectée ont brouillé la frontière entre impôts et cotisations depuis 1990
- Pourquoi l'État « cotise » 82 % pour un fonctionnaire et 126 % pour un militaire, via le CAS Pensions
- Comment Jean-Pascal Beaufret arrive à 87 milliards de déficit réel, confirmé par une commission d'enquête et la Cour des comptes
- Pourquoi la dette à 118 % du PIB et des taux à 3,8 % rendent cet emprunt impossible à prolonger
5 milliards d'euros.
C'est le déficit « officiel » du système de retraites français d'après le dernier rapport du Conseil d'orientation des retraites, le fameux COR, publié en juin 2026.
C'est le chiffre de tous les plateaux télé, de tous les débats, de toutes les tribunes. Et posé comme ça... en réalité, 5 milliards de déficit, « ça va ».
Pour vous donner un ordre de grandeur : en 2025, la France avait environ 1 560 milliards de recettes, et a dépensé 1 710 milliards. Les 150 milliards de différence (le déficit) ont été financés par de l'emprunt. Donc 5 milliards, sur 1 710 milliards de dépenses publiques, ça fait seulement 0,3 %.
Une petite réforme par-ci, un petit impôt sur les riches par-là, et on n'en parle plus.
Le problème, et je pense que vous le sentez au fond de vous, c'est que ce chiffre ne représente pas du tout la réalité. Avec l'aide de mon équipe, on a enquêté. On a passé des dizaines d'heures dans des rapports : celui du COR, ceux des commissions d'enquête, les comptes de la Sécurité sociale. On a écouté des experts et décortiqué des interviews.
Et ce qu'on a découvert, c'est que lorsqu'on consolide les comptes des retraites, comme le ferait n'importe quelle entreprise, le trou ne fait pas 5 milliards. Il fait 87 milliards. 17 fois plus. Les retraites, c'est plus de la moitié du déficit de la France.
On va donc voir ensemble comment on en est arrivé là, d'où vient l'argent des pensions, par quels tuyaux il passe, et pourquoi le débat public repose sur le mauvais chiffre depuis des décennies. Il y avait tellement de choses à dire que j'ai décidé de séparer cette série en deux épisodes. Ce premier épisode porte sur le diagnostic. Parce que sans un bon diagnostic, on ne réglera jamais le problème des retraites.
Le tuyau de 1945
Commençons par la base : quand on « cotise pour sa retraite », où va l'argent ?
Prenons Marie. Marie gagne le salaire médian du privé : 2 190 € nets par mois d'après l'INSEE. Cela donne environ 2 800 € bruts.
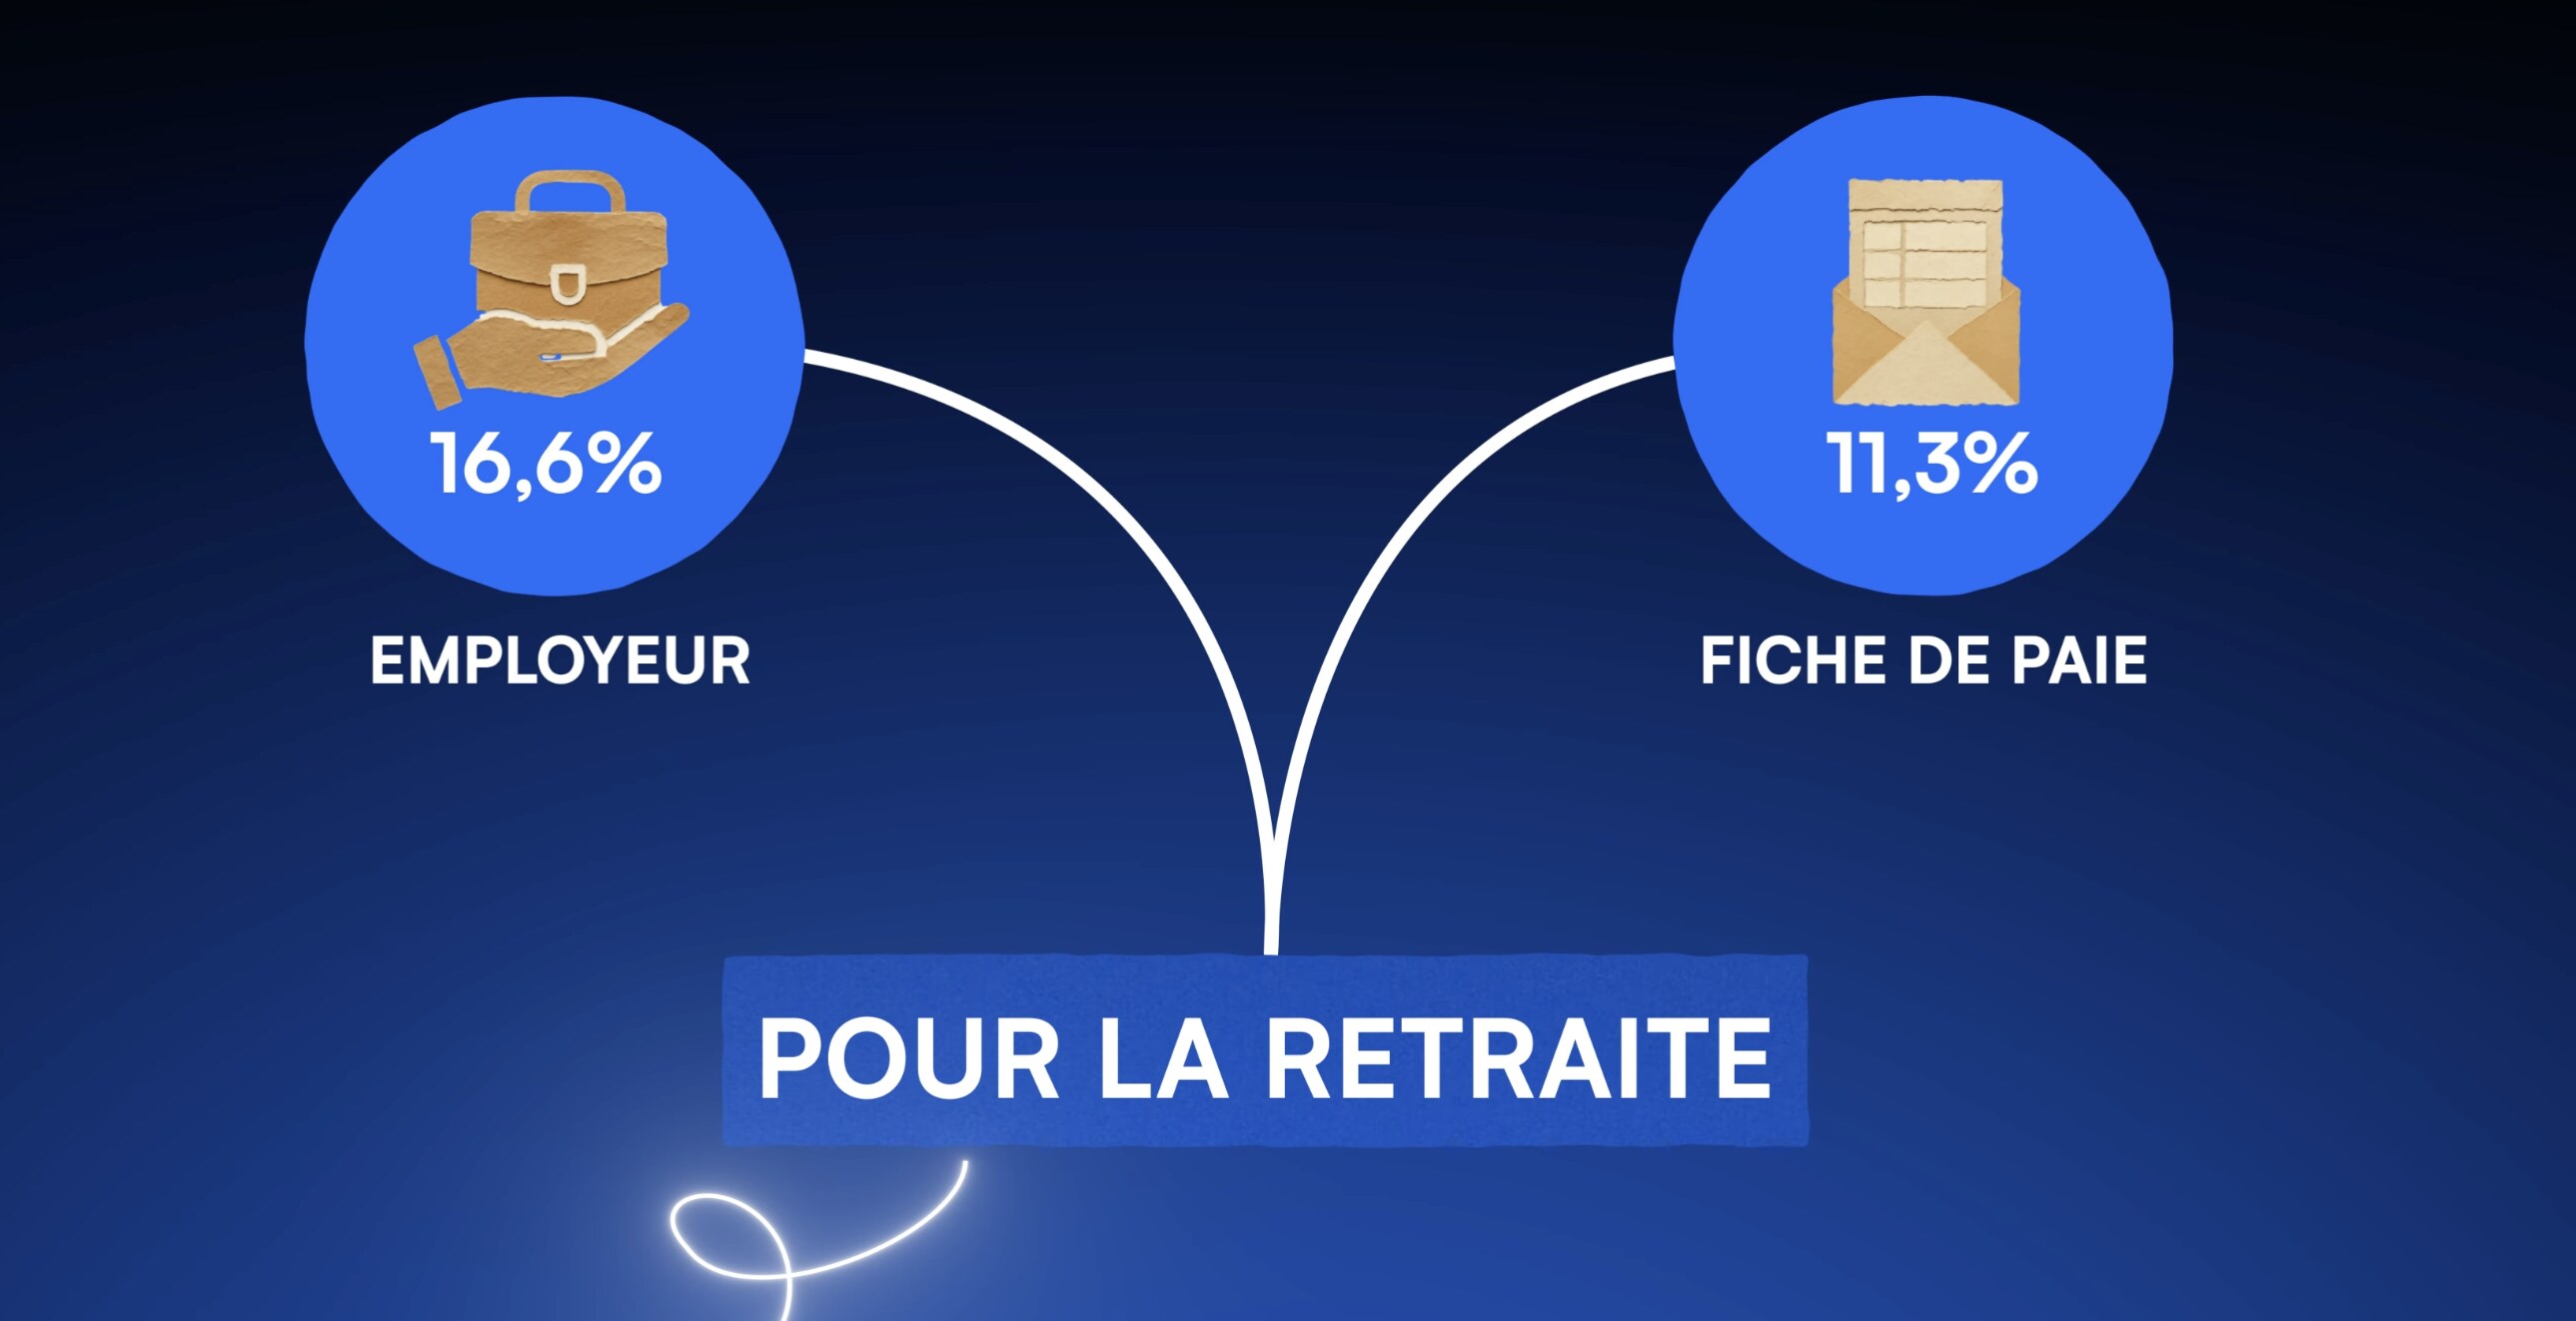
Chaque mois, près de 28 % de ce brut partent pour la retraite : environ 11,3 % (315 €) prélevés sur sa fiche de paie, et 16,6 % (465 €) payés en plus par son employeur. 780 € par mois, au total.
Dans la tête de Marie, comme dans celle de beaucoup de Français, cet argent est mis de côté quelque part. Un compte à son nom, qui grossit année après année, et qu'on lui reversera le moment venu.
Sauf que ce compte n'existe pas. Il n'a jamais existé.
Les 780 € de Marie sont versés directement à Jean-Michel, retraité. C'est ce qu'on appelle le système par répartition. Ce n'est pas un réservoir, c'est un tuyau : l'argent des actifs le traverse chaque mois et ressort chez les retraités.
« Cotiser », en France, ça veut dire accepter un contrat social : vous payez les pensions de vos aînés aujourd'hui, avec la promesse que les générations suivantes paieront la vôtre demain.
Ce contrat social date de 1945, et c'est un choix brillant pour l'époque. La France sort de la guerre, l'épargne des ménages vient d'être ravagée par l'inflation, et les vieux sont massivement pauvres. Le système par répartition a drastiquement élevé leur niveau de vie.
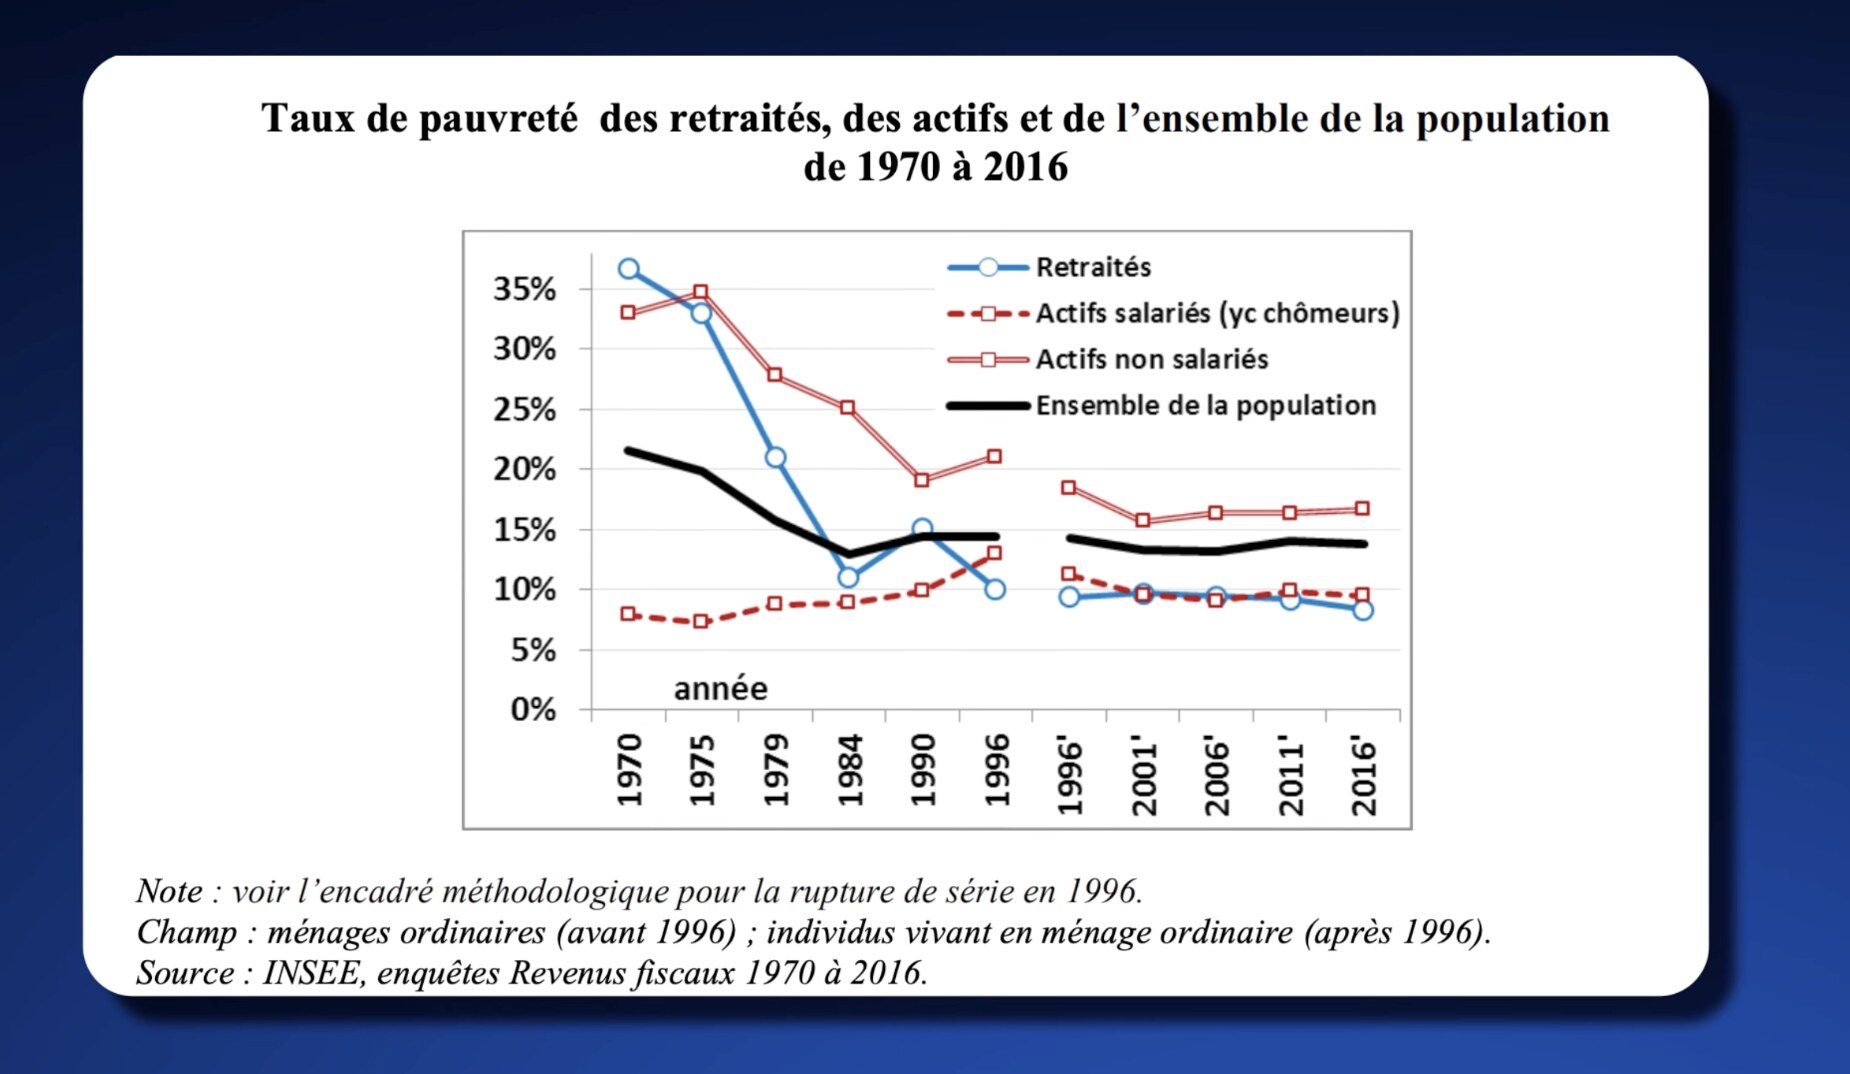
Et ça a marché au-delà de toute espérance. En 1970, encore, près d'un retraité sur trois vivait sous le seuil de pauvreté. Aujourd'hui, c'est environ un sur dix. Un des meilleurs scores d'Europe. Le retraité français vit désormais avec un niveau de vie équivalent à celui du reste de la population, quasiment un cas unique dans l'OCDE, où la moyenne est à 88 %.
Retenez ça, parce que c'est très important. Sur le papier, le système par répartition est une belle réussite sociale.
Le problème, c'est qu'un tuyau n'a pas de réserve. Ce contrat social tient à une seule condition : qu'il entre en permanence assez d'eau en amont.
Et c'est là que ça se complique.
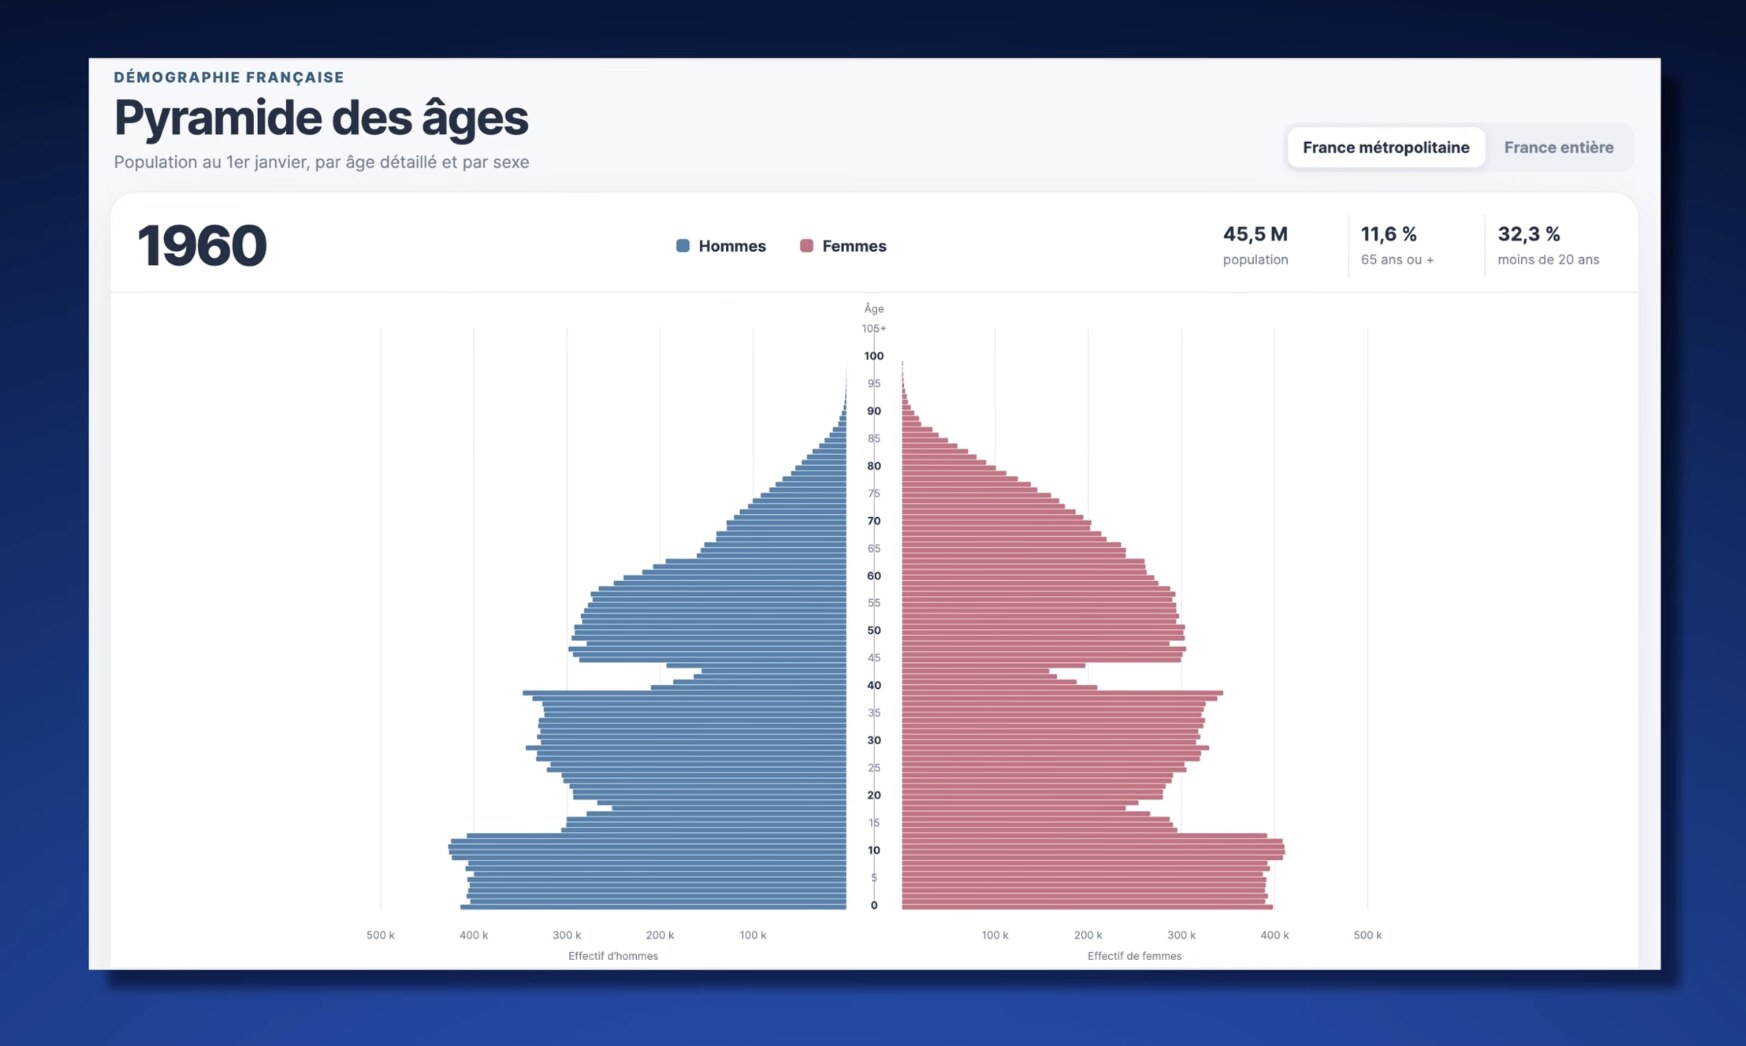
En 1960, la France comptait 4,7 cotisants pour financer 1 retraité. Aujourd'hui, c'est 1,79 actif par retraité. Et d'après le COR, on file vers 1,4 d'ici 2070.
Si on prend la pyramide des âges de notre pays à partir des données de l'INSEE, en 1960, la France ressemblait effectivement à une vraie pyramide, large en bas. Aujourd'hui, c'est plutôt l'inverse. On tend vers une toupie posée sur sa pointe.
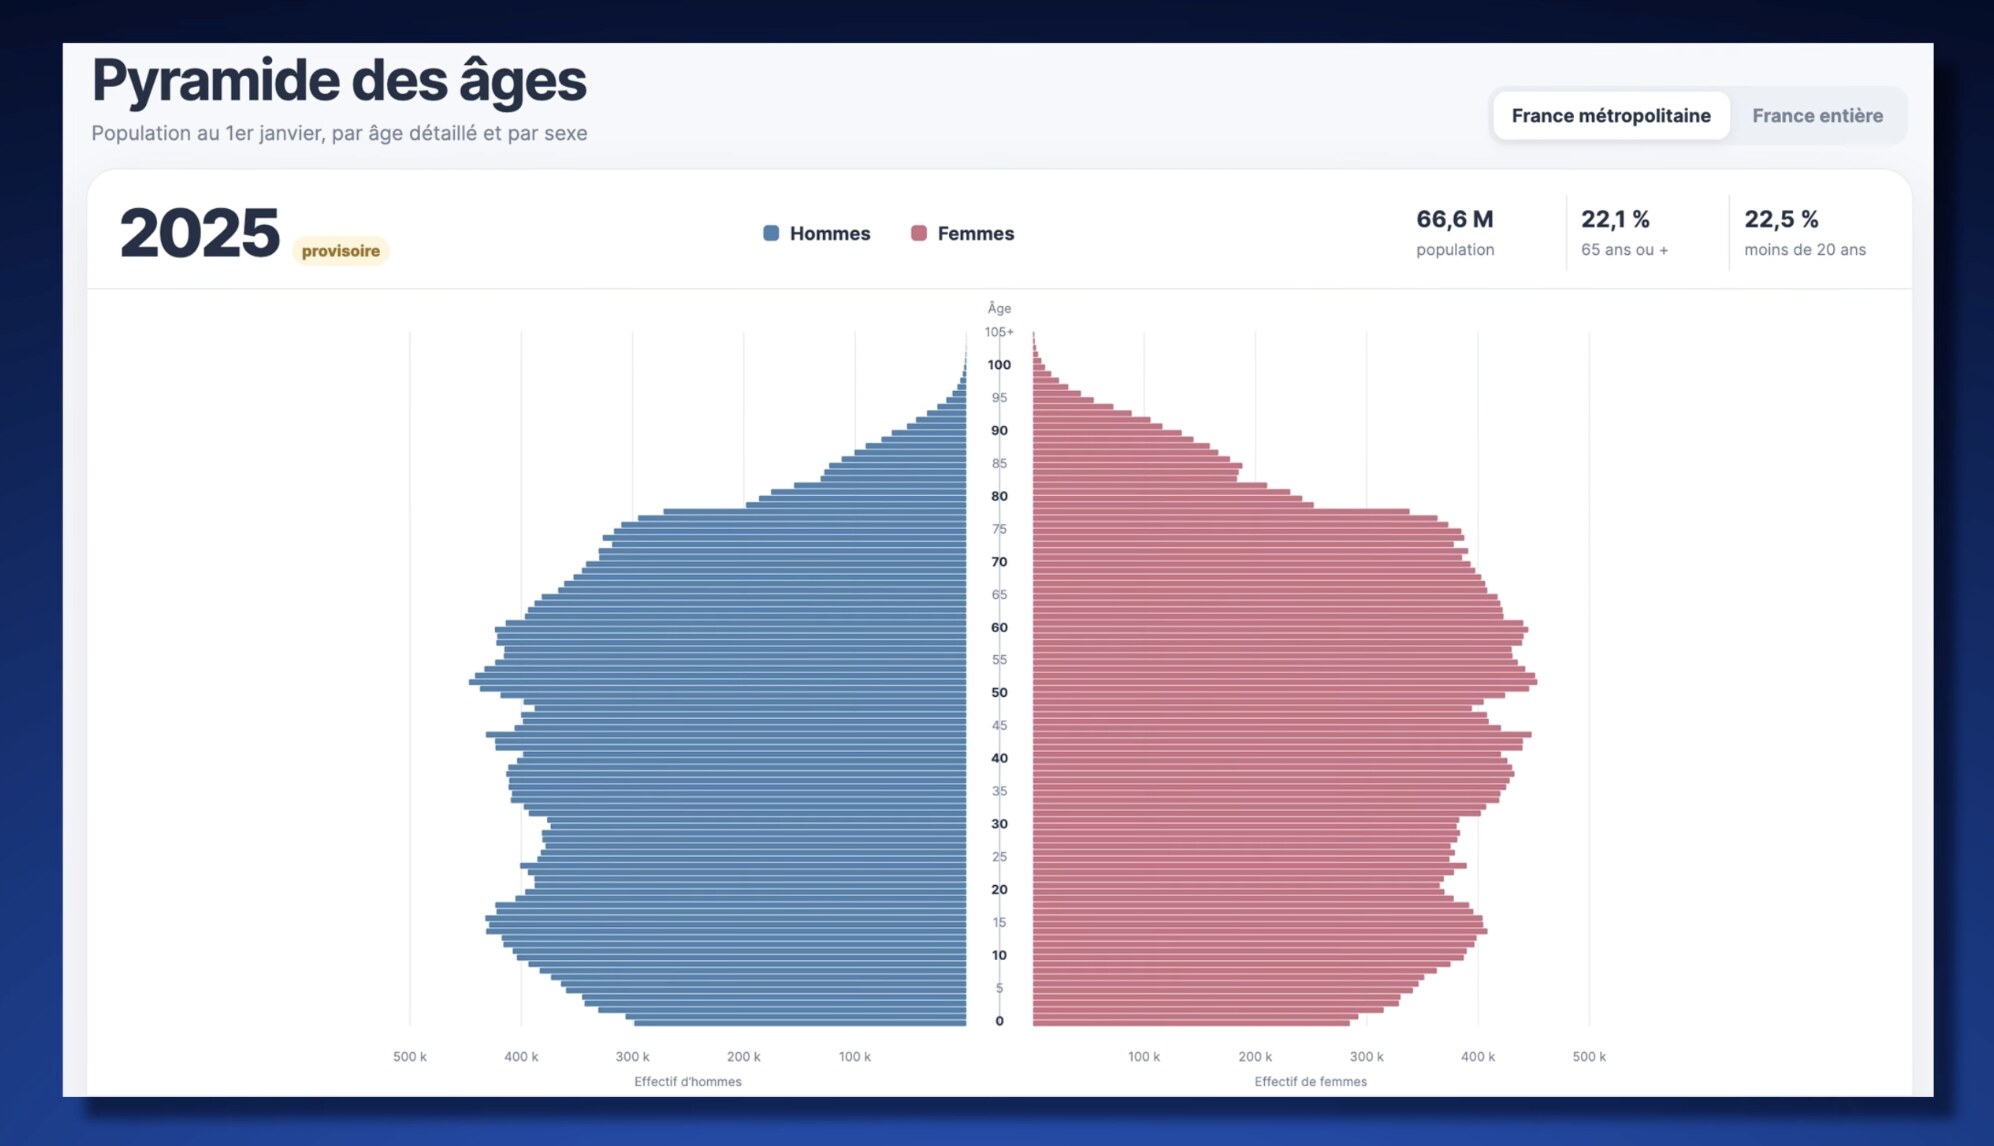
Et le dernier bilan démographique donne un peu le tournis. Seulement 645 000 naissances en 2025. C'est un quart de moins qu'en 2010. En 2025, pour la première fois depuis 1945, la France a enregistré plus de décès que de naissances.
Et le problème, c'est qu'en face, on a près de 800 000 personnes qui partent à la retraite chaque année.
Pendant ce temps, à l'autre bout du tuyau, les pensions durent aussi plus longtemps.
En 1950, un homme qui atteignait 65 ans vivait encore 12 ans en moyenne. Aujourd'hui, 20 ans. Les Français passent plus de temps à la retraite que la quasi-totalité de l'OCDE : 23,3 ans pour les hommes, 26,1 ans pour les femmes. Et je le dis sans aucune ironie : vivre vieux, à la retraite et en bonne santé, c'est, sur le papier, une victoire de civilisation.
Simplement, le contrat de 1945 a été conçu pour des retraites de 12 ans financées par presque 5 actifs. Il doit aujourd'hui payer des retraites de 25 ans financées par moins de 2 actifs. Et peu importe un éventuel rebond des naissances : un bébé né demain matin commencera à cotiser vers 2045. Le trou des 20 prochaines années est déjà écrit dans la pyramide.
C'est d'ailleurs pour ça que je vous conseille de vous constituer, en parallèle, un capital à votre nom, par exemple avec un plan d'investissement programmé chez mon partenaire Trade Republic.
Donc. On a moitié moins de cotisants, des pensions deux fois plus longues... et pourtant, chaque mois, les pensions de 17 millions de retraités tombent. À l'heure, sans exception, depuis des décennies.
Ce n'est pas seulement grâce à la hausse de la productivité. Quelqu'un met la différence.
Et pour comprendre qui, il faut d'abord comprendre les règles du jeu.
Deux étiquettes devenues illisibles
En 2025, la France a perçu environ 1 560 milliards d'euros de recettes. Sur ces 1 560 milliards, plus de 80 % provenaient des prélèvements obligatoires.
Ces prélèvements obligatoires, c'est un immense pot commun, alimenté par la TVA, l'impôt sur le revenu, les cotisations, la CSG, les impôts locaux, et des dizaines de taxes.
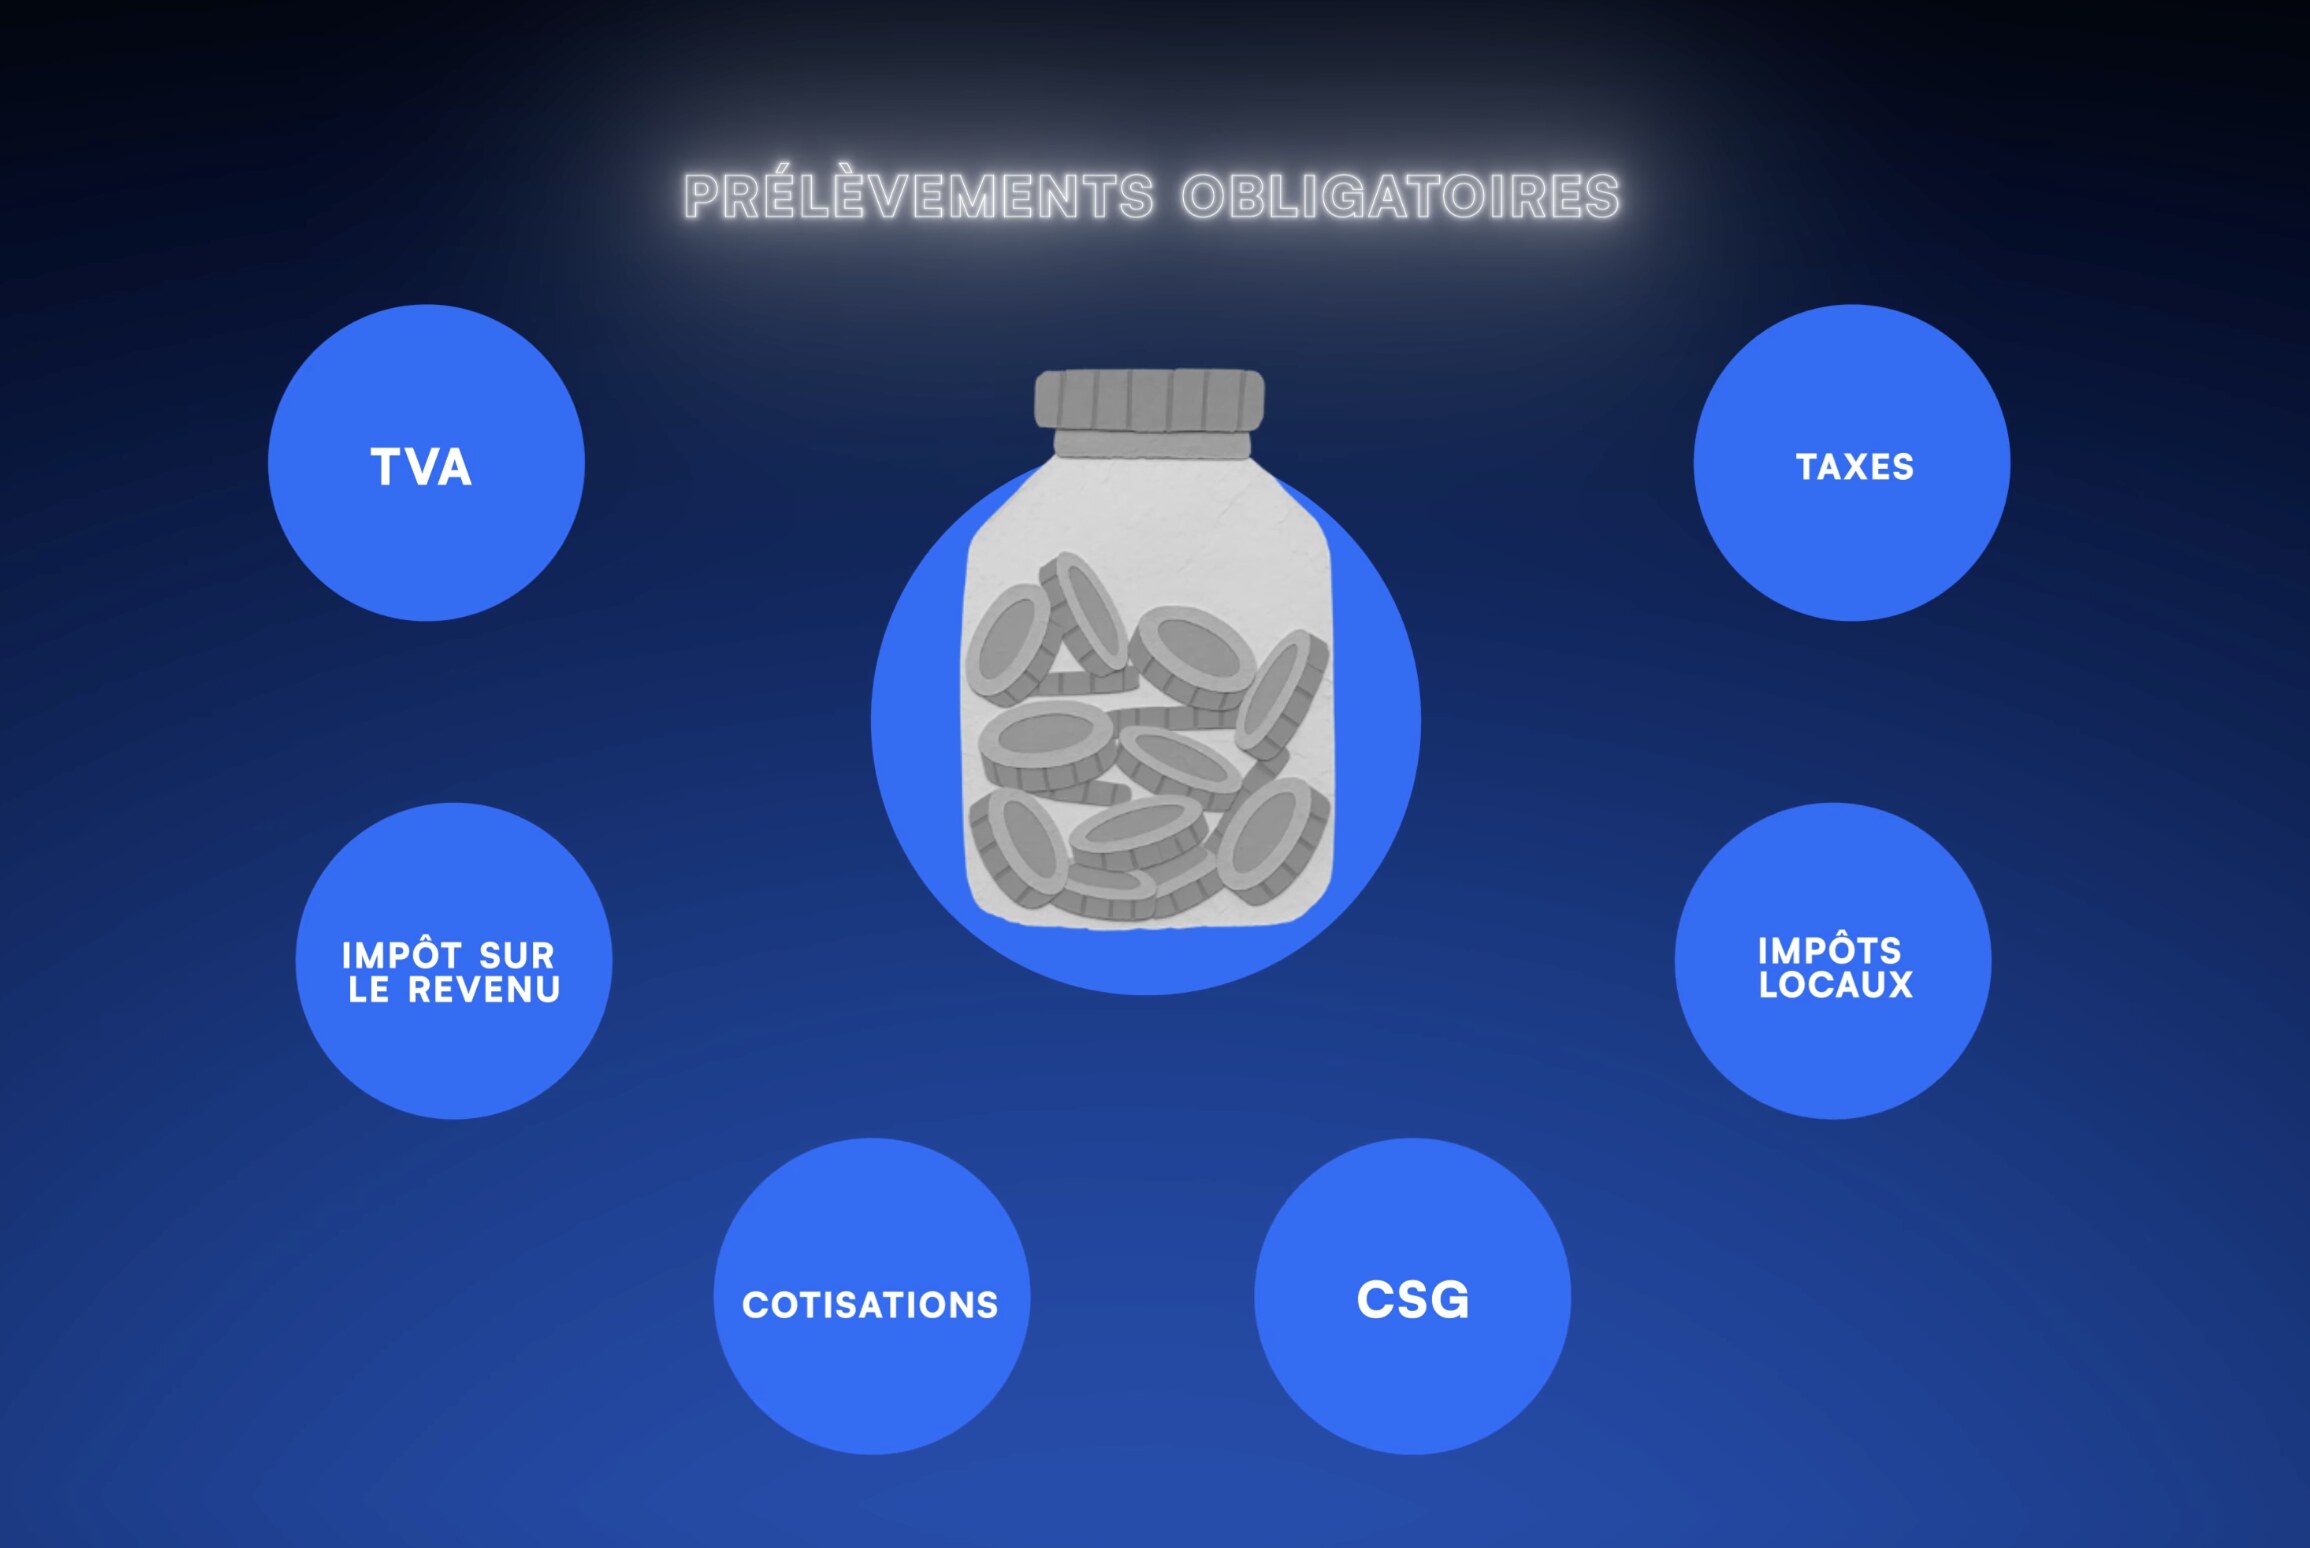
Mais dans ce pot commun, le droit français distingue deux familles.
Première famille : la cotisation sociale. Elle est prélevée sur le travail, et elle vous achète un droit. Vous cotisez pour la retraite, vous aurez une pension. C'est de l'assurance obligatoire : votre argent protège les autres aujourd'hui, et il vous ouvre le droit d'être protégé demain.
Deuxième famille : l'impôt. Lui ne vous achète rien de précis. Il tombe dans le budget général et finance tout ce qui est commun : les routes, l'école, la défense, la justice, la recherche.
Deux étiquettes, donc. L'impôt pour la nation, la cotisation pour la protection sociale. Chacune sa logique, chacune son budget. Sur le papier, c'est propre, et chaque citoyen peut suivre où va son argent.
Mais maintenant, on va regarder comment ce système a complètement dérivé.
Le 15 novembre 1990, à l'Assemblée nationale, Michel Rocard défend une nouvelle contribution : la CSG (la contribution sociale généralisée).
Le but, c'était d'élargir le financement de la protection sociale à presque tous les revenus, plutôt que de le faire reposer principalement sur les salaires. Fixée initialement à 1,1 %, elle devait s'accompagner d'une baisse de cotisations salariales.
Six semaines plus tard, le 28 décembre 1990, le Conseil constitutionnel examine le texte. Et il tranche la question sur la nature de cette « contribution sociale ». La CSG entre « dans la catégorie des impositions de toutes natures ».
Traduction : le juge suprême a classé la CSG... dans la famille des impôts.
Et ça a empiré avec les années.
1993 : la CSG passe à 2,4 % pour financer la solidarité vieillesse. 1996 : nouvel impôt, la CRDS, pour rembourser la dette sociale. 1998 : la CSG bondit à 7,5 %. 2009 : création du forfait social à 2 %... porté à 20 % trois ans plus tard. 2018 : la CSG monte à 9,2 %. 2019 : environ 30 milliards de TVA sont aiguillés vers la branche maladie. À partir de 2020, le montant approche 50 milliards par an. Et depuis le 1er janvier 2026, la CSG est passée à 10,6 % sur les gains de capitaux.
Résultat, sur la série longue de l'INSEE : en 1967, la Sécurité sociale ne recevait pas un centime de la famille des impôts. Zéro. Aujourd'hui, elle en reçoit 292 milliards par an, et les cotisations ne représentent qu'à peine plus de la moitié de ses recettes.
Alors soyons précis sur ce qu'on vient de voir. Il n'y a rien de caché à proprement parler : tout est voté, publié au Journal officiel. Beaucoup de ces prélèvements obligatoires avaient même de bonnes raisons d'exister.
Mais quand on les additionne, les deux belles étiquettes du départ, « l'impôt qui finance la nation » d'un côté et « les cotisations qui financent le système social » de l'autre, deviennent indéchiffrables.
En 2018, une institution associée à la Cour des comptes a même sorti un rapport appelant à mieux encadrer la multiplication des taxes affectées, parce qu'elles engendrent une opacité budgétaire et affaiblissent le contrôle parlementaire.
Des dizaines de tuyaux se sont ajoutés à des endroits qui auraient dû être clairement séparés. À partir du moment où vous ne savez plus d'où vient l'eau, vous ne pouvez plus ajuster correctement le robinet.
Et c'est cette complexité qui laisse penser à la majorité des décideurs politiques que le déficit des retraites est seulement de 5 milliards en 2025, alors qu'il est en réalité 17 fois plus gros.
Accrochez-vous, on rentre dans la partie la plus importante.
Les parents, c'est l'État
Imaginez un étudiant. Il gagne 800 € par mois avec un job à mi-temps. Son loyer et sa vie lui coûtent 1 000 €. Chaque mois, pour compenser, ses parents lui versent 200 €.
Maintenant, regardez son relevé bancaire : 1 000 € qui entrent, 1 000 € qui sortent. Conclusion du banquier : « ce jeune homme est à l'équilibre ».
Comptablement oui, mais dans les faits, c'est un peu absurde, n'est-ce pas ?
Chaque ligne du relevé est exacte, mais le diagnostic est faux : cet étudiant vit « au-dessus de ses moyens », dans le sens où son job à mi-temps ne suffit pas à payer toutes ses dépenses. Quelqu'un d'autre comble son manque chaque mois. Pour connaître sa vraie situation, il faut consolider, c'est-à-dire regarder le ménage entier, parents compris.
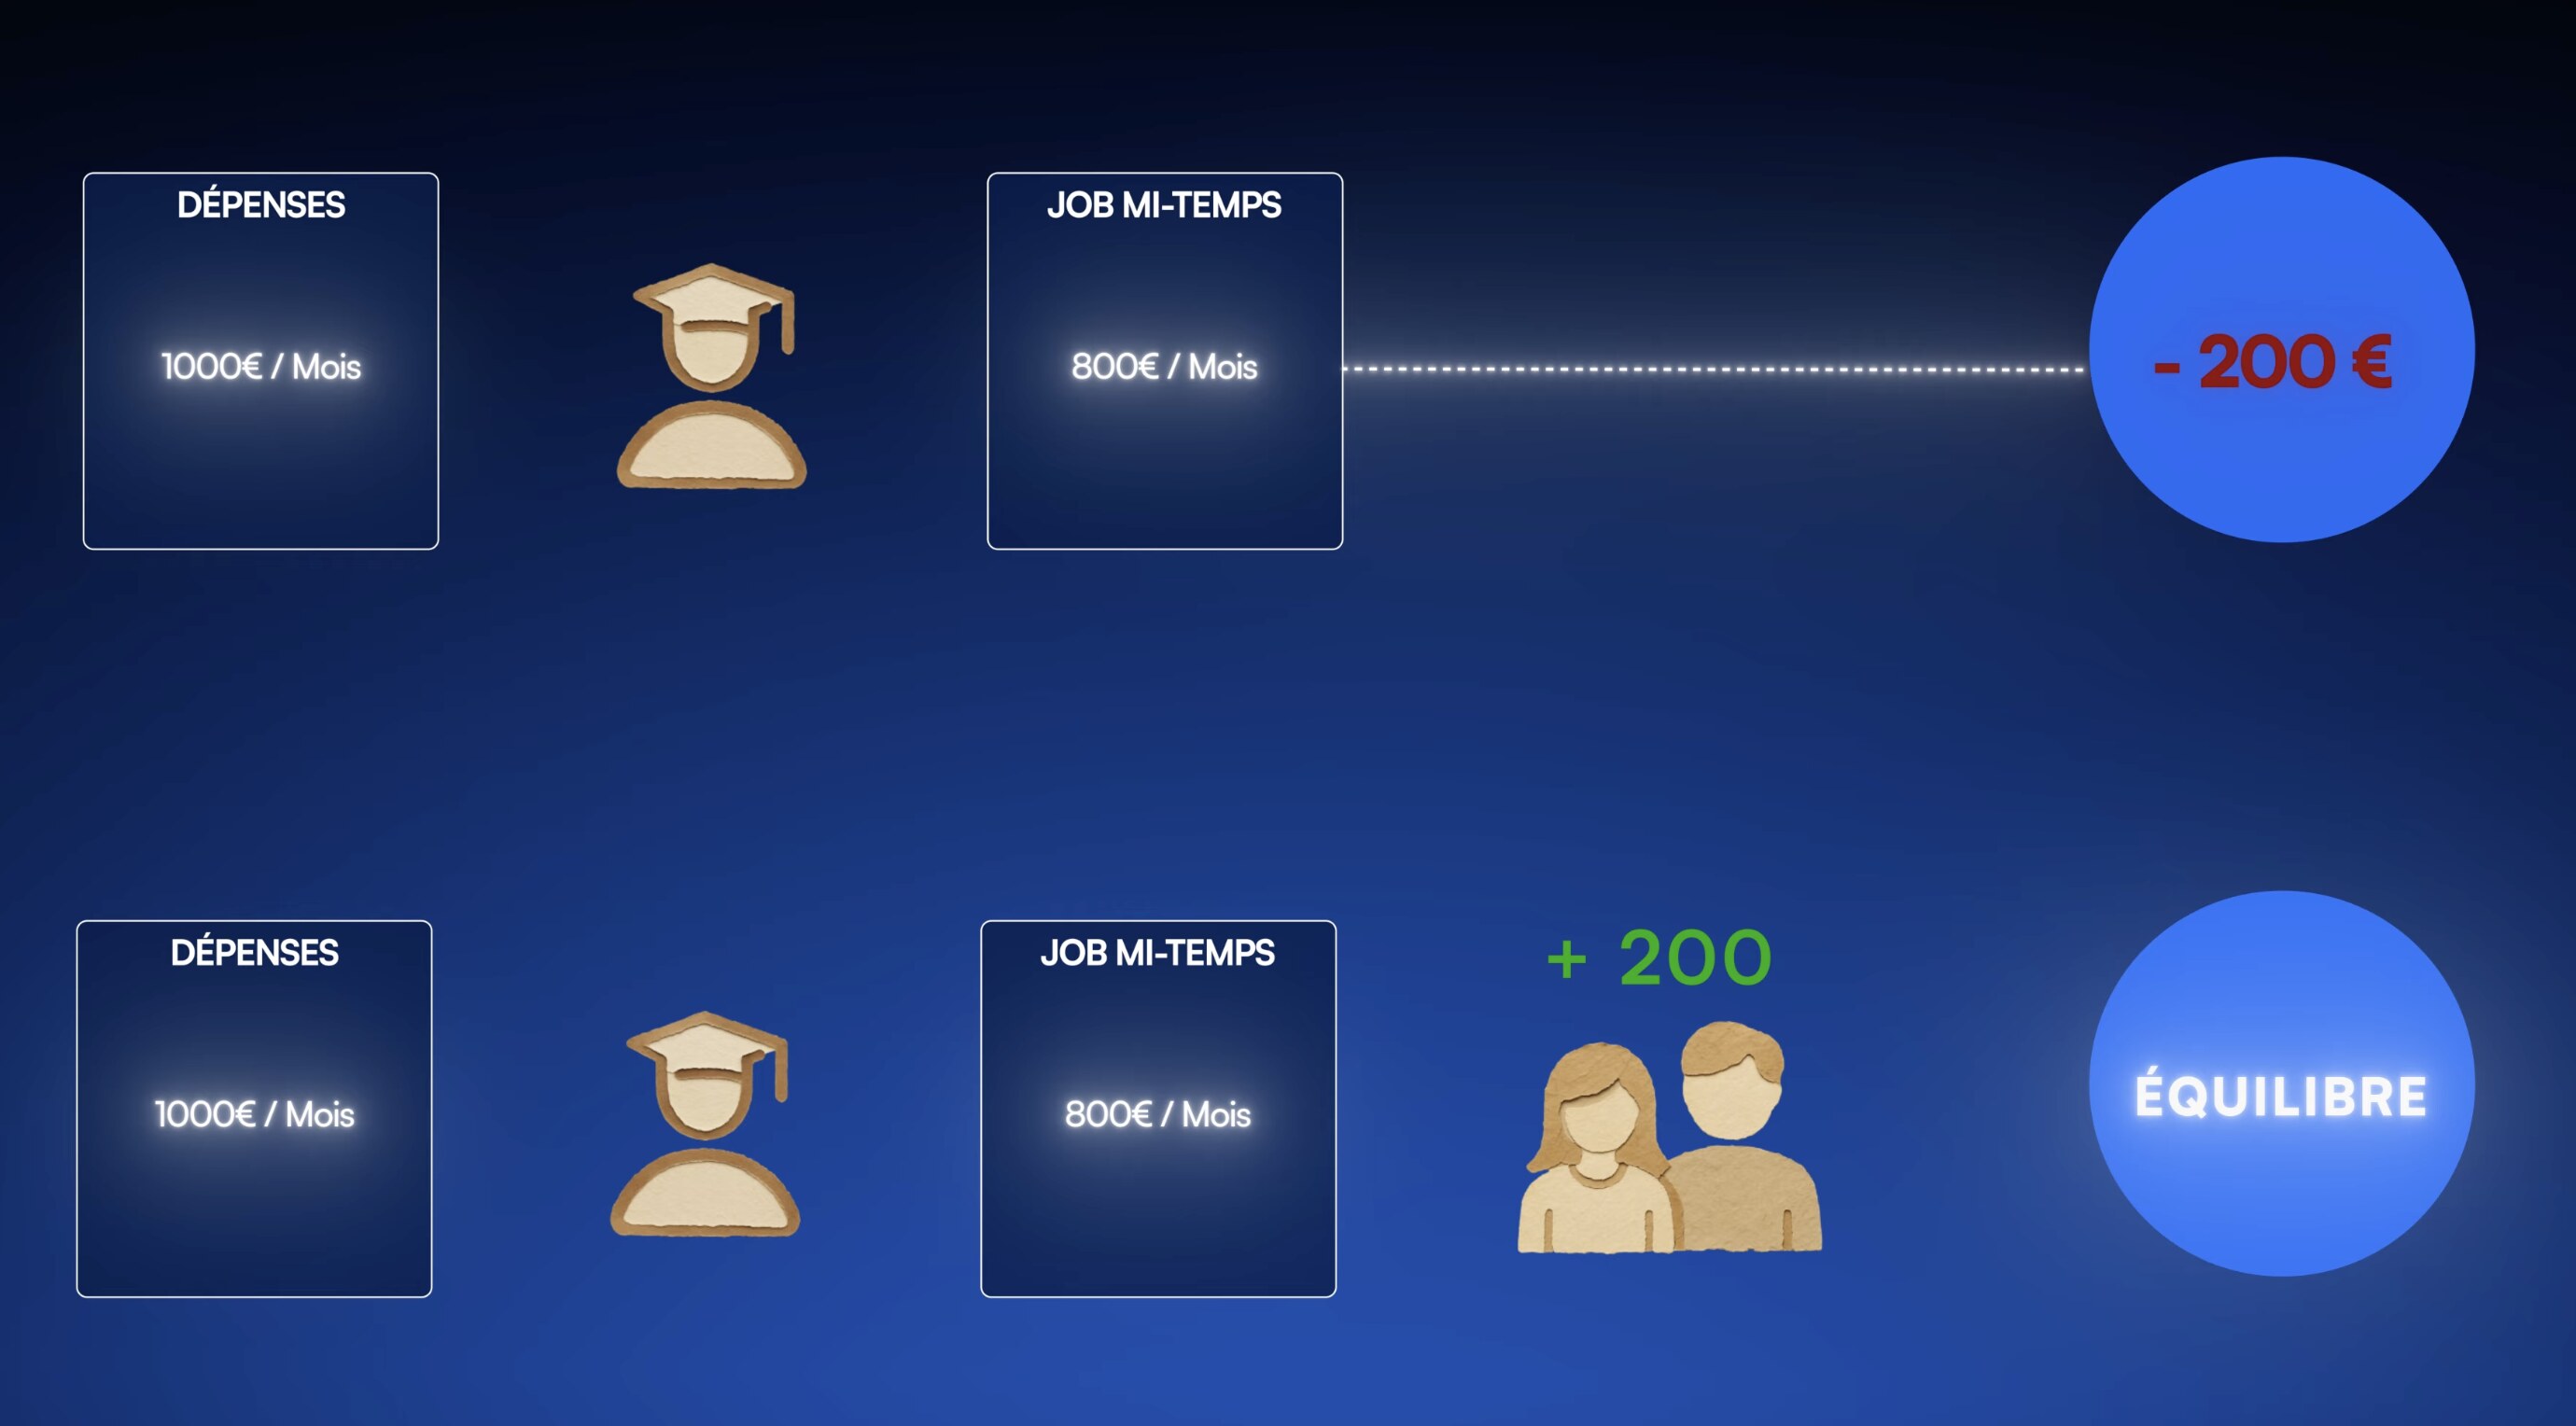
Gardez cet étudiant en tête. Vous venez de comprendre la comptabilité des retraites françaises.
Le COR calcule le solde du système en additionnant toutes ses recettes : les cotisations, les impôts affectés qu'on vient de voir... et les virements des parents. Sauf que les parents, ici, c'est l'État. Ces versements portent des noms techniques, « subvention d'équilibre », « contribution employeur », et ils sont énormes.
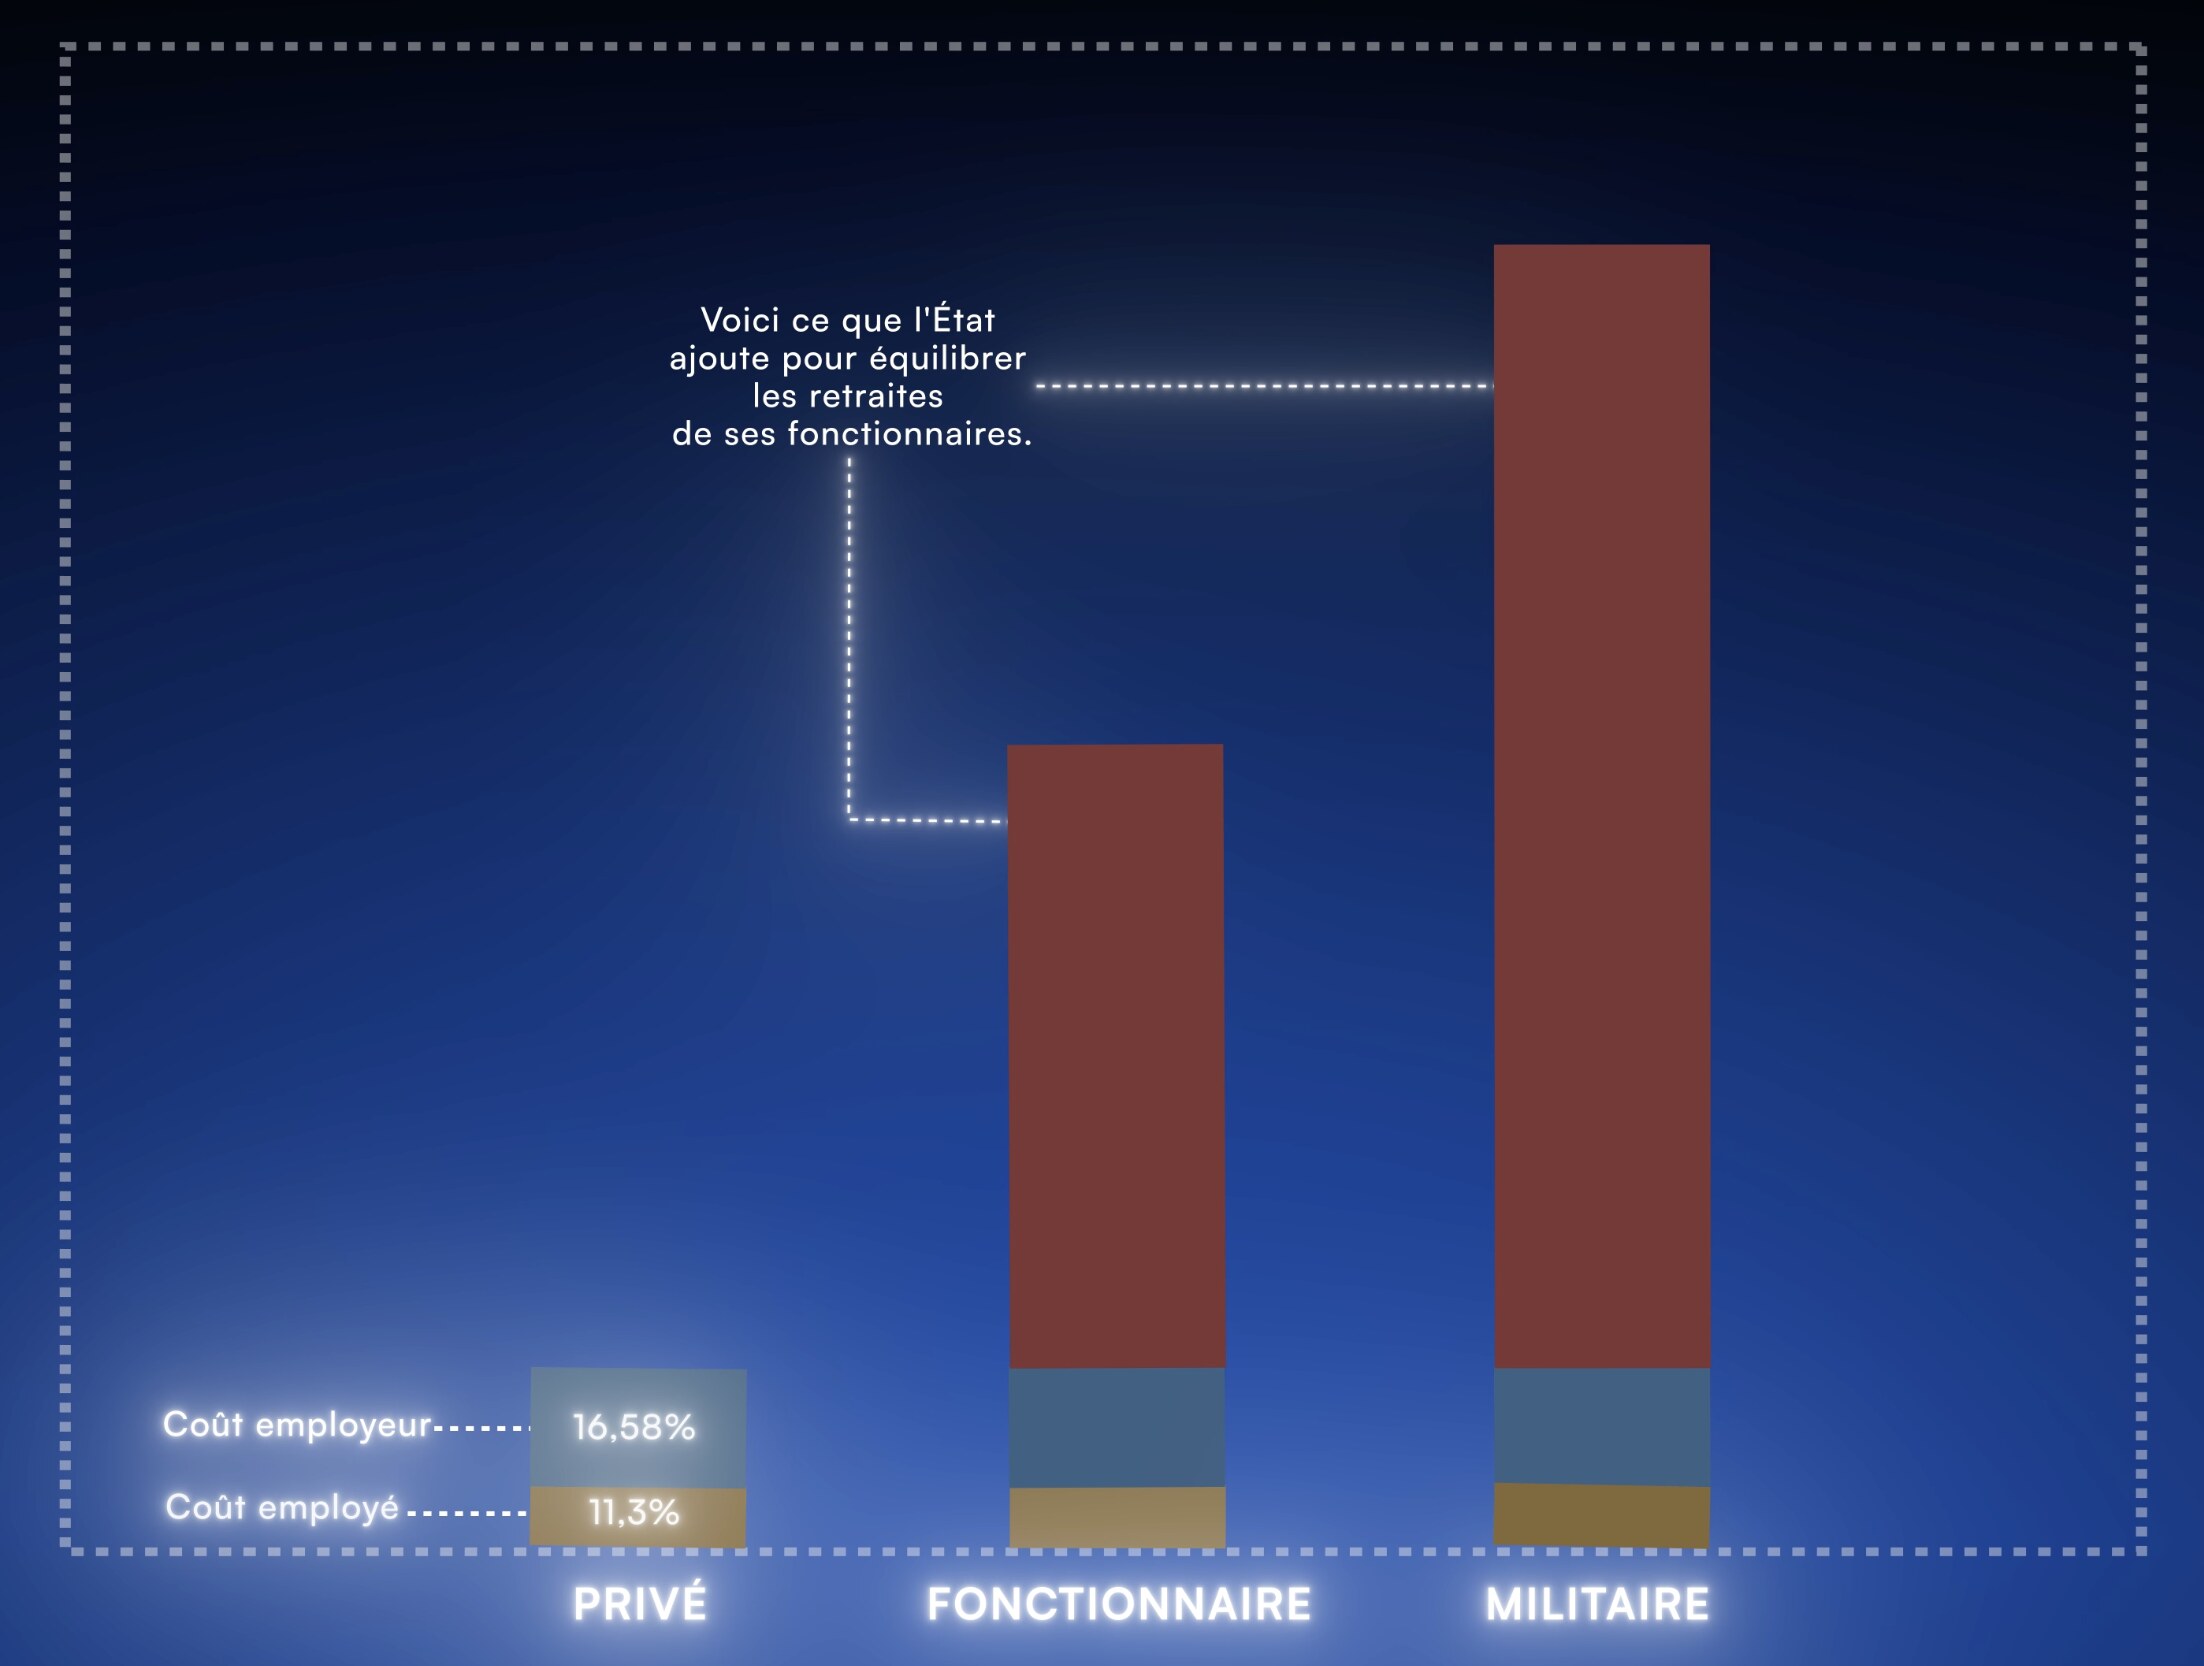
Vous vous souvenez de Marie ? On a dit au début que sur les salaires bruts du privé, environ 28 % partent pour la retraite. Sur ces 28 %, 16,58 % sont payés par son employeur. C'est le taux normal dans le privé.
Tenez-vous bien. Quand l'État emploie un fonctionnaire, il « cotise » aujourd'hui... 82 %. Et pour un militaire, c'est 126 %.
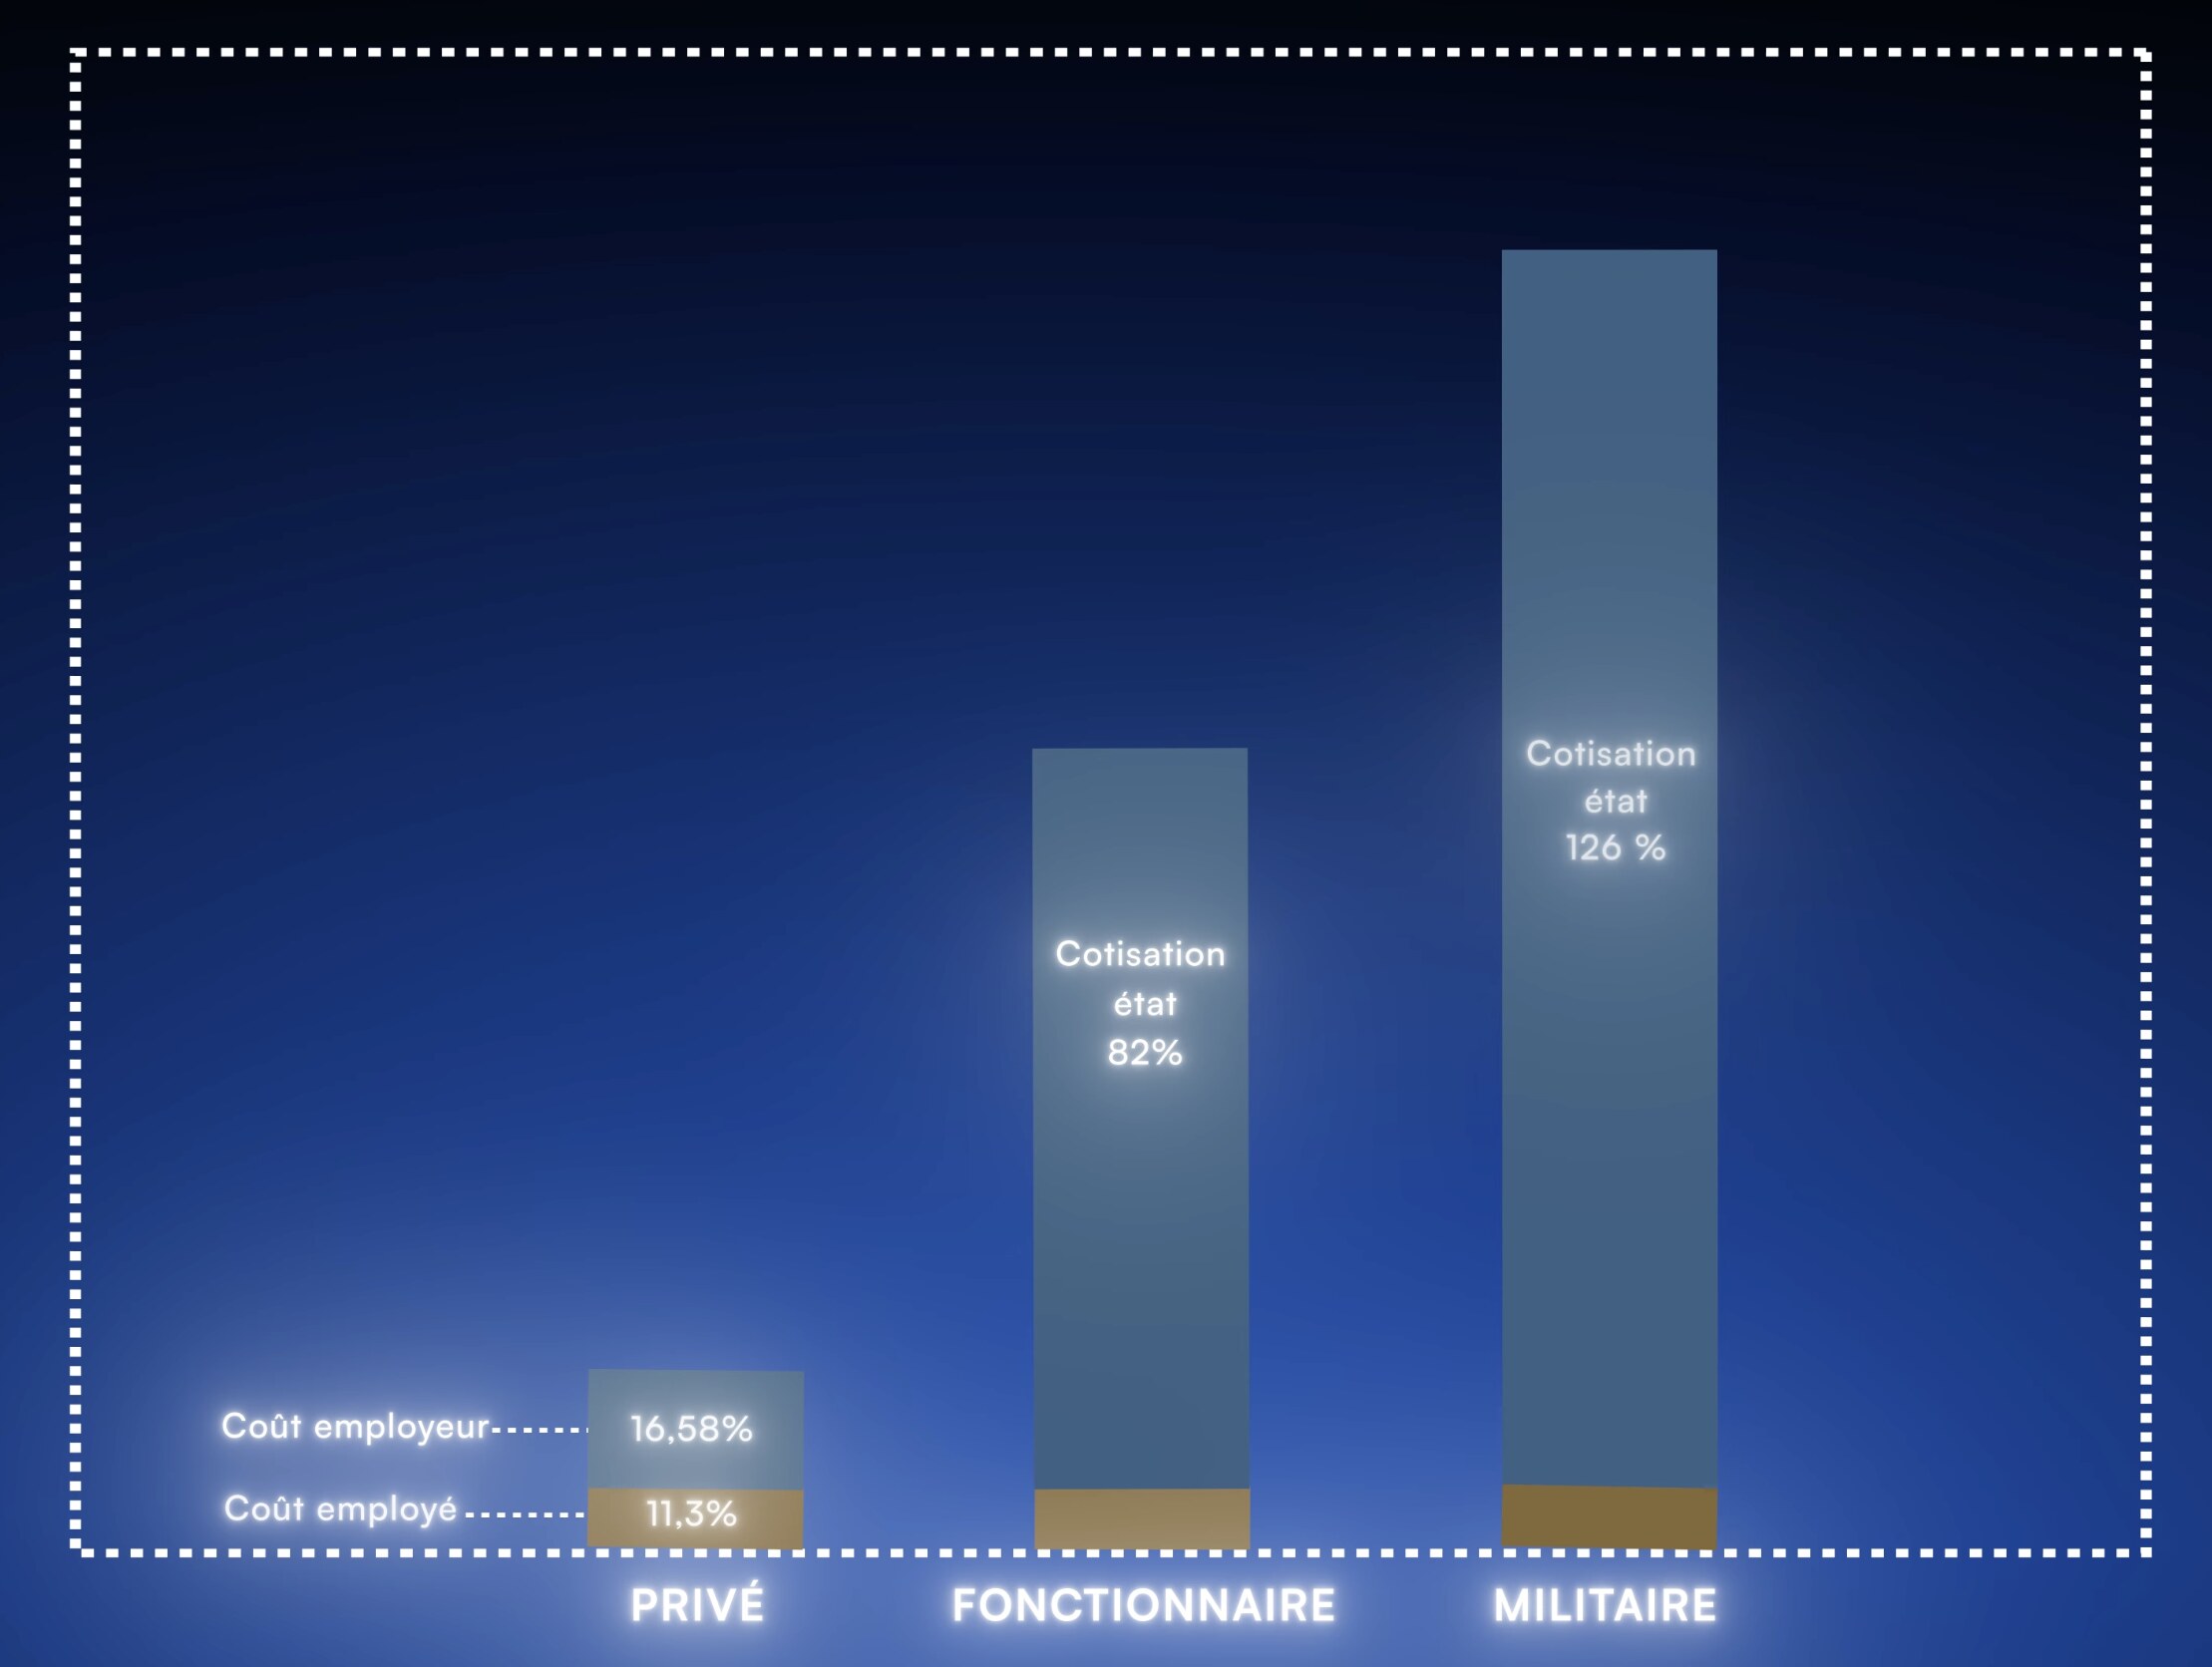
Pourquoi des taux pareils ? Parce que les retraites des fonctionnaires sont calculées à l'envers. Chaque année, l'État regarde ce qui manque pour payer tous les fonctionnaires actuellement à la retraite, et il comble la différence. Et vu qu'il y a eu une immense vague d'embauche de fonctionnaires à l'époque, que ces personnes sont désormais à la retraite, avec beaucoup moins de fonctionnaires actifs pour payer, on se retrouve avec des chiffres qui ne font aucun sens.
En 2020, la fonction publique d'État comptait 1,29 cotisant par retraité. Aujourd'hui, on est autour d'un pour un.
La tentation, c'est de dire : « Donc les fonctionnaires coûtent une fortune ». C'est le raccourci de tous les plateaux télé. Et c'est une vue très simpliste de la réalité.
Pour avoir une vue d'ensemble, il faut qu'on remonte dans le passé.
Après-guerre, la France embauche. Massivement. Il faut des professeurs, des infirmières, des cheminots, des postiers, des agents du téléphone. On construit un pays. Ces gens ont fait tourner l'école, l'hôpital, le train, La Poste, le téléphone pendant quarante ans.
Cette génération est aujourd'hui à la retraite. Et la base qui la finance, elle, s'est réduite. On a beaucoup moins de fonctionnaires qu'avant. En plus, quand France Télécom devient Orange en 1997, quand La Poste change de statut en 2002, leurs salariés actifs sortent de la caisse des fonctionnaires. Leurs retraités, eux, y restent.
Moins de gens cotisent, pour autant de retraités.
Heureusement, il y a quand même une bonne nouvelle. Ce déséquilibre n'est pas éternel.
Le COR projette que « les contributions et subventions d'équilibre passeraient de 1,9 % du PIB en 2025 à 1,1 % en 2070 ».
Pour deux raisons. D'abord, les pensions sont indexées sur les prix, pas sur les salaires : année après année, elles pèsent un peu moins par rapport à la richesse du pays. Et puis les caisses fermées se vident doucement : les derniers fonctionnaires de France Télécom et de La Poste, les régimes spéciaux... personne n'y entre plus, et leurs retraités partent peu à peu.
Bref. Vous voyez tout le brouillard qui s'est créé autour de nos deux étiquettes du début. Un vrai déficit « social », celui qui devrait s'afficher au compteur des retraites, est rangé dans le budget général de l'État.
Et tout ça, le COR l'écrit lui-même, page 82 de son rapport 2026. Ces ressources, écrit-il, « demeurent par nature conventionnelles ». Et la phrase d'après est lunaire : « Le gouvernement et le Parlement peuvent ainsi en faire un usage stratégique : en réaffectant les ressources, ils déplacent l'attention du public ».
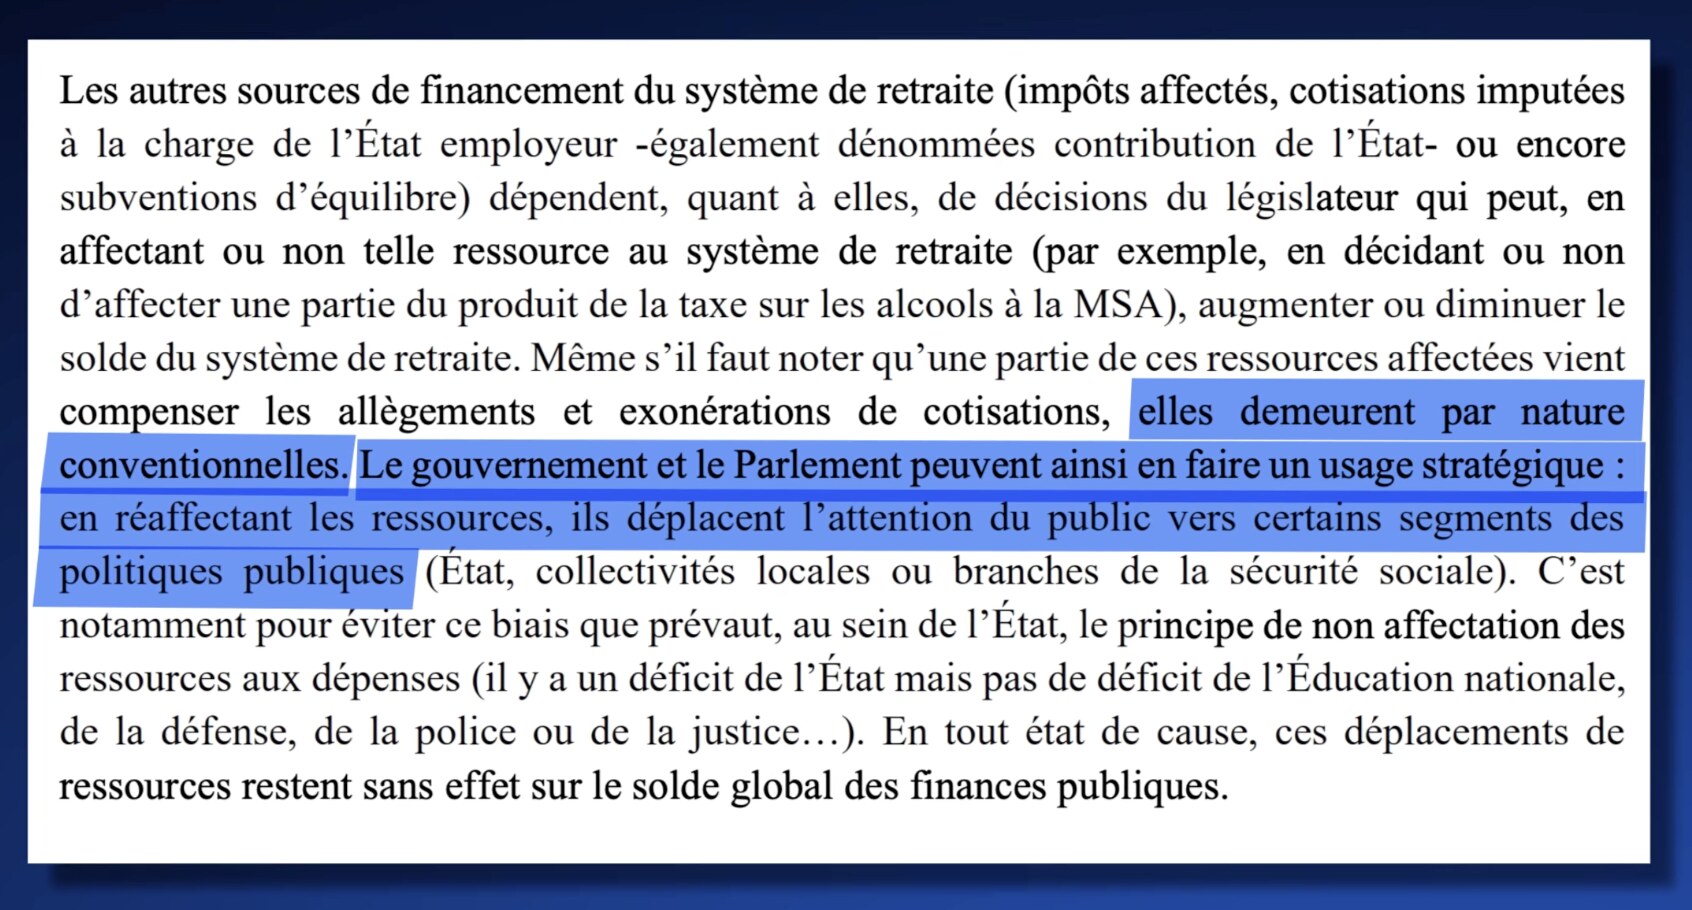
Alors pourquoi des taux à 82 % ou 126 % ? La réponse : parce qu'une règle comptable l'exige. Je sais, c'est presque absurde. Les pensions des fonctionnaires de l'État passent par un compte dédié, le « CAS Pensions », et la loi interdit à ce compte d'être en déficit. Il faut que ça tombe juste, chaque année. Donc on ajuste la seule variable qui reste : le taux de « cotisation » de l'État. 82 % au 1er janvier 2026. Ce taux arbitraire ne fait que boucher les trous.
Et depuis le départ, on aurait pu faire tellement plus simple : par exemple, appliquer à l'État un taux employeur équivalent au privé, 16,58 %, et écrire à côté, en toutes lettres, « voici ce que l'État ajoute pour équilibrer les retraites de ses fonctionnaires ».
Le vrai trou fait 87 milliards
Maintenant la question, c'est : que se passe-t-il si on applique cette méthode et qu'on refait les comptes proprement, en consolidant ?
Eh bien, il y a un homme qui l'a fait à partir des documents publics. Il s'appelle Jean-Pascal Beaufret, ancien directeur général des finances publiques à la fin des années 90. Il a fait une soustraction.
D'un côté, les dépenses de retraites obligatoires en 2025 : 427 milliards d'euros. De l'autre, ce qui les finance réellement : 272 milliards de cotisations (en appliquant un taux normal de 28 % comme dans le privé), 58 milliards d'impôts affectés par le Parlement, une poignée de produits financiers.
Résultat : il manque 87 milliards. Comblés par des subventions et des surcotisations des administrations publiques.
87 milliards. 17 fois le chiffre des plateaux télé.
D'après Jean-Pascal Beaufret, sur les 1 000 milliards de dette de la France ajoutés depuis 2017, plus de la moitié sont dus aux retraites.
Et il n'y a pas que lui qui le dit.
Édouard Philippe, ancien Premier ministre, écrit dans son livre de 2025 que nous nous sommes caché la vérité grâce à des « tours de passe-passe comptables » qui « n'apparaissent pas en tant que tels dans notre comptabilité publique ».
François Bayrou, à la tribune de l'Assemblée en janvier 2025 : sur les 1 000 milliards de dette accumulés en 10 ans, les retraites en représentent la moitié.
Bruno Le Maire, 7 ans ministre de l'Économie, devant une commission d'enquête : si nous ne réduisons pas les retraites, nous ne redresserons pas les finances publiques.
Et en juin 2026, une commission d'enquête parlementaire a tout mis à plat et a dit : « Le désaccord ne porte pas sur l'existence de ces flux, mais sur leur qualification. » Traduction : plus personne ne conteste les milliards de virements. Le seul débat qui reste, c'est le nom qu'on leur donne, cotisation ou subvention. Et selon le nom choisi, écrit la commission, le chiffre du déficit « varie du simple au décuple ». Du simple au décuple ! La commission recommande d'ailleurs officiellement, recommandation numéro 16, de changer la présentation des comptes.
Même la Cour des comptes, longtemps sur la réserve, a bougé. En avril 2026, elle écrit que ces contributions de l'État sont une « simple convention comptable », et que les pensions des fonctionnaires sont payées, je cite, « implicitement, pour partie, par le recours à l'emprunt ».
Cette « fausse histoire » contamine tous les débats du pays.
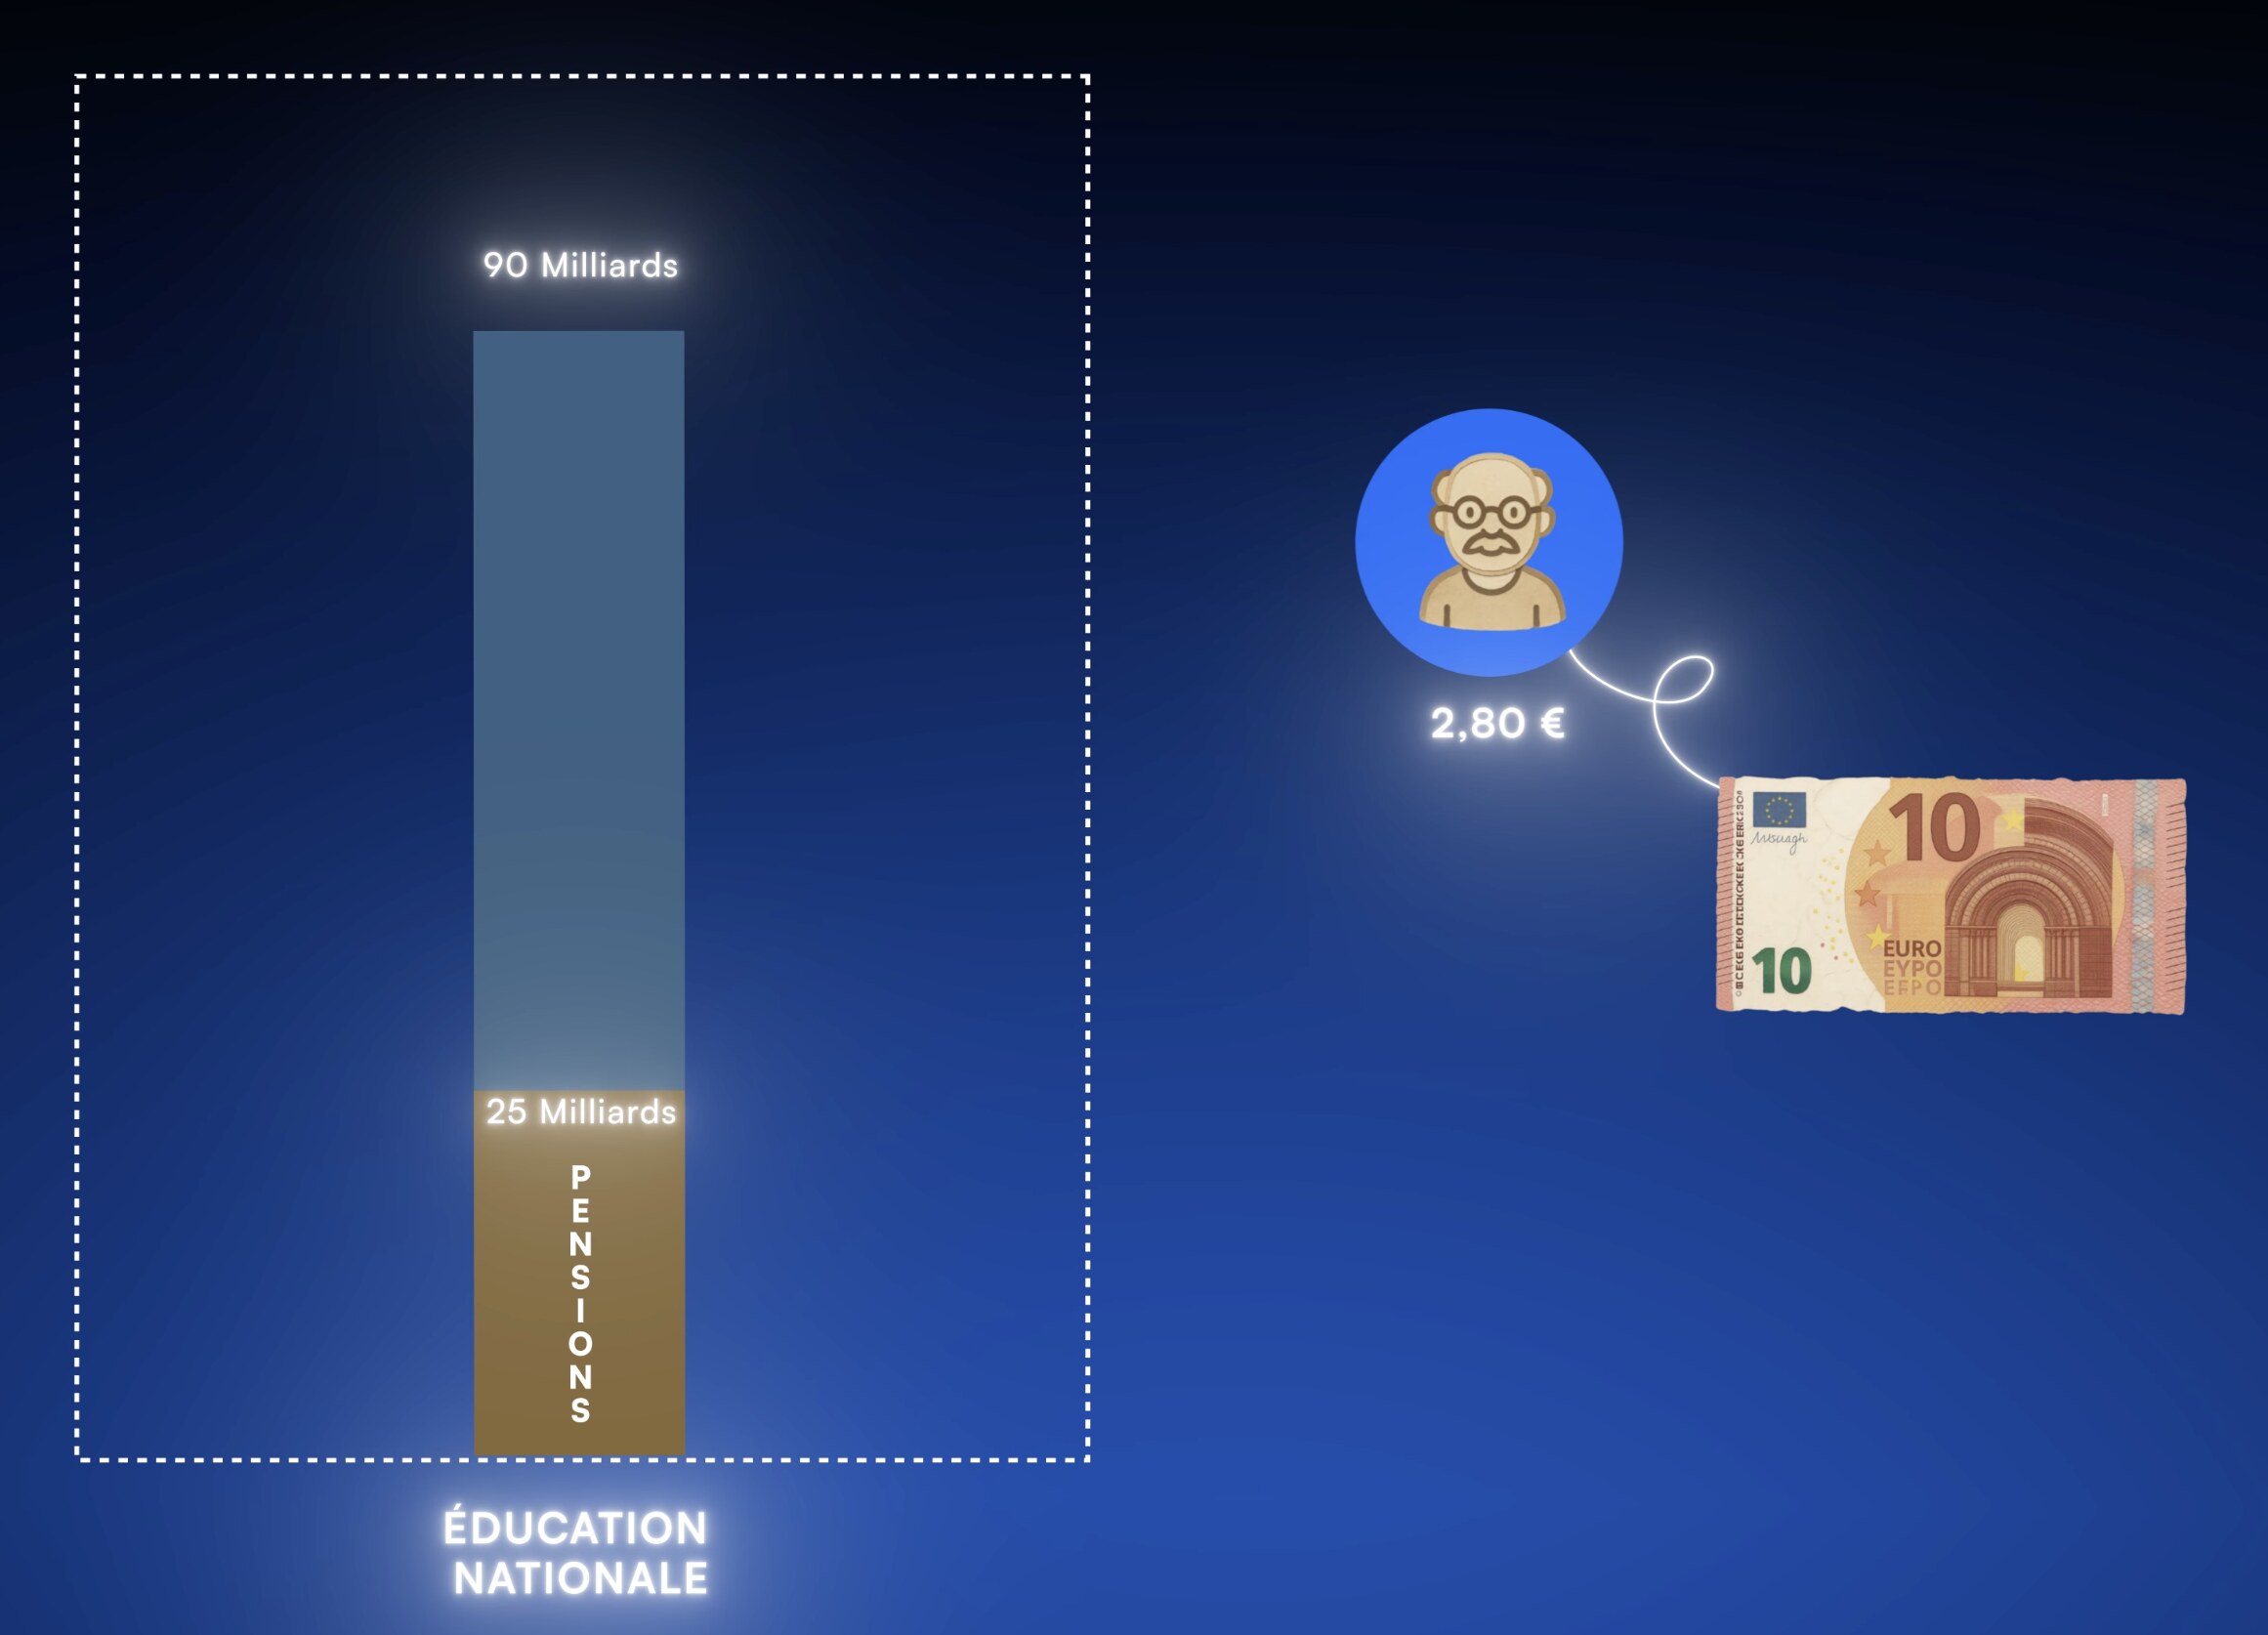
Par exemple, le budget de l'Éducation nationale affiche près de 90 milliards d'euros. Sauf que dans ces 90 milliards, environ 25 milliards correspondent aux pensions. Près de 28 %. Sur 10 € affichés pour l'école, 2,80 € paient les professeurs d'hier, à la retraite, et pas les élèves d'aujourd'hui.
On retrouve exactement le même problème avec la Défense.
Le budget « Défense » affiche environ 60 milliards d'euros en 2025. Près de 9,5 milliards partent au compte des pensions. La loi de programmation militaire raisonne donc sur 50,5 milliards hors pensions, c'est-à-dire sur les moyens que les armées peuvent réellement programmer pour les effectifs, l'entraînement, les équipements ou les opérations.
Alors certains économistes, comme des parlementaires, font l'effort d'utiliser les bons périmètres dans les débats. Le vrai problème, c'est l'absence de thermomètre commun : ceux qui font l'effort et ceux qui ne le font pas racontent deux histoires incompatibles, et le public n'a aucun moyen de les départager. D'un côté, on peut affirmer que les budgets publics n'ont jamais été aussi élevés. De l'autre, on peut constater que les moyens réellement disponibles progressent beaucoup moins.
Pour les retraités, le vrai trou fait 87 milliards. Et pour le financer, on a aujourd'hui recours à de l'emprunt. C'est sur ce périmètre que nous devons débattre.
Et là, vous allez peut-être vous dire : « D'accord Nicolas, le vrai trou fait 87 milliards. Mais la France emprunte depuis 50 ans et le ciel ne nous est jamais tombé sur la tête. On n'a qu'à continuer, non ? »
C'est une bonne objection, mais je vais vous expliquer pourquoi ce n'est plus possible de continuer d'emprunter à cette échelle.
Le mur de la dette
Commençons par l'échelle. La dette de la France, début 2026, c'est environ 3 500 milliards d'euros. Soyons honnêtes : à ce niveau-là, plus personne ne visualise ce que ça représente. C'est justement pour ça qu'on ne la mesure pas en euros, mais en la comparant à ce que le pays produit en une année, le fameux PIB (produit intérieur brut). Et là, le chiffre devient plus parlant : notre dette, c'est 118 % du PIB. Elle dépasse une année entière de tout ce que la France produit.
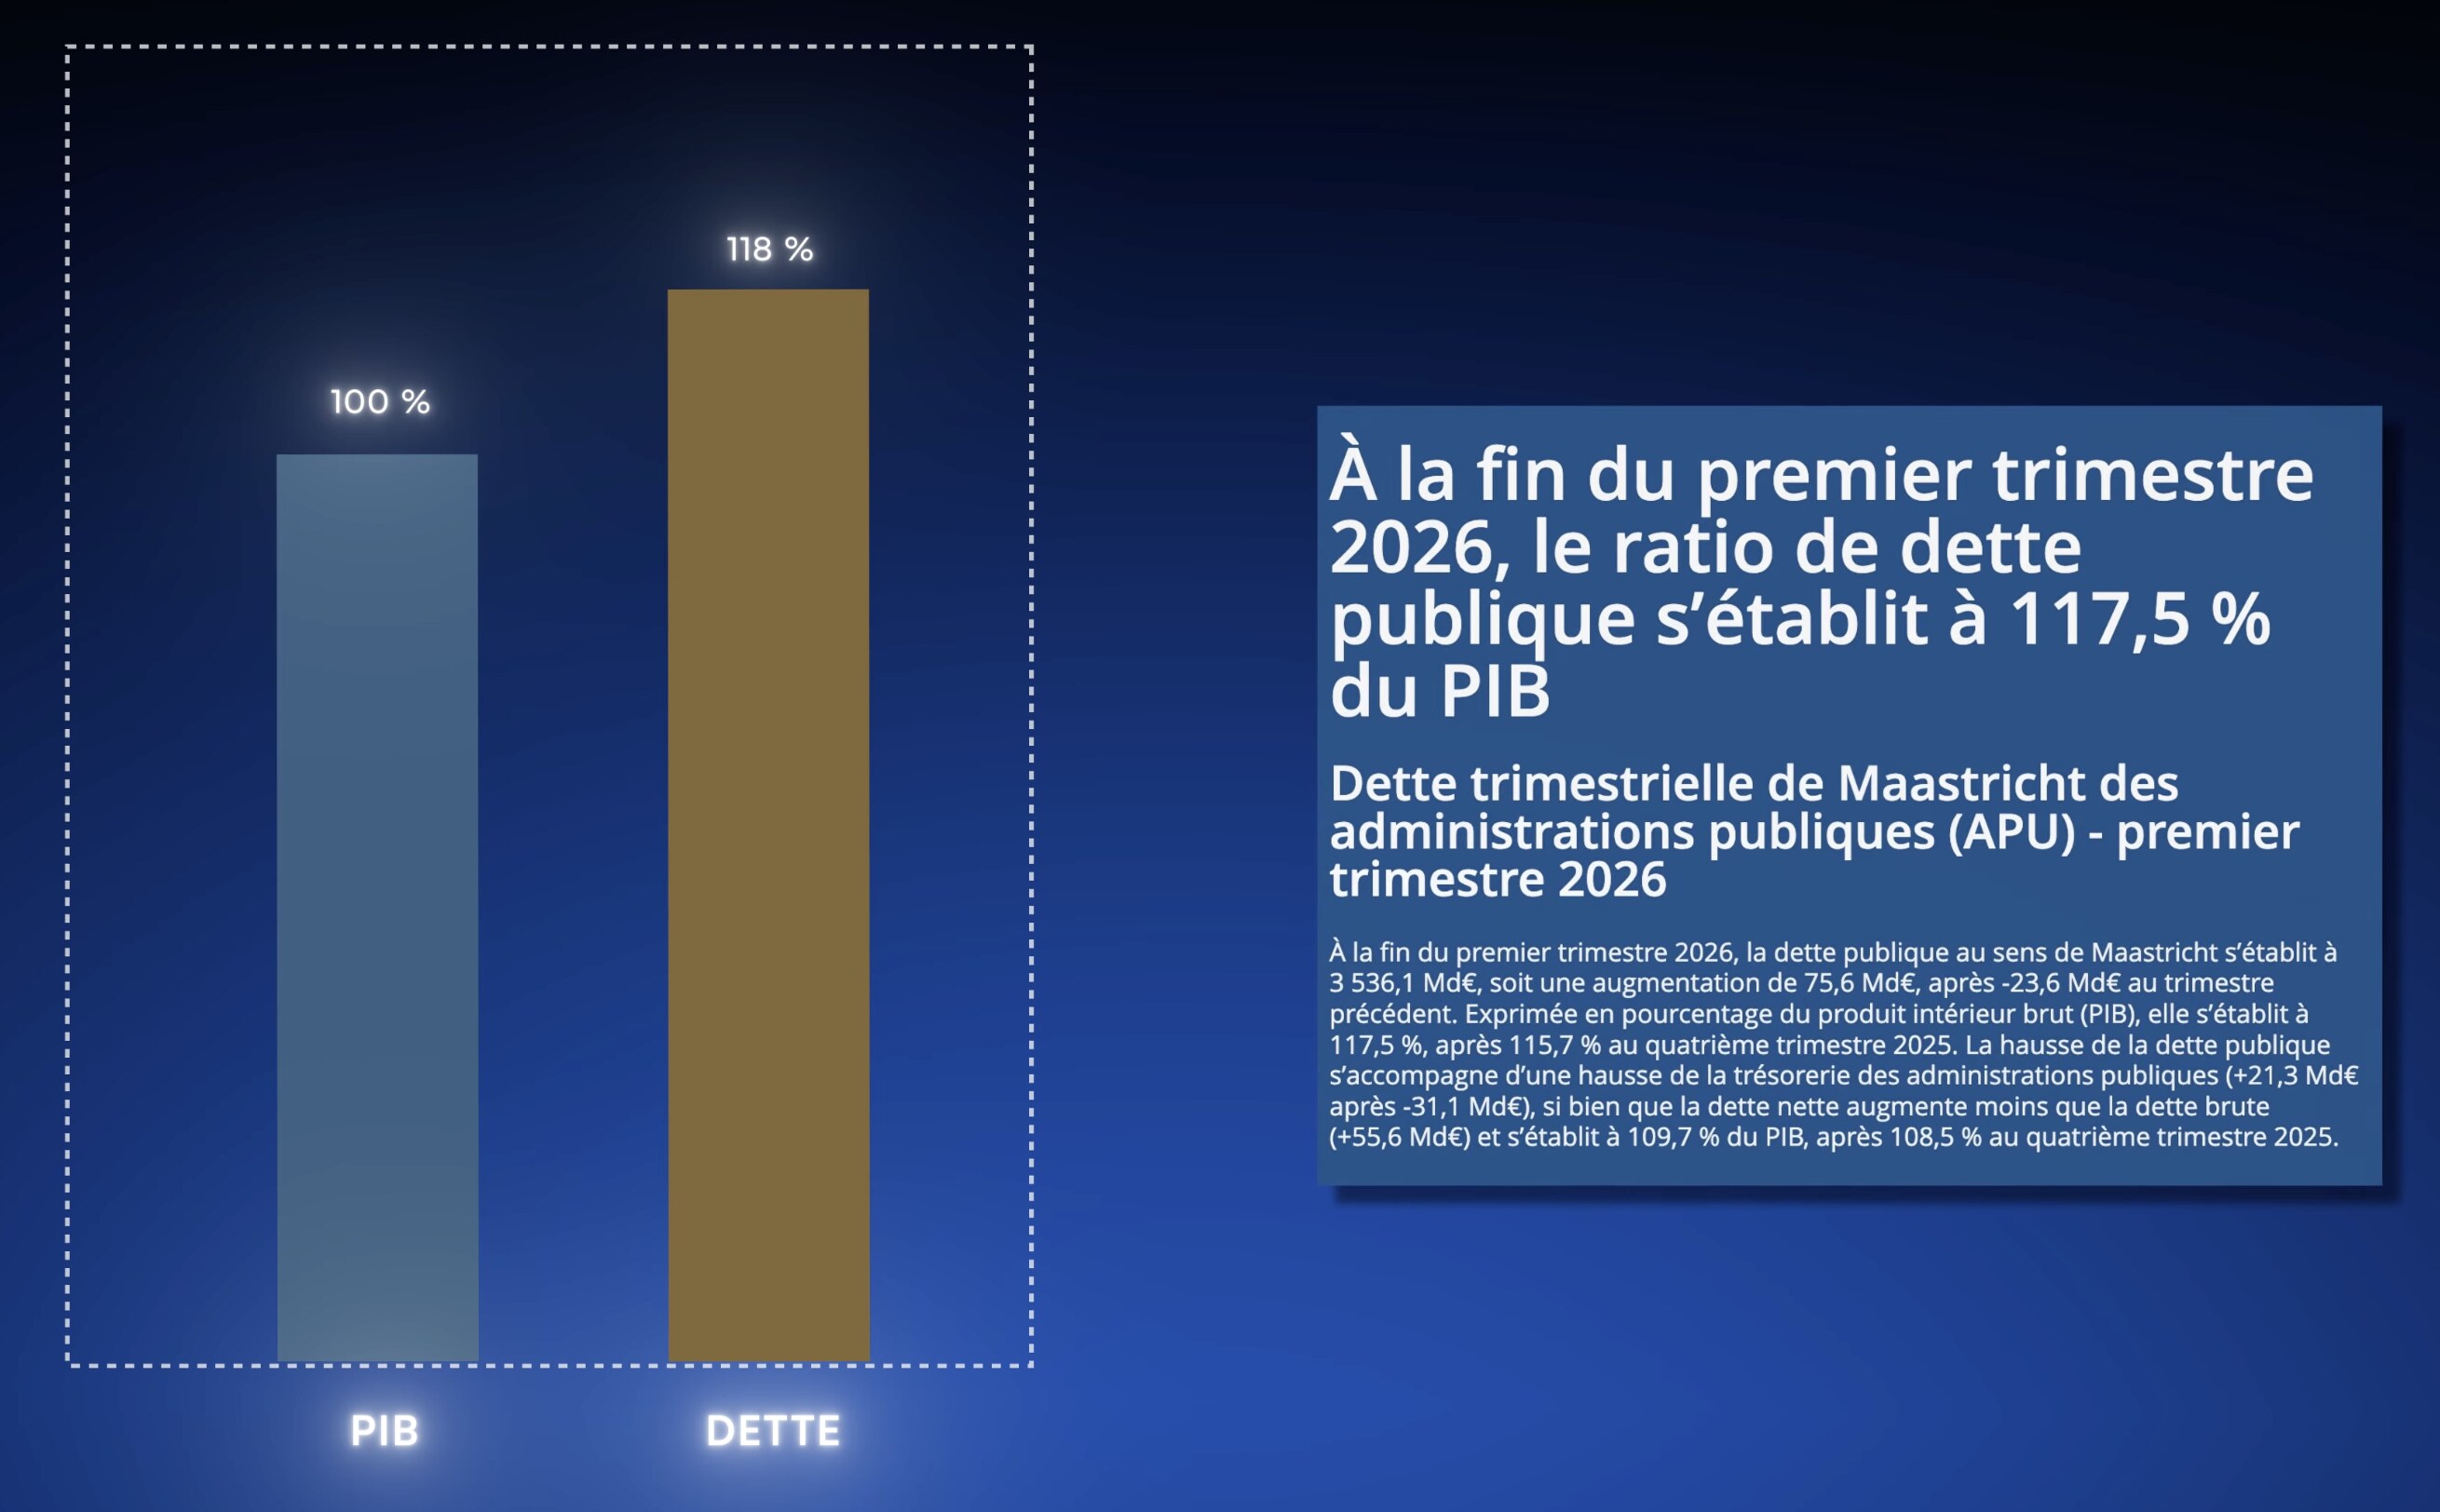
Pour situer : les traités européens ont posé un repère à 60 %. La moyenne de la zone euro est à 88,5 %. Nous, on est sur le podium des pays les plus endettés d'Europe, avec la Grèce et l'Italie.
Alors la dette, en soi, ce n'est pas « mal ». Un État s'endette, c'est normal, et souvent c'est même une excellente idée. Quand la France a emprunté pour le réseau TGV, le nucléaire ou la fibre, elle a acheté des actifs qui rapportent encore des décennies plus tard.
La vraie question, c'est donc ce qu'on finance avec cette dette. Et depuis quelques années, on emprunte pour boucher les fins de mois du système de retraites.
Alors oui, les retraités rendent d'immenses services : ils font tourner les associations, ils gardent les petits-enfants, ils transmettent la connaissance. Mais on est d'accord que ce n'est pas le TGV : il n'y a pas d'actif en face de l'emprunt, rien qui viendra un jour le rembourser. Une dépense courante payée à crédit, ça ne s'amortit pas. Ça s'empile.
Bref, un État comme la France ne fait pas faillite du jour au lendemain, et personne de sérieux ne prédit un défaut demain matin. Emprunter fait partie de la vie normale d'un État.
Ce qui se joue, c'est le prix de la dette. Et le prix a complètement changé d'échelle depuis les hausses de taux.
En 2020, la France empruntait à taux 0, voire négatif. Les marchés nous payaient pour nous prêter. Aujourd'hui, le même emprunt coûte environ 3,8 % par an. Et comme la dette se refinance en permanence, chaque année qui passe remplace de la vieille dette gratuite par de la nouvelle dette chère.
Résultat, notre loyer explose. 50 milliards d'intérêts payés en 2024. Environ 60 en 2025. Plus de 70 dès 2027. Et autour de 100 milliards vers 2030. La charge de la dette « devrait devenir à terme le premier poste de dépenses du budget de l'État ». Dès l'année prochaine, la France paiera plus d'intérêts qu'elle ne dépense pour son école.
Ensuite, la vraie limite, c'est la confiance. 56 % de notre dette est détenue par des investisseurs étrangers. On ne peut pas les contraindre, on peut seulement les convaincre de rester. Leur confiance se mesure chaque jour, en points de taux. Concrètement : le prix auquel ils veulent que le risque de nous prêter soit rémunéré.
Une image. Votre oncle, pilote de ligne, vous demande 10 000 € pour refaire sa cuisine. Il gagne très bien sa vie, vous savez que vous reverrez votre argent. Si vous lui prenez des intérêts, ce sera symbolique : 1 %, peut-être 2 %.
Maintenant, votre meilleur ami sans emploi vous demande la même somme. Il vous dit « T'inquiète, je te rembourse, j'ai un job qui devrait arriver le mois prochain. » Peut-être qu'il dit vrai. Mais si vous prêtez, en théorie purement financière, vous devriez demander un taux plus élevé. Pas par méchanceté : parce que le risque de ne jamais revoir vos 10 000 €, lui, a un prix.
Bon, dans la vraie vie, on ne facture pas souvent d'intérêts à un ami, l'exemple a ses limites. Mais les marchés fonctionnent exactement comme ça, sans état d'âme : à chaque emprunteur son taux, recalculé en permanence selon la probabilité d'être remboursé. C'est cynique si vous voulez. Mais c'est surtout la règle du jeu. Et la France retourne emprunter sur ces marchés toutes les semaines.
Cette confiance, on la voit s'effriter petit à petit. Entre mai 2024 et octobre 2025, nous avons eu trois dégradations de la note française : chez S&P comme chez Fitch, la France est passée dans la famille des « A », au voisinage de l'Espagne, loin du triple A d'il y a 15 ans. Et fin 2024, pour la première fois, la France a emprunté à 10 ans au même taux que la Grèce. La Grèce ! Aujourd'hui encore, Athènes emprunte certains jours moins cher que Paris. Et Lisbonne comme Madrid font mieux que nous en permanence.
Alors, je n'ai pas envie d'être alarmiste. On est très loin de la situation de la Grèce de 2012. On reste la France : on continue d'attirer des capitaux, on a beaucoup d'ingénieurs de qualité, en particulier sur l'IA, on reste le premier pays touristique du monde... bref, je ne crois pas au scénario catastrophe pour demain matin.
Tout ça, c'est simplement le décor réel dans lequel se joue notre débat sur les retraites.
Partager les mêmes chiffres
Il reste alors une dernière question, la plus importante peut-être. Pourquoi avons-nous tous le sentiment de nous faire avoir avec le sujet des retraites ?
Parce que ce sentiment est fondé. Des deux côtés à la fois.
Si vous travaillez, vous vivez dans le 3e pays le plus fiscalisé de l'OCDE : sur 100 € que votre employeur dépense pour vous, 47 partent en prélèvements. Et en face, vous voyez des services publics qui ne s'améliorent pas. Votre colère est rationnelle.
Si vous êtes retraité, on vous explique régulièrement que vous coûtez « trop cher », alors que vous avez peut-être eu un métier dur, peut-être perdu des trimestres sur votre relevé de carrière, et qu'au final vous avez cotisé toute votre vie, exactement comme le contrat le prévoyait. Votre colère est rationnelle aussi.
Tout le monde se sent floué, et tout le monde a de bonnes raisons : des dizaines de milliards circulent chaque année dans des tuyaux que presque personne ne voit.
Ma femme Jacqueline, chirurgienne ophtalmo, m'a parlé d'une maladie récemment : le glaucome. On le surnomme « le voleur silencieux de la vue ». La moitié des patients qui ont un glaucome l'ignorent. Pendant des années, aucun symptôme. Le patient voit parfaitement au centre, pendant que sa vision périphérique s'éteint, doucement, sur les bords. Et quand il s'en aperçoit enfin, les dégâts sont définitifs : aucun traitement ne rend la vue perdue. C'est pour ça que Jacqueline mesure la pression de l'œil de ses patients même quand ils voient très bien. Et si elle repère quelque chose d'anormal, elle examine aussi le nerf optique et le champ visuel.
Notre déficit des retraites est un glaucome. Au centre, tout va bien : les pensions tombent chaque mois, le chiffre officiel reste petit. Sur les bords, la dette absorbe le manque en silence. Et l'instrument qui le rend visible existe : il s'appelle un compte consolidé. Et bonne nouvelle, c'est très simple à mettre en place.
Alors je veux être clair. Consacrer 14 % de sa richesse nationale à ses retraités, un pays a parfaitement le droit de le faire. La répartition est objectivement un beau filet de sécurité, elle a sorti nos aînés de la pauvreté, et j'y cotise comme vous.
Mais un choix dont on n'affiche jamais le prix... ce n'est plus vraiment un choix.
Dans une démocratie, on peut se déchirer sur l'âge de départ, sur le niveau des pensions, sur qui doit payer, sur la place de la capitalisation. C'est même à ça que sert le débat. À une condition : partager les mêmes chiffres.
À lire aussi : Investir pour sa retraite : faut-il s'y mettre ?
Tant qu'un pays discute de 5 milliards de déficit quand ses comptes consolidés en montrent 87, ses citoyens parlent des langues différentes sans le savoir.
Le diagnostic est posé. La suite logique, c'est l'ordonnance : dans le deuxième épisode, on fera le tour des pays qui ont affronté ce mur des retraites avant nous, pour voir ce qui a marché, ce qui a raté, et ce qui est transposable en France à court, moyen et long terme.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Retraites françaises : le déficit que personne ne voit
Ma lettre pour décrypter les marchés financiers
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
40K+ investisseurs suivent ma newsletter
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
& responsabilité
Les contenus proposés visent à partager des analyses et des clés de compréhension. Ils ne constituent pas des conseils en investissement, juridiques ou financiers. Chaque décision relève de la responsabilité de l’utilisateur.
& affiliation
Certains contenus, liens ou recommandations présents sur ce site peuvent faire l’objet de partenariats ou de programmes d’affiliation.
Cela signifie que l’éditeur peut percevoir une commission en cas d’action réalisée via ces liens, sans coût supplémentaire pour l’utilisateur. Ces partenariats n’influencent pas l’indépendance éditoriale ni les opinions exprimées.
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
73K+ investisseurs suivent ma newsletter