Produits structurés : les pièges à éviter avant d'investir

Sommaire


Quand on investit dans un produit structuré, il faut faire attention à une promesse de rendement trop élevée pour le risque pris, à une fréquence de constatation annuelle, à l'utilisation d'un indice synthétique et aux intermédiaires qui ajoutent des frais. Pas de panique, chaque piège se repère avant la souscription.
Ce que tu vas apprendre :
- Ce qu'est un produit structuré et comment fonctionne un autocall à effet mémoire, sur un exemple réel avec Amazon et AXA
- Pourquoi la hausse du sous-jacent est plafonnée au coupon
- Comment barrière, fréquence de constatation et rendement s'influencent
- Pourquoi un indice équipondéré ou à dividende élevé change le risque
- Comment un produit structuré est construit et où se prélève la marge de la banque
Les produits structurés comptent parmi les classes d'actifs les plus en vogue sur cette première moitié de décennie.
Mais attention, il y a du très bon et du très mauvais. Voici comment repérer le second.
Pour regarder l'interview en vidéo :
Qu'est-ce qu'un produit structuré ?
Un produit structuré est un placement qui combine une partie obligataire et une partie optionnelle. Il se situe à l'intersection de l'obligataire et du marché actions. La partie optionnelle revient, indirectement, à une exposition aux actions avec un peu de levier.
Un investisseur classique est long ou short sur un marché. C'est une vision en 2D. Un produit structuré ajoute deux dimensions : les taux et la volatilité.
L'univers est très large. Il va de produits très défensifs à des produits très dynamiques. Il existe des produits de taux et des produits actions.
Chaque produit est lié à un sous-jacent, par exemple une action ou un indice. Son choix compte autant que la structuration elle-même.
Tous les paramètres se règlent sur mesure : sous-jacents, niveau de remboursement anticipé (l'autocall), barrières, fréquence de constatation, durées, devise. Le rendement en est la résultante.
L'exemple ci-dessous porte sur un type précis de produit structuré, l'autocall à effet mémoire.
Comment fonctionne un autocall à effet mémoire ?
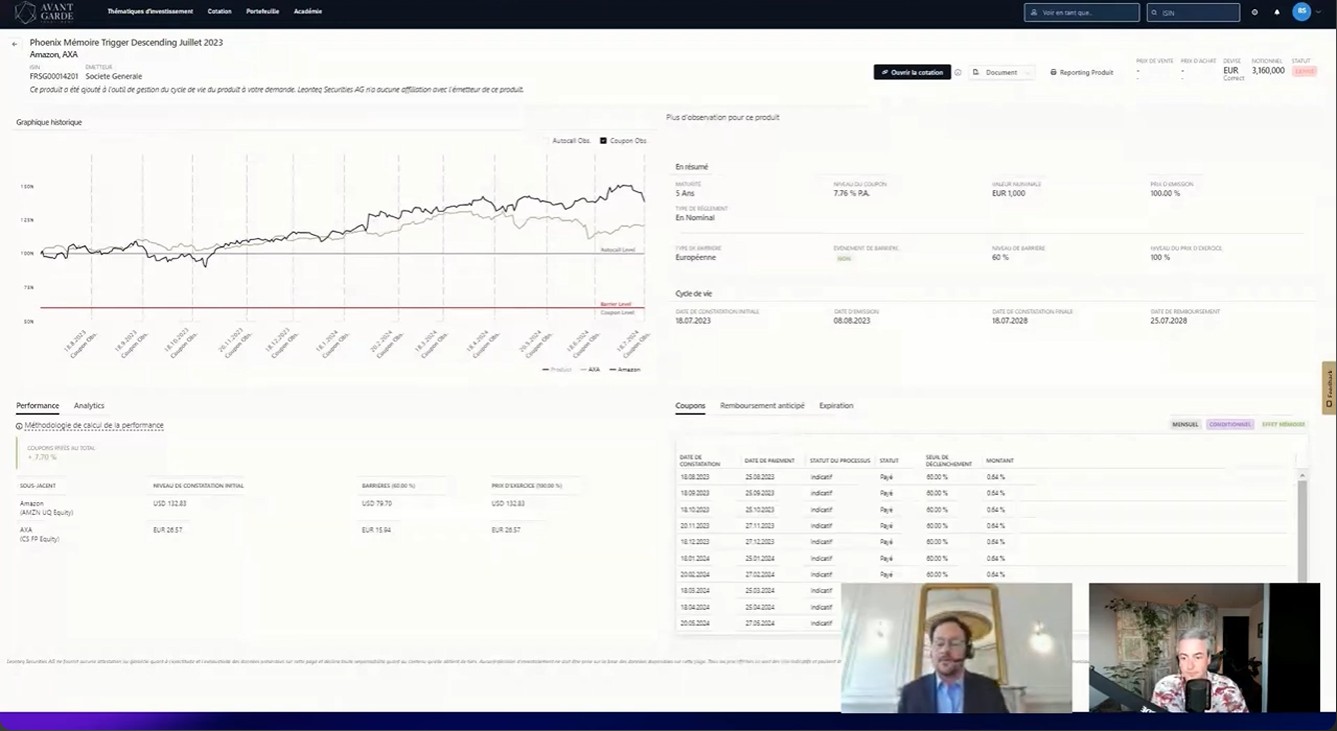
Un autocall à effet mémoire est un produit structuré qui verse des coupons et peut se rembourser avant son terme. Prends un exemple réel, proposé à des clients d'Auguste Patrimoine : Amazon et AXA.
À la construction, le prix d'achat de chaque action devient la base 100. Le produit fixe ensuite une barrière à 60 % de cette base. Elle correspond à une baisse de 40 %, soit à peu près l'amplitude du krach du Covid.
Chaque mois, si les deux actions sont au-dessus de la barrière, un coupon est versé sur ton compte. Ici, il est d'environ 0,64 %, soit 7,76 % par an. Sous la barrière, le coupon n'est pas versé. Il est mis en mémoire. Dès que les actions repassent au-dessus, une seule fois, tous les coupons mis de côté sont versés d'un coup.
Le produit dure entre 12 mois et 5 ans. Chaque mois, si les deux actions dépassent le niveau d'autocall, il s'arrête. Tu récupères ton capital, avec tes coupons.
S'il va au terme des 5 ans, deux cas se présentent. Au-dessus de la barrière, ton capital est protégé et tu as touché tous tes coupons (environ 38 % sur 5 ans dans cet exemple). Sous la barrière, tu subis la performance du sous-jacent.
Piège 1 : la hausse du sous-jacent est plafonnée
Un produit structuré est un troc. Tu diminues ton espérance de rendement. En échange, tu gagnes en visibilité sur ce rendement et en protection du capital.
Si Amazon prend 100 %, ton rendement reste plafonné au coupon de 0,64 % par mois. Sur l'exemple présenté, Amazon avait pris 38 % et AXA 21 % sur la période. Le produit affichait 7,76 % par an. Dans ce cas précis, un produit structuré n'apportait pas grand-chose.
Le résultat dépend aussi de l'année. En 2021, le marché actions a fait entre +30 % et +40 %. Un produit à 7 % fait pâle figure. En 2022, le marché a perdu entre 15 % et 30 %. Ce type de produit a continué d'afficher une performance positive.
Le capital n'est pas garanti dans tous les cas. Si tu n'as jamais été remboursé et que le sous-jacent finit sous la barrière, tu récupères sa performance. Amazon à -41 % donne -41 %, diminué des coupons perçus pendant la vie du produit.
La protection du capital reste aussi soumise au défaut de l'émetteur.
Piège 2 : un rendement affiché trop élevé pour le risque pris
Le marketing autour des produits structurés est parfois fallacieux. On te dit qu'il y a peu de risque et un rendement très élevé. Les deux vont rarement ensemble.
Le rendement est le résultat des paramètres : choix des sous-jacents, niveau d'autocall, barrière de protection, barrière de coupon, fréquence de constatation, durées minimale et maximale, devise. Tous sont modulables. Un produit qui paie 40 % peut être construit. Un produit qui paie 4 % aussi. Le premier a de fortes chances de faire perdre de l'argent.
Un exemple montre l'effet des réglages. Avec une barrière à 70 % au lieu de 60 % et un constat trimestriel au lieu de mensuel, le coupon monte à 3,08 % par trimestre. Cela fait 12,32 % par an. Tu es protégé jusqu'à une baisse de 30 % seulement, contre 40 % dans le premier exemple.
Pour Auguste Patrimoine, l'objectif se situe entre 7 % et 9 % de rendement, avec la barrière de protection la plus haute possible pour atteindre ce niveau. C'est à peu près la performance du marché actions sur longue période.
Piège 3 : la fréquence de constatation et la hauteur des barrières
La fréquence de constatation est la fréquence à laquelle le produit vérifie où se trouvent les sous-jacents. Sur les produits vendus au grand public, elle est souvent annuelle. C'est très défavorable.
Imagine que tu passes sous la barrière avec l'effet mémoire. Avec un constat mensuel, tu as 12 chances par an de repasser au-dessus. Avec un constat trimestriel, 4. Avec un constat annuel, une seule. La probabilité de récupérer tes coupons baisse à chaque étape.
La hauteur des barrières joue dans le même sens. Une barrière à 70 % protège moins qu'une barrière à 60 %.
Un produit à barrières dissociées montre comment tout cela travaille. La barrière de coupon décide si tu touches ton coupon. La barrière de protection décide si ton capital est protégé à la fin.
Auguste Patrimoine a construit un produit de ce type sur Stellantis et Crédit Agricole. Le timing d'investissement était mauvais. Crédit Agricole a perdu 40 % un trimestre et demi après l'achat. À chaque date de constatation trimestrielle, les deux valeurs sont restées au-dessus de la barrière de coupon. Tous les coupons ont été versés, sans interruption.
Piège 4 : l'indice synthétique
Il est rare d'acheter le vrai CAC 40 dans un produit structuré. Tu achètes le plus souvent un indice synthétique, moins lisible.
Le CAC 40 est pondéré par la capitalisation flottante de ses composantes. LVMH pèse plus qu'Edenred. Dans un indice équipondéré, marqué EW, chaque valeur a le même poids. LVMH pèse autant qu'Edenred. Le risque augmente mécaniquement.
Certains indices comptent 100 valeurs au lieu de 40. La 100e capitalisation française n'a pas le même profil que LVMH. Les indices thématiques sur des secteurs cycliques ajoutent aussi du risque. D'autres sont dits « décrément ».
Les indices à gros dividende posent un autre problème. Chaque année, l'effet dividende joue contre toi. Un gros dividende peut aussi signaler que l'action a beaucoup baissé. Unibail est passé de 200 à 30 € en quasi ligne droite. Pendant 3 ans, l'affichage du rendement élevé n'a rien changé au cours.
Pourquoi ces indices existent-ils ? Un produit sur le CAC 40 perd très rarement 40 % sur 5 ou 10 ans glissants. Son rendement tourne donc autour de 4 %. Ce niveau paraît trop faible pour vendre. Alors on habille le produit avec un indice plus risqué.
Ton conseiller doit au minimum t'expliquer pourquoi il te propose cet indice.
Piège 5 : les intermédiaires et leurs frais
Ton conseiller est-il en direct avec les salles de marché ? C'est rarement le cas. Il passe souvent par un broker, qui interroge ensuite les salles de marché.
C'est le même schéma qu'un courtier en crédit immobilier. Il interroge plusieurs banques et prend sa commission au passage. Sur un produit structuré, cette commission ajoute une strate de frais que le conseiller ne maîtrise pas toujours. Un établissement en direct, comme Auguste Patrimoine, supprime cette strate.
Le deuxième point concerne les très gros établissements. Beaucoup ont intérêt à vendre leurs propres produits. Ils en ont de bons, mais rarement les meilleurs partout. La règle vaut pour les fonds, les produits structurés et les hedge funds.
Si ton interlocuteur ne fait que ça, il peut aussi être juge et partie. Il n'a peut-être que ce produit à te proposer.
Une architecture ouverte aligne mieux les intérêts. Le conseiller choisit dans toute l'offre du marché. Sa politique de tarification l'incite à te satisfaire et à te faire gagner de l'argent.
Comment une banque se rémunère sur un produit structuré
Le produit structuré le plus simple combine deux briques. La première est une obligation zéro coupon. Elle ne verse aucun coupon. Tu l'achètes moins cher que sa valeur finale et tu touches tous les intérêts à l'échéance.
Prends une obligation achetée 80 000 € qui vaudra 100 000 € à maturité. Ton capital est garanti à l'échéance, sauf défaut de l'émetteur. Avec les 20 000 € restants, une deuxième brique est achetée : une option d'achat (un call). Elle t'expose à la hausse d'un sous-jacent. Au pire, tu perds cette mise. Tu récupères tes 100 000 €.
Avec un capital garanti, le rendement tourne autour de 4 %. Pour monter plus haut, on ajoute la vente d'un put à barrière. Tu vends en quelque sorte une assurance au marché. Elle finance un rendement plus élevé. C'est ici qu'apparaît la barrière de protection.
La banque se rémunère à la construction. Sur 20 000 € destinés à l'option, elle peut en investir 19 000 et garder 1 000 (chiffres approximatifs, donnés à titre d'illustration). Elle ne prend pas la position inverse de la tienne. Elle couvre ses positions pour que son book reste équilibré. Elle est neutre sur ton résultat.
Pour comprendre la brique obligataire, lis notre article pour investir en obligations.
Auguste Patrimoine est partenaire de Nicolas Chéron. Tu peux prendre rendez-vous avec Auguste Patrimoine ou réserver un bilan patrimonial complet gratuit.
Pour voir comment ces produits se comportent quand le marché baisse, lis notre article pour surperformer en marché baissier avec les produits structurés.
Avant de souscrire, pose ces questions à ton conseiller :
- Sur quel indice porte le produit ? Est-il pondéré par la capitalisation, équipondéré, décrément ?
- Quelle est la fréquence de constatation ? Quelles sont les barrières de coupon et de protection ?
- Quel gain maximum reste possible si le sous-jacent monte fortement ?
- Passe-t-il par un broker ou directement par les salles de marché ?
- Quels produits sa structure a-t-elle intérêt à vendre ?
Ma lettre pour décrypter les marchés financiers
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
40K+ investisseurs suivent ma newsletter
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
& responsabilité
Les contenus proposés visent à partager des analyses et des clés de compréhension. Ils ne constituent pas des conseils en investissement, juridiques ou financiers. Chaque décision relève de la responsabilité de l’utilisateur.
& affiliation
Certains contenus, liens ou recommandations présents sur ce site peuvent faire l’objet de partenariats ou de programmes d’affiliation.
Cela signifie que l’éditeur peut percevoir une commission en cas d’action réalisée via ces liens, sans coût supplémentaire pour l’utilisateur. Ces partenariats n’influencent pas l’indépendance éditoriale ni les opinions exprimées.
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
73K+ investisseurs suivent ma newsletter