Les produits structurés comptent parmi les classes d'actifs les plus en vogue sur cette première moitié de décennie.
Mais attention, il y a du très bon et du très mauvais. Voici comment repérer le second.
Pour regarder l'interview en vidéo :
Qu'est-ce qu'un produit structuré ?
Un produit structuré est un placement qui combine une partie obligataire et une partie optionnelle. Il se situe à l'intersection de l'obligataire et du marché actions. La partie optionnelle revient, indirectement, à une exposition aux actions avec un peu de levier.
Un investisseur classique est long ou short sur un marché. C'est une vision en 2D. Un produit structuré ajoute deux dimensions : les taux et la volatilité.
L'univers est très large. Il va de produits très défensifs à des produits très dynamiques. Il existe des produits de taux et des produits actions.
Chaque produit est lié à un sous-jacent, par exemple une action ou un indice. Son choix compte autant que la structuration elle-même.
Tous les paramètres se règlent sur mesure : sous-jacents, niveau de remboursement anticipé (l'autocall), barrières, fréquence de constatation, durées, devise. Le rendement en est la résultante.
L'exemple ci-dessous porte sur un type précis de produit structuré, l'autocall à effet mémoire.
Comment fonctionne un autocall à effet mémoire ?
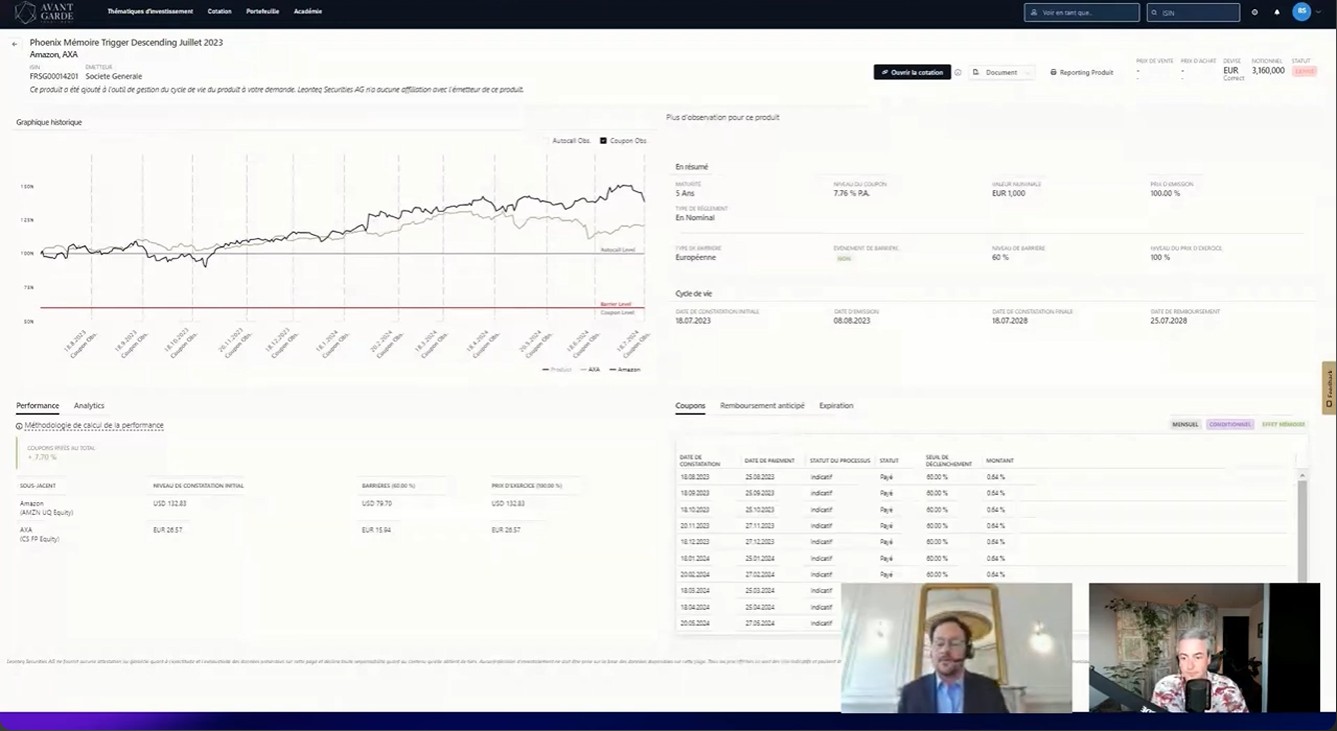
Un autocall à effet mémoire est un produit structuré qui verse des coupons et peut se rembourser avant son terme. Prends un exemple réel, proposé à des clients d'Auguste Patrimoine : Amazon et AXA.
À la construction, le prix d'achat de chaque action devient la base 100. Le produit fixe ensuite une barrière à 60 % de cette base. Elle correspond à une baisse de 40 %, soit à peu près l'amplitude du krach du Covid.
Chaque mois, si les deux actions sont au-dessus de la barrière, un coupon est versé sur ton compte. Ici, il est d'environ 0,64 %, soit 7,76 % par an. Sous la barrière, le coupon n'est pas versé. Il est mis en mémoire. Dès que les actions repassent au-dessus, une seule fois, tous les coupons mis de côté sont versés d'un coup.
Le produit dure entre 12 mois et 5 ans. Chaque mois, si les deux actions dépassent le niveau d'autocall, il s'arrête. Tu récupères ton capital, avec tes coupons.
S'il va au terme des 5 ans, deux cas se présentent. Au-dessus de la barrière, ton capital est protégé et tu as touché tous tes coupons (environ 38 % sur 5 ans dans cet exemple). Sous la barrière, tu subis la performance du sous-jacent.
Piège 1 : la hausse du sous-jacent est plafonnée
Un produit structuré est un troc. Tu diminues ton espérance de rendement. En échange, tu gagnes en visibilité sur ce rendement et en protection du capital.
Si Amazon prend 100 %, ton rendement reste plafonné au coupon de 0,64 % par mois. Sur l'exemple présenté, Amazon avait pris 38 % et AXA 21 % sur la période. Le produit affichait 7,76 % par an. Dans ce cas précis, un produit structuré n'apportait pas grand-chose.
Le résultat dépend aussi de l'année. En 2021, le marché actions a fait entre +30 % et +40 %. Un produit à 7 % fait pâle figure. En 2022, le marché a perdu entre 15 % et 30 %. Ce type de produit a continué d'afficher une performance positive.
Le capital n'est pas garanti dans tous les cas. Si tu n'as jamais été remboursé et que le sous-jacent finit sous la barrière, tu récupères sa performance. Amazon à -41 % donne -41 %, diminué des coupons perçus pendant la vie du produit.
La protection du capital reste aussi soumise au défaut de l'émetteur.
Piège 2 : un rendement affiché trop élevé pour le risque pris
Le marketing autour des produits structurés est parfois fallacieux. On te dit qu'il y a peu de risque et un rendement très élevé. Les deux vont rarement ensemble.
Le rendement est le résultat des paramètres : choix des sous-jacents, niveau d'autocall, barrière de protection, barrière de coupon, fréquence de constatation, durées minimale et maximale, devise. Tous sont modulables. Un produit qui paie 40 % peut être construit. Un produit qui paie 4 % aussi. Le premier a de fortes chances de faire perdre de l'argent.
Un exemple montre l'effet des réglages. Avec une barrière à 70 % au lieu de 60 % et un constat trimestriel au lieu de mensuel, le coupon monte à 3,08 % par trimestre. Cela fait 12,32 % par an. Tu es protégé jusqu'à une baisse de 30 % seulement, contre 40 % dans le premier exemple.
Pour Auguste Patrimoine, l'objectif se situe entre 7 % et 9 % de rendement, avec la barrière de protection la plus haute possible pour atteindre ce niveau. C'est à peu près la performance du marché actions sur longue période.
Piège 3 : la fréquence de constatation et la hauteur des barrières
La fréquence de constatation est la fréquence à laquelle le produit vérifie où se trouvent les sous-jacents. Sur les produits vendus au grand public, elle est souvent annuelle. C'est très défavorable.
Imagine que tu passes sous la barrière avec l'effet mémoire. Avec un constat mensuel, tu as 12 chances par an de repasser au-dessus. Avec un constat trimestriel, 4. Avec un constat annuel, une seule. La probabilité de récupérer tes coupons baisse à chaque étape.
La hauteur des barrières joue dans le même sens. Une barrière à 70 % protège moins qu'une barrière à 60 %.
Un produit à barrières dissociées montre comment tout cela travaille. La barrière de coupon décide si tu touches ton coupon. La barrière de protection décide si ton capital est protégé à la fin.
Auguste Patrimoine a construit un produit de ce type sur Stellantis et Crédit Agricole. Le timing d'investissement était mauvais. Crédit Agricole a perdu 40 % un trimestre et demi après l'achat. À chaque date de constatation trimestrielle, les deux valeurs sont restées au-dessus de la barrière de coupon. Tous les coupons ont été versés, sans interruption.
Piège 4 : l'indice synthétique
Il est rare d'acheter le vrai CAC 40 dans un produit structuré. Tu achètes le plus souvent un indice synthétique, moins lisible.
Le CAC 40 est pondéré par la capitalisation flottante de ses composantes. LVMH pèse plus qu'Edenred. Dans un indice équipondéré, marqué EW, chaque valeur a le même poids. LVMH pèse autant qu'Edenred. Le risque augmente mécaniquement.
Certains indices comptent 100 valeurs au lieu de 40. La 100e capitalisation française n'a pas le même profil que LVMH. Les indices thématiques sur des secteurs cycliques ajoutent aussi du risque. D'autres sont dits « décrément ».
Les indices à gros dividende posent un autre problème. Chaque année, l'effet dividende joue contre toi. Un gros dividende peut aussi signaler que l'action a beaucoup baissé. Unibail est passé de 200 à 30 € en quasi ligne droite. Pendant 3 ans, l'affichage du rendement élevé n'a rien changé au cours.
Pourquoi ces indices existent-ils ? Un produit sur le CAC 40 perd très rarement 40 % sur 5 ou 10 ans glissants. Son rendement tourne donc autour de 4 %. Ce niveau paraît trop faible pour vendre. Alors on habille le produit avec un indice plus risqué.
Ton conseiller doit au minimum t'expliquer pourquoi il te propose cet indice.
Piège 5 : les intermédiaires et leurs frais
Ton conseiller est-il en direct avec les salles de marché ? C'est rarement le cas. Il passe souvent par un broker, qui interroge ensuite les salles de marché.
C'est le même schéma qu'un courtier en crédit immobilier. Il interroge plusieurs banques et prend sa commission au passage. Sur un produit structuré, cette commission ajoute une strate de frais que le conseiller ne maîtrise pas toujours. Un établissement en direct, comme Auguste Patrimoine, supprime cette strate.
Le deuxième point concerne les très gros établissements. Beaucoup ont intérêt à vendre leurs propres produits. Ils en ont de bons, mais rarement les meilleurs partout. La règle vaut pour les fonds, les produits structurés et les hedge funds.
Si ton interlocuteur ne fait que ça, il peut aussi être juge et partie. Il n'a peut-être que ce produit à te proposer.
Une architecture ouverte aligne mieux les intérêts. Le conseiller choisit dans toute l'offre du marché. Sa politique de tarification l'incite à te satisfaire et à te faire gagner de l'argent.
Comment une banque se rémunère sur un produit structuré
Le produit structuré le plus simple combine deux briques. La première est une obligation zéro coupon. Elle ne verse aucun coupon. Tu l'achètes moins cher que sa valeur finale et tu touches tous les intérêts à l'échéance.
Prends une obligation achetée 80 000 € qui vaudra 100 000 € à maturité. Ton capital est garanti à l'échéance, sauf défaut de l'émetteur. Avec les 20 000 € restants, une deuxième brique est achetée : une option d'achat (un call). Elle t'expose à la hausse d'un sous-jacent. Au pire, tu perds cette mise. Tu récupères tes 100 000 €.
Avec un capital garanti, le rendement tourne autour de 4 %. Pour monter plus haut, on ajoute la vente d'un put à barrière. Tu vends en quelque sorte une assurance au marché. Elle finance un rendement plus élevé. C'est ici qu'apparaît la barrière de protection.
La banque se rémunère à la construction. Sur 20 000 € destinés à l'option, elle peut en investir 19 000 et garder 1 000 (chiffres approximatifs, donnés à titre d'illustration). Elle ne prend pas la position inverse de la tienne. Elle couvre ses positions pour que son book reste équilibré. Elle est neutre sur ton résultat.
Pour comprendre la brique obligataire, lis notre article pour investir en obligations.
Auguste Patrimoine est partenaire de Nicolas Chéron. Tu peux prendre rendez-vous avec Auguste Patrimoine ou réserver un bilan patrimonial complet gratuit.
Pour voir comment ces produits se comportent quand le marché baisse, lis notre article pour surperformer en marché baissier avec les produits structurés.
J'ai reçu Benjamin Sacchet en interview. Il est directeur associé chez Auguste Patrimoine, groupe Avant-garde. Il accompagne les familles fortunées au sein du family office du groupe. Je lui ai lancé un défi : m'expliquer le crédit lombard de façon à ce que n'importe lequel d'entre vous puisse le mettre en place dans les meilleures conditions. Voici ce qu'il m'a répondu (vous pouvez aussi retrouver l'intégralité de l'échange en vidéo).
Qu'est-ce qu'un crédit lombard ?
Benjamin Sacchet : Imaginez que vous ayez 1 million d'euros sur un compte, ou 100 000 €, ou 10 000 €. Peu importe le montant. Vous avez besoin d'argent. Vous allez voir votre banque et vous lui dites que vous détenez par exemple un ETF S&P 500. La banque accepte de vous prêter une partie de cette somme, disons 600 000 € sur 1 million. Si vous ne remboursez pas, elle vend vos titres, se rembourse et vous laisse le reste.
C'est exactement ça, un crédit lombard : du nantissement d'actifs financiers. On retrouve le même principe sur l'immobilier, avec des schémas qui ne sont pas toujours protecteurs. Sur le crédit lombard, le collatéral, c'est votre portefeuille.
Le terme lombard vient de la Lombardie. Les banquiers lombards prêtaient déjà plus que ce qu'ils avaient en coffre. Ils ont posé les bases du modèle bancaire qu'on connaît aujourd'hui. Ça a 400 ans, ce n'est pas né hier.
Comment est calculée la loan-to-value (LTV) d'un crédit lombard ?
BS ; Si la banque accepte de vous prêter 600 000 € sur un portefeuille de 1 million, on dit que vous avez une valeur d'avance, ou loan-to-value (LTV), de 60 %. La banque vous prête 60 % de ce que vous détenez.
Le modèle de risque d'une banque repose sur trois critères : le drawdown maximum historique de l'actif, sa volatilité et sa liquidité. Un actif peu risqué mais peu liquide n'est pas finançable dans de bonnes conditions, parce qu'en cas de défaut, la banque ne peut pas le vendre vite sans décote.
La LTV se calcule ligne par ligne, pas sur l'ensemble du portefeuille de façon uniforme. Quelques repères indicatifs.
- Les obligations investment grade permettent d'aller chercher une LTV élevée.
- Les produits structurés tournent autour de 60 à 80 %, selon qu'ils sont à capital garanti ou spéculatifs (note de Nicolas Chéron : comme on l'explique dans notre article sur les produits structurés en marché baissier).
- Sur les actions cotées, on est plutôt entre 50 et 80 % : 50 % sur de la mid cap, jusqu'à 80 % sur une valeur comme Berkshire Hathaway.
- Les fonds alternatifs diversifiés ou market neutral tournent autour de 50 %.
- Les matières premières, elles, sont peu appréciées des banques : haute volatilité, actif peu lisible, pas de rendement intrinsèque.
- Sur du Bitcoin, elle est nulle : pas parce que l'actif n'a pas d'avenir, mais parce que ses drawdowns sont beaucoup plus amples que ceux d'un S&P 500 ou d'un portefeuille bien géré.
Crédit lombard via une banque ou un assureur : pourquoi ça change tout
BS : En France, l'immense majorité des avoirs sont détenus via des assureurs, à travers le fameux contrat d'assurance-vie. Mais le métier d'un assureur, ce n'est pas le crédit. Celui d'une banque, si.
C'est pour ça que les offres de crédit lombard les plus compétitives passent presque toujours par une banque, rarement par un assureur.
Au Luxembourg, la structure change la donne : l'assureur est adossé à un dépositaire, qui est une banque. C'est ce qu'on appelle le triangle de sécurité, qui permet de passer outre la loi Sapin 2. Concrètement, vos actifs sont détenus par une banque, et c'est cette banque qui peut vous accorder le crédit lombard. Un contrat d'assurance-vie français classique ne permet pas cette mécanique de la même façon.
C'est pour ça qu'on associe souvent crédit lombard et contrat d'assurance-vie luxembourgeois. Mais ces contrats ont des minimums d'entrée plus élevés que les contrats français, ce qui explique qu'on parle aussi d'avance sur les contrats français : une solution différente, mais complémentaire.
Crédit lombard ou avance sur assurance-vie : quelle différence ?
BS : Sur un contrat d'assurance-vie français, on ne parle pas de crédit lombard mais d'avance. La loi plafonne la valeur d'avance maximale à 60 %, sans exception. Le taux est uniquement variable : TME (taux moyen des emprunts d'État) plus environ 1 % de marge assureur, soit autour de 3,5 % actuellement (note de Nicolas Chéron : en octobre 2025).
La durée maximale est d'un an, sans possibilité de renouveler : il faut rembourser, quitte à en redemander une autre immédiatement après. L'avance est accessible dès 10 000 €, sans montant minimum.
Le crédit lombard, lui, passe par un contrat luxembourgeois. Il est accessible à partir de 400 000 € en poussant l'assureur et le dépositaire, et plus confortablement à partir d'1 million d'euros. En échange, il est plus souple : taux fixe possible, durée renouvelable, LTV parfois plus élevée selon l'actif.
Le choix dépend donc surtout de votre surface financière et de la durée de votre projet. Pour un besoin ponctuel et court, l'avance suffit très bien. Pour une stratégie patrimoniale dans la durée, le crédit lombard offre plus de flexibilité.
Durée et taux d'un crédit lombard
BS ; La durée maximale légale d'un crédit lombard est de 5 ans. Mais la dette se renouvelle : au bout de 5 ans, vous redemandez un crédit lombard, sans avoir à rembourser le précédent au préalable. C'est un jeu d'écriture, comme l'État qui roule sa dette.
Je recommande à mes clients de privilégier un taux fixe : c'est plus confortable pour bâtir une gestion sur des hypothèses stables. Mais comme la maturité maximale est de 5 ans, ce taux fixe est en réalité rediscuté à chaque roulement. C'est donc un taux fixe qui redevient variable, une fois tous les 5 ans.
Sur la marge, comptez votre taux de référence plus environ 1 %. Ça peut être un peu plus si votre surface financière est réduite, un peu moins si elle est importante. C'est un point qui se négocie.
Deux façons d'utiliser un crédit lombard : projet immobilier ou effet de levier sur le portefeuille
BS : Première utilisation : financer une opération immobilière, par exemple un achat-revente sur 2 ans. Le taux, relativement faible, rend l'opération intéressante si le bien se revalorise. Seule condition : pouvoir revendre et rembourser dans les 5 ans, la durée maximale du crédit.
Deuxième utilisation : leverager directement votre portefeuille. Avec 1 million d'euros, vous empruntez 500 000 € et vous réinvestissez cette somme. Votre portefeuille passe à 1,5 million. Si vous êtes positionné sur des actifs liquides, vous pouvez les revendre pour rembourser, puis en reprendre une autre.
L'avance sur assurance vie française fonctionne pareil, mais avec moins de souplesse : montant plus faible accessible, taux plus élevé, durée d'un an sans roulement. Le crédit lombard, à l'inverse, demande une surface financière plus importante, au moins 400 000 €, mais offre beaucoup plus de souplesse dans la durée.
L'optimisation fiscale du crédit lombard : vivre de son capital sans le sortir de l'enveloppe
BS : Il y a deux façons de vivre de la rente d'un gros contrat d'assurance vie. La première, la plus répandue : retirer chaque année une somme, disons 100 000 € sur un contrat d'1 million. Vous récupérez cet argent, mais vous payez de la fiscalité sur les plus-values retirées, et votre enveloppe diminue d'autant.
La seconde, celle qu'utilisent les patrimoines bien accompagnés : mettre en place une ligne de crédit lombard sans la tirer immédiatement. À la fin de l'année, au lieu de sortir 100 000 € du contrat, vous tirez cette somme sur la ligne de crédit. Votre contrat reste à 1 million. Un découvert n'étant pas un revenu, il n'y a aucune fiscalité sur cette somme. Et les intérêts que vous payez viennent en plus diminuer les plus-values imposables futures du contrat.
Le résultat : pas de fiscalité immédiate, une fiscalité future allégée, et un capital qui continue de générer des intérêts à plein régime. Ce n'est pas un hasard si le marché mondial du crédit lombard pèse aujourd'hui environ 4 400 milliards de dollars par an.
Le principal risque du crédit lombard : l'appel de marge
BS : Le banquier qui vous propose un crédit lombard a un intérêt direct à le faire : il gagne des intérêts sur un risque limité, puisqu'il détient déjà vos actifs en collatéral. Votre conseiller aussi, d'une certaine façon : si vous réinvestissez le crédit dans votre contrat, ses encours, et donc ses honoraires, augmentent mécaniquement. Ça ne veut pas dire que c'est malhonnête. Ça veut dire qu'il faut garder une logique patrimoniale raisonnable, sans pousser le curseur au maximum.
Car le vrai danger, c'est l'appel de marge. Prenons un portefeuille d'1 million avec un crédit de 500 000 €. Si le portefeuille chute sous les 500 000 €, la banque n'a plus assez de collatéral face à sa créance. Soit elle vend une partie du portefeuille sans vous demander votre avis, soit vous devez remettre du cash, soit vous devez vendre certaines lignes pour redonner de la LTV à l'ensemble.
Le problème, c'est que vendre un actif risqué pour passer en cash fait remonter la LTV moyenne pondérée, mais ça revient souvent à vendre au pire moment, en pleine crise, alors que c'est précisément le moment où il ne faut pas vendre.
Quel portefeuille pour faire un crédit lombard sans se mettre en danger ?
BS : Sur les 15 dernières années, un portefeuille 100 % actions a largement surperformé un portefeuille équilibré. Mais sur longue période, ce n'est pas vrai. Un portefeuille actions affiche des extrêmes de distribution à un an entre +53 % et -43 %. Un portefeuille équilibré 60/40, 60 % actions et 40 % obligations affiche des extrêmes entre +35 % et -25 %. Sur longue période, ce dernier vise entre 6 et 10 % de performance annuelle, contre 5 à 11 % pour un portefeuille 100 % actions. L'intervalle de confiance est meilleur, sans sacrifier beaucoup de performance.
C'est pour ça qu'un portefeuille équilibré est préférable pour faire un crédit lombard : la volatilité contrainte permet d'aller chercher une LTV plus confortable, donc un levier plus important, sans se rapprocher de l'appel de marge.
Parts institutionnelles ou parts retail : la marge cachée de votre contrat
BS : Sur un contrat d'assurance-vie classique, vous détenez généralement des parts dites « retail », celles de monsieur ou madame tout le monde. Sur un fonds comme Pictet Premium Brands, qui investit sur des entreprises à fort pricing power, la part retail facture 2,30 % de frais de gestion annuels. Une partie de ces frais rémunère votre conseiller et votre assureur : ce sont les rétrocommissions.
En face, il existe des parts institutionnelles. Sur ce même fonds Pictet, la part institutionnelle facture 0,80 %. La différence, 1,50 point, ne va nulle part d'autre que dans la poche de votre conseiller ou de votre assureur, sans que vous le voyiez.
Sur 20 ans, cet écart représente 150 points de performance cumulée, uniquement liés à l'accès à la part institutionnelle, indépendamment du talent du gérant. L'accès direct à cette part institutionnelle chez Pictet demande 10 millions d'euros. Mais un cabinet qui agrège du volume auprès de plusieurs clients peut négocier cet accès à des niveaux bien plus bas : chez Auguste Patrimoine, dans 95 % des cas, on parvient à donner accès à la part institutionnelle à nos clients qui ont des contrats compatibles.
L'offre crédit lombard d'Auguste Patrimoine
Sur un contrat d'assurance-vie français : valeur d'avance maximale de 60 %, taux variable uniquement, frais tout inclus de 0,89 %, univers ETF, fonds ou mix des deux.
Sur un contrat d'assurance-vie luxembourgeois, de 400 000 € à 1 million d'euros : crédit lombard jusqu'à 70 % sur un portefeuille classique, taux fixe ou variable, frais de 1,35 % par an (conseil, assureur, dépositaire), accès aux parts institutionnelles. Au-delà d'1 million d'euros, les conditions se discutent au cas par cas.
Si vous voulez en discuter, vous pouvez prendre rendez-vous avec Auguste Patrimoine. Les échanges et les rendez-vous ne sont pas facturés.
Questions fréquentes sur le crédit lombard
Peut-on nantir un portefeuille chez un autre établissement que la banque prêteuse ?
En général non, sauf à partir d'une surface financière très importante, au moins 10 millions d'euros. La banque préfère détenir directement vos avoirs plutôt que d'avoir une délégation de créance, et ça crée aussi de la rétention client.
Le crédit lombard a-t-il une durée limite au Luxembourg ?
La maturité maximale est de 5 ans, mais la dette se renouvelle à l'infini. Seul le taux fixe est redéfini à chaque roulement.
Quelle liquidité sur les obligations en direct ?
Elle reste très bonne, mais le marché obligataire fonctionne de gré à gré : il faut passer par un échange par bloc auprès d'une contrepartie, pas par un carnet d'ordres comme sur une action cotée. Ça prend un peu plus de temps, mais la liquidité se trouve toujours, avec un léger spread.
Peut-on faire un crédit lombard sur un PER ?
Oui, c'est possible, même si c'est peu répandu. Auguste Patrimoine l'a déjà fait avec un partenaire.
Peut-on faire un crédit lombard sur un PEA à 400 000 € ?
Ce point reste à vérifier au cas par cas selon les établissements du marché.
À partir de quel montant est-on éligible ?
L'avance sur assurance vie française est accessible dès 10 000 €. Le crédit lombard démarre à 400 000 €.
Ce qu'il faut retenir avant de se lancer
Le crédit lombard n'est pas contradictoire avec le fait de diversifier son patrimoine entre ETF, obligations, cryptos ou private equity. C'est une autre façon d'utiliser ce que vous avez déjà construit : nantir une partie de vos actifs pour augmenter la taille de vos investissements, une pratique que les familles les plus riches utilisent depuis longtemps et qui se démocratise. Prenez rendez-vous avec Auguste Patrimoine pour étudier votre situation.
5 milliards d'euros.
C'est le déficit « officiel » du système de retraites français d'après le dernier rapport du Conseil d'orientation des retraites, le fameux COR, publié en juin 2026.
C'est le chiffre de tous les plateaux télé, de tous les débats, de toutes les tribunes. Et posé comme ça... en réalité, 5 milliards de déficit, « ça va ».
Pour vous donner un ordre de grandeur : en 2025, la France avait environ 1 560 milliards de recettes, et a dépensé 1 710 milliards. Les 150 milliards de différence (le déficit) ont été financés par de l'emprunt. Donc 5 milliards, sur 1 710 milliards de dépenses publiques, ça fait seulement 0,3 %.
Une petite réforme par-ci, un petit impôt sur les riches par-là, et on n'en parle plus.
Le problème, et je pense que vous le sentez au fond de vous, c'est que ce chiffre ne représente pas du tout la réalité. Avec l'aide de mon équipe, on a enquêté. On a passé des dizaines d'heures dans des rapports : celui du COR, ceux des commissions d'enquête, les comptes de la Sécurité sociale. On a écouté des experts et décortiqué des interviews.
Et ce qu'on a découvert, c'est que lorsqu'on consolide les comptes des retraites, comme le ferait n'importe quelle entreprise, le trou ne fait pas 5 milliards. Il fait 87 milliards. 17 fois plus. Les retraites, c'est plus de la moitié du déficit de la France.
On va donc voir ensemble comment on en est arrivé là, d'où vient l'argent des pensions, par quels tuyaux il passe, et pourquoi le débat public repose sur le mauvais chiffre depuis des décennies. Il y avait tellement de choses à dire que j'ai décidé de séparer cette série en deux épisodes. Ce premier épisode porte sur le diagnostic. Parce que sans un bon diagnostic, on ne réglera jamais le problème des retraites.
Le tuyau de 1945
Commençons par la base : quand on « cotise pour sa retraite », où va l'argent ?
Prenons Marie. Marie gagne le salaire médian du privé : 2 190 € nets par mois d'après l'INSEE. Cela donne environ 2 800 € bruts.
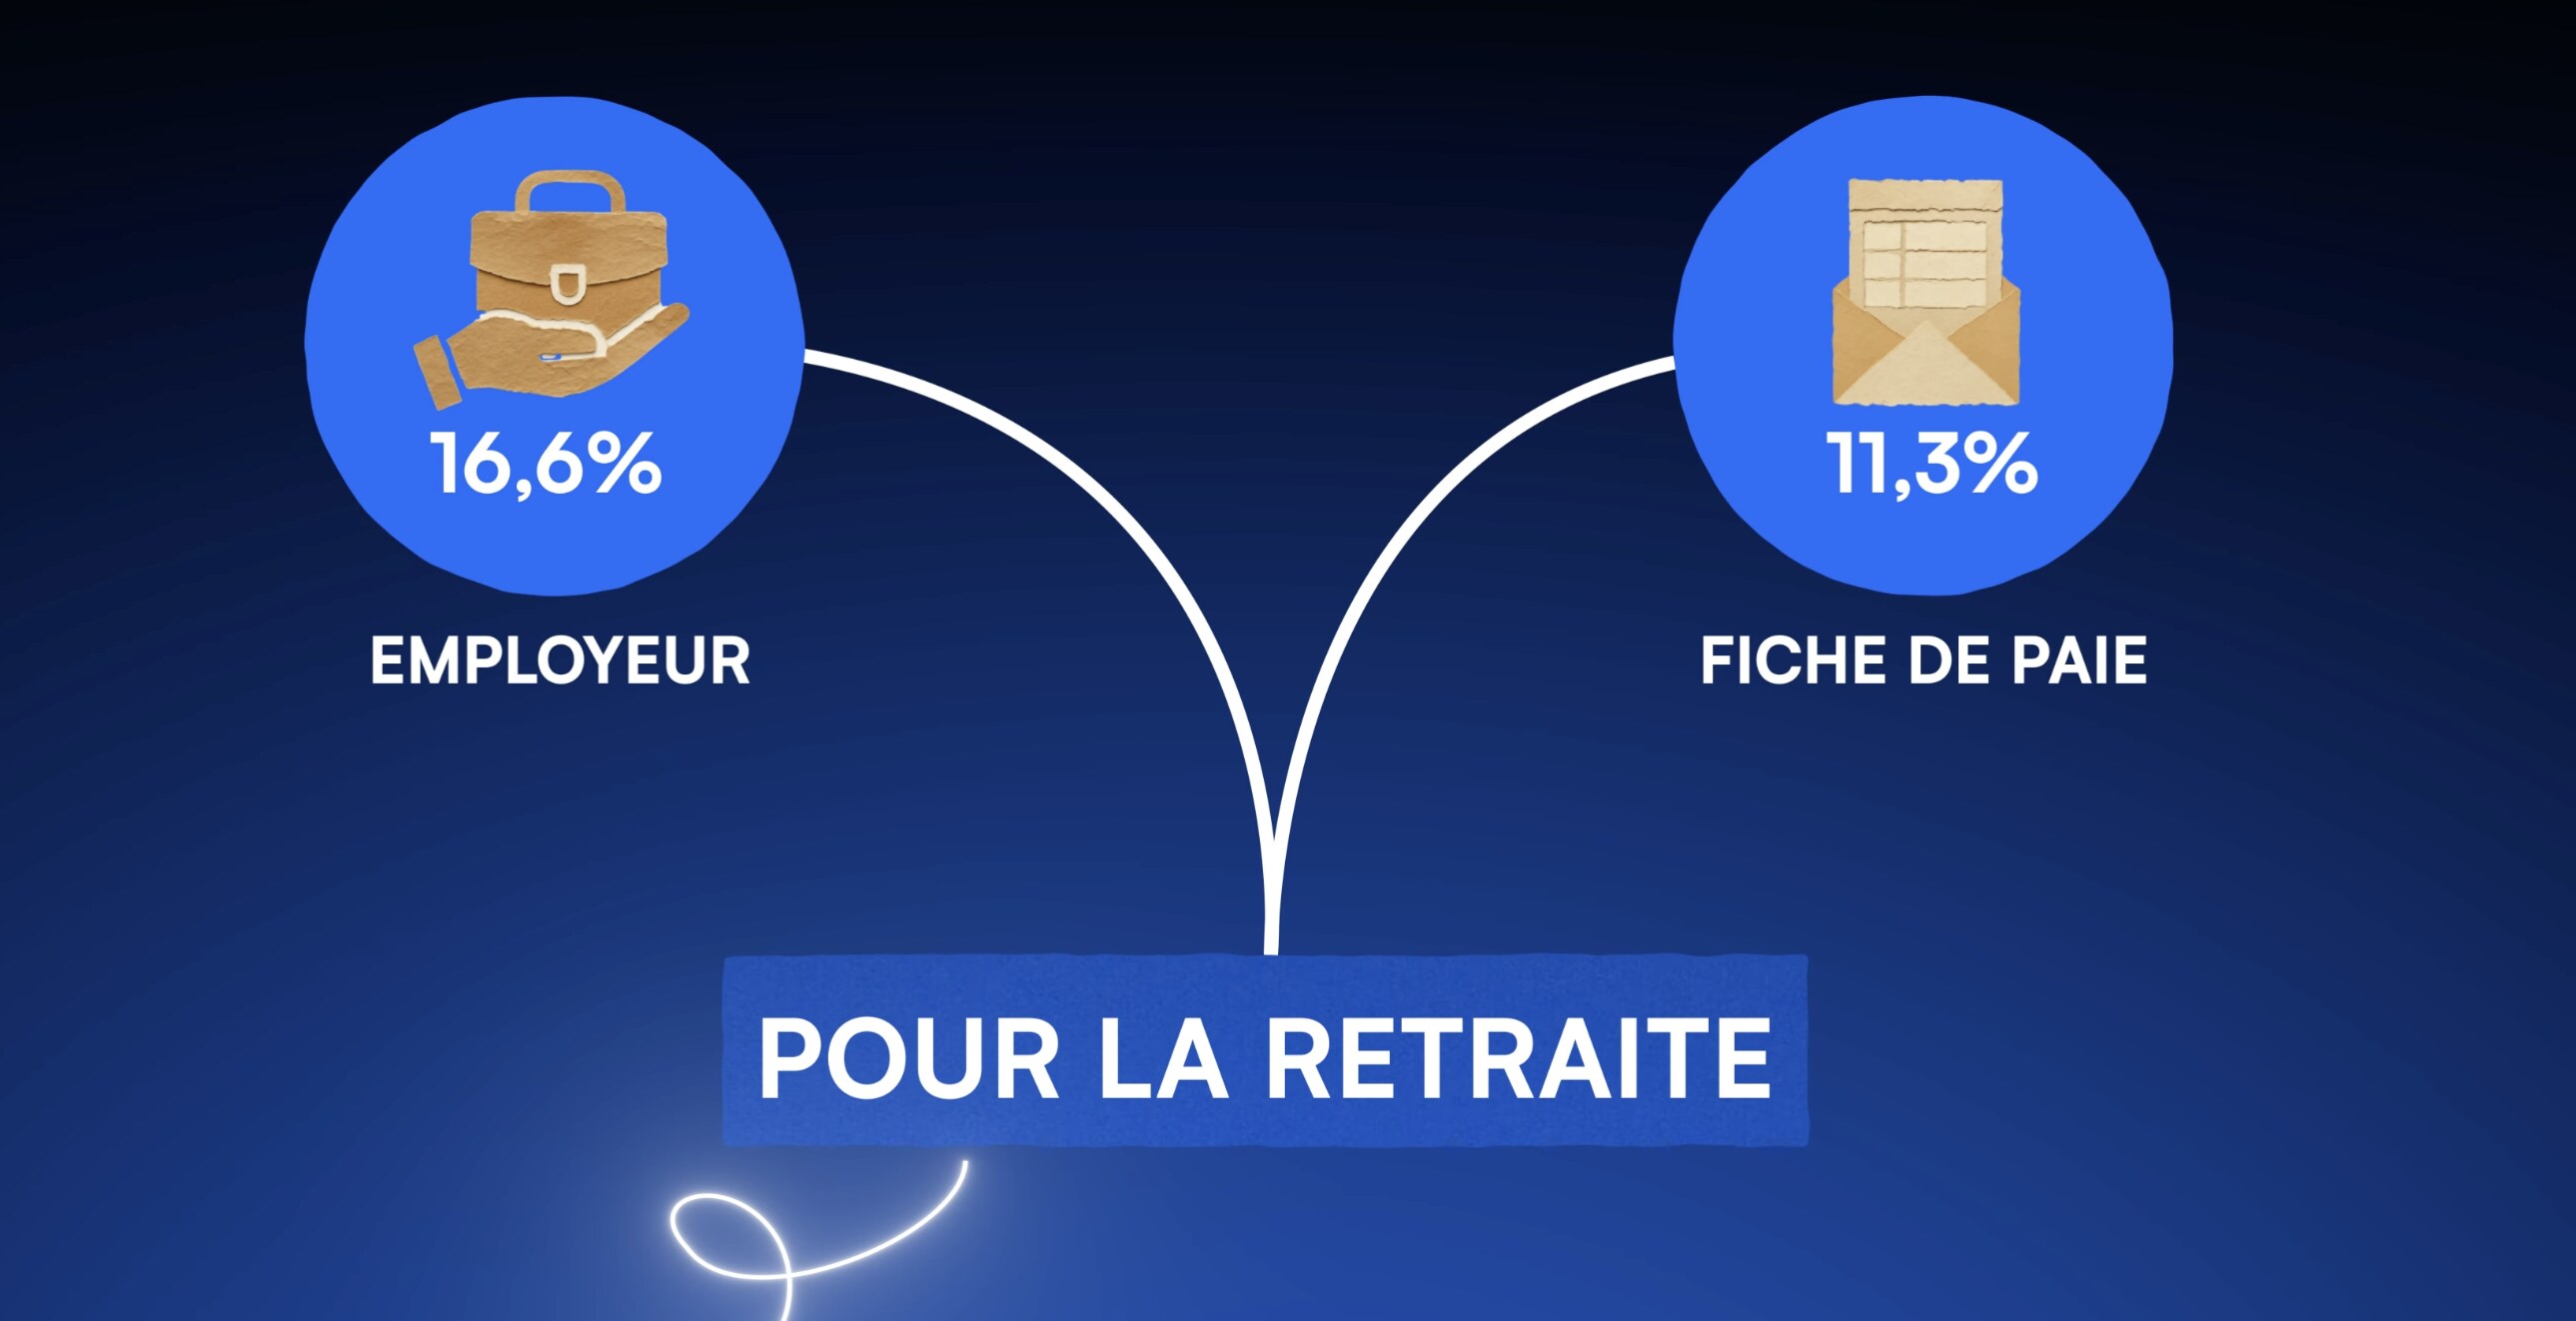
Chaque mois, près de 28 % de ce brut partent pour la retraite : environ 11,3 % (315 €) prélevés sur sa fiche de paie, et 16,6 % (465 €) payés en plus par son employeur. 780 € par mois, au total.
Dans la tête de Marie, comme dans celle de beaucoup de Français, cet argent est mis de côté quelque part. Un compte à son nom, qui grossit année après année, et qu'on lui reversera le moment venu.
Sauf que ce compte n'existe pas. Il n'a jamais existé.
Les 780 € de Marie sont versés directement à Jean-Michel, retraité. C'est ce qu'on appelle le système par répartition. Ce n'est pas un réservoir, c'est un tuyau : l'argent des actifs le traverse chaque mois et ressort chez les retraités.
« Cotiser », en France, ça veut dire accepter un contrat social : vous payez les pensions de vos aînés aujourd'hui, avec la promesse que les générations suivantes paieront la vôtre demain.
Ce contrat social date de 1945, et c'est un choix brillant pour l'époque. La France sort de la guerre, l'épargne des ménages vient d'être ravagée par l'inflation, et les vieux sont massivement pauvres. Le système par répartition a drastiquement élevé leur niveau de vie.
Et ça a marché au-delà de toute espérance. En 1970, encore, près d'un retraité sur trois vivait sous le seuil de pauvreté. Aujourd'hui, c'est environ un sur dix. Un des meilleurs scores d'Europe. Le retraité français vit désormais avec un niveau de vie équivalent à celui du reste de la population, quasiment un cas unique dans l'OCDE, où la moyenne est à 88 %.
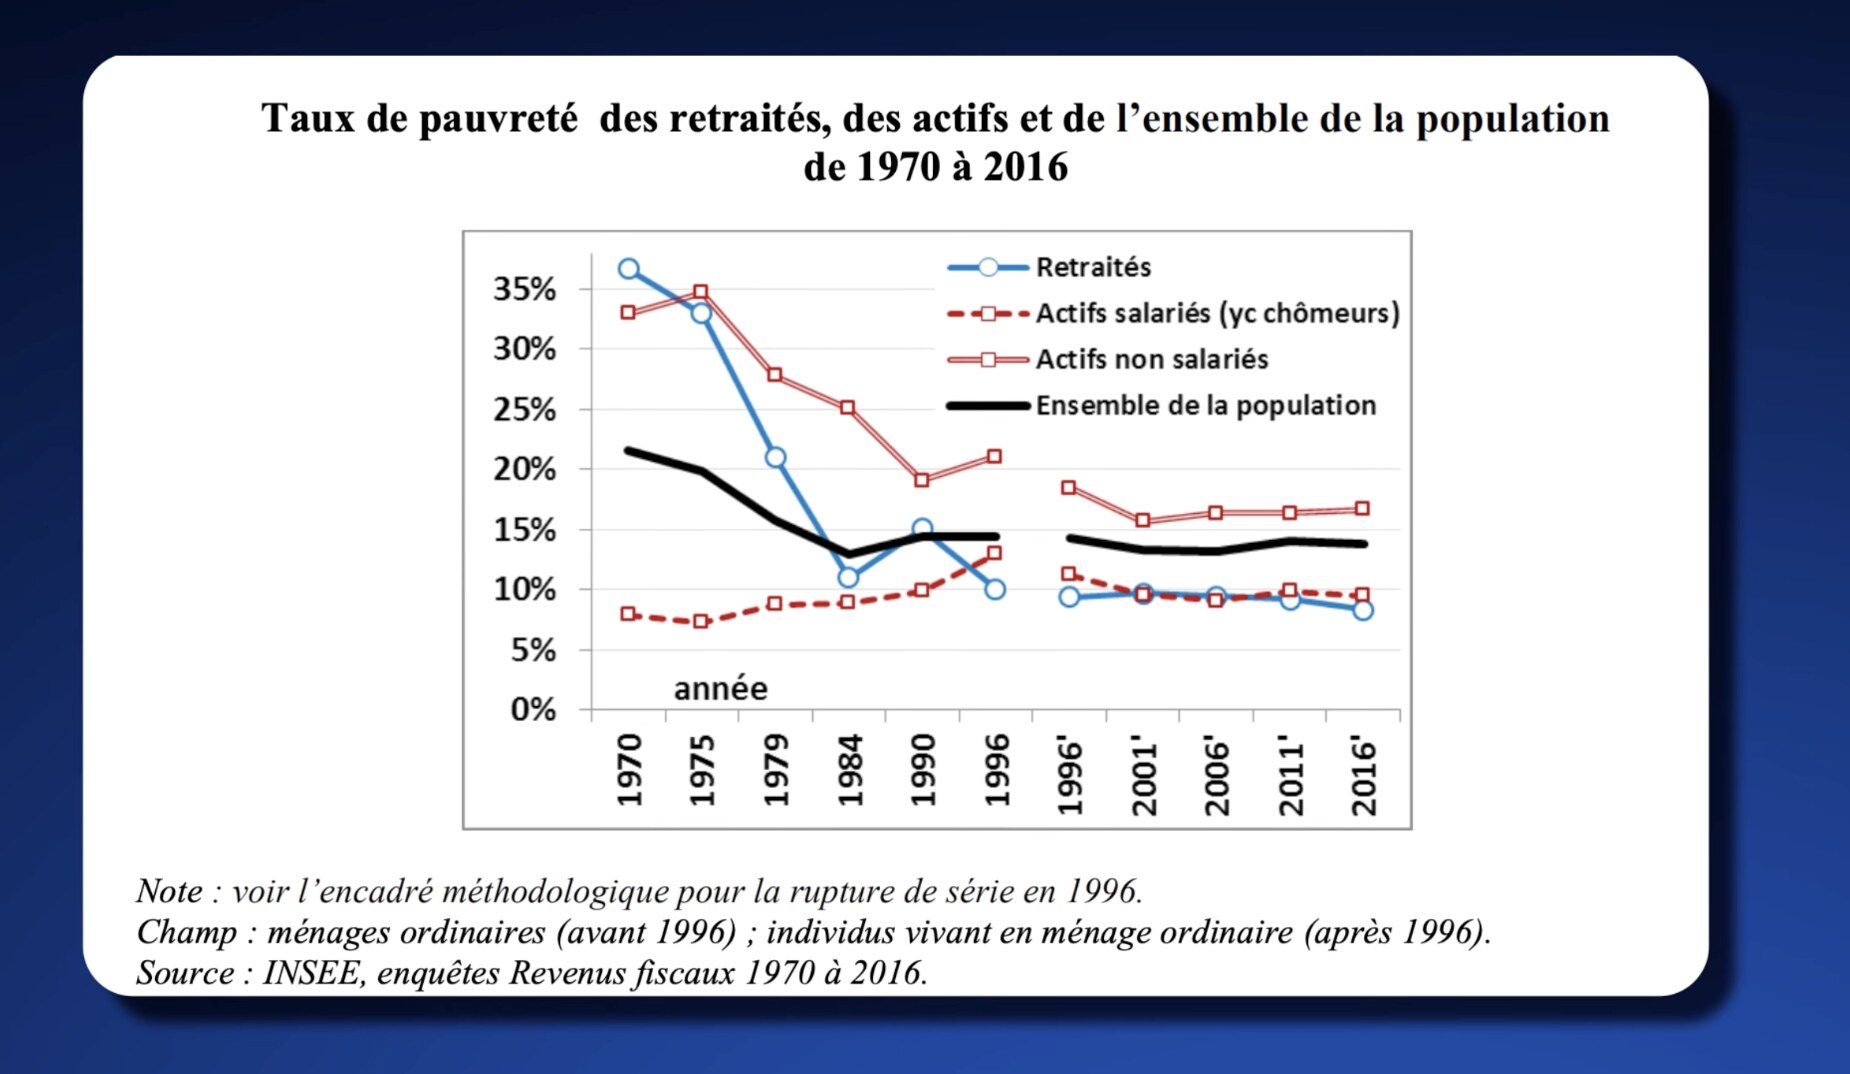
Retenez ça, parce que c'est très important. Sur le papier, le système par répartition est une belle réussite sociale.
Le problème, c'est qu'un tuyau n'a pas de réserve. Ce contrat social tient à une seule condition : qu'il entre en permanence assez d'eau en amont.
Et c'est là que ça se complique.
En 1960, la France comptait 4,7 cotisants pour financer 1 retraité. Aujourd'hui, c'est 1,79 actif par retraité. Et d'après le COR, on file vers 1,4 d'ici 2070.
Si on prend la pyramide des âges de notre pays à partir des données de l'INSEE, en 1960, la France ressemblait effectivement à une vraie pyramide, large en bas. Aujourd'hui, c'est plutôt l'inverse. On tend vers une toupie posée sur sa pointe.
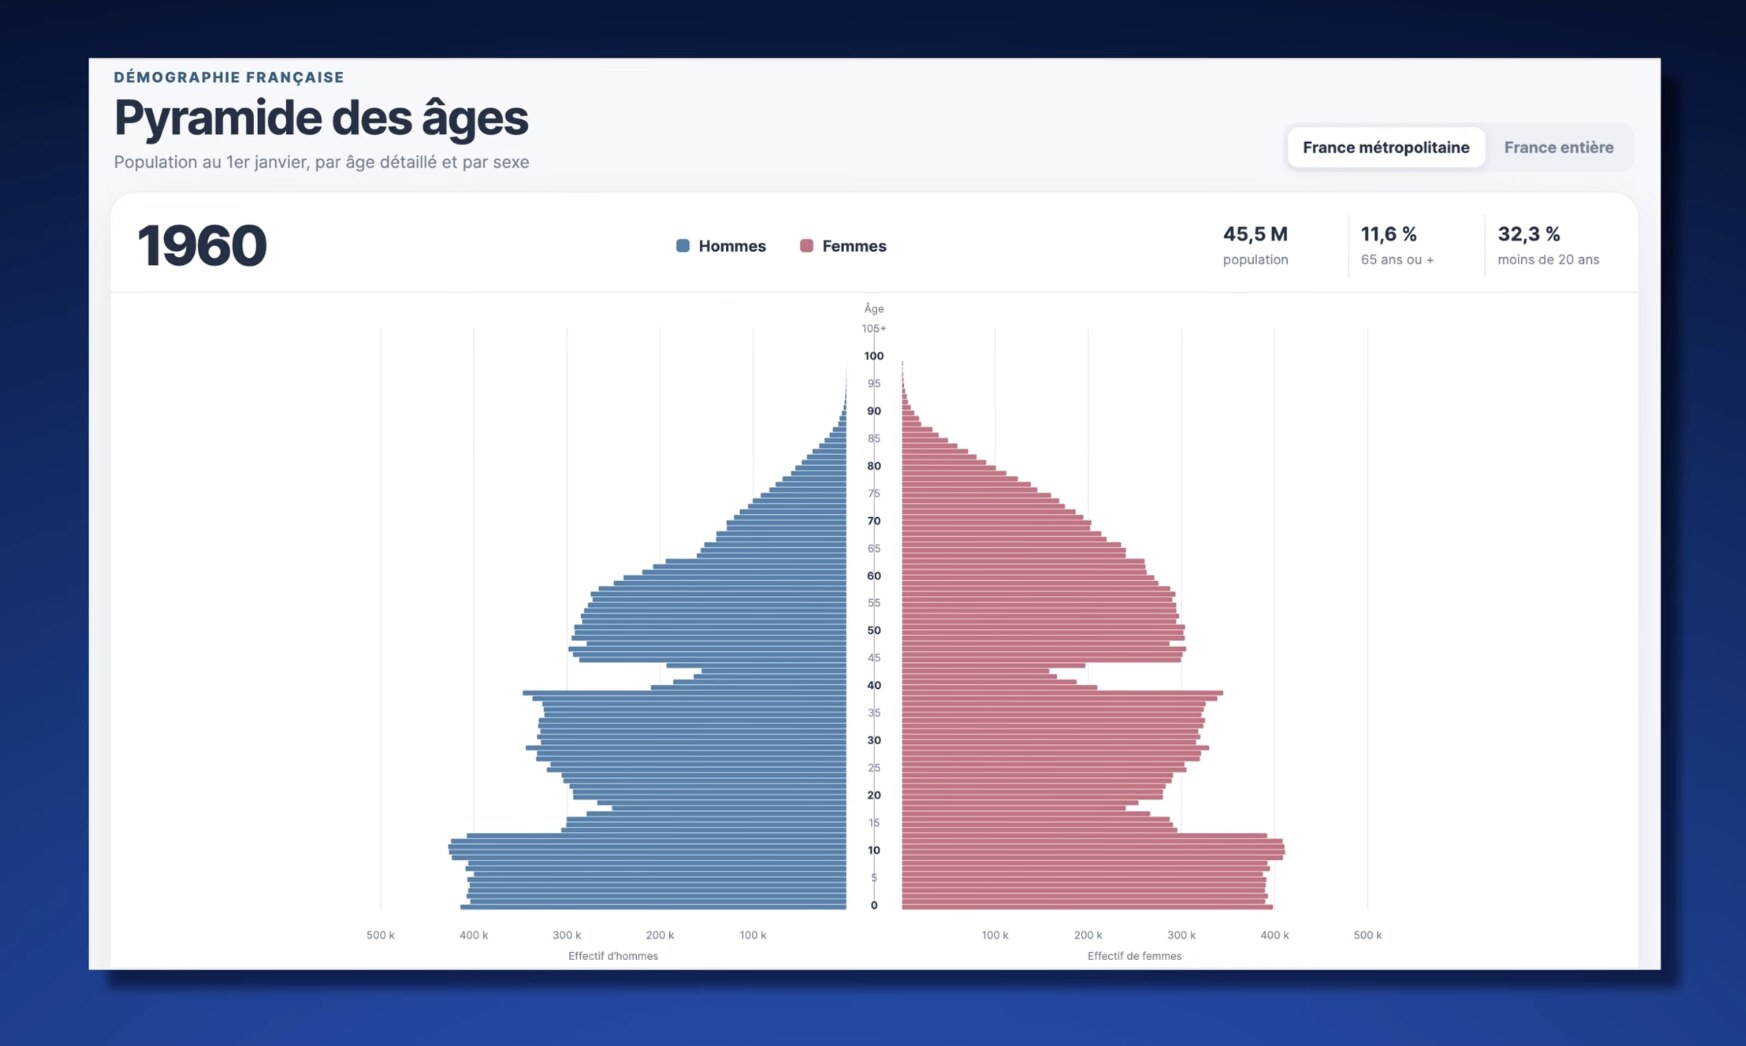
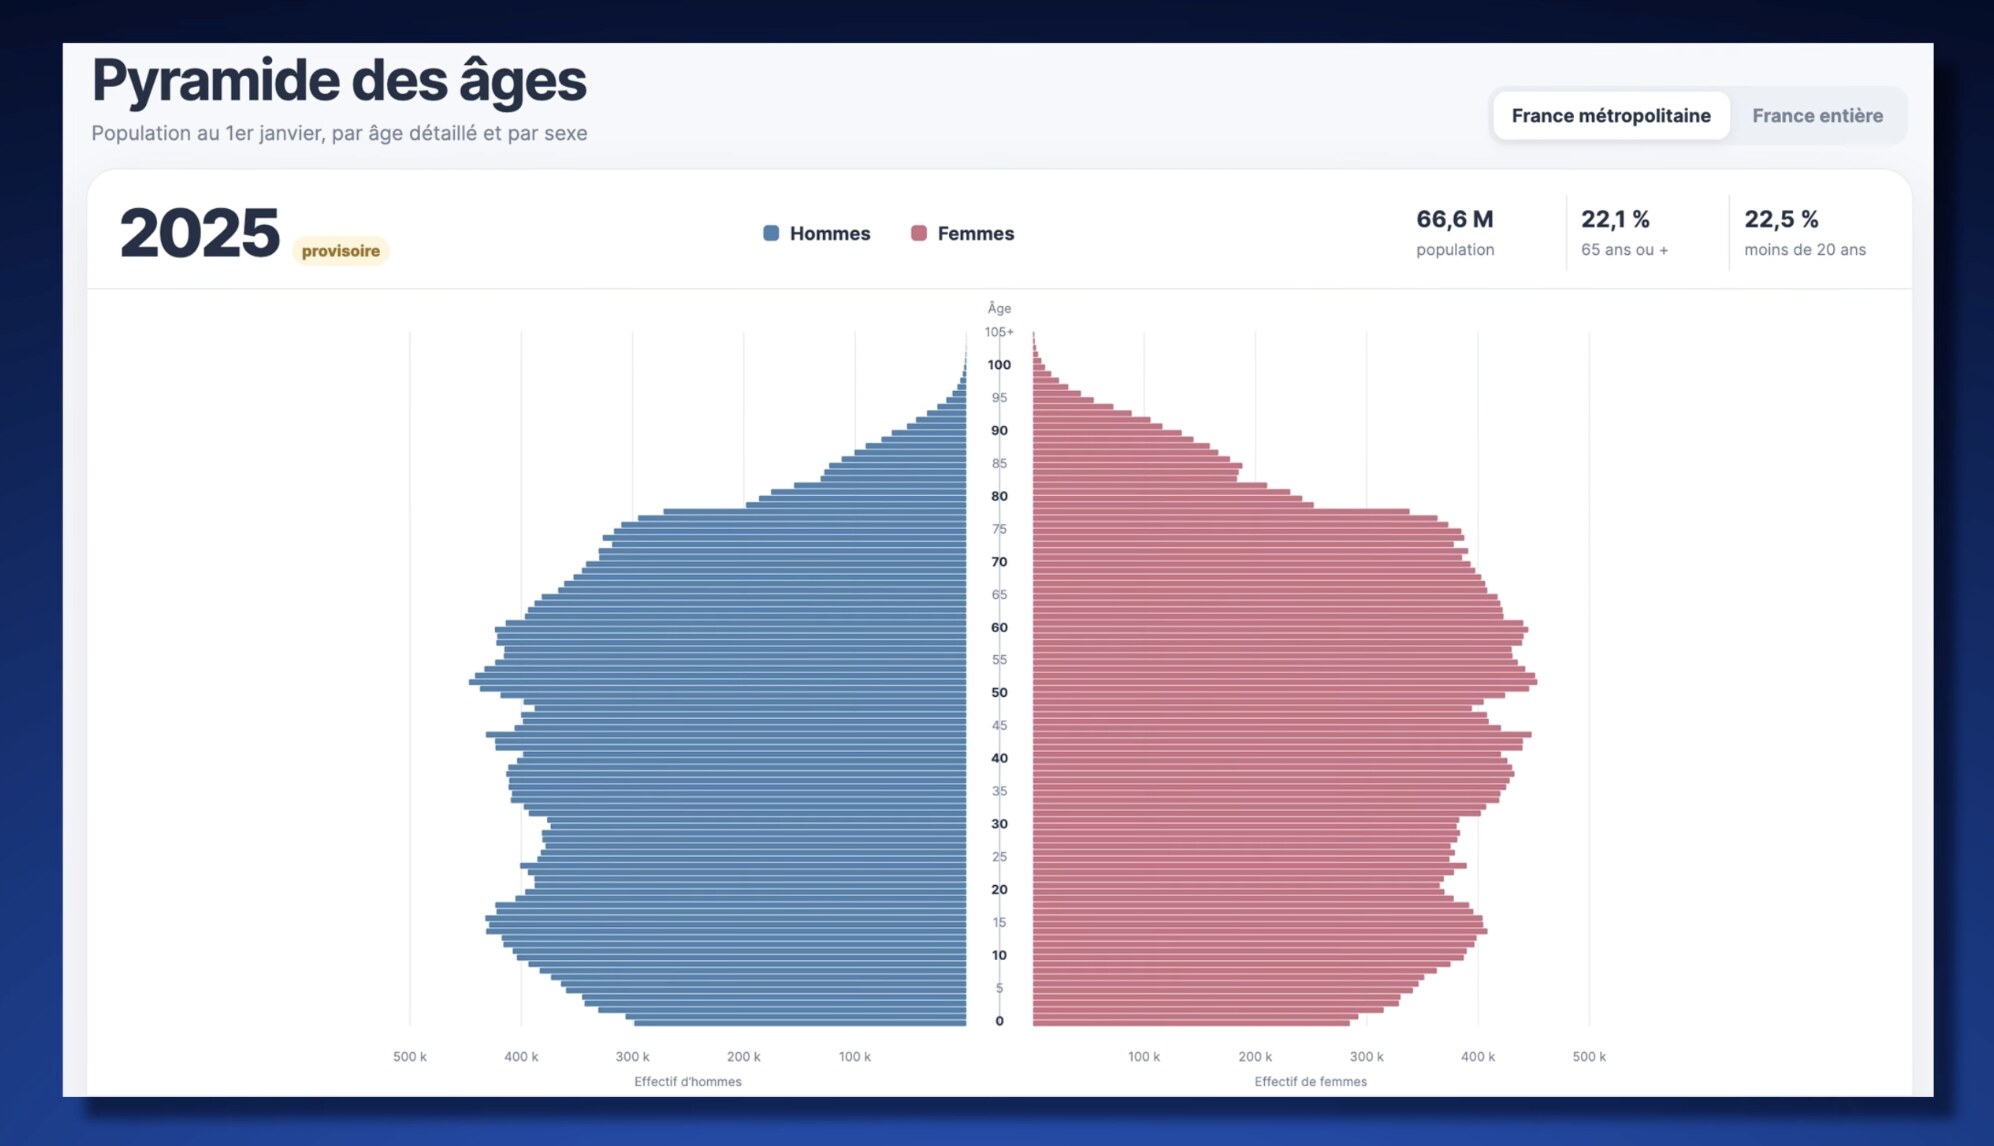
Et le dernier bilan démographique donne un peu le tournis. Seulement 645 000 naissances en 2025. C'est un quart de moins qu'en 2010. En 2025, pour la première fois depuis 1945, la France a enregistré plus de décès que de naissances.
Et le problème, c'est qu'en face, on a près de 800 000 personnes qui partent à la retraite chaque année.
Pendant ce temps, à l'autre bout du tuyau, les pensions durent aussi plus longtemps.
En 1950, un homme qui atteignait 65 ans vivait encore 12 ans en moyenne. Aujourd'hui, 20 ans. Les Français passent plus de temps à la retraite que la quasi-totalité de l'OCDE : 23,3 ans pour les hommes, 26,1 ans pour les femmes. Et je le dis sans aucune ironie : vivre vieux, à la retraite et en bonne santé, c'est, sur le papier, une victoire de civilisation.
Simplement, le contrat de 1945 a été conçu pour des retraites de 12 ans financées par presque 5 actifs. Il doit aujourd'hui payer des retraites de 25 ans financées par moins de 2 actifs. Et peu importe un éventuel rebond des naissances : un bébé né demain matin commencera à cotiser vers 2045. Le trou des 20 prochaines années est déjà écrit dans la pyramide.
C'est d'ailleurs pour ça que je vous conseille de vous constituer, en parallèle, un capital à votre nom, par exemple avec un plan d'investissement programmé chez mon partenaire Trade Republic.
Donc. On a moitié moins de cotisants, des pensions deux fois plus longues... et pourtant, chaque mois, les pensions de 17 millions de retraités tombent. À l'heure, sans exception, depuis des décennies.
Ce n'est pas seulement grâce à la hausse de la productivité. Quelqu'un met la différence.
Et pour comprendre qui, il faut d'abord comprendre les règles du jeu.
Deux étiquettes devenues illisibles
En 2025, la France a perçu environ 1 560 milliards d'euros de recettes. Sur ces 1 560 milliards, plus de 80 % provenaient des prélèvements obligatoires.
Ces prélèvements obligatoires, c'est un immense pot commun, alimenté par la TVA, l'impôt sur le revenu, les cotisations, la CSG, les impôts locaux, et des dizaines de taxes.
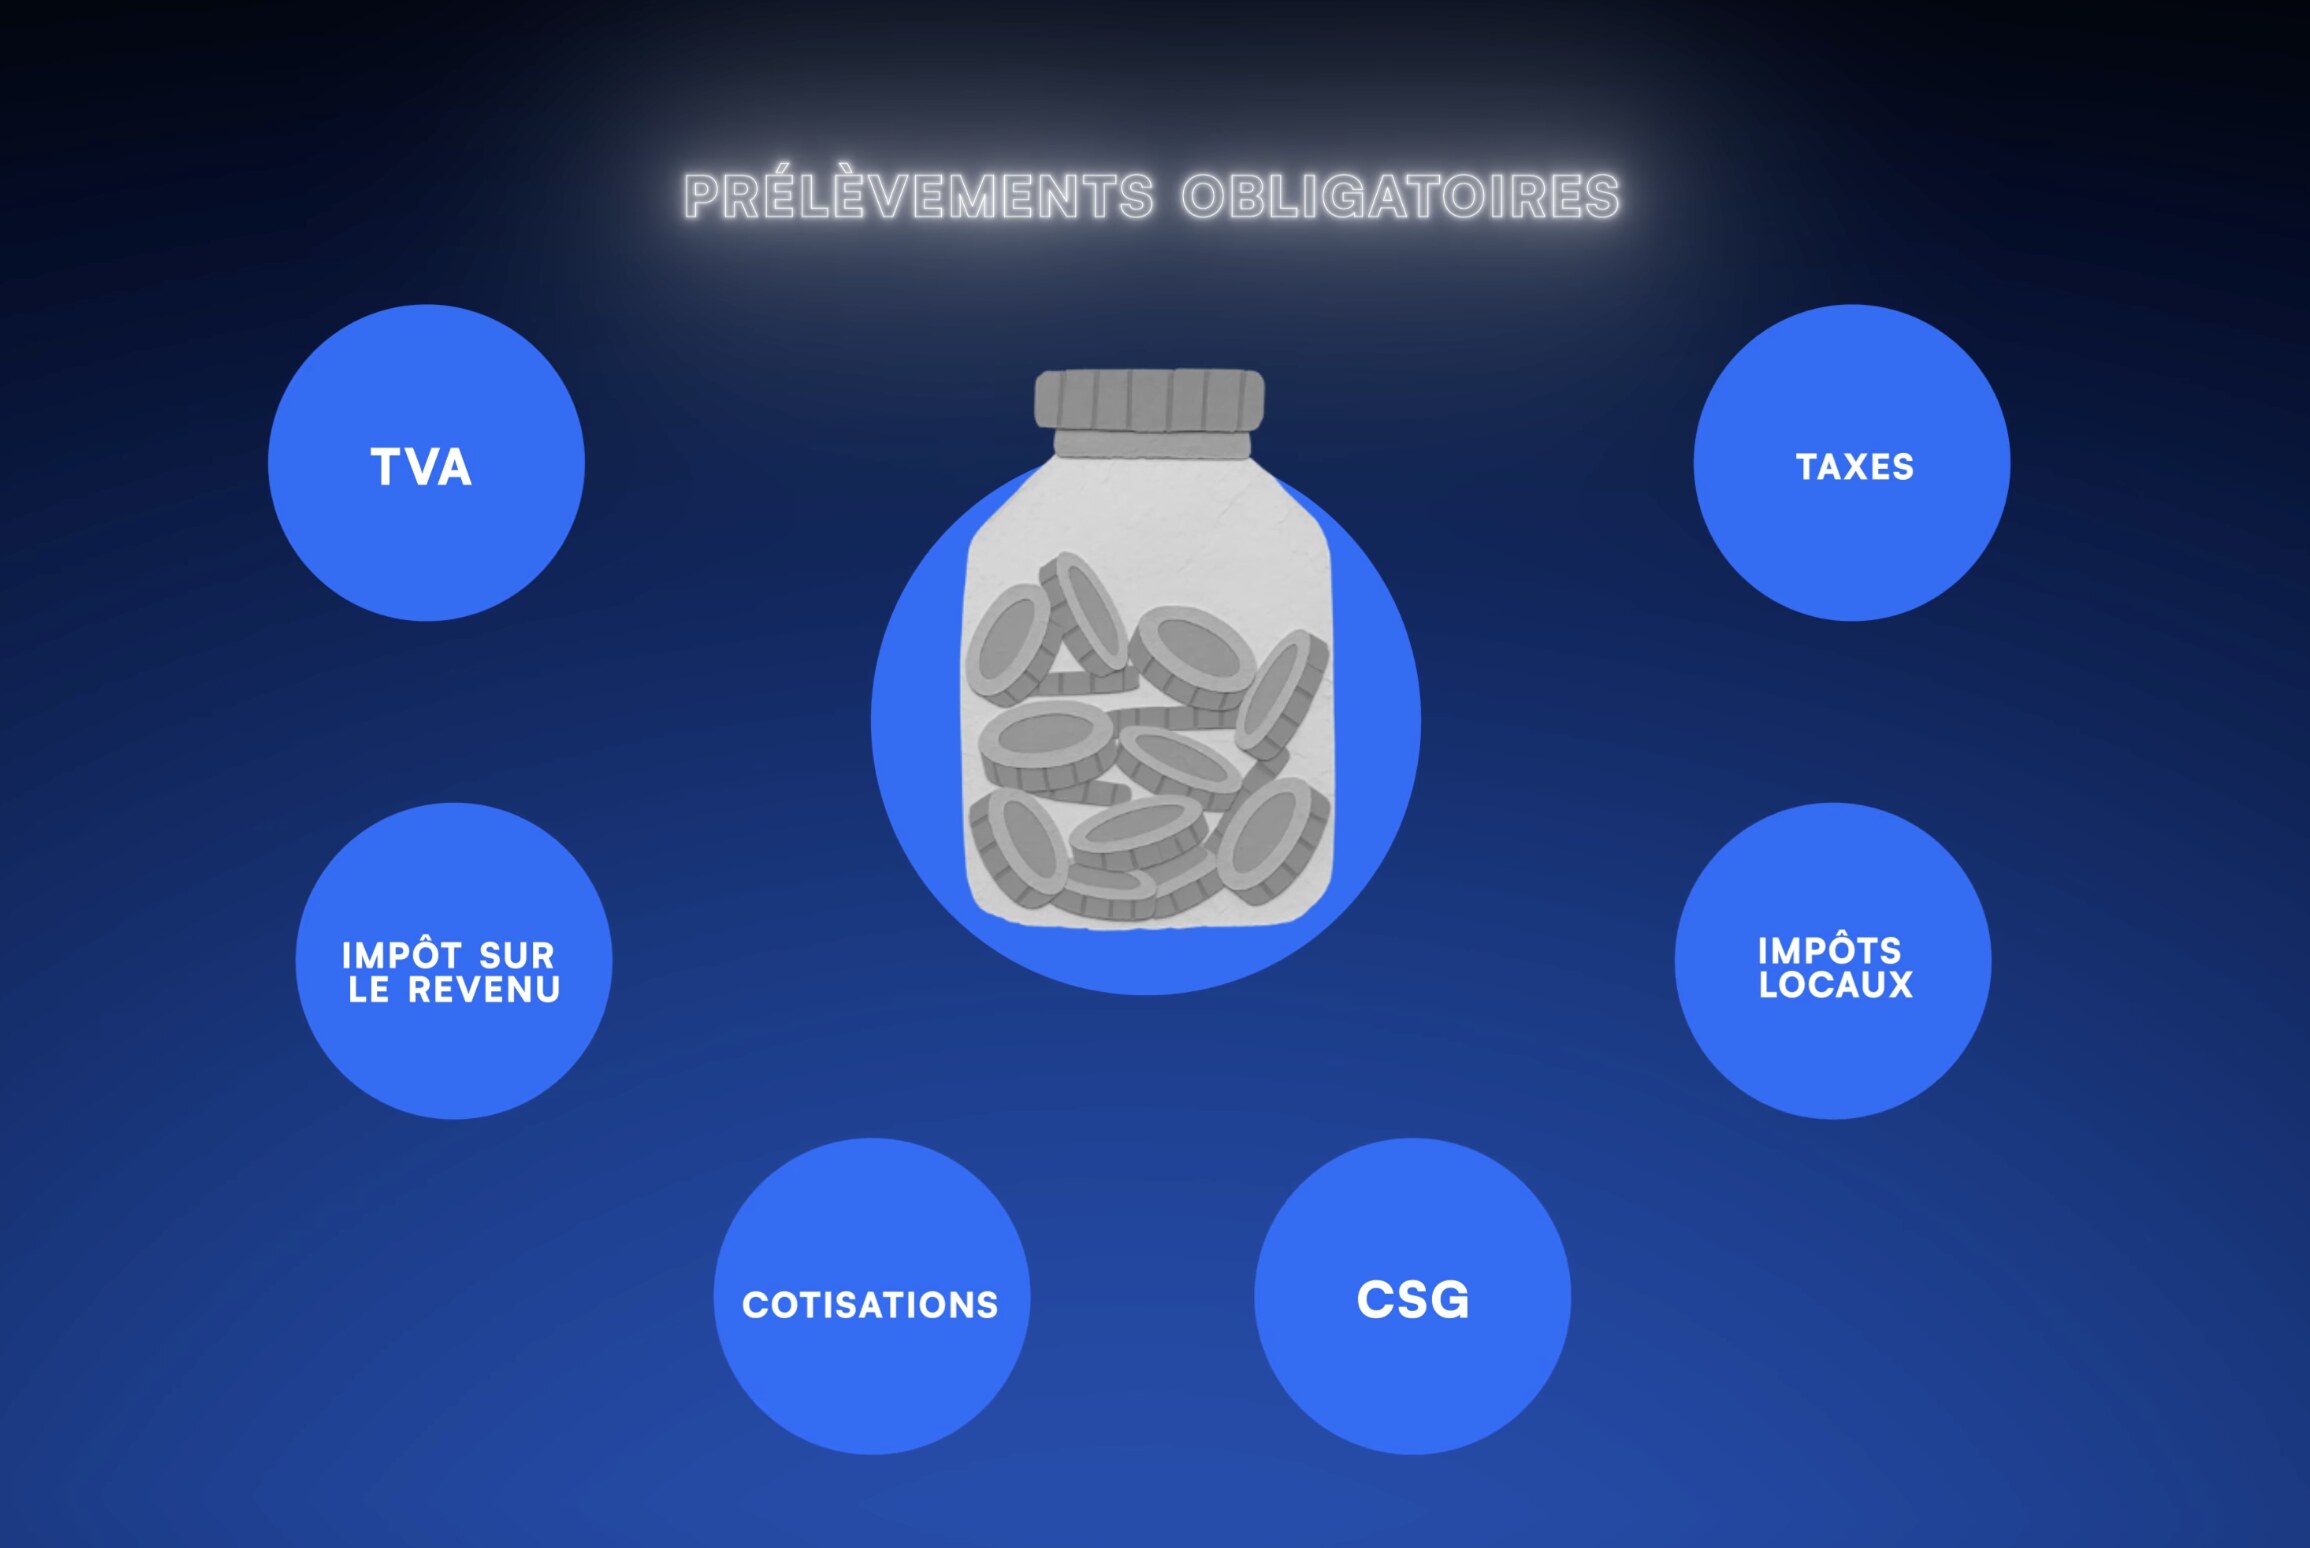
Mais dans ce pot commun, le droit français distingue deux familles.
Première famille : la cotisation sociale. Elle est prélevée sur le travail, et elle vous achète un droit. Vous cotisez pour la retraite, vous aurez une pension. C'est de l'assurance obligatoire : votre argent protège les autres aujourd'hui, et il vous ouvre le droit d'être protégé demain.
Deuxième famille : l'impôt. Lui ne vous achète rien de précis. Il tombe dans le budget général et finance tout ce qui est commun : les routes, l'école, la défense, la justice, la recherche.
Deux étiquettes, donc. L'impôt pour la nation, la cotisation pour la protection sociale. Chacune sa logique, chacune son budget. Sur le papier, c'est propre, et chaque citoyen peut suivre où va son argent.
Mais maintenant, on va regarder comment ce système a complètement dérivé.
Le 15 novembre 1990, à l'Assemblée nationale, Michel Rocard défend une nouvelle contribution : la CSG (la contribution sociale généralisée).
Le but, c'était d'élargir le financement de la protection sociale à presque tous les revenus, plutôt que de le faire reposer principalement sur les salaires. Fixée initialement à 1,1 %, elle devait s'accompagner d'une baisse de cotisations salariales.
Six semaines plus tard, le 28 décembre 1990, le Conseil constitutionnel examine le texte. Et il tranche la question sur la nature de cette « contribution sociale ». La CSG entre « dans la catégorie des impositions de toutes natures ».
Traduction : le juge suprême a classé la CSG... dans la famille des impôts.
Et ça a empiré avec les années.
1993 : la CSG passe à 2,4 % pour financer la solidarité vieillesse. 1996 : nouvel impôt, la CRDS, pour rembourser la dette sociale. 1998 : la CSG bondit à 7,5 %. 2009 : création du forfait social à 2 %... porté à 20 % trois ans plus tard. 2018 : la CSG monte à 9,2 %. 2019 : environ 30 milliards de TVA sont aiguillés vers la branche maladie. À partir de 2020, le montant approche 50 milliards par an. Et depuis le 1er janvier 2026, la CSG est passée à 10,6 % sur les gains de capitaux.
Résultat, sur la série longue de l'INSEE : en 1967, la Sécurité sociale ne recevait pas un centime de la famille des impôts. Zéro. Aujourd'hui, elle en reçoit 292 milliards par an, et les cotisations ne représentent qu'à peine plus de la moitié de ses recettes.
Alors soyons précis sur ce qu'on vient de voir. Il n'y a rien de caché à proprement parler : tout est voté, publié au Journal officiel. Beaucoup de ces prélèvements obligatoires avaient même de bonnes raisons d'exister.
Mais quand on les additionne, les deux belles étiquettes du départ, « l'impôt qui finance la nation » d'un côté et « les cotisations qui financent le système social » de l'autre, deviennent indéchiffrables.
En 2018, une institution associée à la Cour des comptes a même sorti un rapport appelant à mieux encadrer la multiplication des taxes affectées, parce qu'elles engendrent une opacité budgétaire et affaiblissent le contrôle parlementaire.
Des dizaines de tuyaux se sont ajoutés à des endroits qui auraient dû être clairement séparés. À partir du moment où vous ne savez plus d'où vient l'eau, vous ne pouvez plus ajuster correctement le robinet.
Et c'est cette complexité qui laisse penser à la majorité des décideurs politiques que le déficit des retraites est seulement de 5 milliards en 2025, alors qu'il est en réalité 17 fois plus gros.
Accrochez-vous, on rentre dans la partie la plus importante.
Les parents, c'est l'État
Imaginez un étudiant. Il gagne 800 € par mois avec un job à mi-temps. Son loyer et sa vie lui coûtent 1 000 €. Chaque mois, pour compenser, ses parents lui versent 200 €.
Maintenant, regardez son relevé bancaire : 1 000 € qui entrent, 1 000 € qui sortent. Conclusion du banquier : « ce jeune homme est à l'équilibre ».
Comptablement oui, mais dans les faits, c'est un peu absurde, n'est-ce pas ?
Chaque ligne du relevé est exacte, mais le diagnostic est faux : cet étudiant vit « au-dessus de ses moyens », dans le sens où son job à mi-temps ne suffit pas à payer toutes ses dépenses. Quelqu'un d'autre comble son manque chaque mois. Pour connaître sa vraie situation, il faut consolider, c'est-à-dire regarder le ménage entier, parents compris.
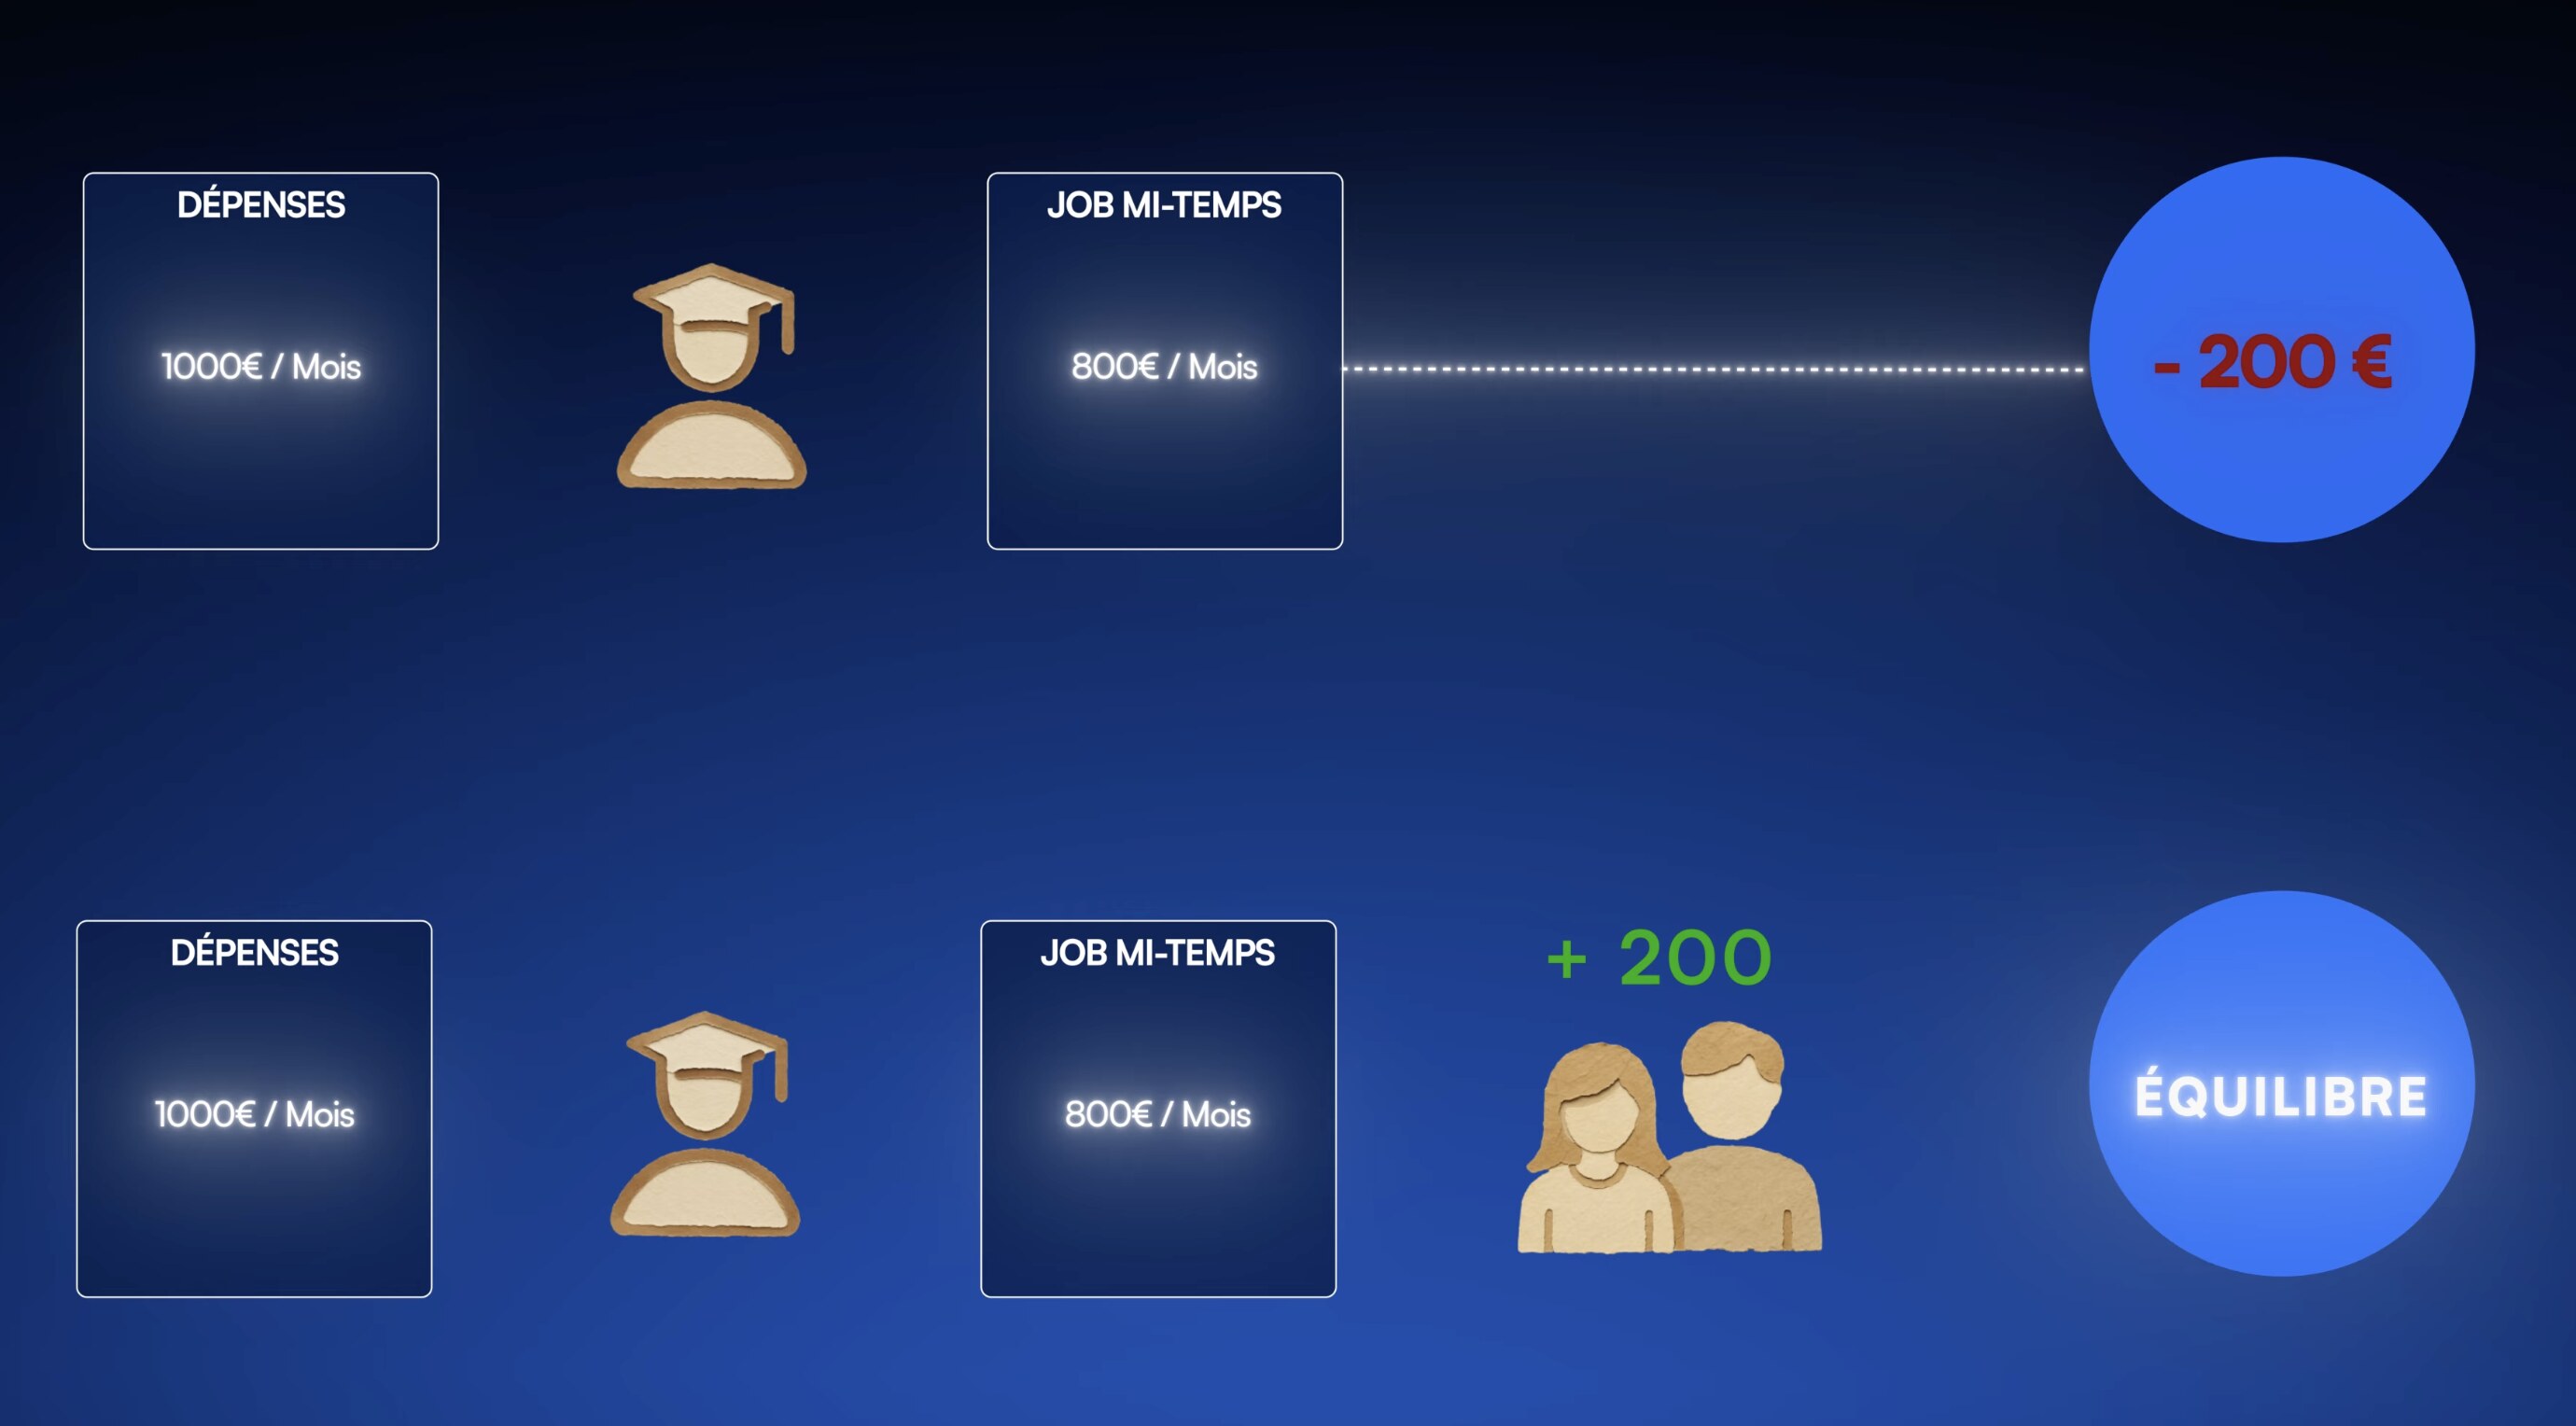
Gardez cet étudiant en tête. Vous venez de comprendre la comptabilité des retraites françaises.
Le COR calcule le solde du système en additionnant toutes ses recettes : les cotisations, les impôts affectés qu'on vient de voir... et les virements des parents. Sauf que les parents, ici, c'est l'État. Ces versements portent des noms techniques, « subvention d'équilibre », « contribution employeur », et ils sont énormes.
Vous vous souvenez de Marie ? On a dit au début que sur les salaires bruts du privé, environ 28 % partent pour la retraite. Sur ces 28 %, 16,58 % sont payés par son employeur. C'est le taux normal dans le privé.
Tenez-vous bien. Quand l'État emploie un fonctionnaire, il « cotise » aujourd'hui... 82 %. Et pour un militaire, c'est 126 %.
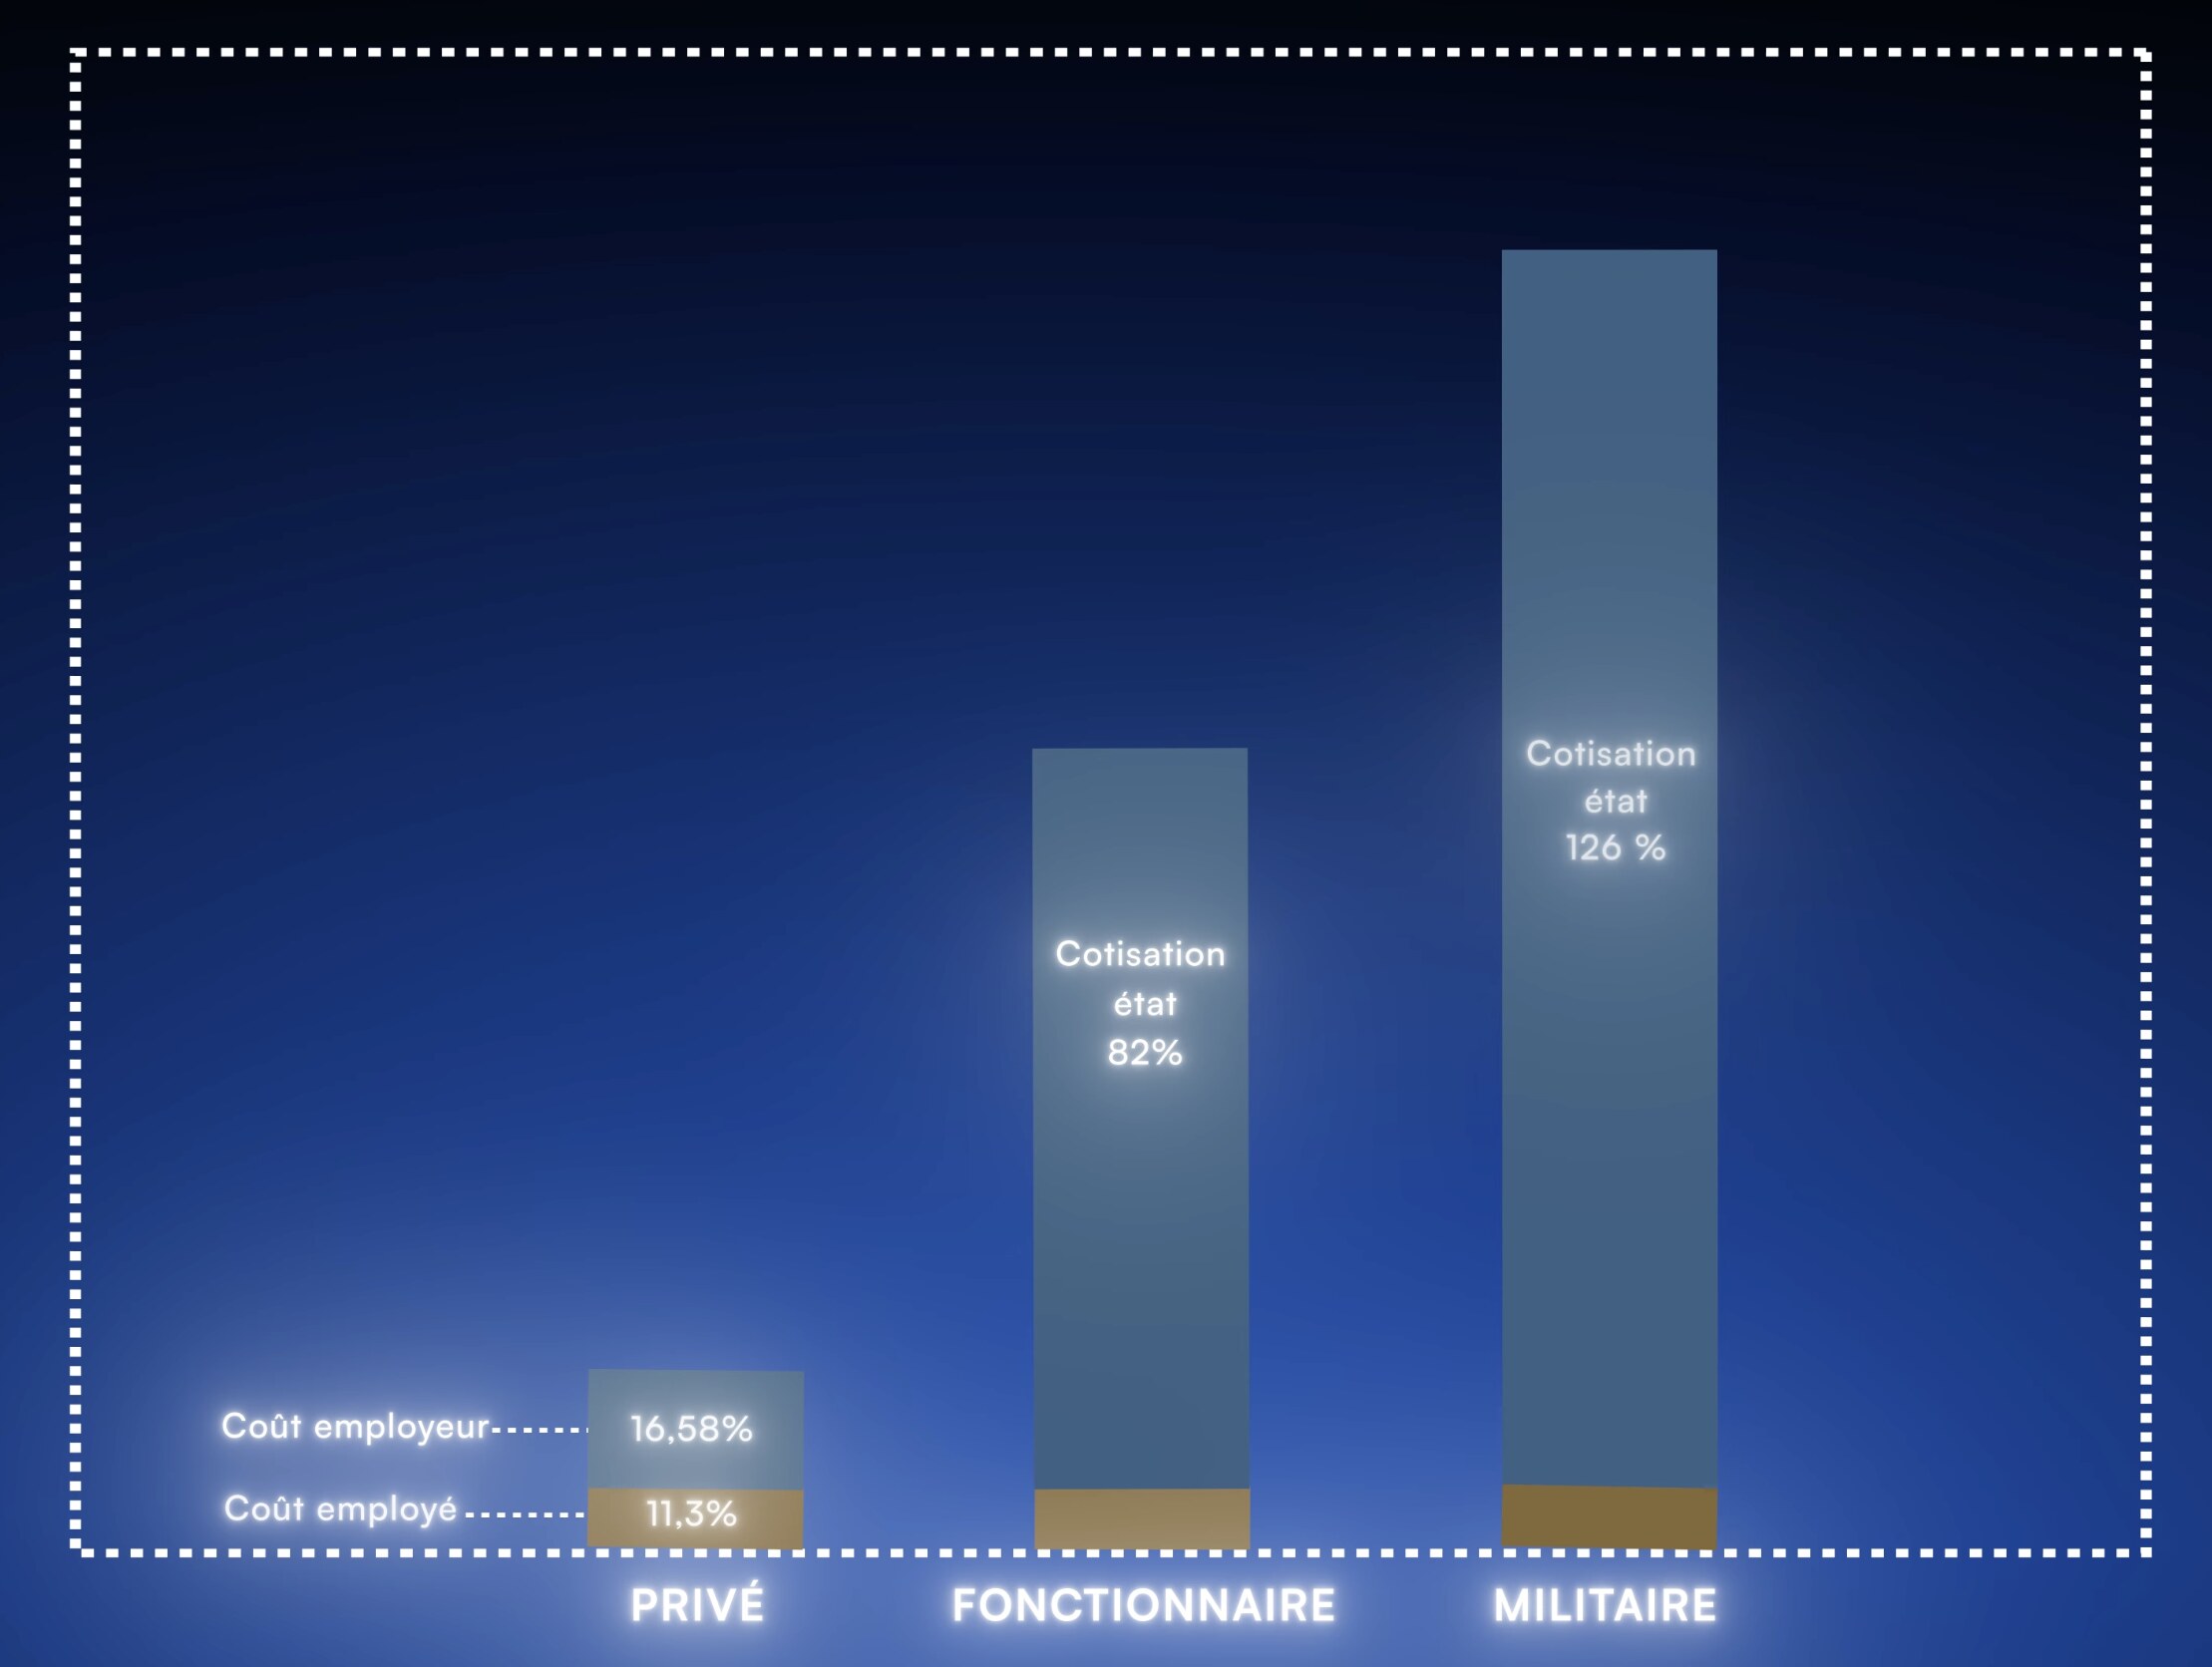
Pourquoi des taux pareils ? Parce que les retraites des fonctionnaires sont calculées à l'envers. Chaque année, l'État regarde ce qui manque pour payer tous les fonctionnaires actuellement à la retraite, et il comble la différence. Et vu qu'il y a eu une immense vague d'embauche de fonctionnaires à l'époque, que ces personnes sont désormais à la retraite, avec beaucoup moins de fonctionnaires actifs pour payer, on se retrouve avec des chiffres qui ne font aucun sens.
En 2020, la fonction publique d'État comptait 1,29 cotisant par retraité. Aujourd'hui, on est autour d'un pour un.
La tentation, c'est de dire : « Donc les fonctionnaires coûtent une fortune ». C'est le raccourci de tous les plateaux télé. Et c'est une vue très simpliste de la réalité.
Pour avoir une vue d'ensemble, il faut qu'on remonte dans le passé.
Après-guerre, la France embauche. Massivement. Il faut des professeurs, des infirmières, des cheminots, des postiers, des agents du téléphone. On construit un pays. Ces gens ont fait tourner l'école, l'hôpital, le train, La Poste, le téléphone pendant quarante ans.
Cette génération est aujourd'hui à la retraite. Et la base qui la finance, elle, s'est réduite. On a beaucoup moins de fonctionnaires qu'avant. En plus, quand France Télécom devient Orange en 1997, quand La Poste change de statut en 2002, leurs salariés actifs sortent de la caisse des fonctionnaires. Leurs retraités, eux, y restent.
Moins de gens cotisent, pour autant de retraités.
Heureusement, il y a quand même une bonne nouvelle. Ce déséquilibre n'est pas éternel.
Le COR projette que « les contributions et subventions d'équilibre passeraient de 1,9 % du PIB en 2025 à 1,1 % en 2070 ».
Pour deux raisons. D'abord, les pensions sont indexées sur les prix, pas sur les salaires : année après année, elles pèsent un peu moins par rapport à la richesse du pays. Et puis les caisses fermées se vident doucement : les derniers fonctionnaires de France Télécom et de La Poste, les régimes spéciaux... personne n'y entre plus, et leurs retraités partent peu à peu.
Bref. Vous voyez tout le brouillard qui s'est créé autour de nos deux étiquettes du début. Un vrai déficit « social », celui qui devrait s'afficher au compteur des retraites, est rangé dans le budget général de l'État.
Et tout ça, le COR l'écrit lui-même, page 82 de son rapport 2026. Ces ressources, écrit-il, « demeurent par nature conventionnelles ». Et la phrase d'après est lunaire : « Le gouvernement et le Parlement peuvent ainsi en faire un usage stratégique : en réaffectant les ressources, ils déplacent l'attention du public ».
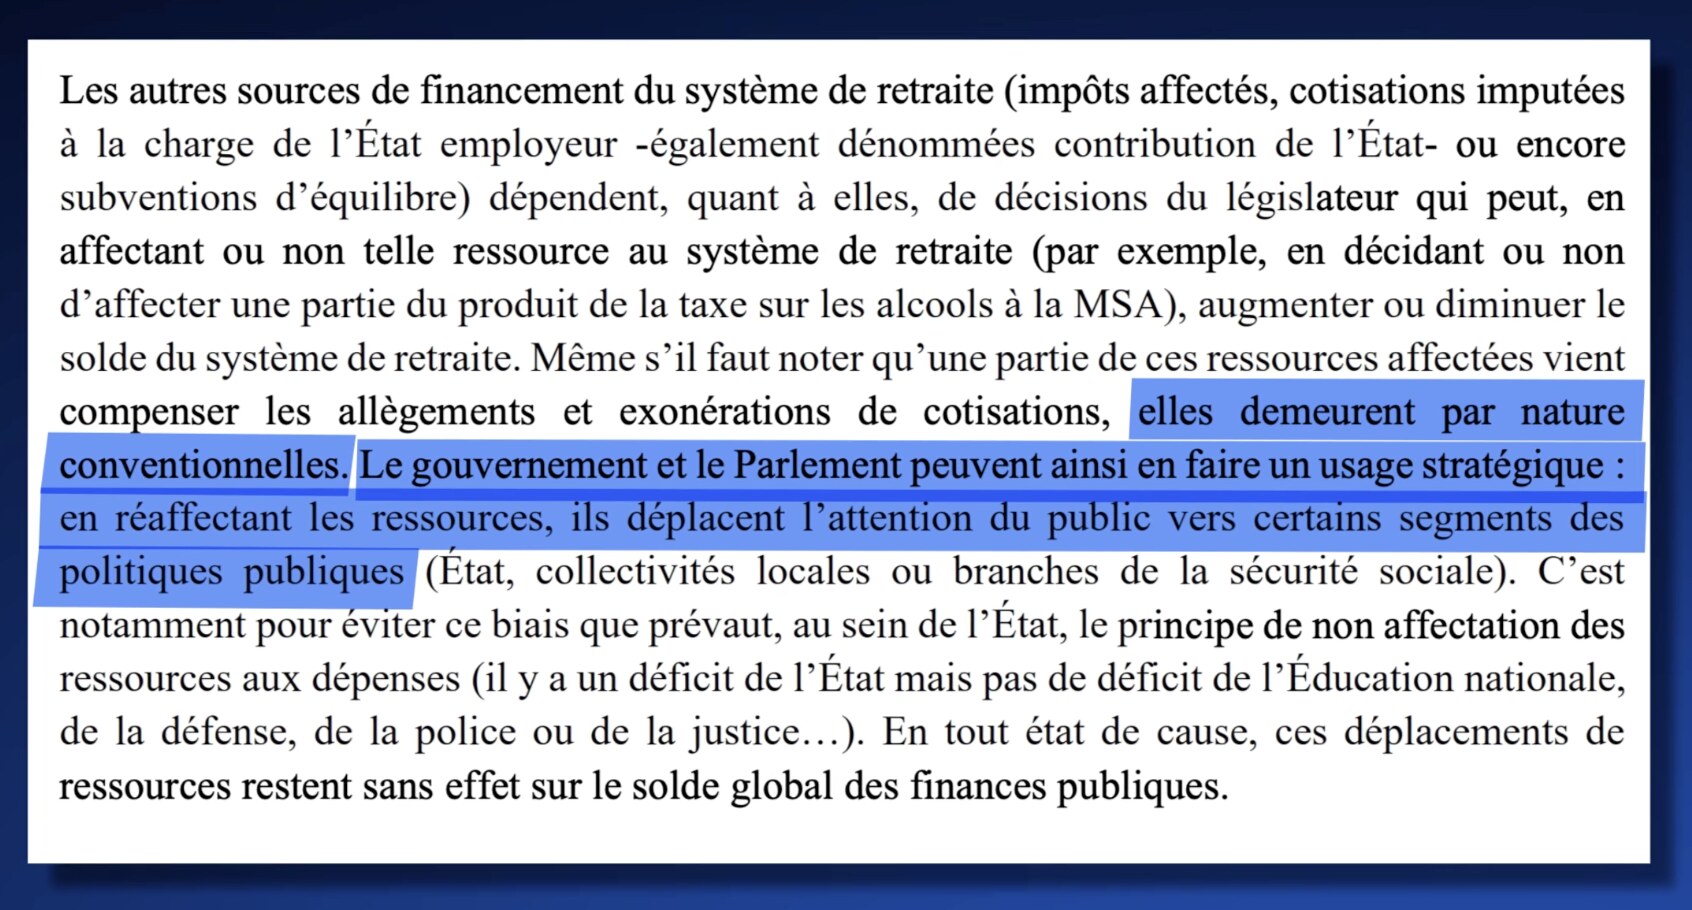
Alors pourquoi des taux à 82 % ou 126 % ? La réponse : parce qu'une règle comptable l'exige. Je sais, c'est presque absurde. Les pensions des fonctionnaires de l'État passent par un compte dédié, le « CAS Pensions », et la loi interdit à ce compte d'être en déficit. Il faut que ça tombe juste, chaque année. Donc on ajuste la seule variable qui reste : le taux de « cotisation » de l'État. 82 % au 1er janvier 2026. Ce taux arbitraire ne fait que boucher les trous.
Et depuis le départ, on aurait pu faire tellement plus simple : par exemple, appliquer à l'État un taux employeur équivalent au privé, 16,58 %, et écrire à côté, en toutes lettres, « voici ce que l'État ajoute pour équilibrer les retraites de ses fonctionnaires ».
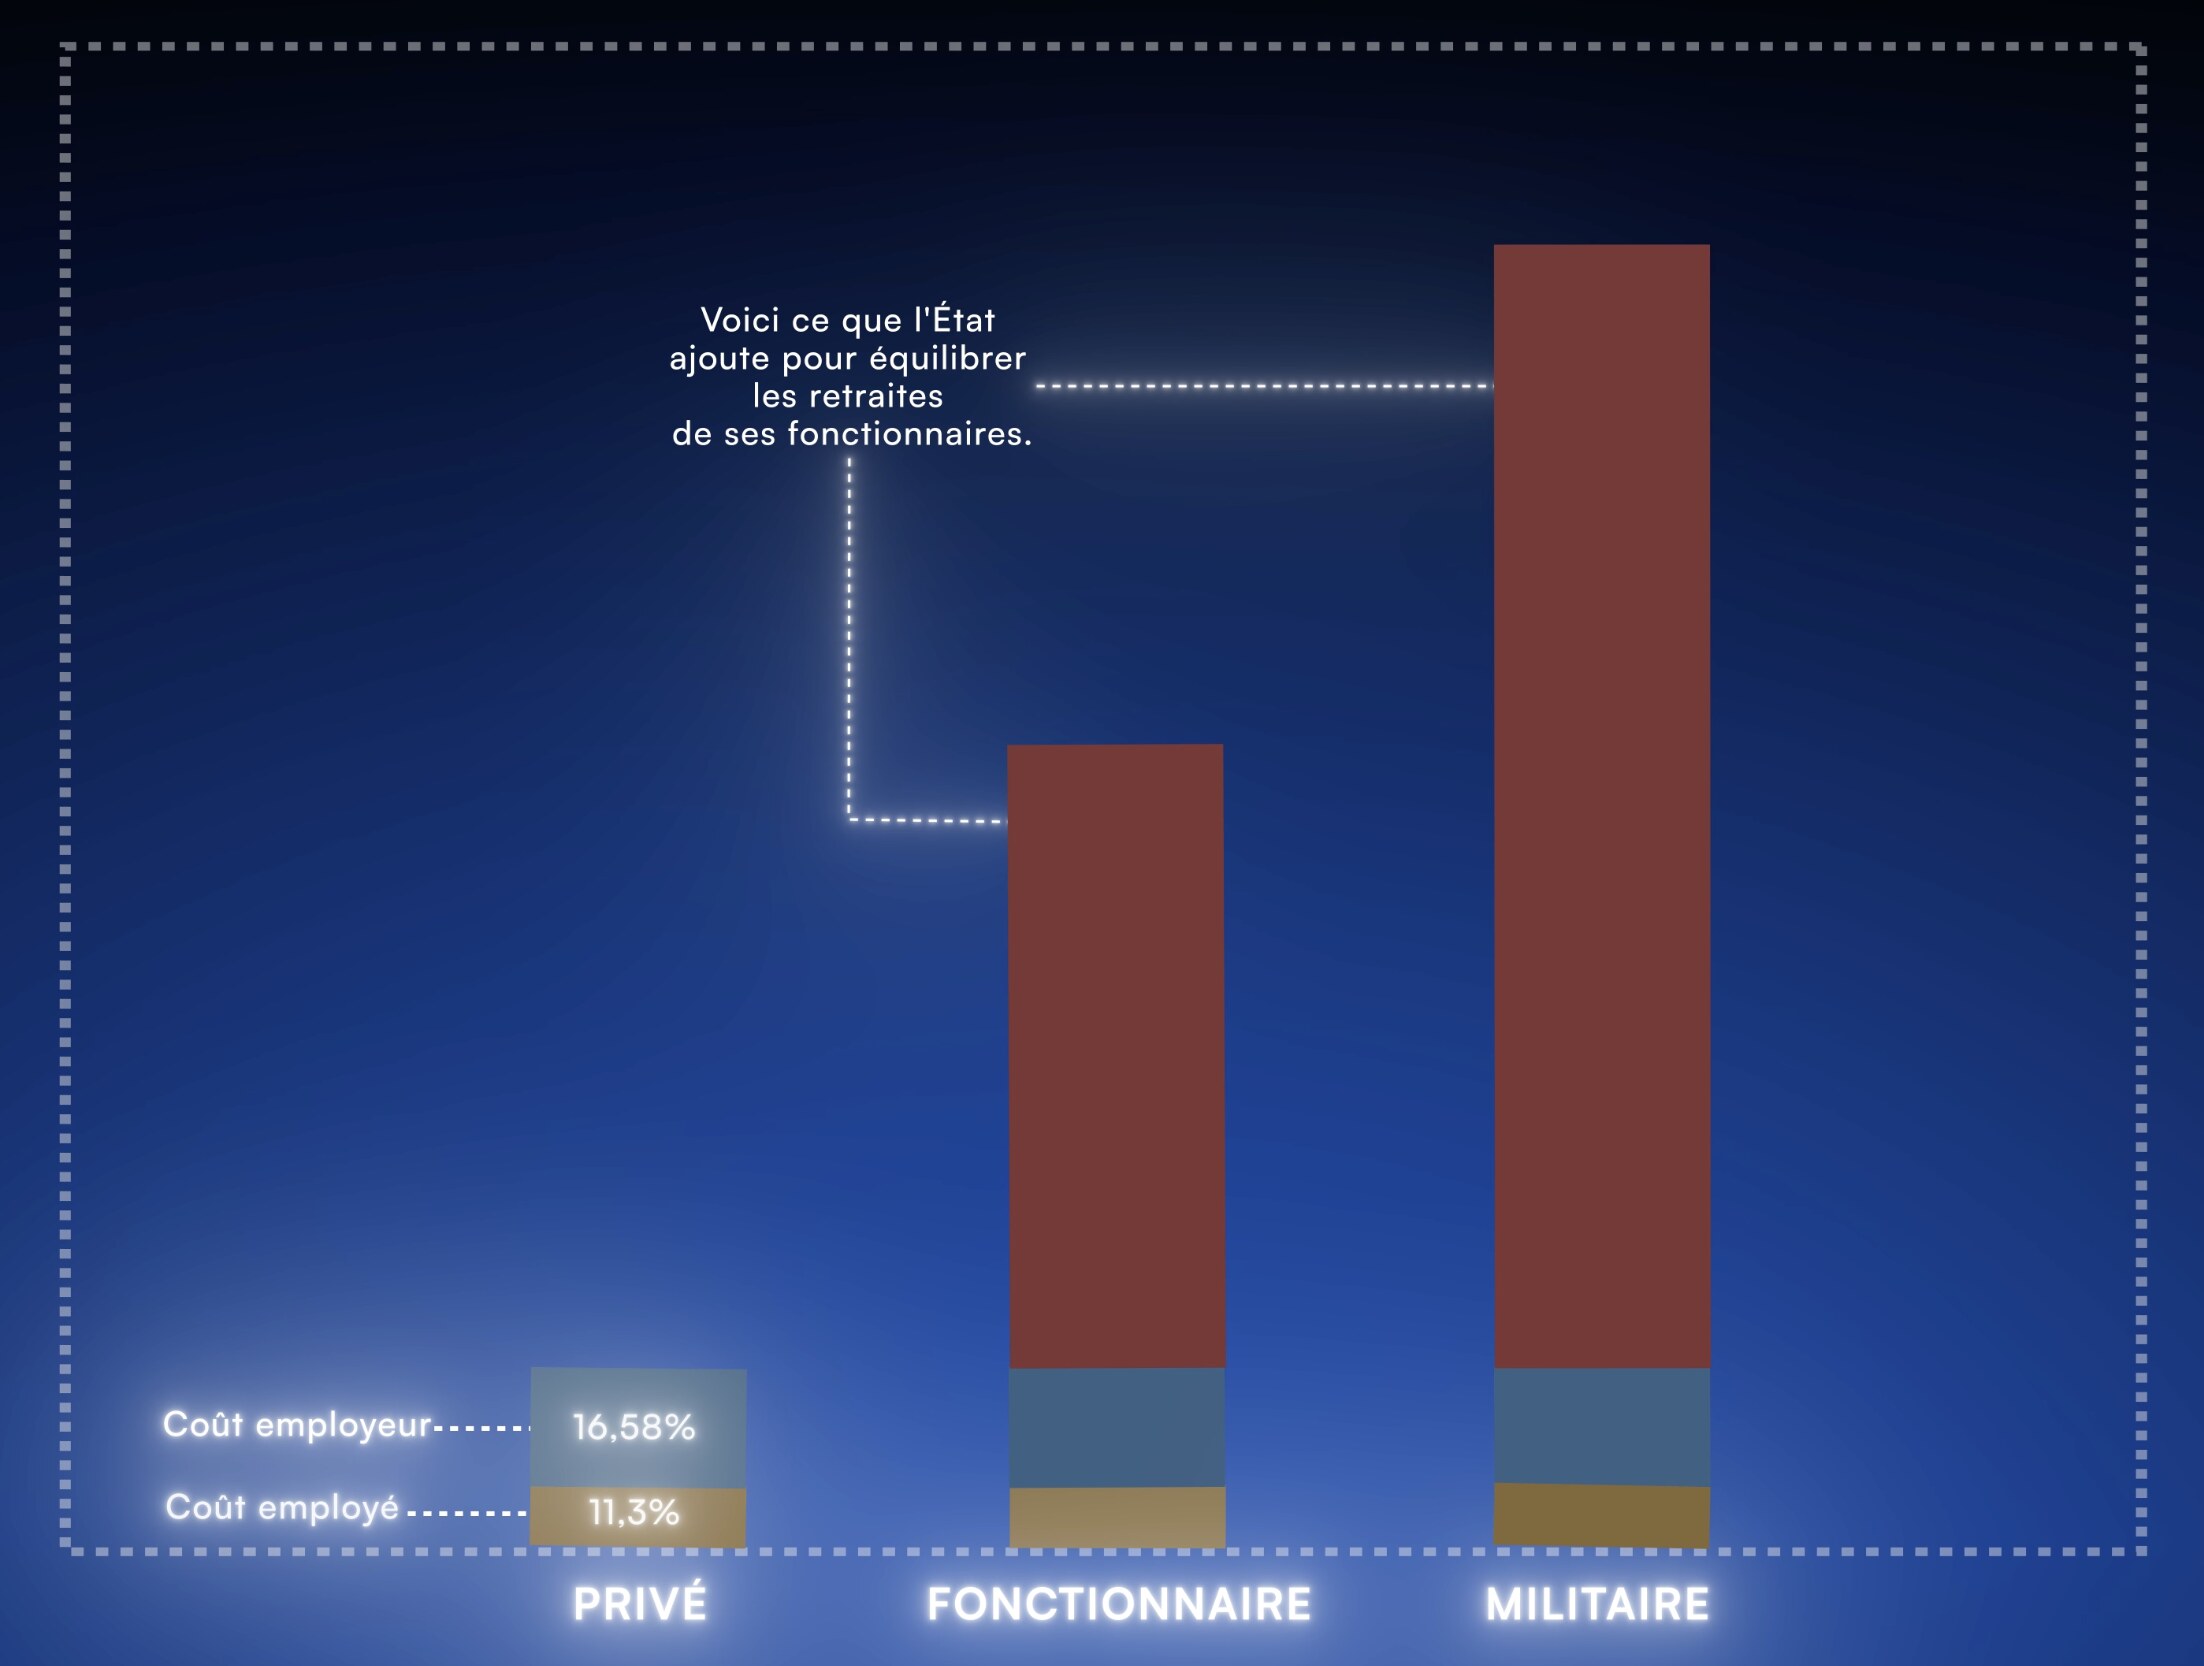
Le vrai trou fait 87 milliards
Maintenant la question, c'est : que se passe-t-il si on applique cette méthode et qu'on refait les comptes proprement, en consolidant ?
Eh bien, il y a un homme qui l'a fait à partir des documents publics. Il s'appelle Jean-Pascal Beaufret, ancien directeur général des finances publiques à la fin des années 90. Il a fait une soustraction.
D'un côté, les dépenses de retraites obligatoires en 2025 : 427 milliards d'euros. De l'autre, ce qui les finance réellement : 272 milliards de cotisations (en appliquant un taux normal de 28 % comme dans le privé), 58 milliards d'impôts affectés par le Parlement, une poignée de produits financiers.
Résultat : il manque 87 milliards. Comblés par des subventions et des surcotisations des administrations publiques.
87 milliards. 17 fois le chiffre des plateaux télé.
D'après Jean-Pascal Beaufret, sur les 1 000 milliards de dette de la France ajoutés depuis 2017, plus de la moitié sont dus aux retraites.
Et il n'y a pas que lui qui le dit.
Édouard Philippe, ancien Premier ministre, écrit dans son livre de 2025 que nous nous sommes caché la vérité grâce à des « tours de passe-passe comptables » qui « n'apparaissent pas en tant que tels dans notre comptabilité publique ».
François Bayrou, à la tribune de l'Assemblée en janvier 2025 : sur les 1 000 milliards de dette accumulés en 10 ans, les retraites en représentent la moitié.
Bruno Le Maire, 7 ans ministre de l'Économie, devant une commission d'enquête : si nous ne réduisons pas les retraites, nous ne redresserons pas les finances publiques.
Et en juin 2026, une commission d'enquête parlementaire a tout mis à plat et a dit : « Le désaccord ne porte pas sur l'existence de ces flux, mais sur leur qualification. » Traduction : plus personne ne conteste les milliards de virements. Le seul débat qui reste, c'est le nom qu'on leur donne, cotisation ou subvention. Et selon le nom choisi, écrit la commission, le chiffre du déficit « varie du simple au décuple ». Du simple au décuple ! La commission recommande d'ailleurs officiellement, recommandation numéro 16, de changer la présentation des comptes.
Même la Cour des comptes, longtemps sur la réserve, a bougé. En avril 2026, elle écrit que ces contributions de l'État sont une « simple convention comptable », et que les pensions des fonctionnaires sont payées, je cite, « implicitement, pour partie, par le recours à l'emprunt ».
Cette « fausse histoire » contamine tous les débats du pays.
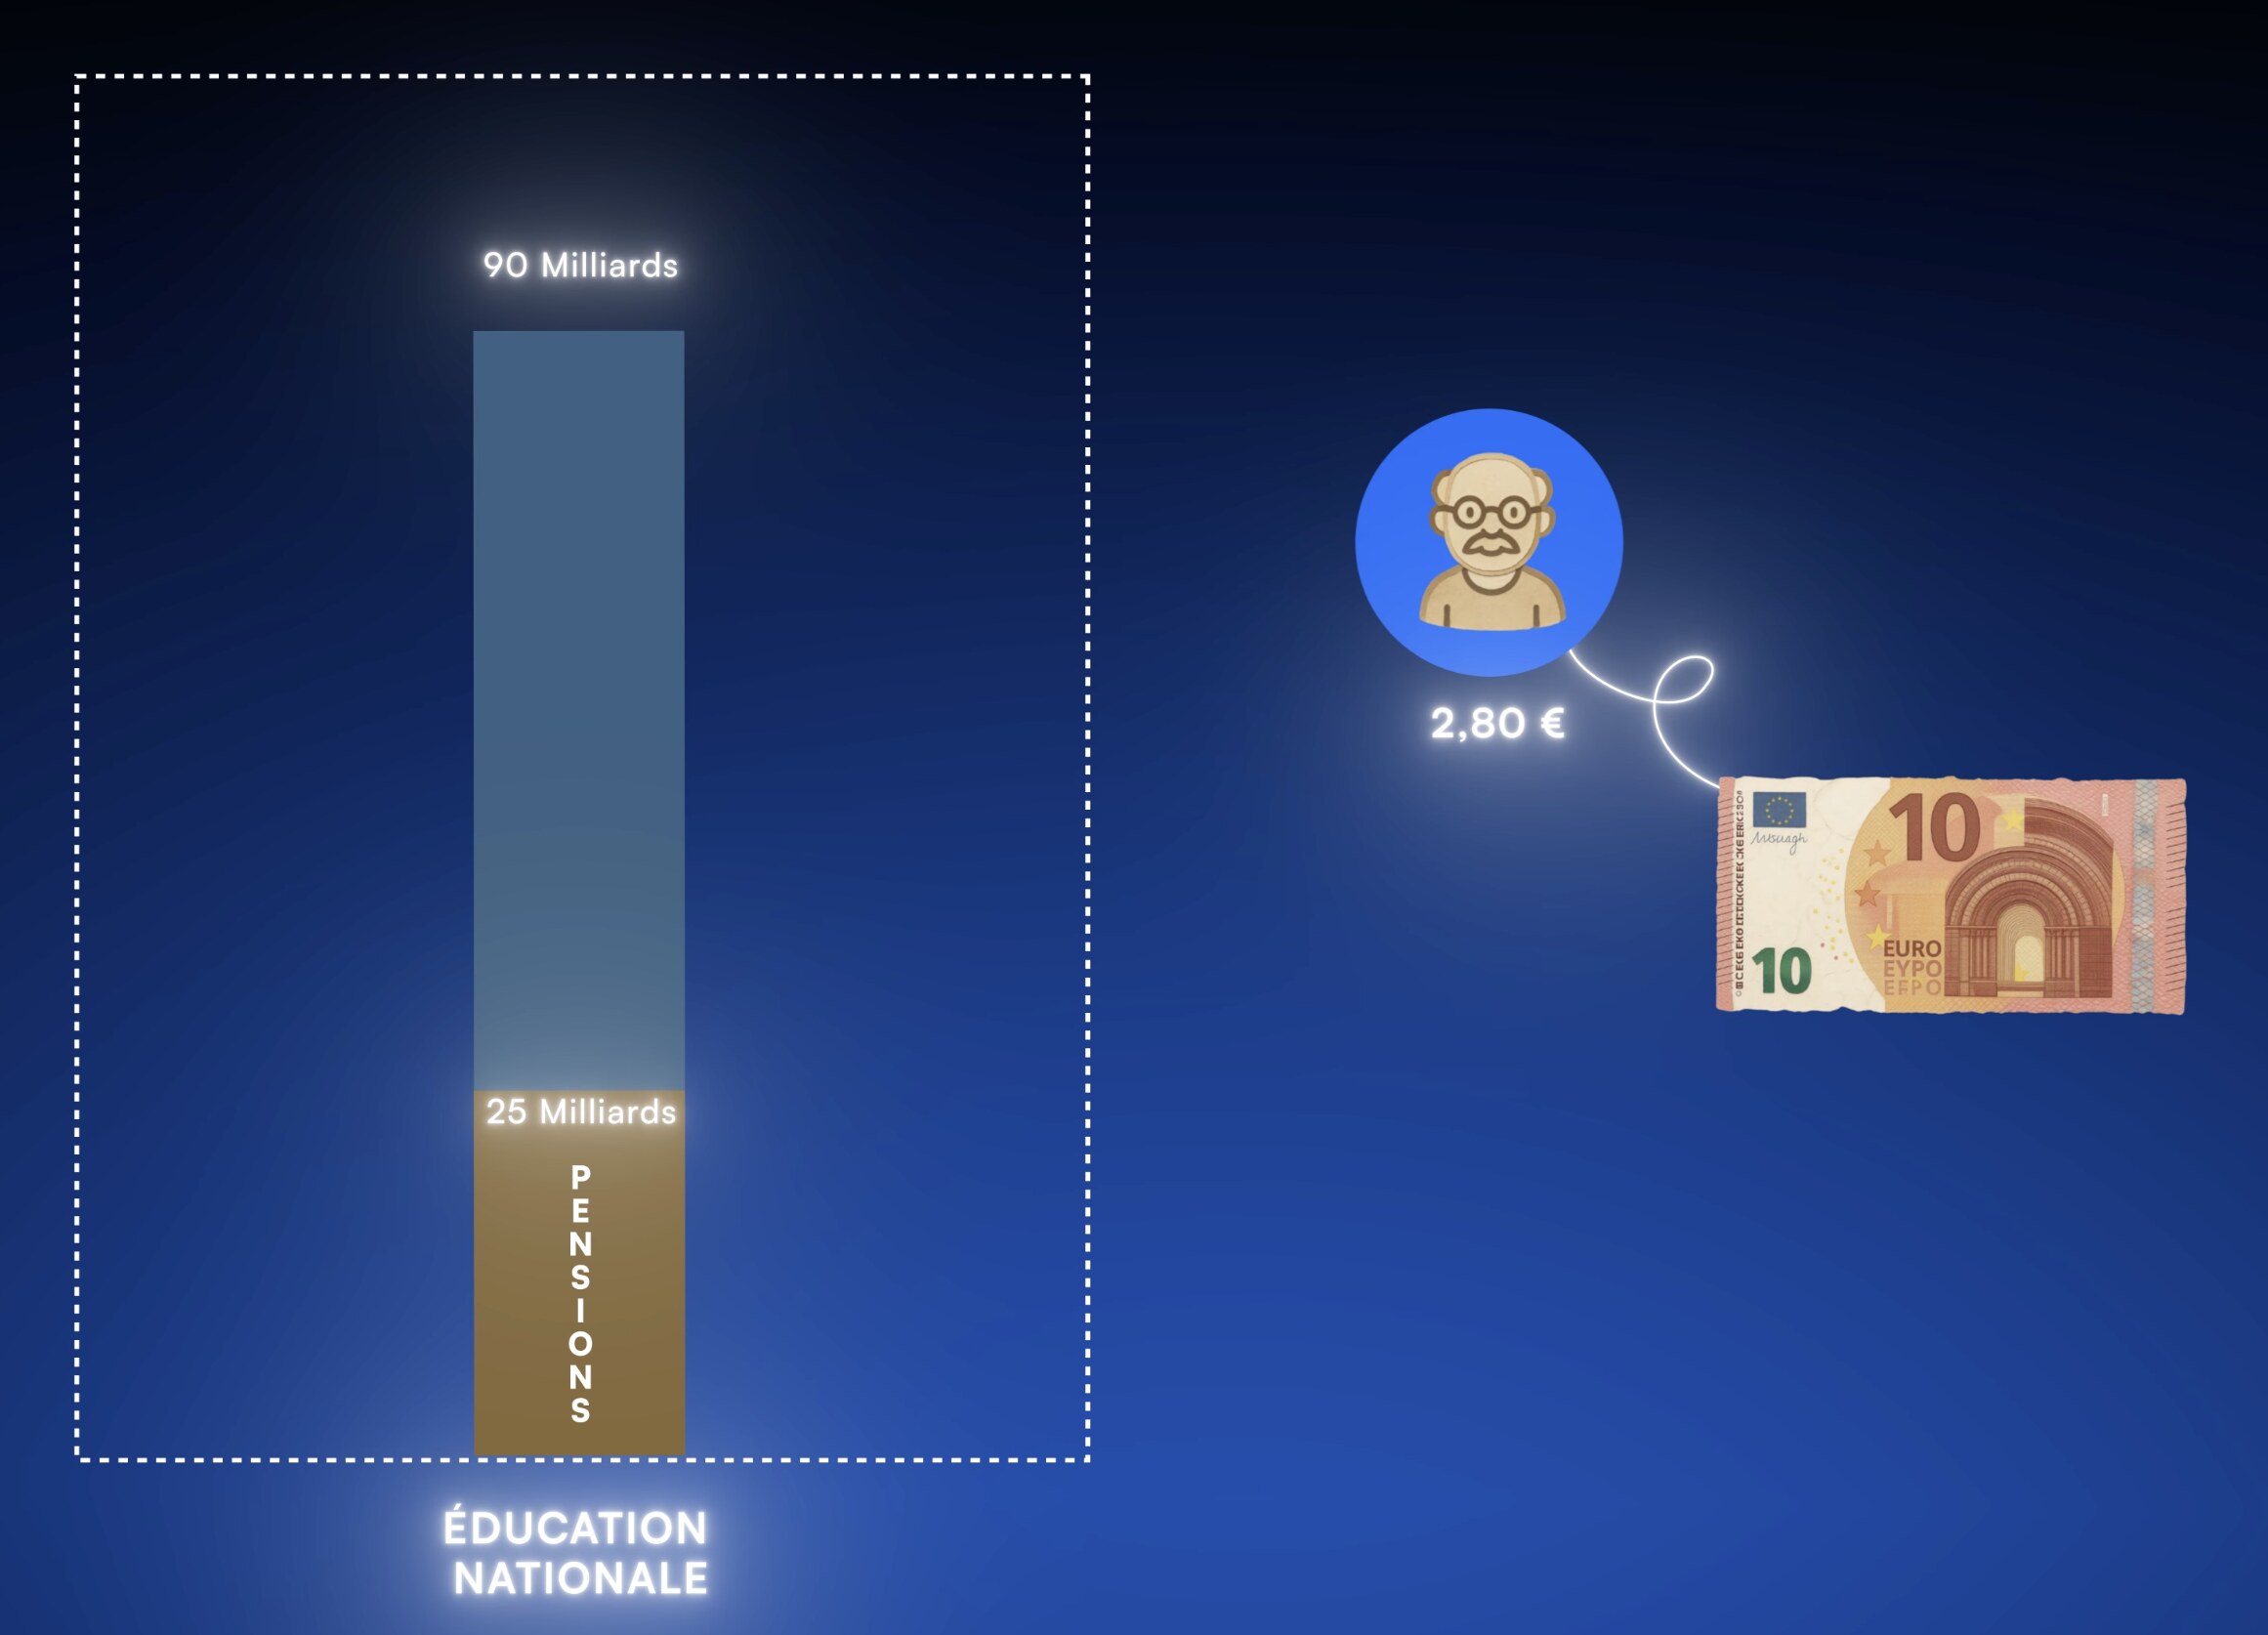
Par exemple, le budget de l'Éducation nationale affiche près de 90 milliards d'euros. Sauf que dans ces 90 milliards, environ 25 milliards correspondent aux pensions. Près de 28 %. Sur 10 € affichés pour l'école, 2,80 € paient les professeurs d'hier, à la retraite, et pas les élèves d'aujourd'hui.
On retrouve exactement le même problème avec la Défense.
Le budget « Défense » affiche environ 60 milliards d'euros en 2025. Près de 9,5 milliards partent au compte des pensions. La loi de programmation militaire raisonne donc sur 50,5 milliards hors pensions, c'est-à-dire sur les moyens que les armées peuvent réellement programmer pour les effectifs, l'entraînement, les équipements ou les opérations.
Alors certains économistes, comme des parlementaires, font l'effort d'utiliser les bons périmètres dans les débats. Le vrai problème, c'est l'absence de thermomètre commun : ceux qui font l'effort et ceux qui ne le font pas racontent deux histoires incompatibles, et le public n'a aucun moyen de les départager. D'un côté, on peut affirmer que les budgets publics n'ont jamais été aussi élevés. De l'autre, on peut constater que les moyens réellement disponibles progressent beaucoup moins.
Pour les retraités, le vrai trou fait 87 milliards. Et pour le financer, on a aujourd'hui recours à de l'emprunt. C'est sur ce périmètre que nous devons débattre.
Et là, vous allez peut-être vous dire : « D'accord Nicolas, le vrai trou fait 87 milliards. Mais la France emprunte depuis 50 ans et le ciel ne nous est jamais tombé sur la tête. On n'a qu'à continuer, non ? »
C'est une bonne objection, mais je vais vous expliquer pourquoi ce n'est plus possible de continuer d'emprunter à cette échelle.
Le mur de la dette
Commençons par l'échelle. La dette de la France, début 2026, c'est environ 3 500 milliards d'euros. Soyons honnêtes : à ce niveau-là, plus personne ne visualise ce que ça représente. C'est justement pour ça qu'on ne la mesure pas en euros, mais en la comparant à ce que le pays produit en une année, le fameux PIB (produit intérieur brut). Et là, le chiffre devient plus parlant : notre dette, c'est 118 % du PIB. Elle dépasse une année entière de tout ce que la France produit.
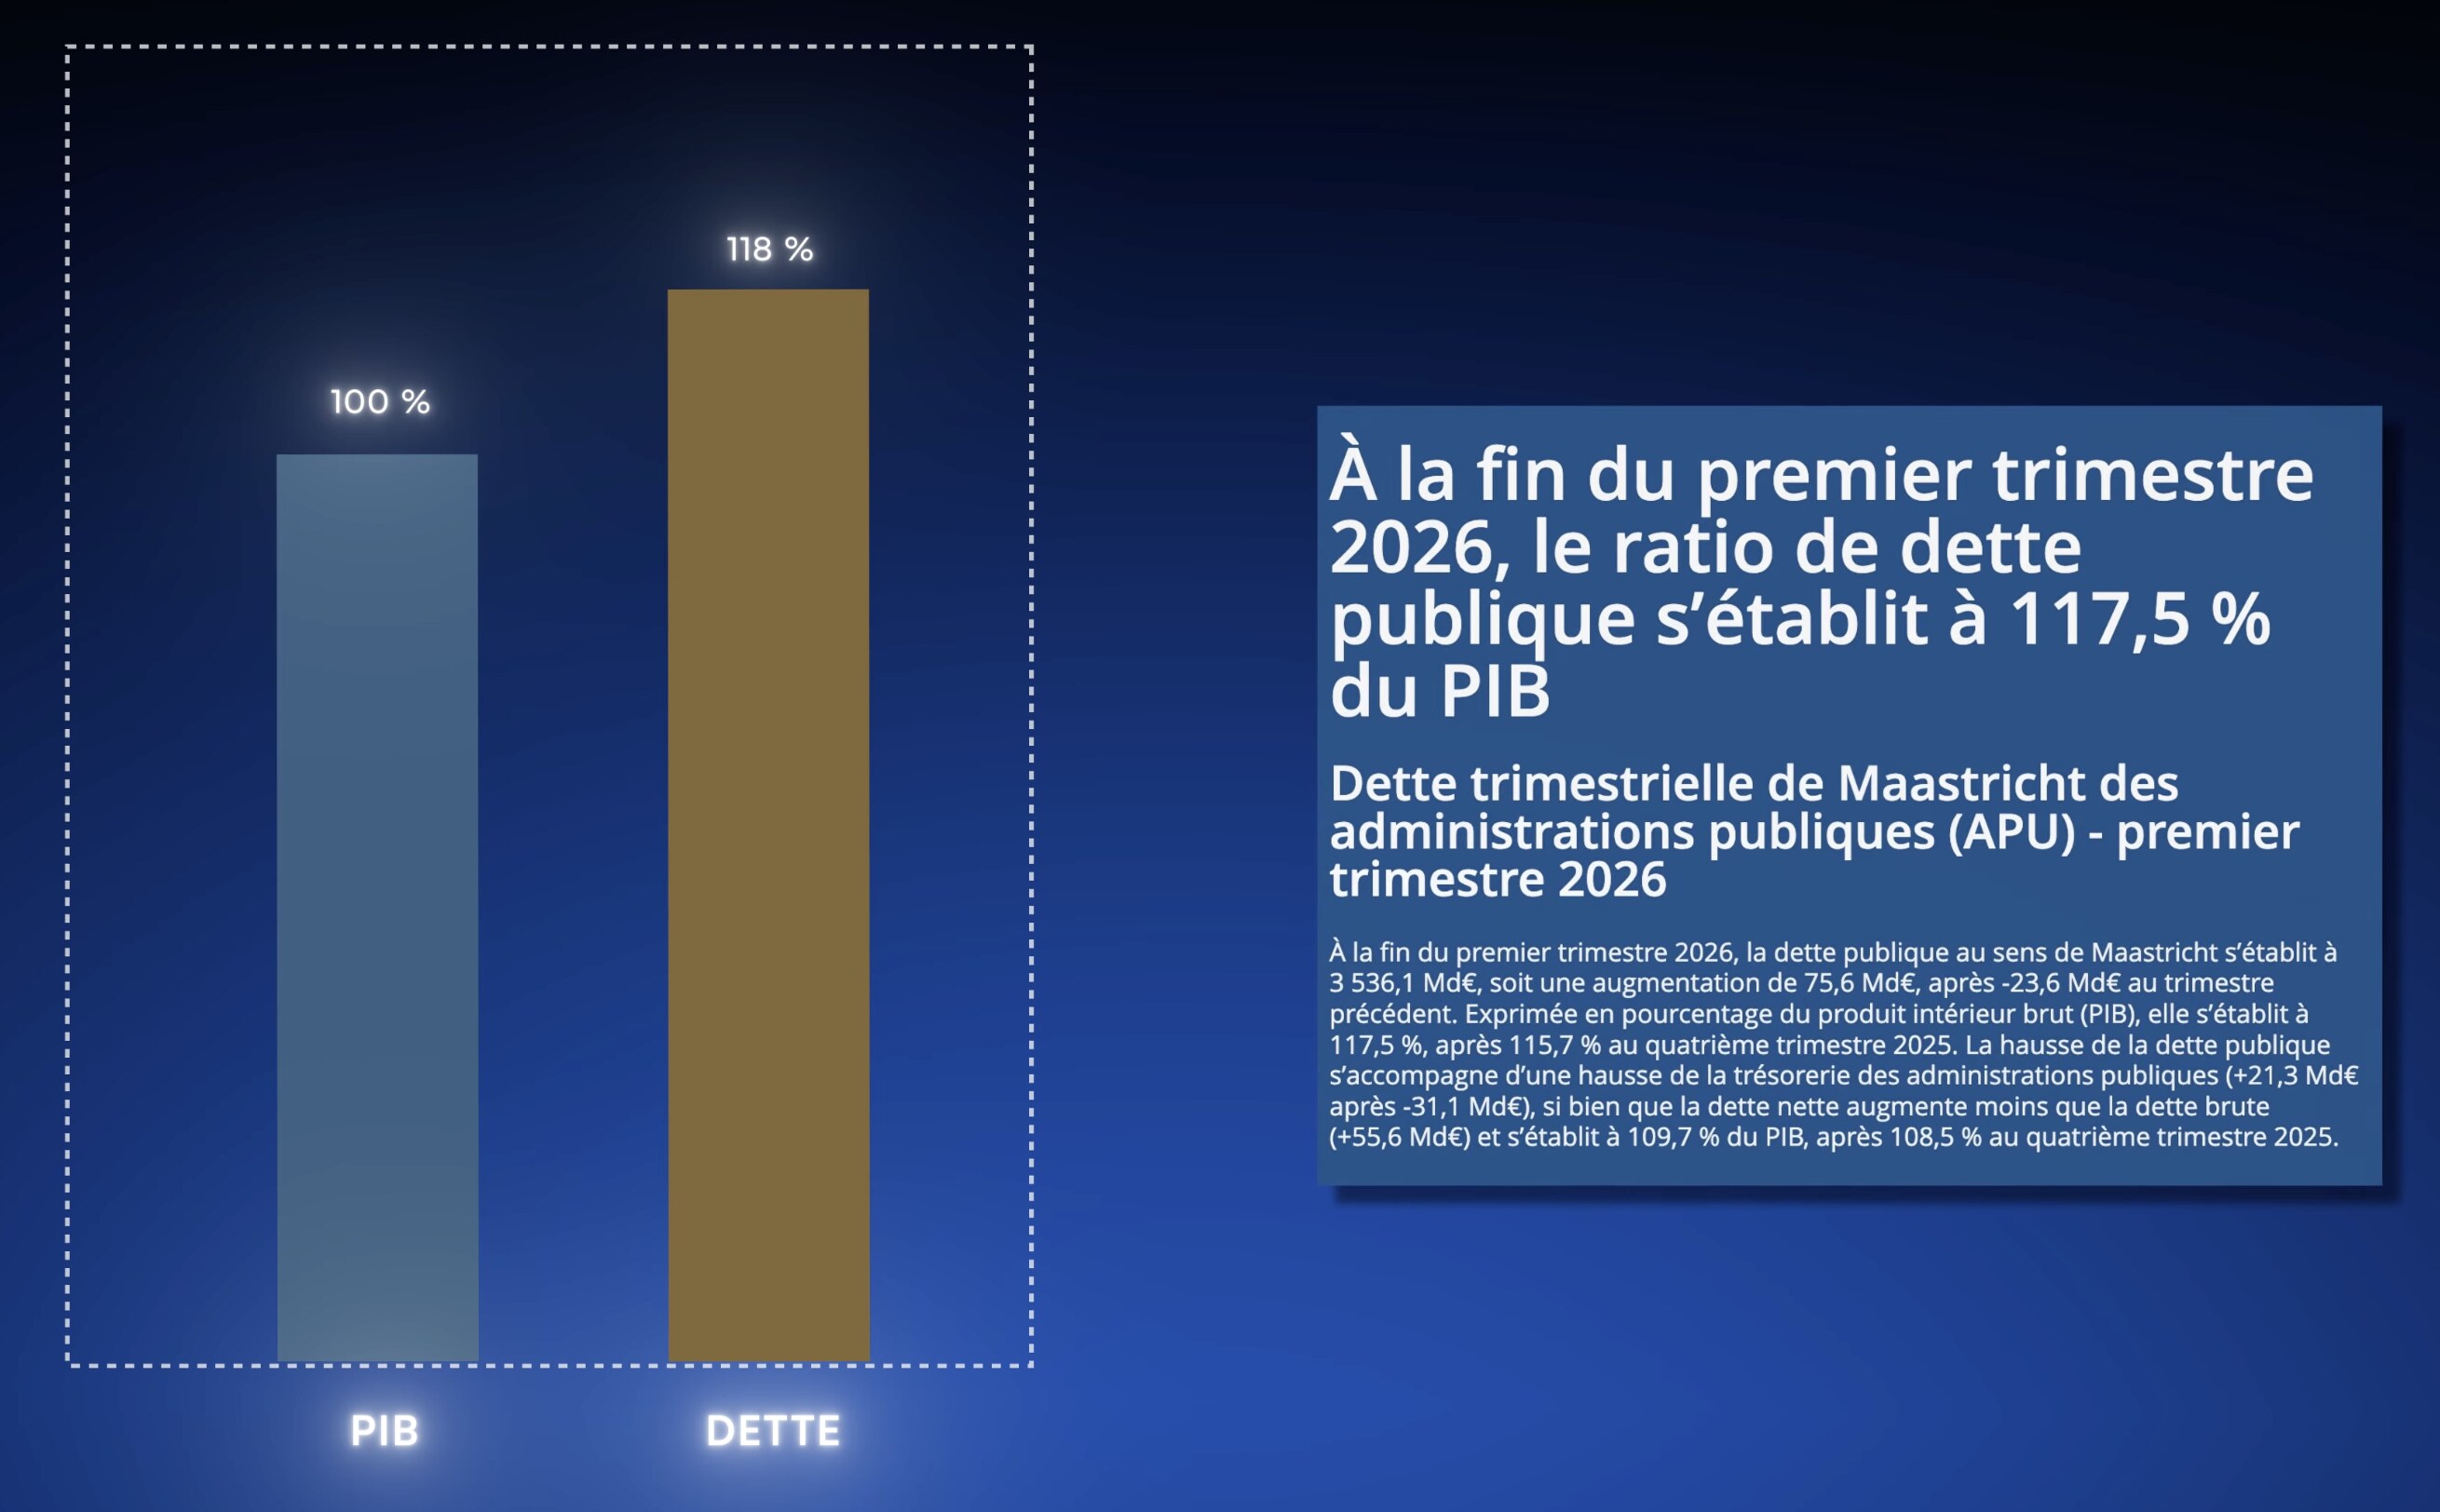
Pour situer : les traités européens ont posé un repère à 60 %. La moyenne de la zone euro est à 88,5 %. Nous, on est sur le podium des pays les plus endettés d'Europe, avec la Grèce et l'Italie.
Alors la dette, en soi, ce n'est pas « mal ». Un État s'endette, c'est normal, et souvent c'est même une excellente idée. Quand la France a emprunté pour le réseau TGV, le nucléaire ou la fibre, elle a acheté des actifs qui rapportent encore des décennies plus tard.
La vraie question, c'est donc ce qu'on finance avec cette dette. Et depuis quelques années, on emprunte pour boucher les fins de mois du système de retraites.
Alors oui, les retraités rendent d'immenses services : ils font tourner les associations, ils gardent les petits-enfants, ils transmettent la connaissance. Mais on est d'accord que ce n'est pas le TGV : il n'y a pas d'actif en face de l'emprunt, rien qui viendra un jour le rembourser. Une dépense courante payée à crédit, ça ne s'amortit pas. Ça s'empile.
Bref, un État comme la France ne fait pas faillite du jour au lendemain, et personne de sérieux ne prédit un défaut demain matin. Emprunter fait partie de la vie normale d'un État.
Ce qui se joue, c'est le prix de la dette. Et le prix a complètement changé d'échelle depuis les hausses de taux.
En 2020, la France empruntait à taux 0, voire négatif. Les marchés nous payaient pour nous prêter. Aujourd'hui, le même emprunt coûte environ 3,8 % par an. Et comme la dette se refinance en permanence, chaque année qui passe remplace de la vieille dette gratuite par de la nouvelle dette chère.
Résultat, notre loyer explose. 50 milliards d'intérêts payés en 2024. Environ 60 en 2025. Plus de 70 dès 2027. Et autour de 100 milliards vers 2030. La charge de la dette « devrait devenir à terme le premier poste de dépenses du budget de l'État ». Dès l'année prochaine, la France paiera plus d'intérêts qu'elle ne dépense pour son école.
Ensuite, la vraie limite, c'est la confiance. 56 % de notre dette est détenue par des investisseurs étrangers. On ne peut pas les contraindre, on peut seulement les convaincre de rester. Leur confiance se mesure chaque jour, en points de taux. Concrètement : le prix auquel ils veulent que le risque de nous prêter soit rémunéré.
Une image. Votre oncle, pilote de ligne, vous demande 10 000 € pour refaire sa cuisine. Il gagne très bien sa vie, vous savez que vous reverrez votre argent. Si vous lui prenez des intérêts, ce sera symbolique : 1 %, peut-être 2 %.
Maintenant, votre meilleur ami sans emploi vous demande la même somme. Il vous dit « T'inquiète, je te rembourse, j'ai un job qui devrait arriver le mois prochain. » Peut-être qu'il dit vrai. Mais si vous prêtez, en théorie purement financière, vous devriez demander un taux plus élevé. Pas par méchanceté : parce que le risque de ne jamais revoir vos 10 000 €, lui, a un prix.
Bon, dans la vraie vie, on ne facture pas souvent d'intérêts à un ami, l'exemple a ses limites. Mais les marchés fonctionnent exactement comme ça, sans état d'âme : à chaque emprunteur son taux, recalculé en permanence selon la probabilité d'être remboursé. C'est cynique si vous voulez. Mais c'est surtout la règle du jeu. Et la France retourne emprunter sur ces marchés toutes les semaines.
Cette confiance, on la voit s'effriter petit à petit. Entre mai 2024 et octobre 2025, nous avons eu trois dégradations de la note française : chez S&P comme chez Fitch, la France est passée dans la famille des « A », au voisinage de l'Espagne, loin du triple A d'il y a 15 ans. Et fin 2024, pour la première fois, la France a emprunté à 10 ans au même taux que la Grèce. La Grèce ! Aujourd'hui encore, Athènes emprunte certains jours moins cher que Paris. Et Lisbonne comme Madrid font mieux que nous en permanence.
Alors, je n'ai pas envie d'être alarmiste. On est très loin de la situation de la Grèce de 2012. On reste la France : on continue d'attirer des capitaux, on a beaucoup d'ingénieurs de qualité, en particulier sur l'IA, on reste le premier pays touristique du monde... bref, je ne crois pas au scénario catastrophe pour demain matin.
Tout ça, c'est simplement le décor réel dans lequel se joue notre débat sur les retraites.
Partager les mêmes chiffres
Il reste alors une dernière question, la plus importante peut-être. Pourquoi avons-nous tous le sentiment de nous faire avoir avec le sujet des retraites ?
Parce que ce sentiment est fondé. Des deux côtés à la fois.
Si vous travaillez, vous vivez dans le 3e pays le plus fiscalisé de l'OCDE : sur 100 € que votre employeur dépense pour vous, 47 partent en prélèvements. Et en face, vous voyez des services publics qui ne s'améliorent pas. Votre colère est rationnelle.
Si vous êtes retraité, on vous explique régulièrement que vous coûtez « trop cher », alors que vous avez peut-être eu un métier dur, peut-être perdu des trimestres sur votre relevé de carrière, et qu'au final vous avez cotisé toute votre vie, exactement comme le contrat le prévoyait. Votre colère est rationnelle aussi.
Tout le monde se sent floué, et tout le monde a de bonnes raisons : des dizaines de milliards circulent chaque année dans des tuyaux que presque personne ne voit.
Ma femme Jacqueline, chirurgienne ophtalmo, m'a parlé d'une maladie récemment : le glaucome. On le surnomme « le voleur silencieux de la vue ». La moitié des patients qui ont un glaucome l'ignorent. Pendant des années, aucun symptôme. Le patient voit parfaitement au centre, pendant que sa vision périphérique s'éteint, doucement, sur les bords. Et quand il s'en aperçoit enfin, les dégâts sont définitifs : aucun traitement ne rend la vue perdue. C'est pour ça que Jacqueline mesure la pression de l'œil de ses patients même quand ils voient très bien. Et si elle repère quelque chose d'anormal, elle examine aussi le nerf optique et le champ visuel.
Notre déficit des retraites est un glaucome. Au centre, tout va bien : les pensions tombent chaque mois, le chiffre officiel reste petit. Sur les bords, la dette absorbe le manque en silence. Et l'instrument qui le rend visible existe : il s'appelle un compte consolidé. Et bonne nouvelle, c'est très simple à mettre en place.
Alors je veux être clair. Consacrer 14 % de sa richesse nationale à ses retraités, un pays a parfaitement le droit de le faire. La répartition est objectivement un beau filet de sécurité, elle a sorti nos aînés de la pauvreté, et j'y cotise comme vous.
Mais un choix dont on n'affiche jamais le prix... ce n'est plus vraiment un choix.
Dans une démocratie, on peut se déchirer sur l'âge de départ, sur le niveau des pensions, sur qui doit payer, sur la place de la capitalisation. C'est même à ça que sert le débat. À une condition : partager les mêmes chiffres.
À lire aussi : Investir pour sa retraite : faut-il s'y mettre ?
Tant qu'un pays discute de 5 milliards de déficit quand ses comptes consolidés en montrent 87, ses citoyens parlent des langues différentes sans le savoir.
Le diagnostic est posé. La suite logique, c'est l'ordonnance : dans le deuxième épisode, on fera le tour des pays qui ont affronté ce mur des retraites avant nous, pour voir ce qui a marché, ce qui a raté, et ce qui est transposable en France à court, moyen et long terme.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Retraites françaises : le déficit que personne ne voit
Le 30 septembre 2020, une entreprise opaque fait son entrée à la Bourse de New York.
Ce jour-là, de nombreux analystes de Wall Street s'inquiètent de son modèle économique, qui repose largement sur les budgets militaires et le secret industriel.
Des investisseurs reconnus, persuadés qu'il s'agit d'un gouffre financier dépendant des États, décident même de parier massivement contre elle en vendant son titre à découvert.
Ils avaient tous tort.
Au premier trimestre 2026, cette même entreprise affiche une croissance annuelle hallucinante de 85 %, amasse près de 8 milliards de dollars de trésorerie et voit sa valorisation boursière dépasser la barre des 300 milliards de dollars. Tout ça sans jamais vendre le moindre produit au grand public ni diffuser de publicité à la télévision.
Son secret : avoir conçu un algorithme d'analyse d'abord financé par la CIA, puis avoir réussi à l'imposer comme un logiciel de décision si critique que les gouvernements, les banques et les géants industriels sont devenus incapables de s'en passer.
Bienvenue dans la machine à cash la plus fascinante et la plus dangereuse de Wall Street : Palantir. Une société qui a réussi l'exploit de s'infiltrer dans la quasi-totalité des secteurs stratégiques de notre quotidien, sans que le grand public ne s'en aperçoive, et qui a rendu au passage ses fondateurs immensément riches.
Un pari né du 11 septembre
Au tout début des années 2000, Peter Thiel, un entrepreneur déjà connu pour être le cofondateur du géant du paiement PayPal et l'un des tout premiers investisseurs de Facebook, a une ambition : créer une entreprise capable d'exploiter la puissance de la donnée pour protéger l'Amérique.
Aujourd'hui, parler d'analyse de données ou de Big Data, c'est banal. Mais en l'an 2000, c'est une vision hyper en avance sur son temps.
Peter Thiel n'est pas n'importe quel entrepreneur. C'est un homme engagé sur le plan politique, une figure de proue du mouvement libertarien, anti-État et pro-liberté individuelle.
Il est convaincu, au plus profond de lui-même, que les États-Unis sont en retard et qu'ils ne collaborent pas suffisamment avec le secteur technologique et informatique pour contrer les nouvelles menaces.
Ce qui le pousse à ce constat, c'est la plus grosse tragédie qui va se dérouler sur le territoire américain, le 11 septembre 2001, en plein cœur de New York. Le monde bascule.
Quelques heures seulement après l'effondrement des tours jumelles, les autorités américaines réalisent qu'elles n'ont pas réussi à prédire ni à empêcher cette attaque, malgré la quantité astronomique d'informations qu'elles avaient déjà à leur disposition.
Le climat aux États-Unis devient un mélange de peur, de panique et de paranoïa. Le problème mis en lumière par les commissions d'enquête, c'est que les différentes agences de renseignement américaines fonctionnaient en vase clos. Elles ne communiquaient pas entre elles.
La CIA détenait des fragments d'informations, le FBI aussi, et l'armée disposait de ses propres rapports. Mais personne n'était en mesure de faire communiquer toutes ces données ensemble.
À partir de ce moment précis, il a fallu réagir. Les États-Unis vont se lancer dans une quête proche de l'obsession : transformer la donnée brute en une arme de guerre.
Selon Peter Thiel, il est impératif de construire une plateforme technologique capable de voir à l'intérieur des données ce que l'œil humain ou les analystes traditionnels sont incapables de détecter.
Pour donner vie à ce projet encore très abstrait, il sait qu'il doit s'entourer d'esprits brillants. Son choix se porte sur un profil pour le moins inattendu : Alex Karp.
Derrière une coupe de cheveux disons... atypique, Alex Karp est un intellectuel pur et dur, un doctorant en théorie sociale, diplômé en droit de la prestigieuse université de Stanford. C'est d'ailleurs là-bas que les deux se sont rencontrés.
Ils passent leurs soirées à débattre de la place de l'État dans la société, du socialisme face au capitalisme. Bref, ils ne sont pas d'accord, mais ils adorent ça.

Tout semble opposer Peter Thiel, libertarien capitaliste assumé, et Alex Karp, philosophe aux tendances néo-marxistes. Mais ils finissent par se retrouver autour d'une conviction commune : la donnée sera l'outil absolu pour construire, ou du moins contrôler, le monde de demain.
C'est cette alliance improbable qui les pousse à fonder officiellement Palantir au mois de mai 2003. Le nom même de l'entreprise est une référence directe au Seigneur des Anneaux.
Dans l'œuvre de Tolkien, un Palantir est une pierre de vision, un globe mystique qui permet d'observer des événements à une distance infinie et de communiquer à travers l'espace. C'est exactement l'ambition que les deux fondateurs ont pour leur création, mais appliquée au monde réel.
Pour y arriver, ils intègrent deux autres profils clés. D'abord Stephen Cohen, un ingénieur, qui va coder et développer les tout premiers prototypes fonctionnels de Palantir en l'espace de quelques semaines. Ensuite Joe Lonsdale, un analyste financier issu du fonds d'investissement de Peter Thiel, dont le rôle sera de s'assurer que ces concepts soient commercialisables.
La promesse de l'entreprise, telle qu'on peut la lire sur son site internet, est d'imaginer la technologie nécessaire pour aider les institutions mondiales à protéger la liberté. Une formulation rassurante, qui sonne bien.
Mais derrière ces mots bien choisis se cache une réalité qui peut poser pas mal de questions. D'autant plus que la naissance de Palantir est rendue possible grâce à une alliance décisive avec une institution qui va tout changer : la CIA.
Gotham, l'arme financée par la CIA
L'agence centrale de renseignement américaine ne s'est pas contentée de regarder Palantir de loin ou d'être un simple client. Elle a presque tout financé.
Depuis 1999, la CIA possède son propre fonds d'investissement stratégique, In-Q-Tel. L'objectif de ce fonds très particulier est d'investir de l'argent public pour financer des technologies émergentes dont le renseignement américain pense avoir besoin.
Dès les débuts de l'aventure Palantir, In-Q-Tel injecte 2 millions de dollars dans la start-up, une somme qui vient s'ajouter aux 30 millions de dollars apportés directement par Peter Thiel, devenu richissime à la suite de la vente de PayPal à eBay.
La CIA a été immédiatement séduite par le projet de Palantir, parce qu'il promettait de créer une sorte de super-logiciel capable de scruter tout ce qui se passe en temps réel.
Ce logiciel est capable d'aspirer des données, mais surtout de relier des points invisibles entre eux, d'analyser l'ensemble du réseau d'informations et de fournir des rapports ultra précis.
C'était du pain béni pour la CIA, le rêve absolu de toute agence de sécurité : un Big Brother des temps modernes capable de scanner le monde et de comprendre des flux d'informations insignifiants pour le commun des mortels.
Et pour continuer dans les noms issus de la fiction, Palantir a baptisé ce logiciel Gotham. Une référence directe à Gotham City, la ville sombre, rongée par le crime et surveillée par Batman.
Sur la page web qui présente le logiciel, la description ne laisse aucune place au doute. Il y est écrit noir sur blanc : « Votre logiciel est votre arme ».
Ce que Palantir vend avec Gotham, c'est une interface visuelle et analytique surpuissante qui croise des montagnes de données provenant de sources qui n'ont strictement rien à voir les unes avec les autres.
D'un côté, vous injectez des millions d'emails, des relevés d'appels téléphoniques, des transactions bancaires. De l'autre, vous ajoutez des trajets GPS de véhicules, des dossiers administratifs, des images satellites de haute résolution, ou encore des publications sur les réseaux sociaux.
Gotham agit comme un cerveau artificiel qui relie automatiquement tous ces éléments pour faire émerger des connexions invisibles. Si un nom banal revient de manière récurrente dans plusieurs dossiers, ou si un véhicule est détecté à plusieurs reprises par des caméras de surveillance dans des zones considérées comme sensibles, le logiciel remonte l'anomalie.
Gotham revendique la capacité de remplacer le travail de centaines d'agents humains en un temps record. Le logiciel hiérarchise les menaces potentielles, classe les individus selon des scores de risque, repère les comportements suspects avant même qu'ils n'agissent.
Le FBI commence à l'utiliser massivement dans ses enquêtes antiterroristes sur le sol national, tandis que l'armée américaine le déploie sur des opérations étrangères, en particulier pour démanteler les réseaux talibans en Afghanistan.
Un événement construit la légende de l'entreprise : certains analystes de la défense commencent à raconter que c'est l'algorithme de Gotham qui aurait permis de relier les derniers points nécessaires pour localiser la cachette d'Oussama Ben Laden.
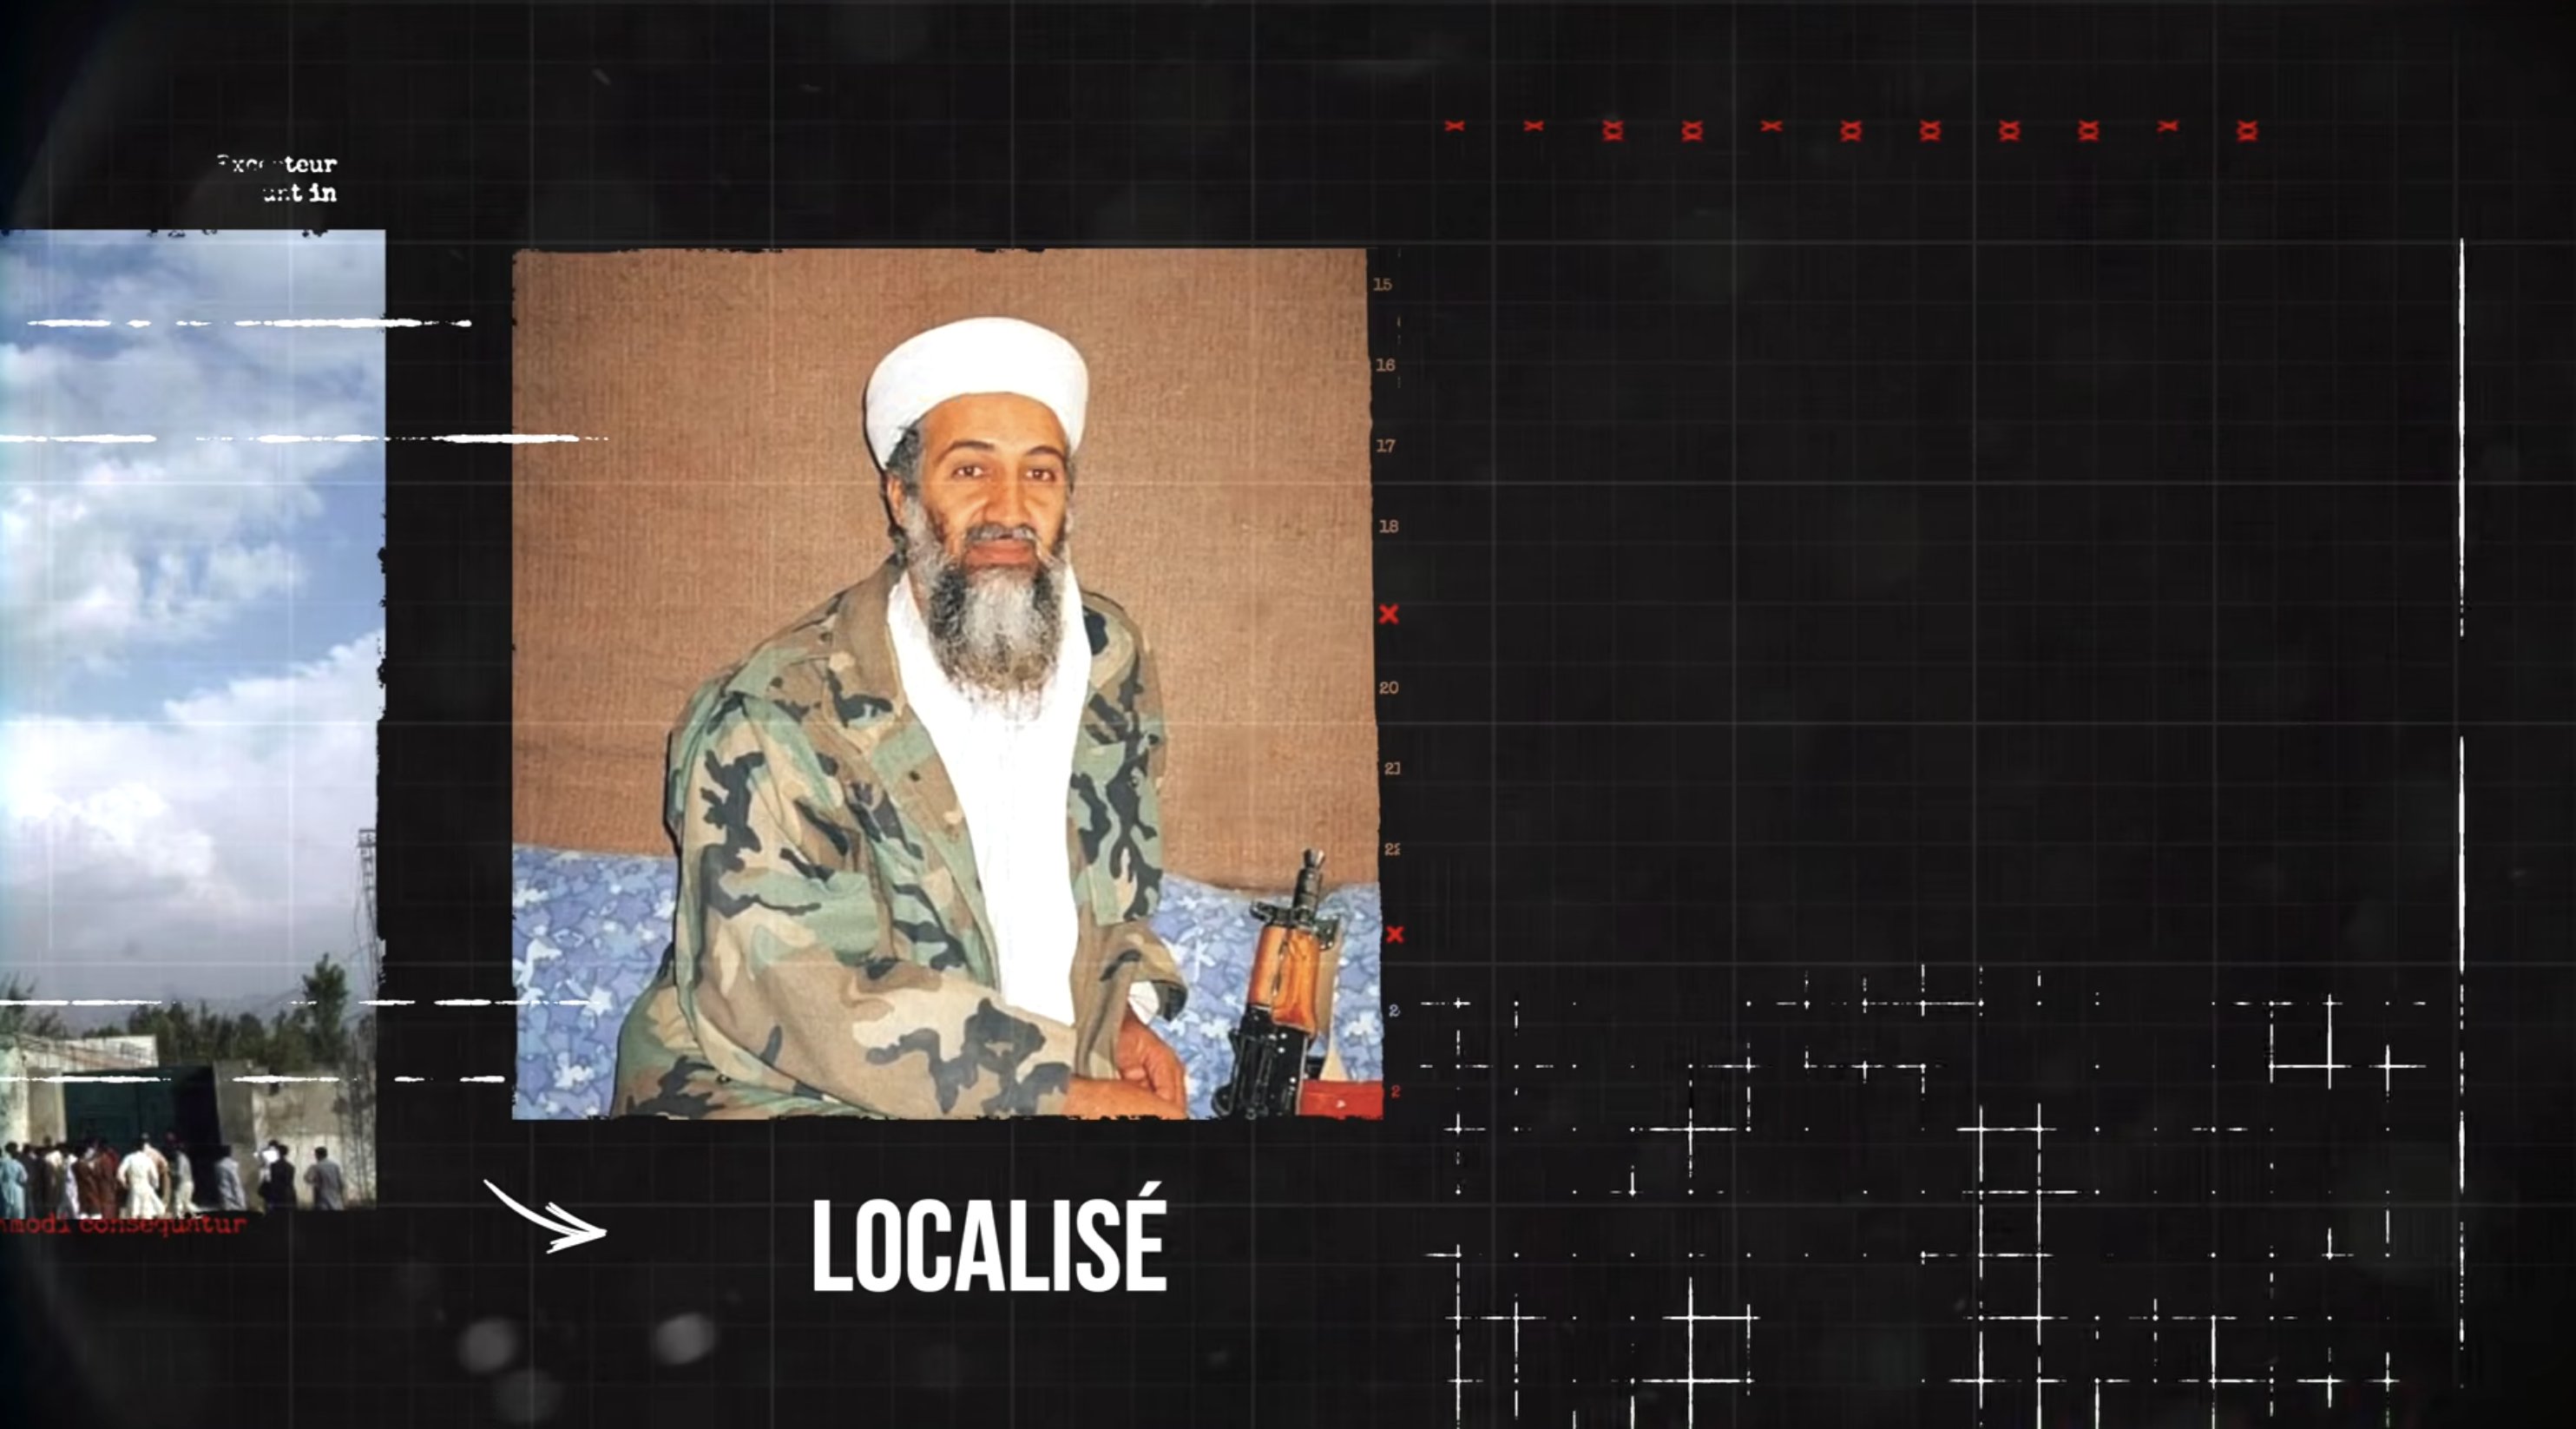
À partir de ce moment-là, Palantir n'est plus une simple start-up de la Silicon Valley, c'est le bras droit de l'armée occidentale. Et logiquement, cette technologie va vite s'exporter.
En 2016, en France, la Direction générale de la sécurité intérieure, la DGSI, signe un contrat pour s'équiper du logiciel. Le timing de cette décision est loin d'être anodin. À l'instar des États-Unis au lendemain du 11 septembre, la France est encore sous le choc de la vague d'attentats terroristes de novembre 2015.
Les services de renseignement sont débordés, et surtout sous-équipés technologiquement pour traiter une telle masse d'informations. Palantir apparaît comme l'unique bouée de sauvetage capable de soulager des analystes épuisés et, surtout, d'éviter à tout prix que ça se reproduise.
L'armée française se met également à tester Gotham pour ses propres opérations militaires extérieures. L'objectif : anticiper les mouvements des troupes ennemies, déjouer les embuscades et croiser en direct les observations des soldats sur le terrain avec les données satellites.
Au moment où j'écris ces lignes, en juin 2026, l'État français a finalement choisi de rompre le contrat avec Palantir au profit d'une société française qui va la remplacer, ChapsVision. D'autres nations européennes majeures, comme le Royaume-Uni, l'Allemagne ou encore la Suède, continuent d'adopter le programme pour sécuriser leurs territoires.
Mais à mesure que l'empire de Palantir s'étend à travers le monde, beaucoup d'interrogations commencent à se soulever.
Pendant très longtemps, les géants de la Silicon Valley, comme Google, Facebook ou Apple, ont vendu le rêve de connecter le monde, de rendre l'information libre et de créer une société plus ouverte. Palantir, de son côté, a bâti son empire sur l'exact inverse : l'objectif n'est pas de connecter les citoyens, mais de les surveiller. Ou, selon le discours d'entreprise officiel, de les comprendre.
Michael Burry parie contre
Cette opacité est le cœur du business model de l'entreprise. Presque personne en dehors d'un cercle très restreint de dirigeants ne sait comment l'entreprise fonctionne de l'intérieur, alors que de nombreux gouvernements du monde entier l'utilisent au quotidien.
C'est une société privée qui a un accès direct et illimité à certaines des bases de données les plus intimes de l'humanité, sans aucun droit de regard possible.
Lors de l'introduction en Bourse de Palantir en septembre 2020, les marchés financiers ont découvert une forme de gouvernance assez particulière. Grâce à un montage juridique ingénieux, Peter Thiel, Alex Karp et leurs plus proches collaborateurs historiques ont conservé un contrôle total sur les décisions stratégiques de l'entreprise.
Peu importe si vous achetez cent ou un million d'actions, votre droit de vote est neutralisé.
C'est ce qui a provoqué une certaine stupeur à Wall Street, et qui a attiré l'attention de gros investisseurs. L'exemple le plus parlant est très certainement Michael Burry.
Ce gestionnaire de fonds a été rendu mondialement célèbre pour avoir prédit avec exactitude l'effondrement du marché immobilier américain lors de la crise des subprimes en 2008. Son histoire a été adaptée au cinéma dans le film The Big Short, porté par l'acteur Christian Bale.
Michael (le vrai) a scruté de très près le dossier Palantir. Alors que la majorité des investisseurs et des fonds d'investissement achetaient l'action, convaincus par cette idée d'une intelligence artificielle toute-puissante, Michael Burry a repéré des failles.
Il a observé une valorisation boursière déconnectée de toute réalité comptable, une entreprise qui distribuait des quantités faramineuses d'actions gratuites à ses propres dirigeants, de quoi diluer la valeur pour les petits actionnaires.

Mais surtout, il a souligné un modèle économique ultra-dépendant de l'argent public. Une entreprise dont le chiffre d'affaires repose presque exclusivement sur le bon vouloir des agences gouvernementales, elles-mêmes soumises à des échéances politiques.
Si vous voulez apprendre à décortiquer une entreprise avant d'acheter ses actions, jetez un œil à la formation MasterBourse.
En novembre 2025, il a donc parié contre l'entreprise, en vendant le titre à découvert, persuadé que l'écran de fumée allait bientôt disparaître.
Au moment où j'écris, il semble avoir vu juste, puisque la capitalisation boursière a fondu de près d'un tiers, à un peu plus de 300 milliards de dollars.
Le piège de la dépendance
Le danger majeur avec Palantir, ou sa force commerciale selon le point de vue qu'on adopte, c'est la création d'une dépendance.
Palantir ne se contente pas de vendre une simple licence. L'entreprise s'intègre lentement dans la façon même dont une entreprise ou une institution s'organise et prend des décisions.
Les contrats initiaux sont souvent signés pour des durées de 1, 3 ou 5 ans, pour répondre à un besoin précis, souvent en période de crise.
L'entrée se fait par une petite porte, mais avec le temps, le piège se referme. Les équipes du client commencent à travailler exclusivement dans l'environnement de Palantir. L'ensemble des processus de décision, des bases de données, tout est méticuleusement restructuré et reformaté autour de l'algorithme du logiciel.
Petit à petit, Palantir cesse d'être un prestataire de services informatiques pour devenir la cellule de décision. Une fois cette étape franchie, le coût de sortie devient trop gros.
Remplacer Palantir, ce n'est plus seulement désinstaller un programme, c'est paralyser l'entreprise en question, reformer des employés, reconstruire de zéro des bases de données.
En 2025, l'armée américaine a signé avec Palantir un accord colossal de 10 milliards de dollars étalés sur une décennie. Ce contrat titanesque ne représentait pas la souscription d'un nouveau service, mais la fusion de 75 contrats distincts qui existaient déjà.
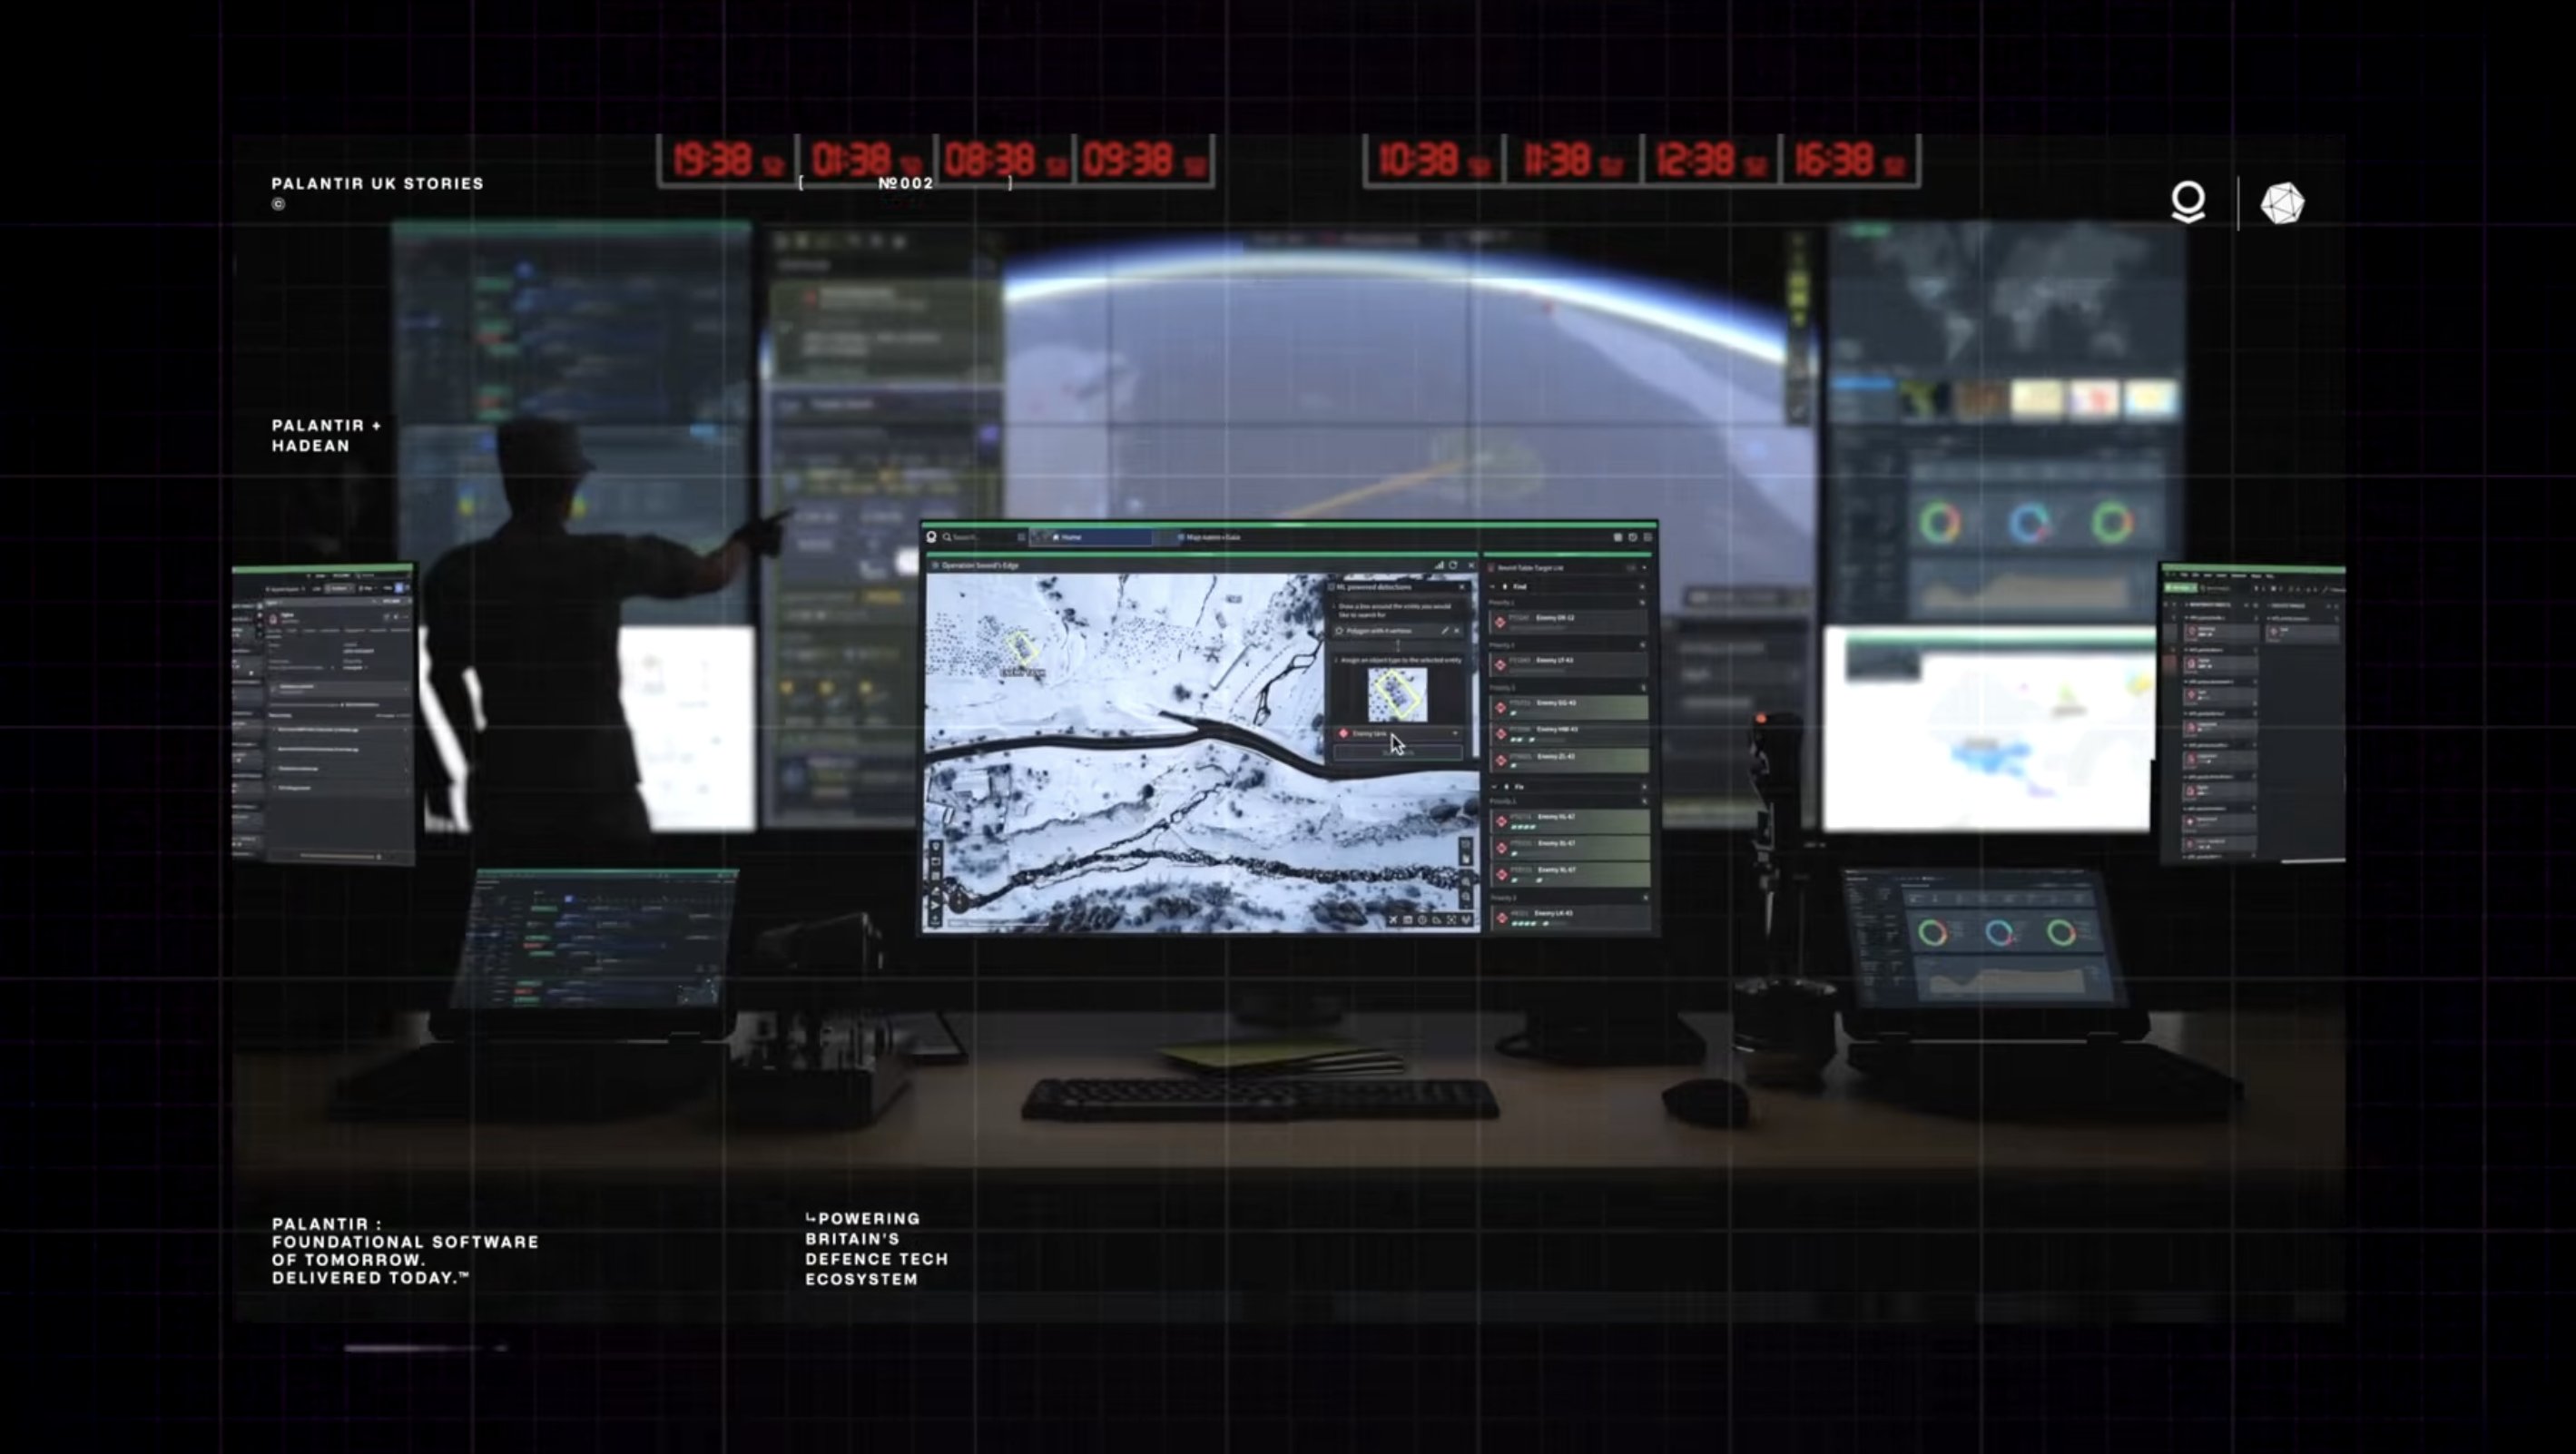
L'armée américaine n'a pas subitement choisi Palantir, elle a réalisé qu'elle en était devenue totalement dépendante. Et bientôt, cette dépendance allait s'exporter en dehors du cadre militaire.
Foundry à la conquête du civil
Forts de leur expérience, Peter Thiel et Alex Karp ont eu envie de voir plus loin et de tenter de conquérir le secteur civil. Ils ont mis au point une déclinaison de leur logiciel phare, rebaptisée Foundry.
Si Gotham est l'arme des espions, Foundry est le tableau de bord ultime pour les dirigeants de multinationales. Le logiciel s'adresse aux hôpitaux, aux opérateurs de transport, aux groupes pharmaceutiques et à toute entreprise qui veut mesurer, optimiser et prendre de meilleures décisions.
La promesse est identique à celle faite à la CIA, mais orientée vers l'optimisation des profits.
Airbus est devenu l'un des clients emblématiques de Foundry. Le constructeur l'utilise pour analyser l'intégralité de sa chaîne logistique mondiale.
Là où des armées d'analystes s'épuisaient sur des tableurs Excel, Foundry connecte les données de centaines de fournisseurs en temps réel, histoire d'être en mesure d'anticiper les ruptures de stock, de la plus petite vis jusqu'au réacteur d'avion.
Airbus a officiellement déclaré que l'utilisation de Foundry a accéléré l'assemblage et la livraison de son modèle A350 de 33 %. Sur le plan économique, c'est une révolution.
Au Royaume-Uni, le service de santé public, le NHS, a signé un contrat de plus de 300 millions de livres sterling avec Palantir, fin 2023. Les hôpitaux souhaitaient utiliser la puissance de Foundry pour gérer l'ensemble des flux de patients à l'échelle du pays, optimiser la gestion des lits d'hôpitaux et anticiper les épidémies.
Un logiciel pour le bien.
Police prédictive et IA fermée
Mais c'est sur le sol américain que Palantir a montré que les dérives sécuritaires n'étaient jamais très loin. L'entreprise a participé à la création d'un concept éthiquement discutable : la police prédictive.
À Los Angeles, entre 2012 et 2018, la police locale a collaboré avec Palantir dans le cadre de l'Opération LASER. L'idée était d'exploiter les données historiques d'arrestations, les liens sociaux et les comportements pour prédire où, quand et surtout par qui un futur crime allait être commis.
Gotham générait des listes de citoyens classés à risque, ciblés non pas pour des actes répréhensibles commis, mais pour leur probabilité d'en commettre à l'avenir, souvent basée sur des biais raciaux ou leur présence dans des quartiers défavorisés.
Des innocents se sont retrouvés harcelés par des patrouilles préventives simplement parce que la machine les avait identifiés comme statistiquement dangereux.
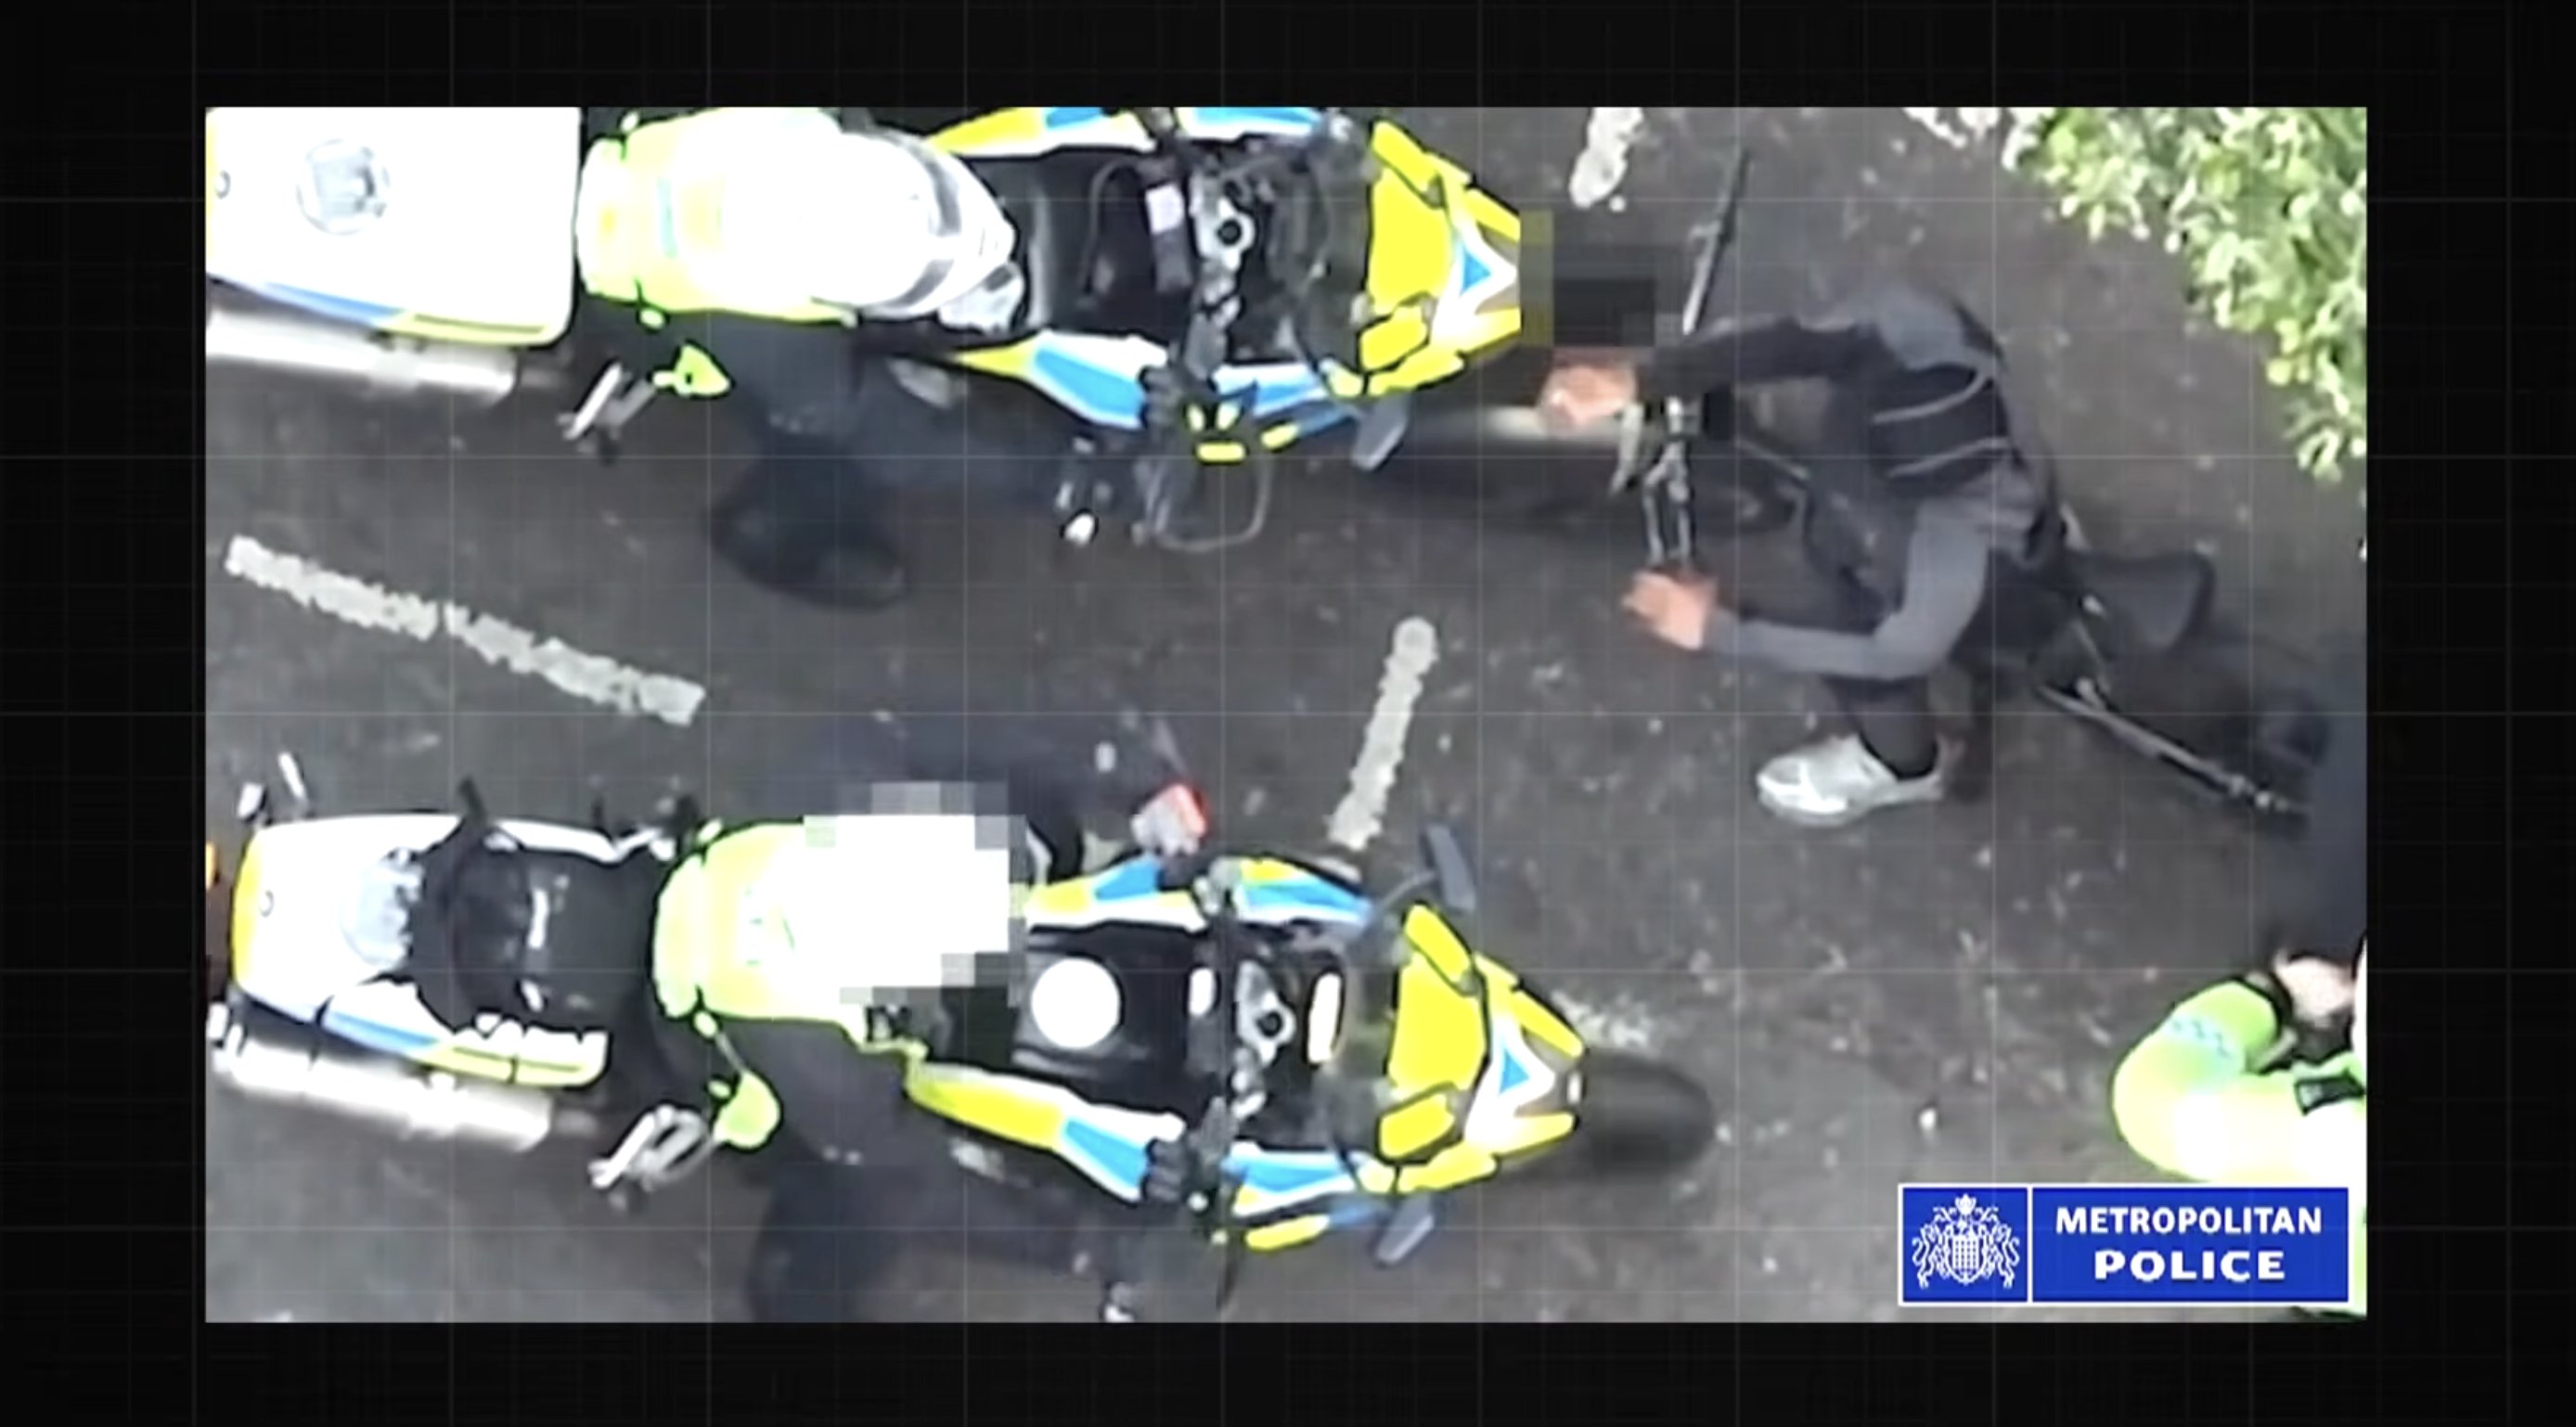
Sous la pression massive d'ONG montées au créneau pour dénoncer un profilage algorithmique, le programme a été arrêté. Mais le concept, lui, n'a cessé de se développer.
En juin 2025, alors que les tensions migratoires faisaient la une de l'actualité aux États-Unis, Palantir aurait été missionnée par l'administration Trump pour concocter une base de données centralisée destinée à recenser tous les citoyens américains, en utilisant leurs données fiscales, policières et sociales.
Ce nouveau chantier arrive après que Palantir a signé un contrat à 30 millions de dollars avec la police de l'immigration, l'ICE, pour ficher les migrants tentant de franchir les frontières.
C'est ici que l'histoire de Palantir bascule dans une nouvelle dimension, celle qui rend fous de joie les algorithmes de trading à Wall Street et qui explique la dynamique financière délirante de l'entreprise.
Avec l'explosion de l'intelligence artificielle générative et l'apparition d'outils comme ChatGPT, le marché s'est trouvé face à un nouveau mur. Les gouvernements et les multinationales veulent utiliser l'intelligence artificielle pour optimiser leurs process, mais ils sont terrorisés à l'idée de confier leurs données ultrasecrètes à des modèles publics ouverts à tous.
Palantir a immédiatement senti l'opportunité de s'engouffrer dans cette faille sécuritaire en lançant sa nouvelle plateforme, AIP, pour Artificial Intelligence Platform.
Le concept : proposer une infrastructure fermée et sécurisée, avec laquelle les militaires et les multinationales utilisent des modèles d'intelligence artificielle sur leurs propres réseaux, sans jamais que la donnée ne fuite à l'extérieur.
Palantir ne veut plus se contenter d'être un logiciel d'analyse. Son objectif suprême est de devenir le système d'exploitation par lequel passeront toutes les intelligences artificielles du monde réel. Ils veulent devenir pour l'IA institutionnelle ce que Windows a été pour l'ordinateur personnel.
Et cette perspective stratégique est en train de se matérialiser à une vitesse qui donne le vertige. Les revenus générés par le secteur civil américain explosent, au point de presque rattraper les contrats gouvernementaux historiques, sans encore les dépasser.
L'entreprise qui inquiétait à cause de ses liens avec la CIA est aujourd'hui adorée par la finance mondiale pour ses capacités analytiques exceptionnelles.
Palantir prospère sur les angoisses de notre époque. Plus le monde moderne devient chaotique, saturé d'informations, fracturé par les tensions géopolitiques, les menaces de cyberattaques et l'instabilité économique, plus les dirigeants politiques et les PDG cèdent à la panique.
Et plus ils paniquent, plus ils supplient Palantir de leur fournir le contrôle que seul le logiciel semble leur promettre.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Palantir : L'entreprise la plus dangereuse de Wall Street
Un matin d'hiver 1977, des dizaines d'avions de ligne flambant neufs sont alignés sur le tarmac de l'aéroport de Toulouse. Ils sont immenses, prêts à décoller pour parcourir le monde entier. Mais il y a un détail qui saute immédiatement aux yeux.
Leurs dérives, la queue verticale à l'arrière de l'avion, sont peintes en blanc.
Dans le milieu de l'aviation, on appelle ça des queues blanches. Et c'est le signe d'une chose : un échec commercial. Ça veut dire qu'aucune compagnie aérienne dans le monde n'a voulu acheter ces avions. Ils n'ont pas de logo, pas de propriétaire. Personne n'en veut.
Chaque jour qui passe, ces avions coûtent une fortune en frais d'entretien et d'immobilisation. L'entreprise qui les fabrique, un petit consortium européen, Airbus Industrie, est au bord du gouffre. Les caisses se vident, la faillite est une question de mois, peut-être même de semaines.
Pendant ce temps-là, à près de 8 000 kilomètres, de l'autre côté de l'Atlantique, à Seattle, on rigole. Et on a de quoi. Au siège de Boeing, on se moque ouvertement de cette tentative de concurrence. Parce qu'à l'époque, Boeing n'est pas juste un constructeur d'avions. C'est l'Amérique dans toute sa puissance industrielle. Un titan intouchable qui contrôle, à lui tout seul, plus de 80 % du marché mondial de l'aviation civile.
L'Amérique domine le ciel. Pour les dirigeants de Boeing, Airbus qui essaie de fabriquer des avions commerciaux, c'est une blague. Un projet bancal, subventionné par des États désespérés, qui devrait bientôt s'écraser.
Sauf qu'ils vont se tromper sur toute la ligne.
Le ciel appartient à l'Amérique
Le miracle qui s'apprête à bouleverser l'histoire de l'aviation prend racine bien plus tôt. Retour dans les années 60. Le ciel mondial est un club ultra-fermé, un oligopole verrouillé à double tour par trois géants américains : Boeing, McDonnell Douglas et Lockheed.
Ces trois mastodontes dictent tout. Ils fixent les prix, imposent leurs technologies et leurs lois à l'ensemble des compagnies aériennes de la planète. C'est simple, l'industrie aéronautique américaine profite des retombées massives de la Seconde Guerre mondiale, des budgets militaires illimités de la guerre froide, et d'un marché intérieur gigantesque.
Face à ce rouleau compresseur américain, l'Europe est un champ de ruines. L'industrie aéronautique européenne est fracturée. La France a bien tenté des choses avec la Caravelle, un avion magnifique, innovant, mais qui a complètement raté son rendez-vous commercial.
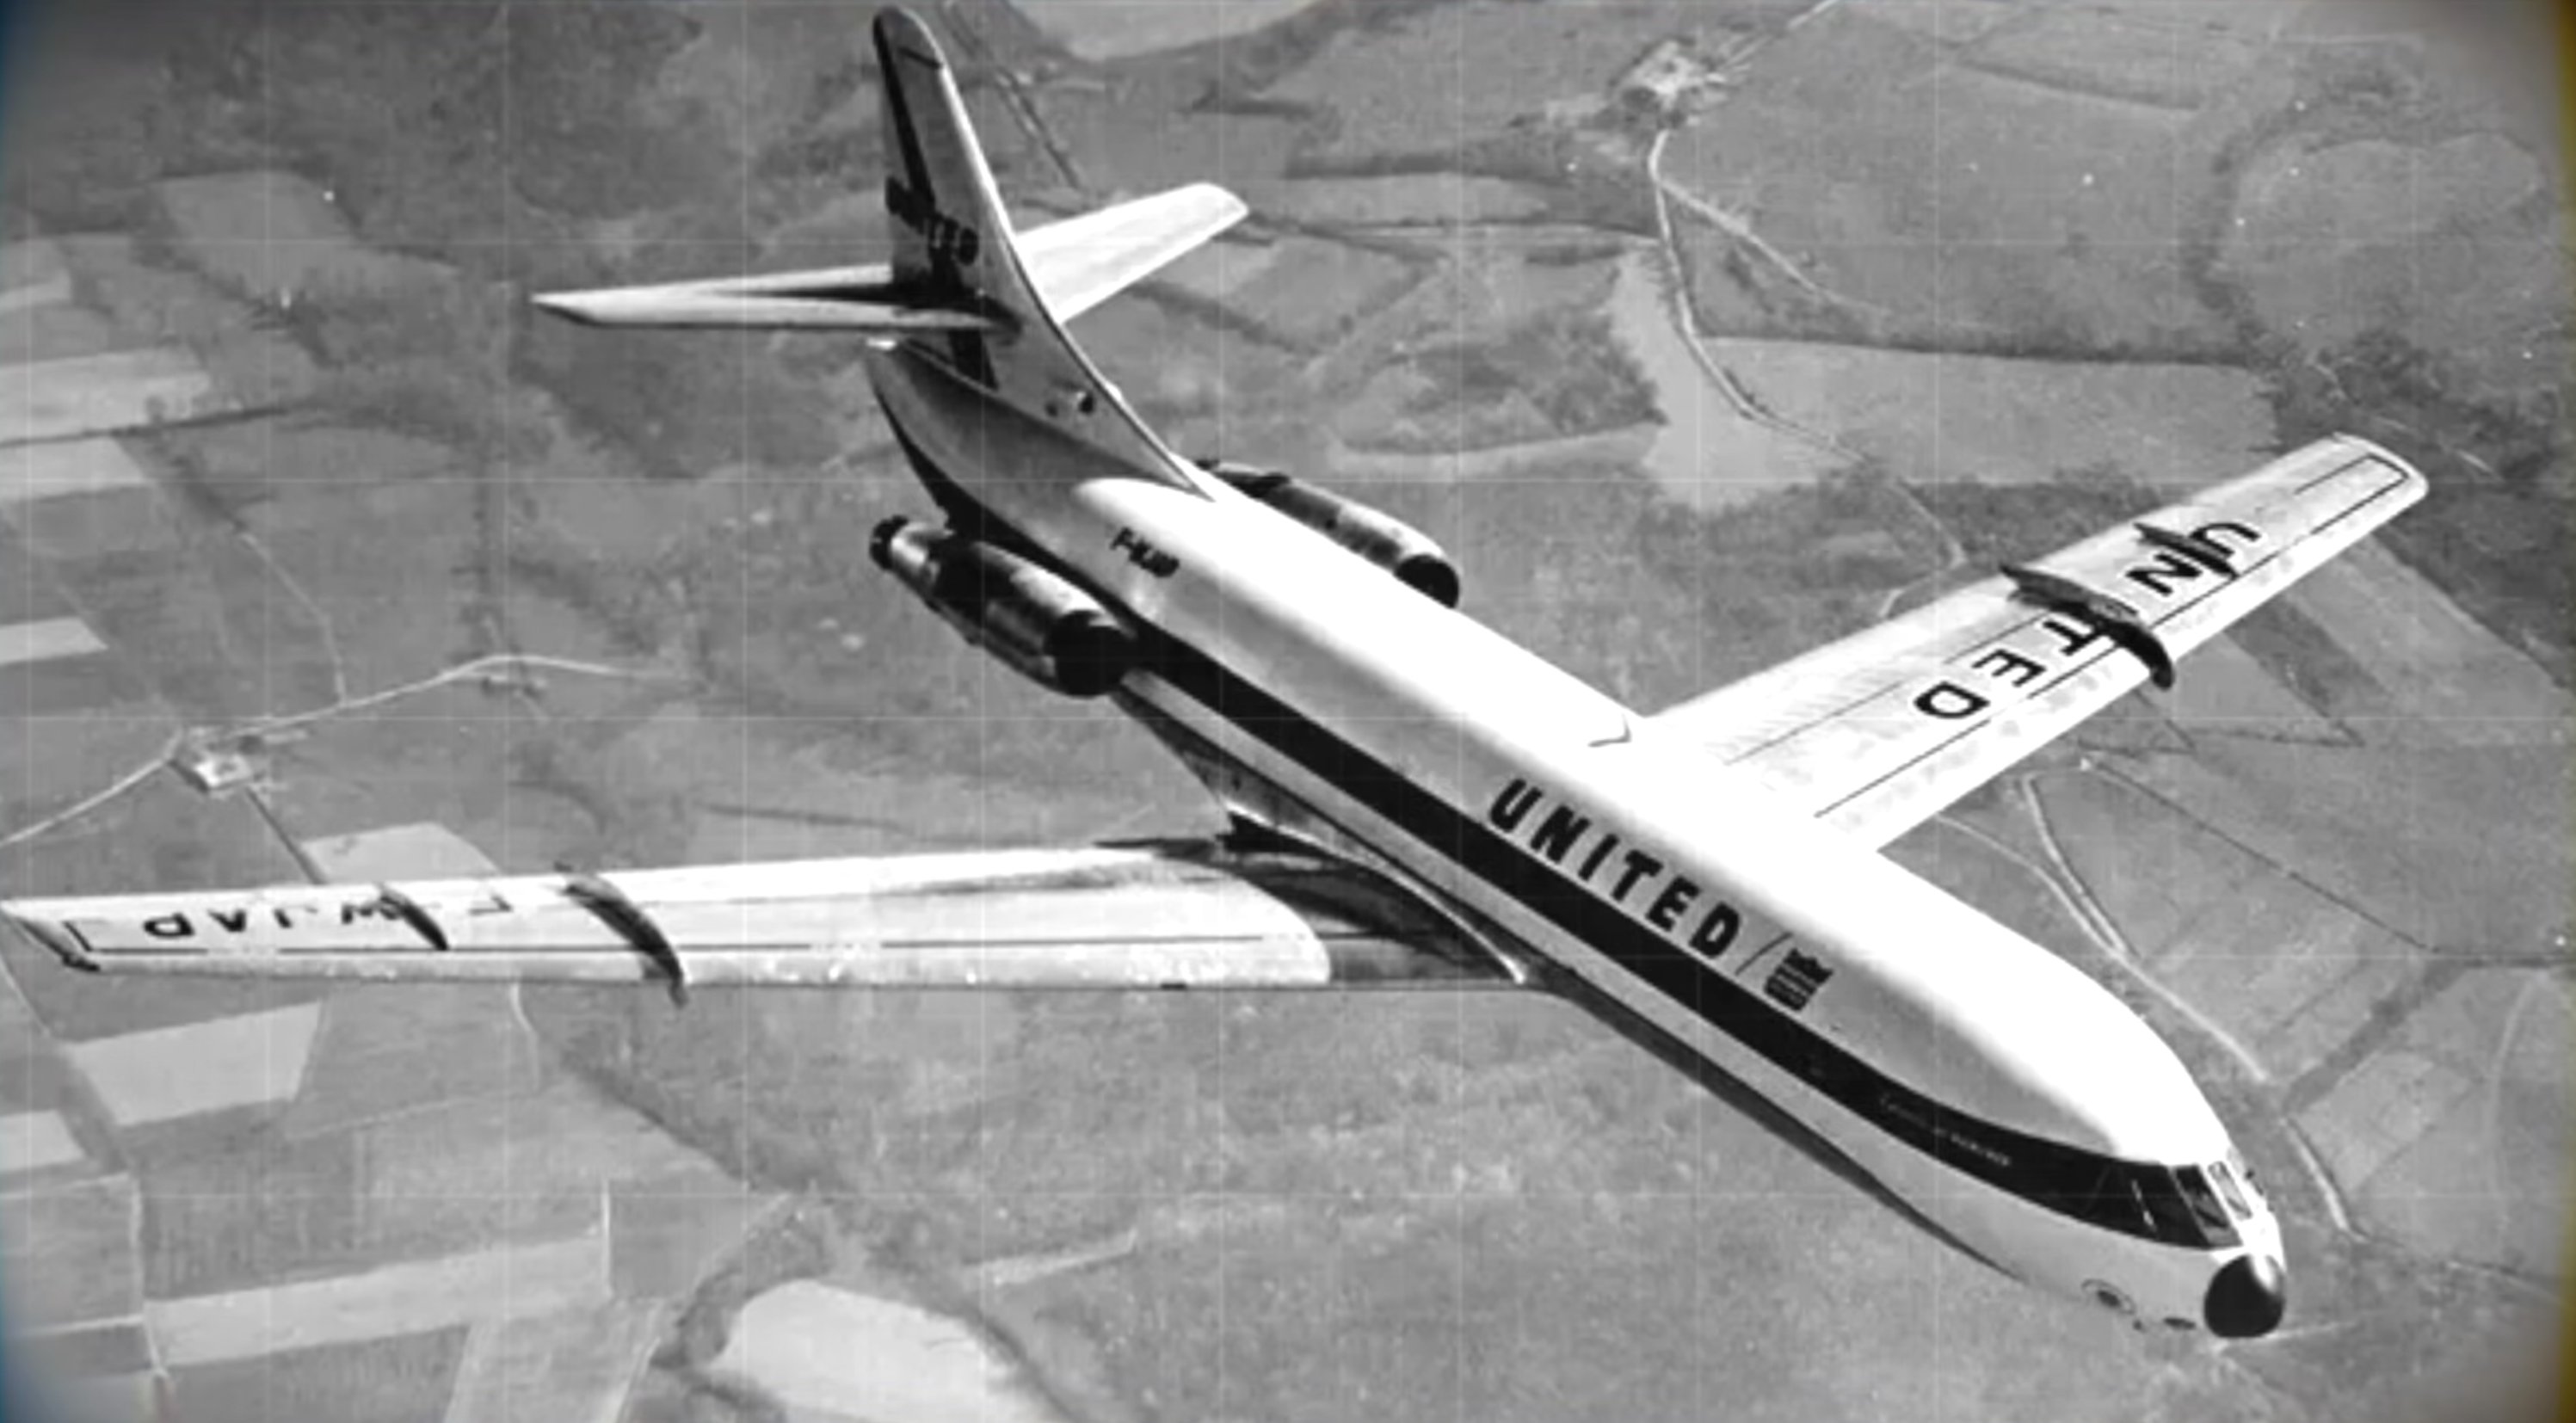
Le projet Concorde, de son côté, est une merveille technologique. Franchir le mur du son avec des passagers en costume-cravate, c'est un rêve d'ingénieur. Mais d'un point de vue comptable, c'est un désastre. Un gouffre financier sans fond, un avion beaucoup trop bruyant, qui consomme des quantités folles de carburant, et dont personne ne veut vraiment, à part les compagnies d'État.
Les Britanniques bricolent de leur côté avec des petits modèles, les Allemands essaient de reconstruire une base industrielle sur les cendres de la guerre. Ce qu'il faut comprendre, c'est que chaque pays défend son petit morceau de viande. Avec sa propre monnaie, ses propres lois sociales, et surtout, beaucoup de fierté.
Les gouvernements européens finissent par comprendre une réalité. S'ils continuent de se battre seuls, chacun dans leur coin, l'industrie aéronautique européenne aura disparu d'ici 10 ans. Les Américains auront tout raflé.
Cette urgence nous mène au 18 décembre 1970. Ce jour-là, une signature officielle marque la création d'Airbus Industrie, et ce n'est pas une entreprise classique. C'est un GIE, un Groupement d'Intérêt Économique. Et c'est loin d'être gagné d'avance.
Parce que le défi est de taille. On demande à des gouvernements français, allemands, puis britanniques et espagnols, de collaborer. Des pays qui, pour certains, se faisaient la guerre 25 ans plus tôt, et qui passent leur temps à se détester politiquement.
Il n'y a pas de monnaie unique. Quand on fait les comptes, les Français calculent en francs, les Allemands en marks, les Britanniques en livres. Pire encore, les ingénieurs ne parlent pas la même langue, et ils utilisent parfois des systèmes de mesure différents.
Il n'y a pas d'usine centrale massive comme à Seattle. Les morceaux de l'avion doivent être fabriqués un peu partout en Europe, puis transportés par d'immenses avions cargos bizarres, les Super Guppies, pour être finalement assemblés à Toulouse.
C'est comme demander à 4 architectes qui se détestent de construire ensemble le plus grand gratte-ciel du monde, sans plan commun, et en parlant quatre langues différentes.
Quatre avions gratuits pendant six mois
Et pourtant, au milieu de ce chaos politique, ils vont concevoir un produit révolutionnaire. Cet avion, c'est l'A300, et c'est un vrai exploit technique. À l'époque, pour transporter beaucoup de passagers sur des distances moyennes, les Américains construisent des avions avec trois ou quatre moteurs. L'A300, lui, est le tout premier gros-porteur au monde à n'utiliser que deux moteurs. Une vraie petite révolution.
Avoir 2 moteurs au lieu de 3, c'est moins de pièces à entretenir, moins de frais de maintenance, et surtout, beaucoup moins de carburant consommé. C'est l'avion parfait pour les compagnies aériennes qui cherchent à faire des économies.
Mais il y a un problème. On est à la fin des années 70, et l'Amérique refuse catégoriquement d'acheter européen. Le patriotisme économique américain fonctionne à plein régime. Pourquoi une compagnie américaine irait-elle confier la vie de ses passagers et ses millions de dollars à un consortium européen encore inconnu, quand elle peut acheter du Boeing, solide et réputé (à cette époque) ?
C'est ce blocage qui nous ramène à ce matin d'hiver 1977, avec nos fameux avions à la queue blanche stationnés dans le froid à Toulouse.
L'A300 est un super appareil, mais il ne se vend pas. Ou en tout cas, il ne se vendait pas... jusqu'à ce qu'un homme change le cours de l'histoire. Il s'appelle Bernard Lathière, et c'est le grand patron d'Airbus. Un homme charismatique, avec un bagou exceptionnel, un vendeur né qui refuse d'accepter la défaite.
Bernard a une conviction. Il sait que son A300 est techniquement supérieur au reste du marché. Son seul et unique problème, c'est de réussir à le prouver aux Américains. Et puisque personne ne veut lui acheter ses avions, il prend une décision radicale.
Il cible un homme : Frank Borman. Et Frank, c'est pas n'importe qui. C'est une légende vivante aux États-Unis. Un ancien astronaute, commandant de la mission Apollo 8, le premier homme à avoir vu de ses propres yeux la face cachée de la Lune.
Il est désormais le PDG d'Eastern Airlines, l'une des compagnies les plus prestigieuses de l'époque. Bernard Lathière traverse l'Atlantique, réussit à obtenir un rendez-vous avec Frank Borman, et lui fait une proposition qui aurait fait tomber dans les pommes n'importe quel comptable.
Il ne lui demande pas d'acheter ses avions. Il lui propose de lui prêter 4 A300. Gratuitement. Pendant six mois. Vous avez bien lu.
Airbus donne les clés de quatre avions de ligne flambant neufs à une compagnie américaine pour qu'elle les teste sur ses propres lignes. Et ce n'est pas tout. Le patron d'Airbus s'engage même à payer de sa poche la formation des pilotes américains et à assurer gratuitement la maintenance des appareils aux États-Unis.
Bernard vient en quelque sorte d'inventer le modèle économique du freemium (donner un avant-goût d'un produit ou d'un service gratuitement, avant de s'engager et de payer). Mais ça, appliqué à des machines de plusieurs centaines de tonnes qui coûtent des dizaines de millions de dollars.
Dans l'histoire du commerce, on n'a jamais vu ça. Le niveau de risque de cette opération est terrifiant. Si, au bout des 6 mois de test, Frank Borman estime que l'avion n'est pas à la hauteur, ou s'il décide de ne pas acheter pour des raisons politiques, il rend les clés. Et c'est terminé. Airbus fait faillite instantanément. Le consortium européen sera liquidé, démantelé, et Boeing aura gagné.
Les 4 A300 entrent donc en service sur les lignes d'Eastern Airlines, aux États-Unis. Et là, c'est le choc. Au fil des semaines, les ingénieurs américains épluchent les données de vol. Ils regardent les factures, ils vérifient les jauges. Les chiffres relèvent du miracle.
Grâce à sa conception à deux moteurs et à son aérodynamisme repensé, la consommation de carburant de l'A300 est inférieure de 30 % à celle des concurrents américains de même catégorie. 30 %.
Dans l'industrie aérienne, il faut bien comprendre que la marge bénéficiaire d'une compagnie se joue au centime près sur le prix du kérosène. Une économie de 30 %, c'est pas une simple optimisation, c'est un changement de business model ! De quoi transformer une ligne déficitaire en une mine d'or.
Les pilotes américains, qui étaient d'abord sceptiques, tombent amoureux de l'appareil. Le silence en cabine impressionne les passagers. Et surtout, les directeurs financiers d'Eastern Airlines n'en croient pas leurs tableurs.
Le 6 avril 1978, Frank Borman prend la parole publiquement. Il annonce qu'Eastern Airlines passe une commande. Et pas pour quelques unités histoire de faire plaisir. Il commande 23 appareils d'un seul coup. Le montant de la transaction est délirant pour l'époque : 778 millions de dollars.
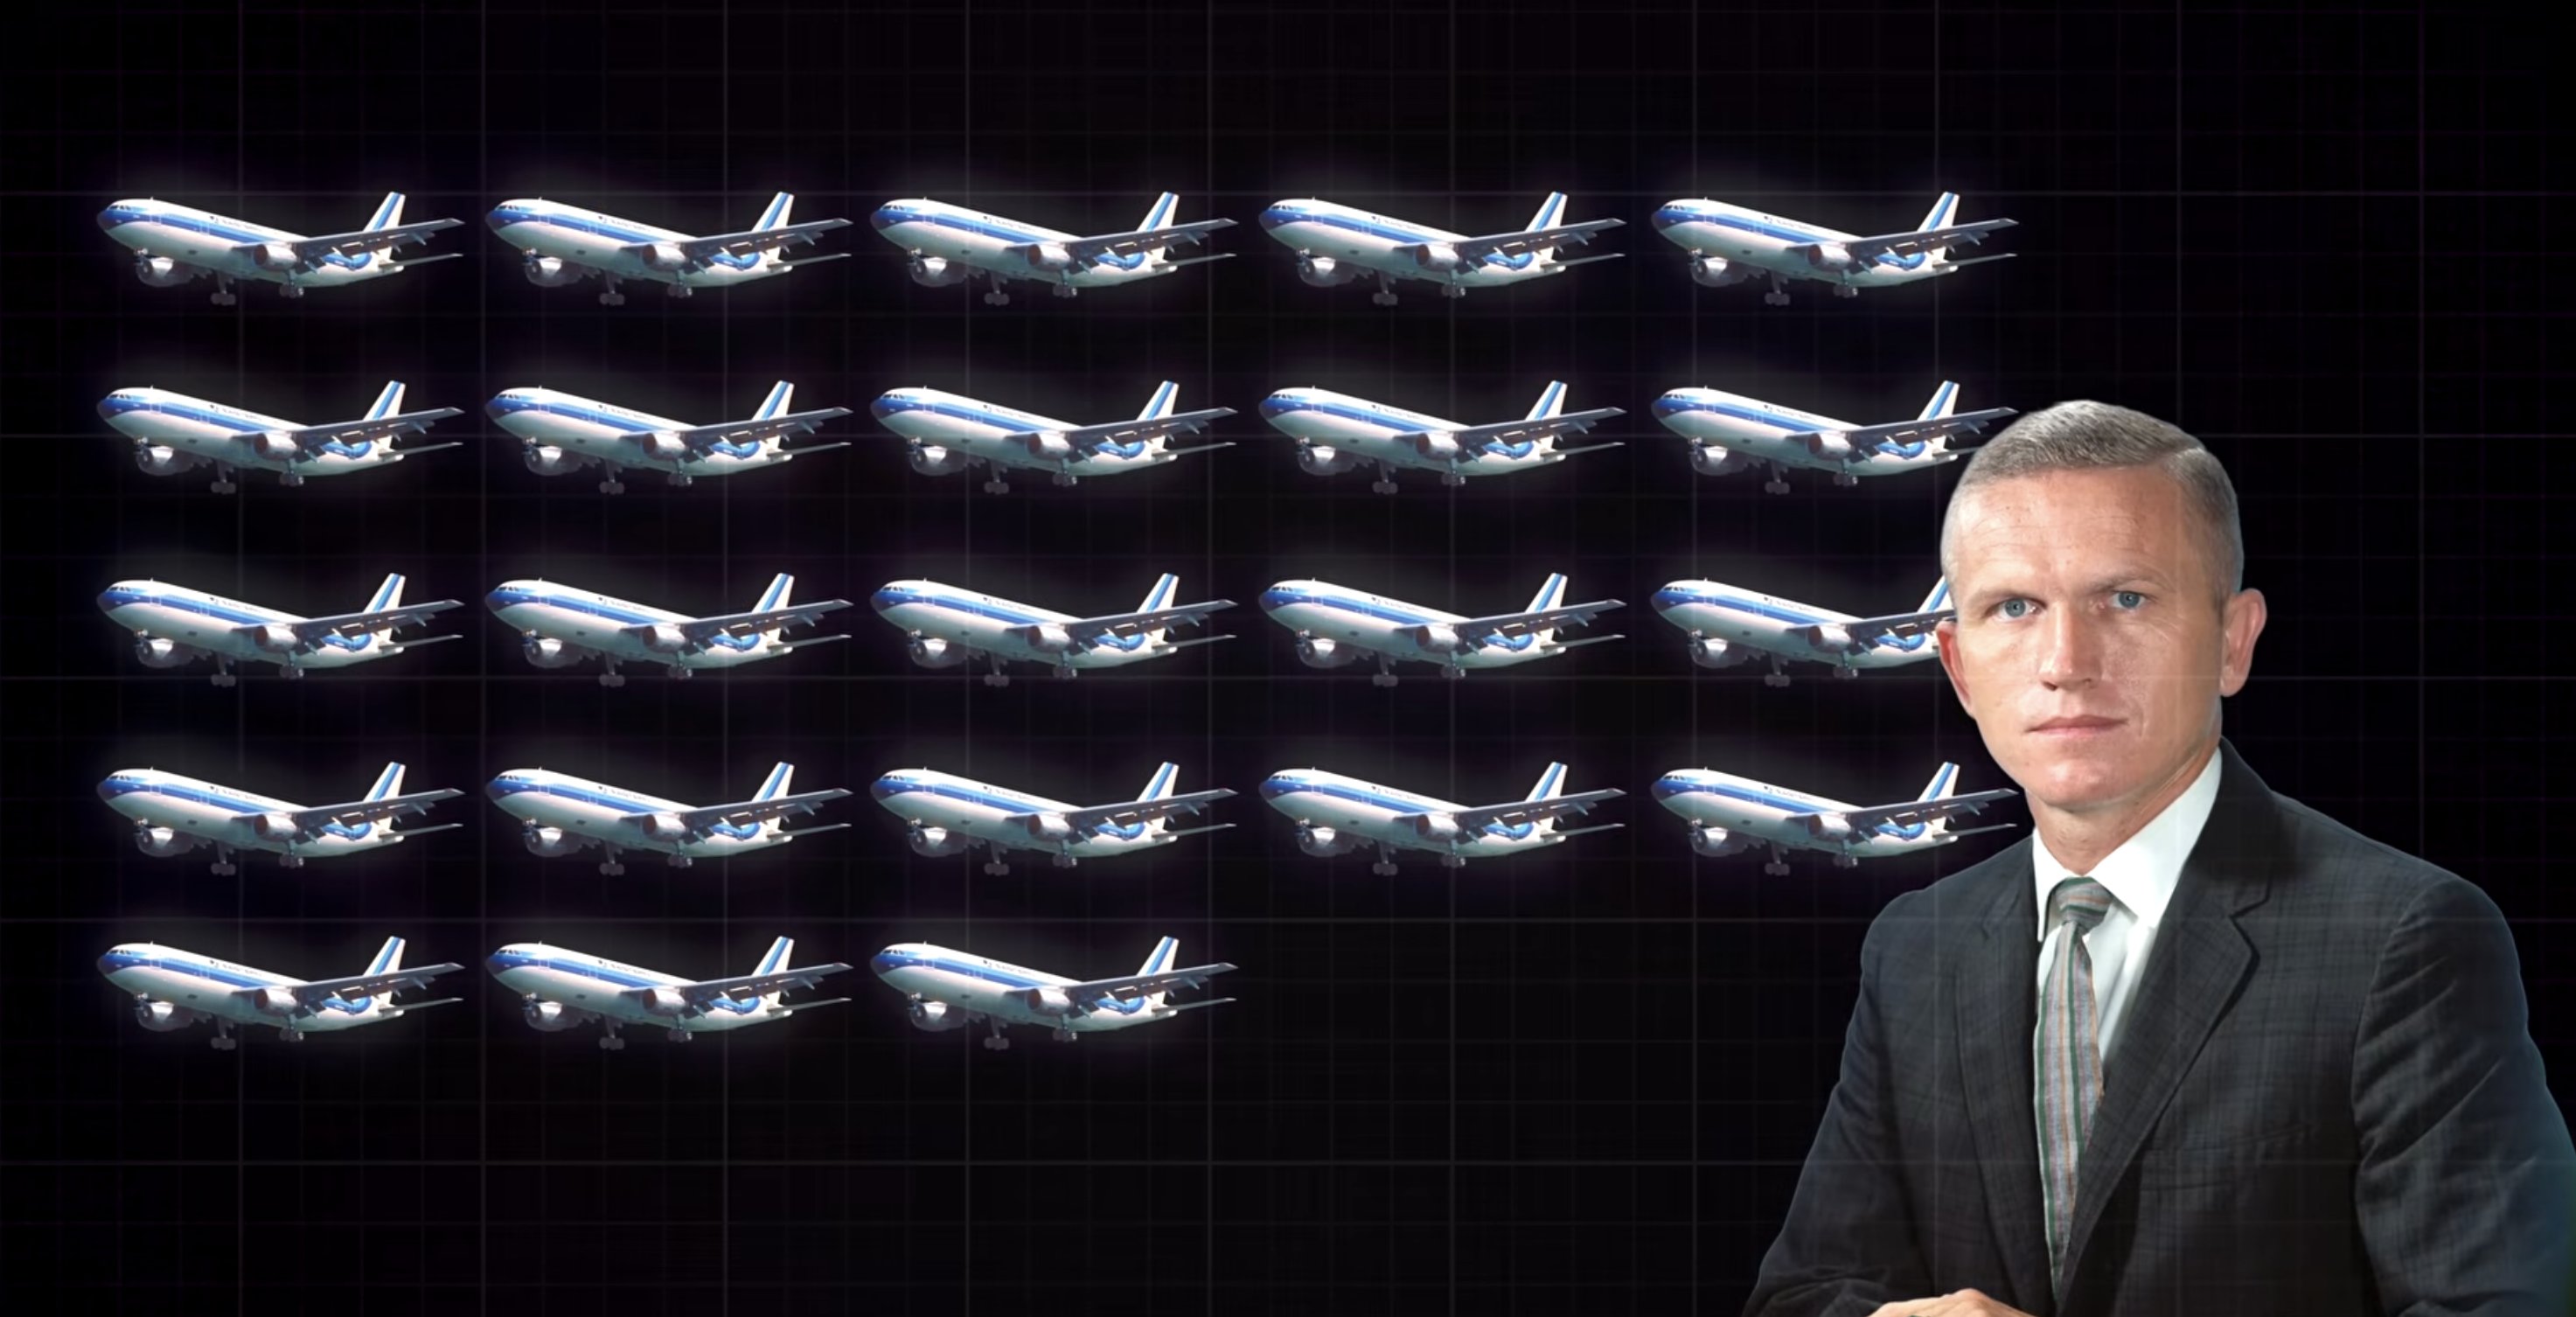
Wall Street est sous le choc. Les analystes financiers n'ont rien vu venir. L'onde de choc remonte instantanément la côte ouest jusqu'à Seattle.
Dans les bureaux de Boeing, le petit sourire moqueur que les cadres avaient ces dernières années s'efface d'un coup. Un cheval de Troie vient de pénétrer dans leur forteresse. L'Europe vient de planter son drapeau sur le sol américain, et avec un culot énorme.
Le cimetière blanc de Toulouse se vide. L'argent afflue. Airbus est en vie.
Le joystick qui ringardise Boeing
Mais survivre n'est pas vaincre. L'euphorie de la victoire chez Eastern Airlines retombe assez vite. Chez Airbus, on est lucide. On comprend une chose : dans cette guerre d'usure qui commence, faire juste aussi bien que Boeing ne suffira jamais.
Boeing possède l'avantage écrasant du terrain, une force de frappe financière quasi infinie, et un marché largement en sa faveur. Pour que le consortium européen puisse devenir un leader sur le long terme, il faut employer la méthode forte. Il faut rendre les avions de Boeing obsolètes. Il faut ringardiser la flotte américaine d'un seul coup.
Le récit de cette contre-attaque se noue autour d'un programme hyper ambitieux, lancé officiellement en mars 1984. Son nom de code résonne encore aujourd'hui comme le plus grand succès industriel de l'histoire de l'Europe : l'A320.
Airbus décide de s'attaquer au marché le plus lucratif, mais aussi le plus impitoyable et le plus concurrentiel du monde : les avions monocouloirs. Les avions qui font du court et moyen-courrier. C'est le terrain de chasse absolu du Boeing 737, le best-seller du constructeur.
Airbus ne va pas concevoir un simple clone du 737. Ce serait perdu d'avance. L'A300 n'a pas réussi à conquérir des parts de marché en copiant ses concurrents, donc les ingénieurs européens décident de faire un saut dans le vide.
Ils vont parier sur une technologie issue de l'aviation militaire et de la conquête spatiale, mais qui n'a jamais été appliquée à l'aviation civile commerciale. Quitte à mettre en danger une nouvelle fois la survie de l'entreprise. Cette technologie de rupture, c'est le « fly-by-wire ». Les commandes de vol électriques.
Pour bien saisir ce qui se joue, il faut comprendre comment on pilotait un avion de ligne jusqu'à cette époque. Quand un pilote tirait sur le manche de son Boeing pour faire monter l'avion, il tirait physiquement, à la force de ses bras, sur des câbles en acier, des poulies et des circuits hydrauliques qui couraient tout le long de la carlingue jusqu'aux ailerons situés sur les ailes et la queue.
C'était de la mécanique. C'était lourd, complexe, et ça nécessitait énormément de maintenance pour vérifier que les câbles ne s'usent pas prématurément.
Avec l'A320, Airbus décide de tout arracher. Ils coupent les câbles en acier. Le gros manche traditionnel qui se trouvait entre les jambes du pilote disparaît. Il est remplacé par un simple petit joystick, très similaire à celui d'une console de jeux vidéo, placé sur le côté du siège. Désormais, lorsque le pilote bouge ce joystick, il n'actionne plus aucune mécanique.
Il envoie simplement un signal numérique. Ce signal part dans des ordinateurs de bord, et ce sont ces ordinateurs qui calculent, en une fraction de seconde, l'angle exact et optimal à donner aux ailes pour effectuer la manœuvre.
C'est un pari de développement qui engloutit plusieurs milliards de francs de l'époque. Les risques sont incalculables. Si le système informatique plante en plein vol, c'est le crash assuré, on ne peut plus diriger l'avion. Les syndicats de pilotes sont d'ailleurs très sceptiques au départ à l'idée de confier leur vie, et celle de leurs passagers, à des lignes de code.
Aux États-Unis, les campagnes de dénigrement tournent à plein régime pour effrayer les compagnies aériennes. On dit que c'est dangereux, que c'est l'avion de Frankenstein. Mais une fois de plus, l'avantage économique va être difficile à contrer.
Les commandes électriques allègent l'avion de plusieurs centaines de kilos, puisqu'on enlève toute la ferraille des câbles. Moins de poids, ça veut dire encore moins de carburant consommé.
D'un point de vue sécurité, les ordinateurs intègrent des garde-fous qui empêchent le pilote de faire une manœuvre fatale, comme faire décrocher l'avion en tirant trop fort sur le manche. L'ordinateur corrige l'erreur humaine. Et surtout, les pilotes retrouvent sur des avions différents des similarités qui facilitent le pilotage.
Grâce aux ordinateurs, Airbus fait en sorte qu'un petit A318 se contrôle exactement de la même manière qu'un grand A321. C'est le même cockpit et le même joystick. Pour une compagnie aérienne, ça veut dire qu'un pilote qualifié sur un avion l'est en théorie sur toute la gamme. Les économies en frais de formation se chiffrent en dizaines de millions de dollars.
Le moment de vérité arrive en février 1987. C'est la présentation officielle de l'A320. Le monde entier de l'aviation retient son souffle, et la réponse du marché va dépasser les rêves les plus fous et les plus délirants des dirigeants européens.
Les carnets de commandes explosent, sans mauvais jeu de mots, en plein vol. Airbus enregistre plus de 400 intentions d'achat avant même que l'avion n'ait effectué son tout premier vol d'essai. C'est du jamais vu dans toute l'histoire de l'aéronautique civile.
À Seattle, c'est la douche froide. Boeing, qui dominait le marché avec son vieux 737, en récoltant les bénéfices sans se forcer, est pris de court. Les ingénieurs américains misaient sur une simple mise à jour cosmétique de leur appareil. Ils étaient persuadés que les compagnies aériennes, conservatrices par nature, ne voudraient jamais de ces ordinateurs volants européens. L'erreur de jugement est monumentale.
En l'espace de quelques années, l'A320 devient le pire cauchemar de Boeing. Il propulse Airbus dans la cour des très, très grands. Pour la première fois, l'Europe ne suit plus l'Amérique. Elle la précède, elle donne le tempo.
Une entreprise à deux têtes
Mais l'histoire s'accélère. On approche du passage à l'an 2000. Le monde change à une vitesse folle, la mondialisation s'accélère.
Airbus a grandi, l'entreprise gagne des parts de marché chaque année, mais elle souffre d'un mal profond, invisible de l'extérieur. Ce mal, c'est sa propre structure. Le fameux GIE de 1970 a vécu, mais il est devenu complètement dépassé.
Pour affronter un Boeing ultra-capitalisé, coté en bourse, réactif, et soutenu par toute la puissance de Wall Street, le vieux consortium européen ne suffit plus. Avec ses lourdeurs administratives et ses luttes de pouvoir permanentes entre États pour savoir quelle usine aura le droit de fabriquer telle pièce, Airbus est ralenti.
Il faut créer une entreprise unique. Elle arrive le 10 juillet 2000, jour de la création officielle d'EADS, pour European Aeronautic Defence and Space company. C'est le résultat d'une fusion monumentale des activités aéronautiques et de défense de la France, de l'Allemagne et de l'Espagne.
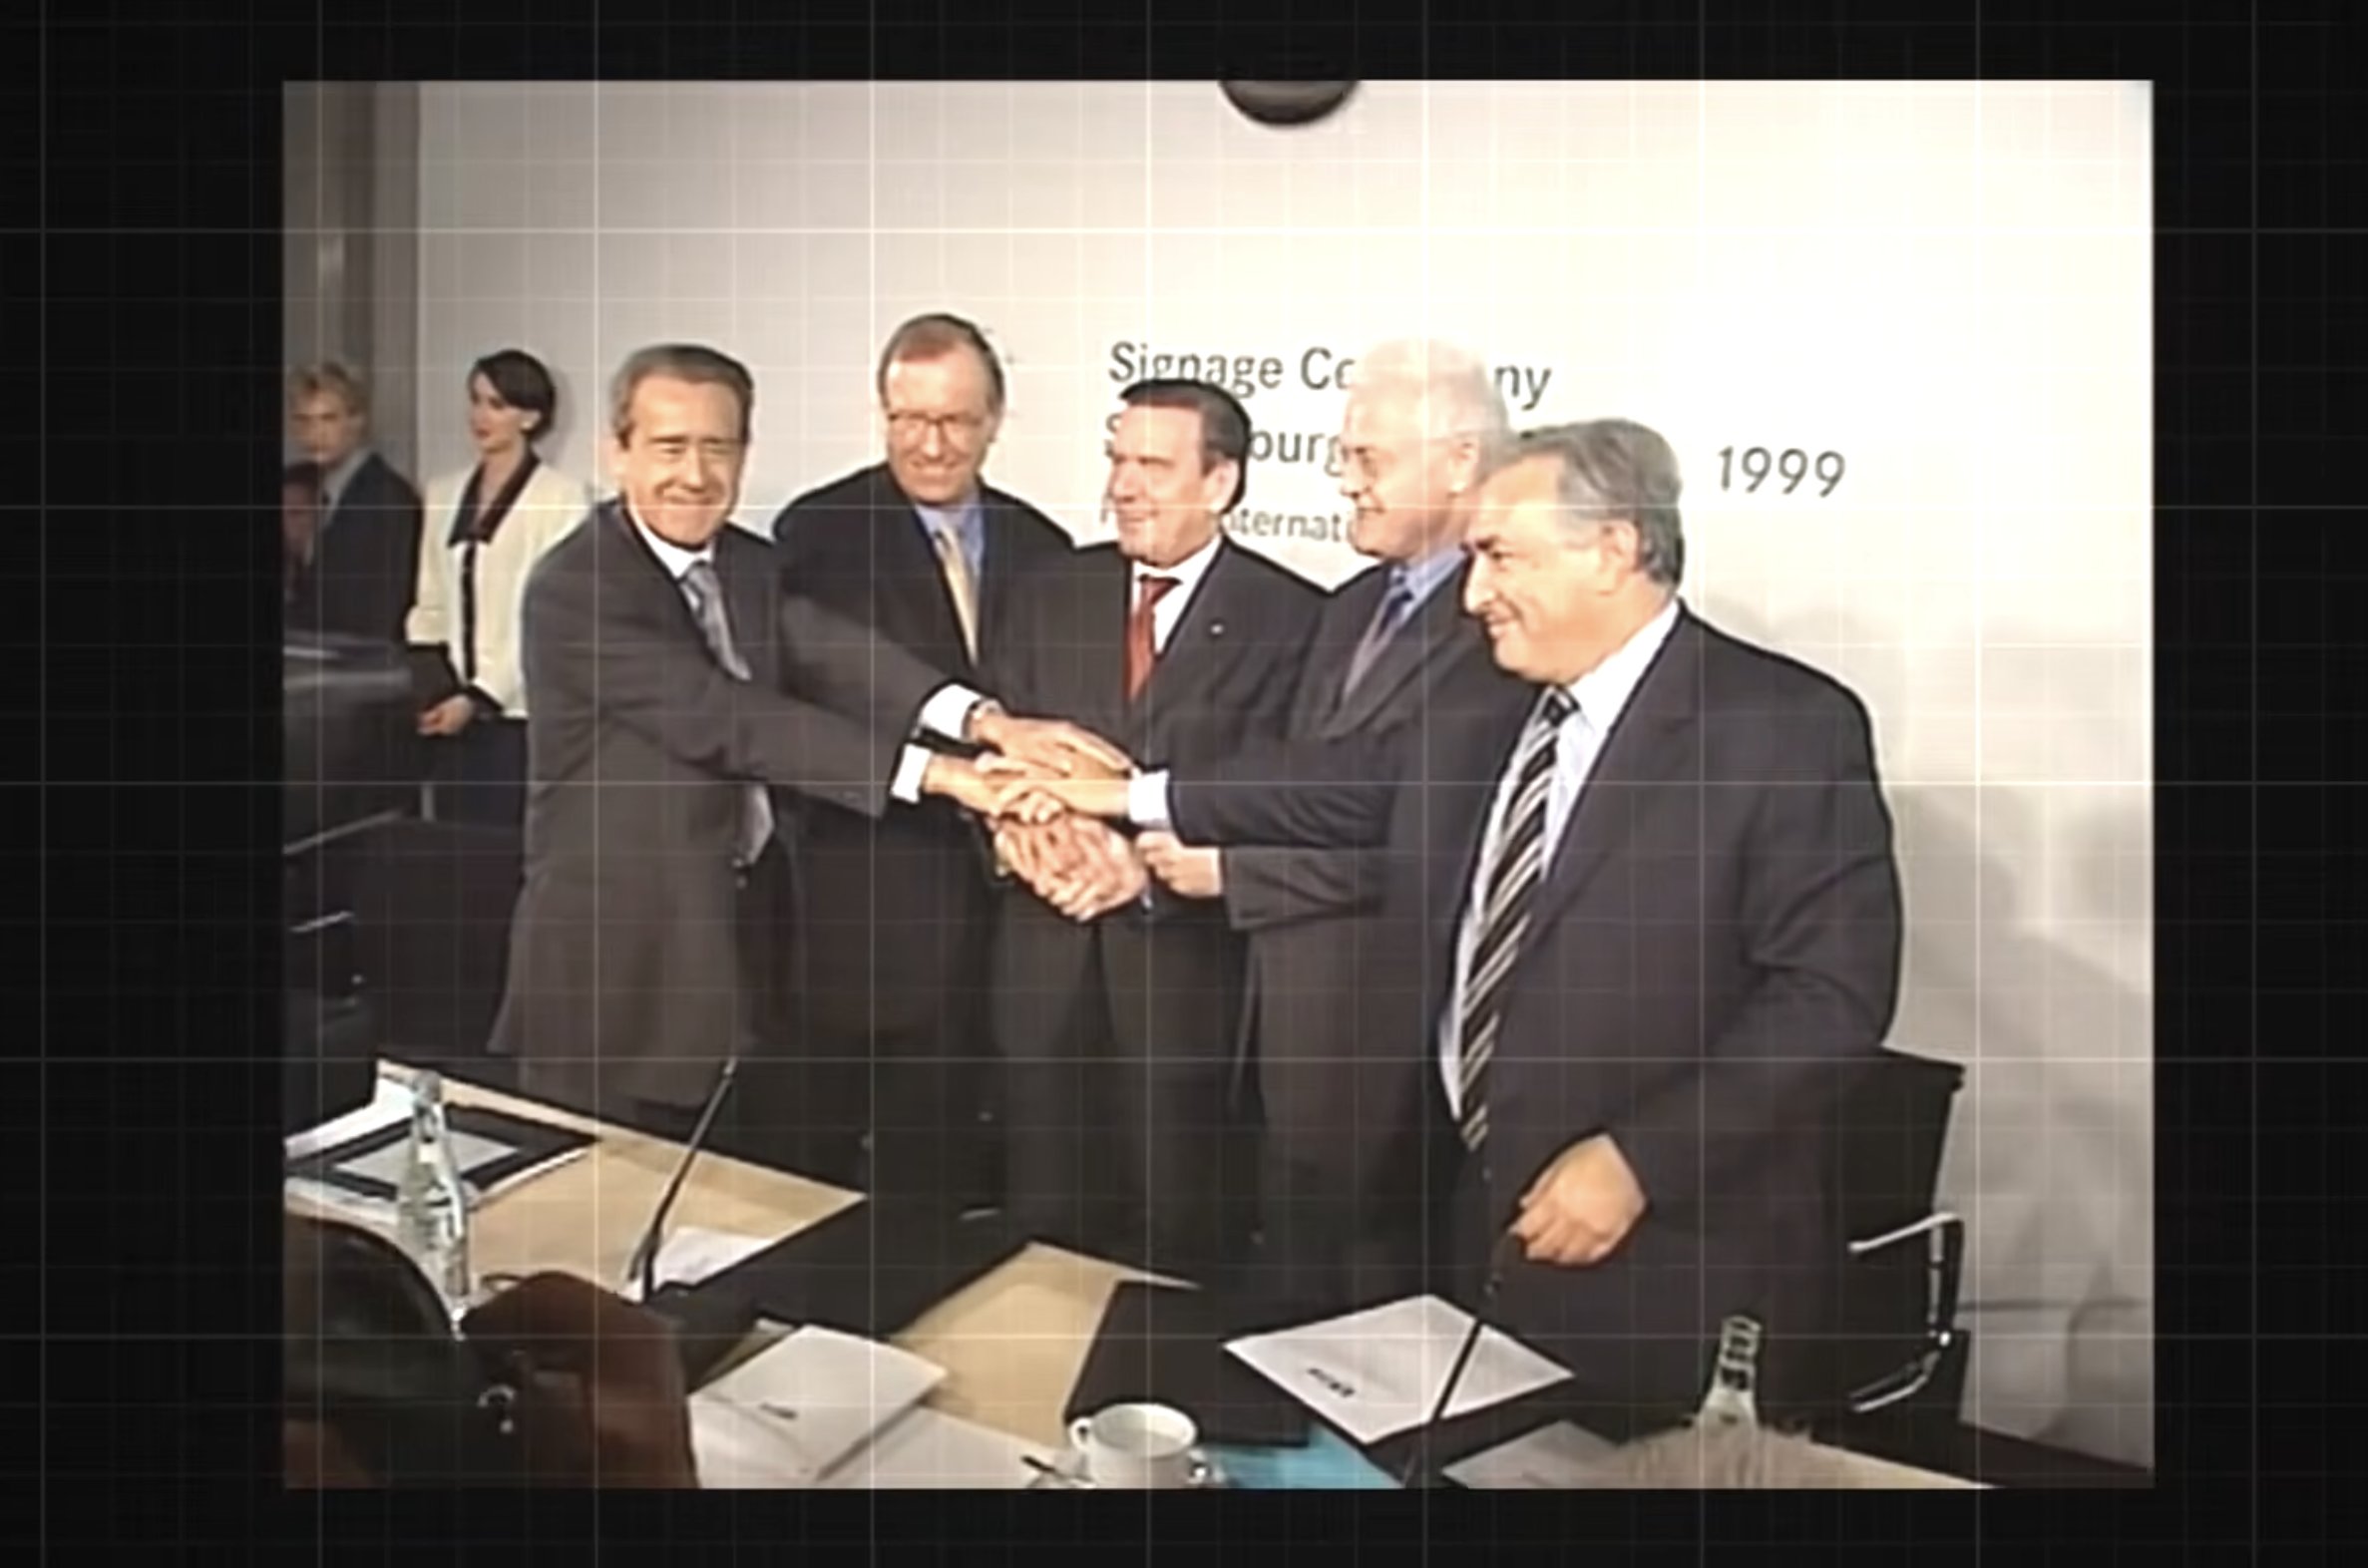
L'introduction en bourse est un événement mondial. La nouvelle entité est valorisée à plus de 15 milliards d'euros dès ses premiers pas sur les marchés. Airbus n'est plus un petit groupement d'intérêt vaguement subventionné, c'est une multinationale redoutable, dotée d'une force de frappe financière sans précédent dans l'histoire européenne.
Mais il y a un hic. Et de taille. Cette puissance s'accompagne immédiatement d'une guerre d'ego interne, parce que la politique n'a pas disparu, bien au contraire.
Pour ne froisser l'orgueil d'aucune nation, EADS est dotée d'une gouvernance bicéphale. En gros, il y a deux présidents, deux directeurs généraux, deux sièges sociaux. Un Français et un Allemand à chaque poste clé de l'organigramme. Les réunions s'éternisent, les décisions stratégiques s'enlisent dans des querelles de clocher permanentes, chaque pays voulant tirer au maximum la couverture sur lui.
C'est dans ce climat de tension politique extrême et de dysfonctionnement que l'entreprise va se lancer dans le pari le plus fou et le plus mégalomane de toute son histoire : l'A380.
Le projet est démentiel. Il s'agit de construire le plus gros avion commercial de l'histoire de l'humanité. Un monstre des airs à deux ponts superposés sur toute la longueur, capable de transporter plus de 800 passagers dans certaines configurations. Un vrai paquebot des airs.
Il est pensé pour relier les plus grands hubs de la planète, de Dubaï à Singapour, pour désengorger les aéroports saturés. C'est un symbole de la puissance européenne. Le coût de développement, la recherche et l'ingénierie, est estimé à 9,5 milliards d'euros. C'est une nouvelle fois un pari pharaonique, celui de non pas concurrencer, mais dépasser le mythique Boeing 747.
Au final, le budget va déraper pour frôler les 20 milliards d'euros, et le projet va avancer dans des conditions beaucoup moins bonnes que prévu.
Des câbles trop courts de quelques centimètres
Nous sommes en 2006. La production de l'A380 est en cours, les pièces nécessaires convergent vers Toulouse. Mais un problème technique complètement absurde va venir paralyser l'entreprise. C'est ce qu'on appellera plus tard la fameuse crise des câblages.
Il faut savoir qu'un A380 contient plus de 500 kilomètres de câbles électriques. Ces nerfs doivent relier les différentes parties du fuselage, fabriquées en Allemagne, aux systèmes centraux intégrés en France. C'est un système ultra complexe qui va buter sur un problème tellement stupide qu'il en devient presque drôle avec le recul.
Les bureaux d'études allemands situés à Hambourg et les ingénieurs français basés à Toulouse n'utilisent pas la même version du logiciel de conception 3D, le logiciel CATIA. Les uns utilisent la version 4, les autres la version 5.
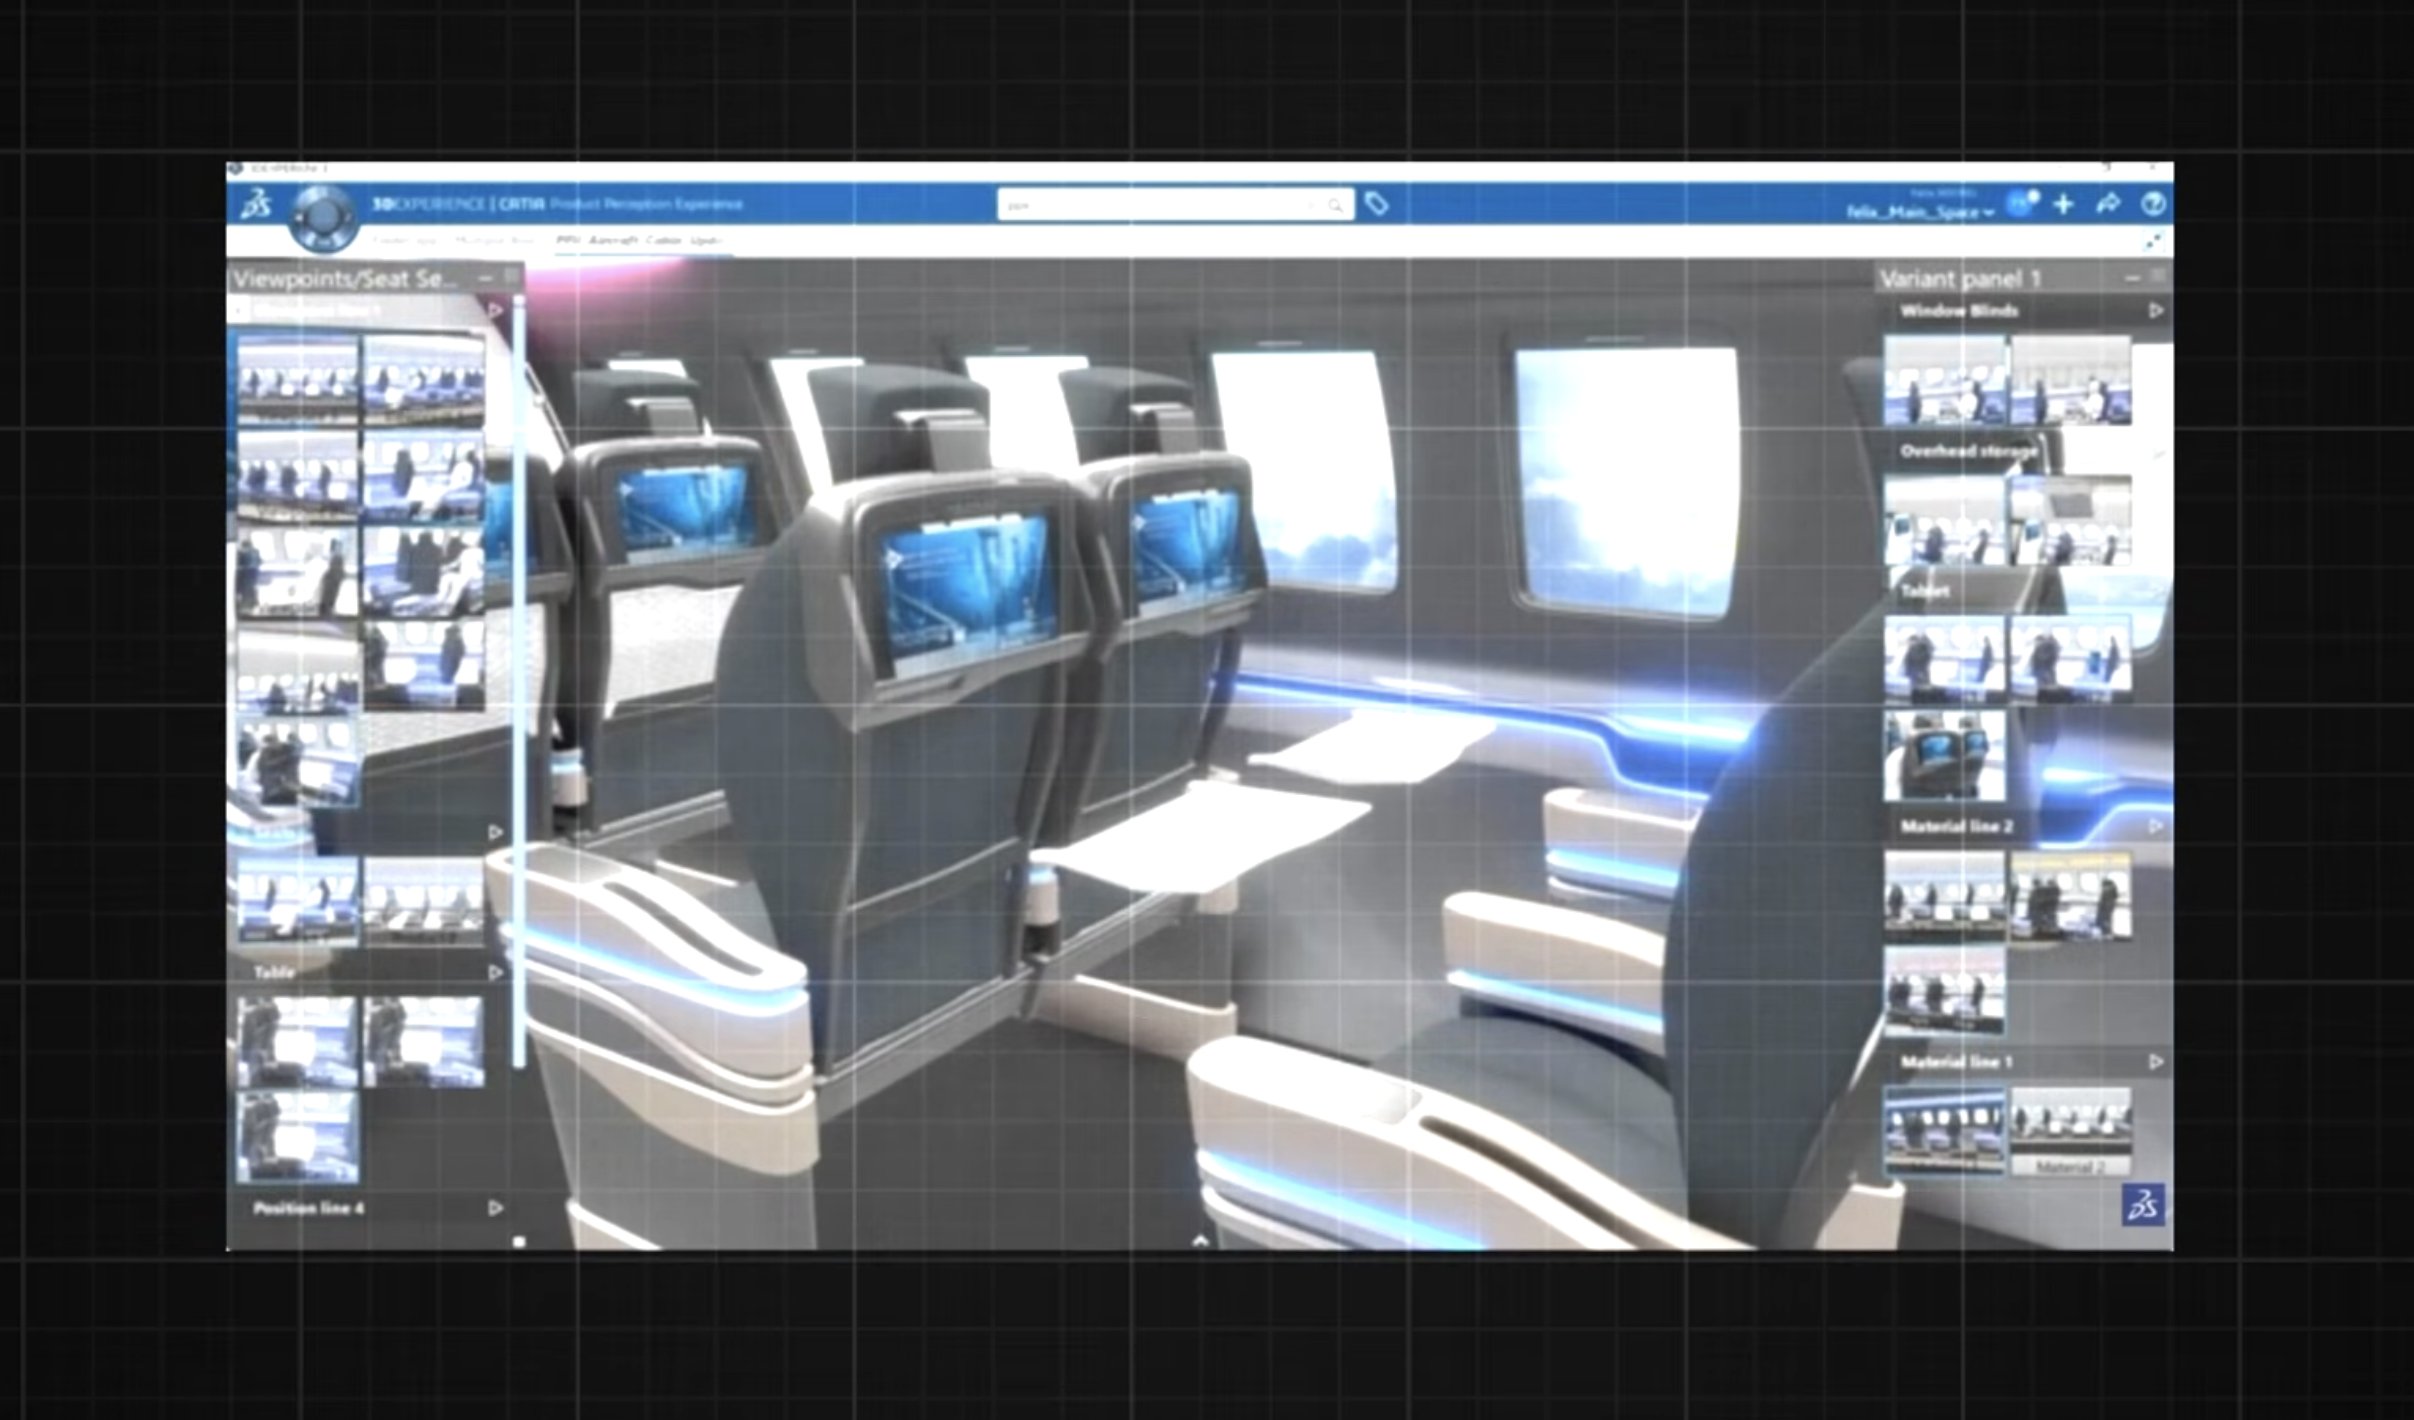
Le résultat est catastrophique. Lorsque les immenses tronçons de l'avion arrivent sur la chaîne d'assemblage finale à Toulouse pour être accrochés les uns aux autres, les ouvriers se rendent compte d'un truc impensable. Les câbles électriques sont trop courts. De quelques centimètres seulement. Mais c'est suffisant. Ils ne se connectent pas. Et là, c'est le drame.
L'usine s'arrête. Des dizaines d'avions gigantesques sont bloqués sur les chaînes. Il faut tout redessiner, rouvrir les fuselages, tirer de nouveaux câbles à la main. C'est un travail de titan. Les retards de livraison s'accumulent et se chiffrent non plus en mois, mais en années.
Sur les marchés financiers, la sanction ne se fait pas attendre, et elle est logiquement ultra violente. Le 14 juin 2006, lors d'une journée noire qui restera gravée dans les mémoires de la Bourse de Paris, la direction d'EADS est forcée d'annoncer publiquement l'ampleur du désastre et les années de retard.
En une seule séance boursière, l'action d'EADS perd 26 % de sa valeur. C'est un massacre. Des milliards d'euros de capitalisation boursière partent en fumée en quelques heures. Les petits actionnaires prennent cher, les fonds d'investissement se sentent trahis.
D'ailleurs, si vous voulez apprendre à analyser correctement une entreprise avant d'acheter ses actions, jetez un œil à la formation MasterBourse.
Les dirigeants sont limogés en urgence, des enquêtes pénales pour délit d'initié sont même ouvertes. C'est un nouveau moment de bascule. Le géant européen frôle l'implosion, et malgré les avancées de ces dernières années, la mort guette de nouveau.
L'A380 finira bien par voler, et il sera bel et bien une merveille technologique qui éblouira le monde entier par son gigantisme, son silence et son confort. Mais il sera un échec commercial.
Pendant que l'Europe construisait ce monstre, le marché mondial de l'aviation avait changé. Les compagnies aériennes ne voulaient plus de ces mastodontes qui nécessitaient des aéroports spécifiques. Elles voulaient de plus petits avions, bimoteurs, capables de relier des villes moyennes directement entre elles, sans passer par les grands hubs.
L'A380 était arrivé trop tard, dans un monde qui n'en voulait plus. À Seattle, chez Boeing, on s'en frotte les mains. Ils pensent que l'Europe vient de se tirer une balle dans le pied avec ce programme à 20 milliards.
Boeing bricole son 737
Mais Airbus ne va pas mourir. Le consortium va apprendre de ses erreurs, se réinventer, simplifier sa direction. Il reste encore un défi à relever, et il ne va pas se jouer sur la taille des avions, sur le glamour ou sur les records du monde. Il va se jouer sur le terrain mathématique de la rentabilité financière.
Le 1er décembre 2010, Airbus annonce un nouveau programme. Son nom : l'A320neo, pour « New Engine Option ». Et attention, malgré cette formulation, il ne s'agit pas de l'invention d'un nouvel avion révolutionnaire en fibre de carbone. Il n'y a pas de pari fou à 20 milliards d'euros.
Il s'agit d'une simple remotorisation de leur best-seller, l'A320. Les ingénieurs d'Airbus ont compris qu'en greffant de tout nouveaux moteurs de dernière génération sous les ailes de leur vieil appareil, ils pouvaient faire un miracle. Airbus promet aux compagnies aériennes du monde entier une économie nette de 15 % de carburant par rapport à la génération précédente.
Cette décision stratégique va avoir un impact économique cataclysmique pour Boeing. Le succès commercial de l'A320neo est instantané.
Les compagnies aériennes, qui ont vécu difficilement les crises du pétrole successives, se ruent sur l'avion et remplissent les carnets de commandes pour la décennie à venir. Parce que 15 % de carburant en moins sur des milliers de vols quotidiens, pour une compagnie aérienne, c'est ce qui transforme une potentielle faillite en des milliards de dollars de bénéfices nets.
À peine une année plus tard, American Airlines, la plus grande compagnie aérienne du monde en nombre de passagers transportés, la fierté absolue des États-Unis, et surtout le client historique et exclusif de Boeing depuis plus d'une décennie, lâche une bombe nucléaire sur le marché.
Son PDG est conscient de la rentabilité délirante de l'avion européen. Il menace publiquement de rompre son contrat d'exclusivité avec Boeing en prévenant le siège de Seattle : si vous ne nous proposez pas immédiatement un avion capable de rivaliser avec les économies de carburant de l'A320neo, nous allons commander des centaines d'Airbus.
À la direction de Boeing, c'est la panique générale, parce qu'on n'a aucun nouvel avion dans les cartons. Rien. Leurs ingénieurs espéraient pouvoir concevoir un nouvel appareil de A à Z d'ici la fin de la décennie, en prenant leur temps.
Mais face à l'ultimatum d'American Airlines, et surtout face à la pression des marchés financiers qui voient le cours de l'action menacé par les parts de marché qui fondent au profit de l'Europe, la direction de Boeing prend une décision précipitée. Probablement la pire de son histoire.
Dans l'urgence, le couteau sous la gorge, pour contrer le neo européen, Boeing décide de remotoriser à son tour, à la va-vite, son vieux 737. Ce programme un peu rafistolé deviendra le 737 MAX.
L'architecture de base du 737, conçue dans les années 60, a un problème. L'avion est conçu pour être très bas sur le sol. Ses petites roues l'empêchent d'accueillir de gros moteurs. C'est impossible d'y glisser une nouvelle motorisation plus économe en carburant sans modifier totalement la structure de l'avion, ce qui prendrait des années et coûterait des milliards.
Pour gagner du temps, pour rassurer Wall Street tout de suite, et pour économiser de l'argent sur la formation des pilotes, les ingénieurs de Boeing bricolent. Ils placent les nouveaux moteurs beaucoup plus haut et plus en avant sur les ailes.
Le problème, c'est que ça modifie dangereusement l'aérodynamisme. En vol, l'avion a naturellement tendance à cabrer vers le haut, et à risquer le décrochage.
Pour compenser ce défaut, et pour pouvoir certifier rapidement l'avion auprès des autorités sans avoir à repasser par des années de tests, Boeing installe un logiciel informatique caché. Un système en 4 lettres qui évoque pas mal de mauvais souvenirs : MCAS.
Un algorithme censé corriger automatiquement la trajectoire en poussant le nez de l'avion vers le bas si les capteurs détectent un angle trop prononcé. Et pour aller plus vite, Boeing décide de ne même pas former spécifiquement les pilotes sur ce nouveau logiciel. Ils le cachent même dans les manuels. On leur dit que c'est comme l'ancien 737.
On connaît malheureusement la suite, et ses conséquences tragiques. Les crashs de Lion Air en Indonésie en 2018, et d'Ethiopian Airlines en 2019, feront 346 morts. Ces drames révéleront aux yeux du grand public les failles de l'entreprise américaine. L'urgence industrielle, les autorités de régulation qui n'ont rien fait, et les dissimulations d'un Boeing mis sous pression.
Le 737 MAX est cloué au sol dans le monde entier pendant des mois. L'image de l'entreprise prend un sacré coup, alors qu'elle était le symbole de la sécurité. Sa crédibilité industrielle est réduite en cendres.
L'Europe a gagné en forçant Boeing à commettre une faute, car sa direction a cédé aux pressions des marchés et à l'obsession des dividendes à court terme.
À la fin de l'année 2019, le rapport de force mondial s'est inversé. Airbus livre un record historique de 863 avions sur l'année, contre seulement 380 pour Boeing, englué dans ses scandales.
Pour la toute première fois de son histoire, qui a connu tellement de rebondissements et de morts imminentes, l'entreprise européenne devient le premier constructeur aéronautique mondial, avec une domination sans partage. Elle affiche un chiffre d'affaires colossal qui dépasse les 70 milliards d'euros.
Le prochain saut dans le vide
Aujourd'hui, en 2026, rien ne semble pouvoir inverser la tendance à court terme. Les carnets de commandes de Toulouse sont remplis à ras bord pour les 10 prochaines années.
Cette croissance est propulsée par leur dernier bijou, l'A321XLR. C'est un avion monocouloir, de taille moyenne, mais capable de traverser l'océan Atlantique. Avec cet appareil, Airbus semble avoir dévoré les toutes dernières parts de marché rentables de son concurrent américain, qui peine toujours à se relever de ses crises à répétition.
Pourtant, le titan européen sait qu'il ne peut pas se reposer sur ses lauriers. Les défis à venir sont énormes, et rappellent les heures sombres de ses débuts. La chaîne d'approvisionnement mondiale est sous une tension constante, freinée par des pénuries de matériaux, des crises géopolitiques et un manque de main-d'œuvre qualifiée.
Et par-dessus tout, la décarbonation totale de l'aviation pèse comme une immense épée de Damoclès sur l'industrie entière.
Airbus a déjà promis des avions volant à l'hydrogène vert pour 2035. C'est un nouveau saut dans le vide technologique et financier. Un pari industriel gigantesque qui rappellera sans doute les frissons et les nuits blanches du développement des commandes électriques de l'A320 dans les années 80.
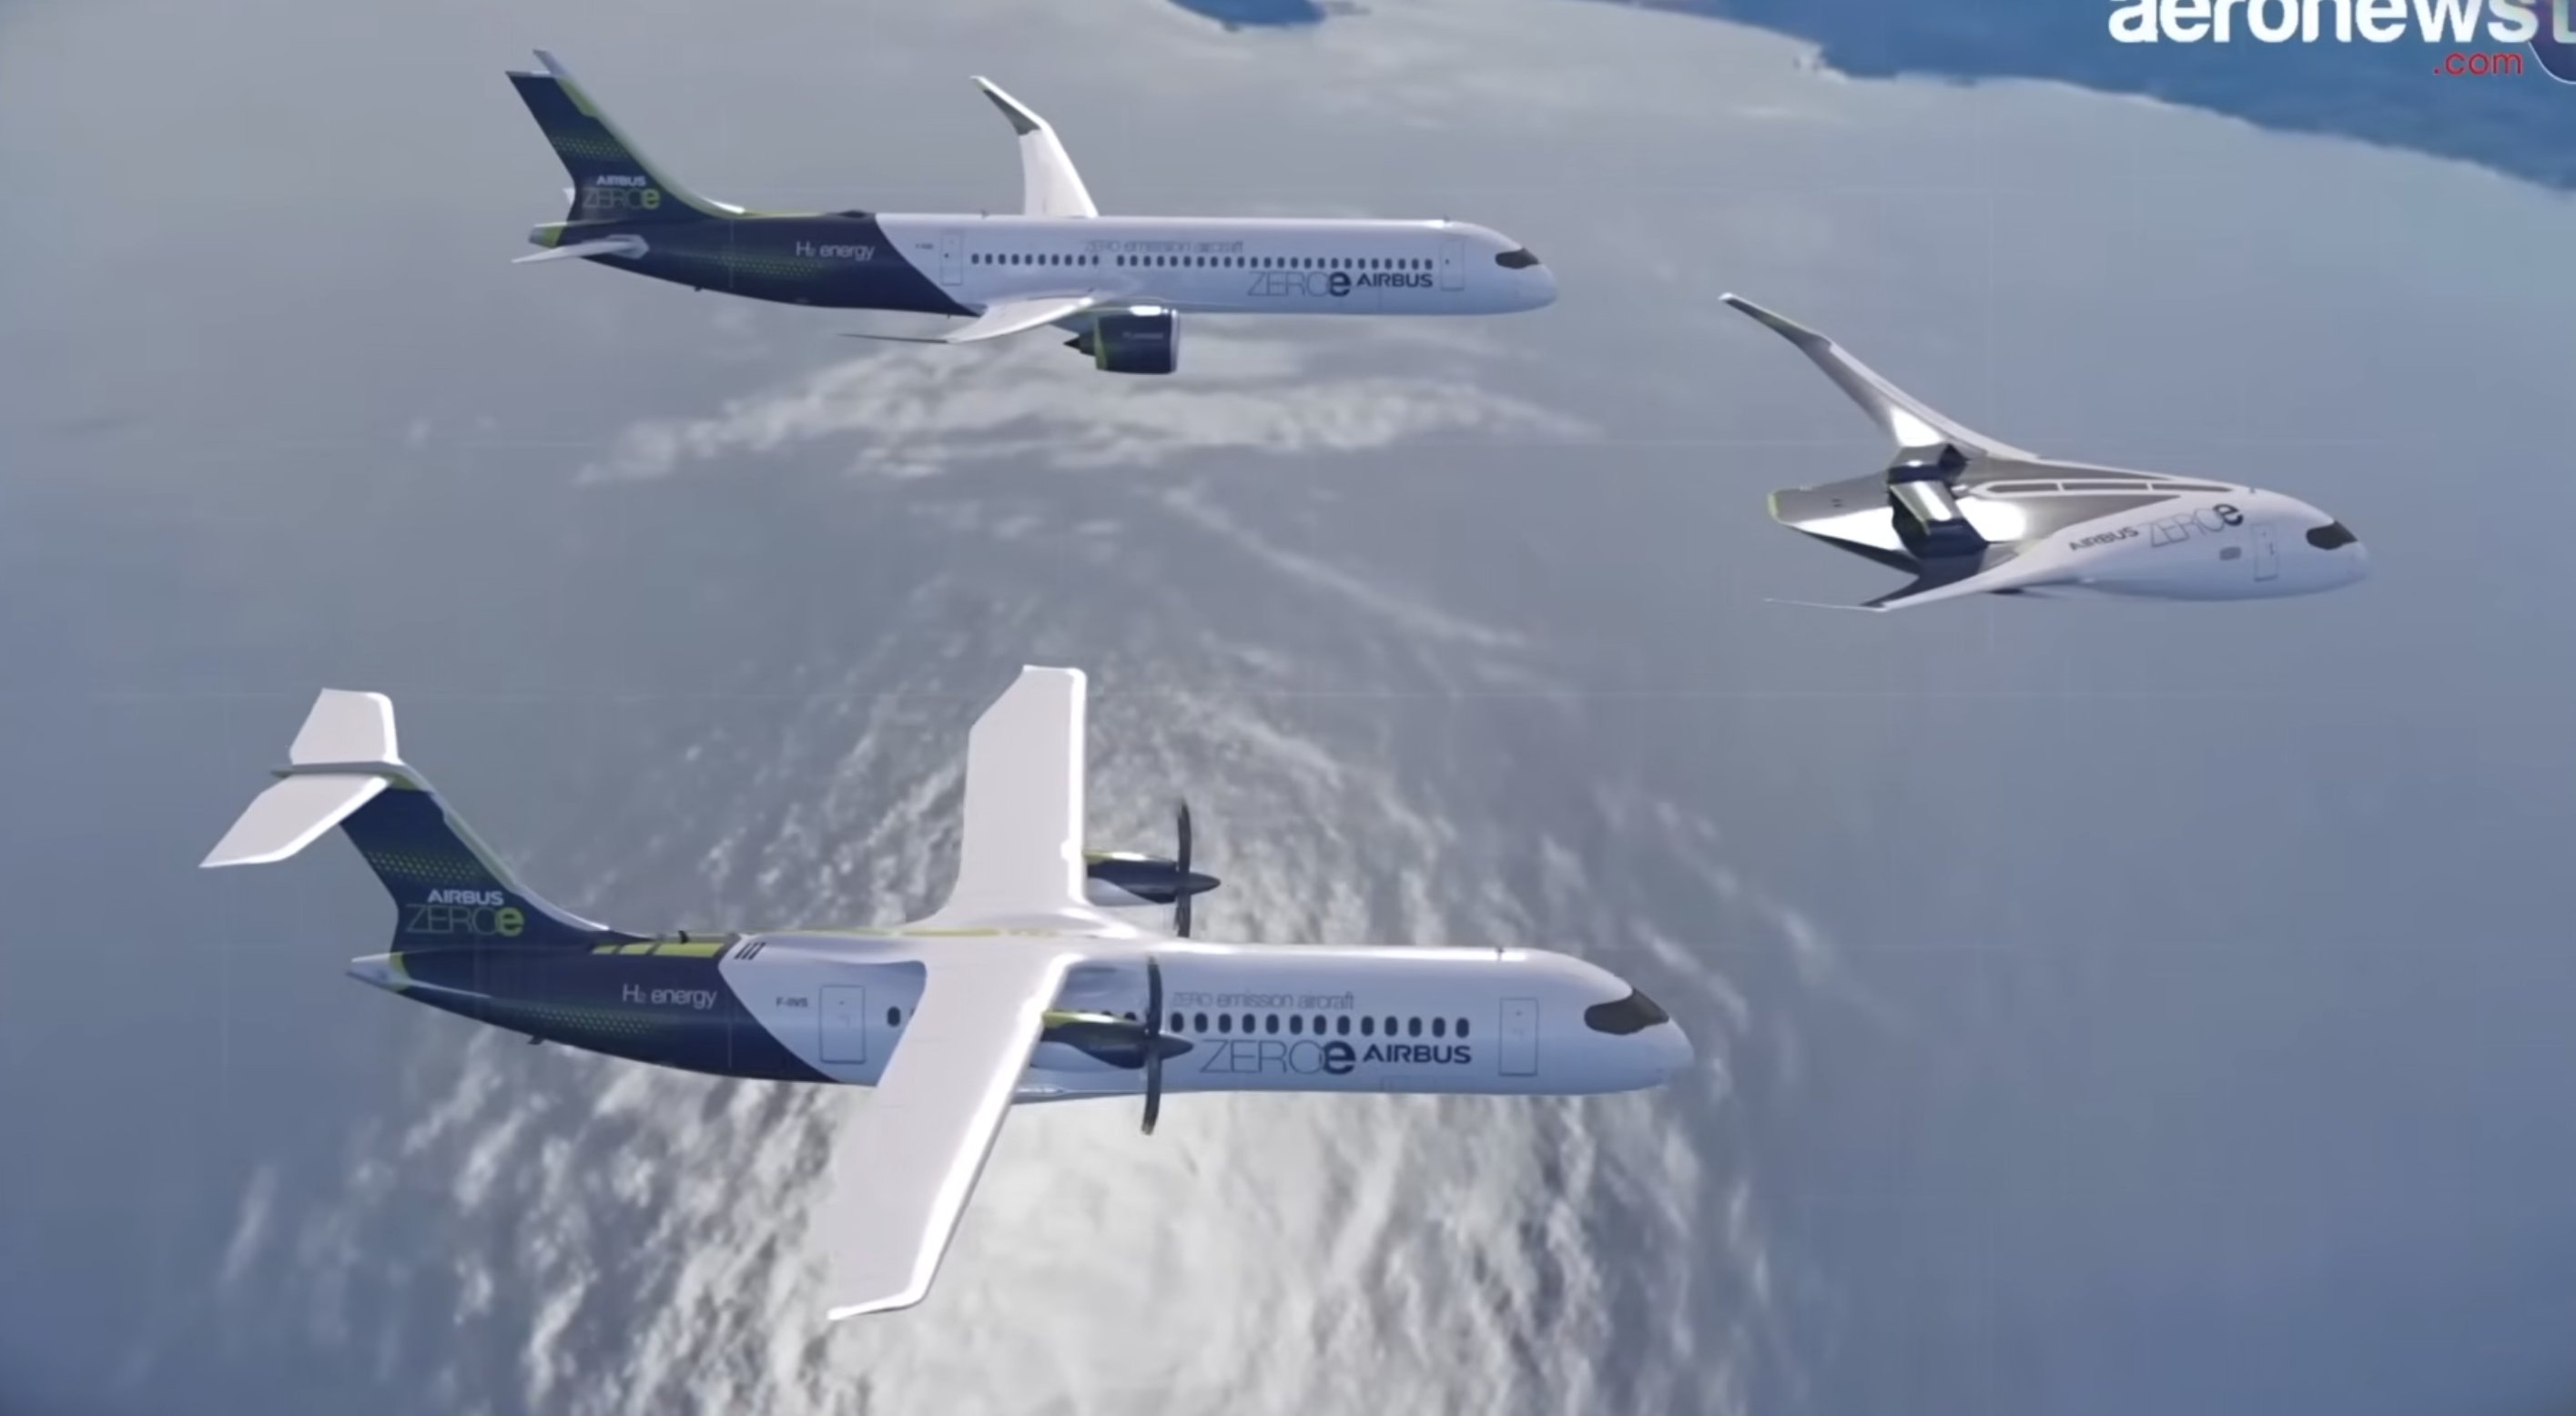
Il n'empêche que l'histoire d'Airbus reste celle d'une trajectoire exceptionnelle.
Ce qui n'était au départ, en 1970, qu'un projet politique un peu bancal entre des nations incapables de s'entendre sur la couleur d'un boulon, s'est transformé en l'une des armes industrielles les plus redoutables d'Europe.
Le consortium européen a fini par dicter ses règles à la planète entière. Il aura fallu un demi-siècle de batailles politiques acharnées et de coups de poker à plusieurs centaines de millions de dollars.
Finalement, l'Europe a prouvé au monde une chose que personne ne croyait possible : la coopération, même dans le chaos, les disputes et l'ego, peut terrasser l'un des plus grands monopoles de l'histoire industrielle.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Comment l'Europe a mis Boeing à genoux
Vous connaissez la règle des 4 % ? C'est devenu le Graal de toute une génération qui cherche « la liberté financière ».
Il y a même une formule magique : « à partir du moment où votre capital boursier vaut 25 fois vos dépenses annuelles, vous êtes libre. » Par exemple, si vous dépensez 30 000 € par an, il vous faudrait 750 000 € de capital. À partir de ce montant : à vous les vacances, à vous les cocktails, et fini la rat race.
Le souci, c'est que ce chiffre de 4 % vient d'une étude de 1994, calculée sur des données passées, et sur la seule Bourse américaine. Quand on confronte cette étude au reste du monde, à la durée d'une vraie vie, aux impôts, et surtout à votre cerveau... il ne reste plus grand-chose de cette promesse.
On va voir pourquoi cette règle des 4 % est un mirage auquel vous ne devez surtout pas vous accrocher si vous souhaitez devenir rentier. Car si vous la prenez comme une garantie, elle risque bien de vous ruiner.
Le vrai chiffre
Remontons à la source. En 1994, un conseiller financier américain, William Bengen, se pose une question : combien peut-on retirer chaque année sans jamais ruiner son portefeuille ?
Il prend l'historique de la Bourse américaine depuis 1926, un portefeuille moitié actions moitié obligations, et il calcule son chiffre. 4 %. Sur 30 ans, un investisseur peut retirer 4 % de son portefeuille chaque année sans finir ruiné.
Quelques années plus tard, trois professeurs de la Trinity University, au Texas, confirment l'étude : 4 % de retrait, ça tient dans 95 % des cas sur 30 ans. La légende des 4 % est née.
Sauf qu'il y a quelque chose que beaucoup de personnes ont oublié avec le temps : données américaines, Bourse américaine, siècle américain. Et le jour où un chercheur a testé la même règle ailleurs qu'en Amérique, le château de cartes s'est effondré.
En 2010, Wade Pfau reprend la méthode de Bengen, mais sur 17 pays développés, avec plus d'un siècle de données. Il a titré son étude : « La fin de la règle des 4 % ? ». D'après ses recherches, sur 17 pays développés, le 4 % n'a tenu que dans 4 pays. En France, le taux réellement soutenable tombait à 1,25 %. Et au Japon, c'était même 0,47 %.

Et l'étude la plus récente enfonce le clou. En 2025, quatre chercheurs publient dans le Journal of Pension Economics and Finance une analyse sur 38 pays, qui intègre en plus la durée de vie réelle des gens. Parce que oui, on vit de plus en plus longtemps.
Leur taux vraiment sûr, pour un couple : 2,3 %. Appliquée au monde entier, la règle des 4 % mène à la ruine presque une fois sur cinq.
Pourquoi un tel écart ? Parce que les États-Unis, c'est le pays qui a gagné le siècle. Sur plus de cent ans, leur Bourse a rapporté 6,5 % par an au-dessus de l'inflation, contre 4,3 % pour le reste du monde. Les principales raisons pour lesquelles ça n'a pas marché ailleurs, ce sont les deux guerres mondiales et les hyperinflations, en Europe surtout.
Et puis, il y a un invité surprise qu'on oublie toujours dans ce calcul : l'État. Le 4 %, c'est du brut. En France, vos plus-values sont taxées à 31,4 %. Et il y a la taxe PUMa pour les rentiers. Beaucoup oublient ces taxes, mais ça change les calculs.
Donc, à la louche, vous devez au mi-ni-mum ajouter 30 % à votre patrimoine nécessaire pour être rentier. Et malheureusement, ce n'est pas le seul piège dans lequel on peut tomber.
Le piège de la séquence et de la durée
Imaginez deux personnes qui partent à la retraite au même âge. Même capital, même rendement moyen, et 30 ans de rente à financer devant eux. L'une peut finir riche, l'autre peut finir à 0. Vous savez pourquoi ?
L'ordre dans lequel les bonnes et les mauvaises années sont arrivées. Et ça porte un nom : le risque de séquence des rendements. Un mécanisme bien mal compris chez les rentiers.
Quand vous gardez une somme investie, en phase de capitalisation, l'ordre des rendements n'a aucune importance. Faire -50 % puis +100 %, ou l'inverse, vous arrivez au même résultat. Mais dès que vous retirez de l'argent pour vivre, les choses changent drastiquement.
On va faire un exemple caricatural avec Jean-Michel et Jacqueline DCA. Les deux partent avec un million d'euros, les deux retirent 500 000 € dans l'année.
Jacqueline tombe sur une excellente première année, +100 %. Son portefeuille monte à deux millions, elle retire ses 500 000 €, il lui reste un million et demi. Ensuite, malheureusement, le marché fait -50 %, et elle finit à 750 000 €.
Jean-Michel, lui, a la même performance, mais dans l'autre sens. D'abord -50 %. Son million tombe à 500 000 €. Il retire ses 500 000 €, et il lui reste donc 0 € sur son compte. Le rebond du marché de 100 %... ça ne lui sert à rien. On ne fait pas remonter un compte vide.

En tant que rentier, le timing décide de votre avenir, et vous ne le contrôlez pas.
Et là-dessus se greffe un deuxième problème : la durée. Le 4 %, je le rappelle, c'est un taux calculé pour 30 ans, avec des données passées.
Un jeune qui rêve d'être rentier à 45 ans, lui, doit tenir 40, voire 50 ans. Et d'après les prévisions d'une étude de Vanguard de 2021, le taux de réussite du 4 % tombe à 53,7 % sur 40 ans et 36 % sur 50 ans. Vous vous voyez partir à la retraite en sachant que vous avez 2 chances sur 3 de finir ruiné ? Moi non.
Alors oui, depuis, on a eu l'IA qui est une révolution, Vanguard a été un peu pessimiste. Mais la règle des 4 % suppose tout de même que la Bourse continue de monter comme avant. Or aujourd'hui, le marché américain est cher. Très cher. L'indicateur de Robert Shiller, le CAPE ratio, qui tente de mesurer la cherté relative du marché à long terme, est à 42, juste sous son record de l'an 2000, l'année d'avant l'éclatement de la bulle Internet.
On va peut-être refaire 13 % par an comme la décennie écoulée. Je ne dis pas que ça ne va pas se reproduire. Mais miser sa retraite sur l'idée que les dix prochaines années seront aussi belles que les dix dernières, ça me paraît bien optimiste.
Certains vont peut-être vouloir me dire : « en cas de krach, on n'est pas obligé de retirer pareil, on s'adapte, on réduit nos dépenses ». C'est vrai. C'est même la meilleure parade qui existe. Mais réfléchissez à ce que ça veut dire concrètement. Vous n'êtes plus le rentier « tranquille ». Et qu'est-ce que vous décidez d'arbitrer ?
Vous ne partez plus en vacances ? Vous ne faites plus de restos ? Vous annulez votre abonnement à la salle de sport ? Vous devez dire non à l'école de commerce de vos enfants ?
Je sais, c'est un peu rude ce que je dis, mais en gros, vous allez regarder les marchés avec la boule au ventre, parce que cette fois, il n'y a plus de salaire derrière pour amortir. Et ça nous amène au piège le plus puissant de tous. Votre cerveau.
Le piège émotionnel
Pendant 20, 30, 40 ans, vous avez entraîné votre cerveau à faire une seule chose : épargner, et regarder le chiffre de votre patrimoine monter. Chaque mois, un peu plus. C'est devenu un réflexe, presque une fierté.
Le jour où vous devenez rentier, on vous demande l'exact inverse : voir peut-être ce chiffre baisser, mois après mois, sans le salaire qui vous rassurait. Et ça, votre cerveau le supporte extrêmement mal.
La première raison, c'est notre aversion à la perte. Vous connaissez probablement le prix Nobel Daniel Kahneman, qui a prouvé qu'une perte fait à peu près deux fois plus mal qu'un gain équivalent ne fait plaisir.
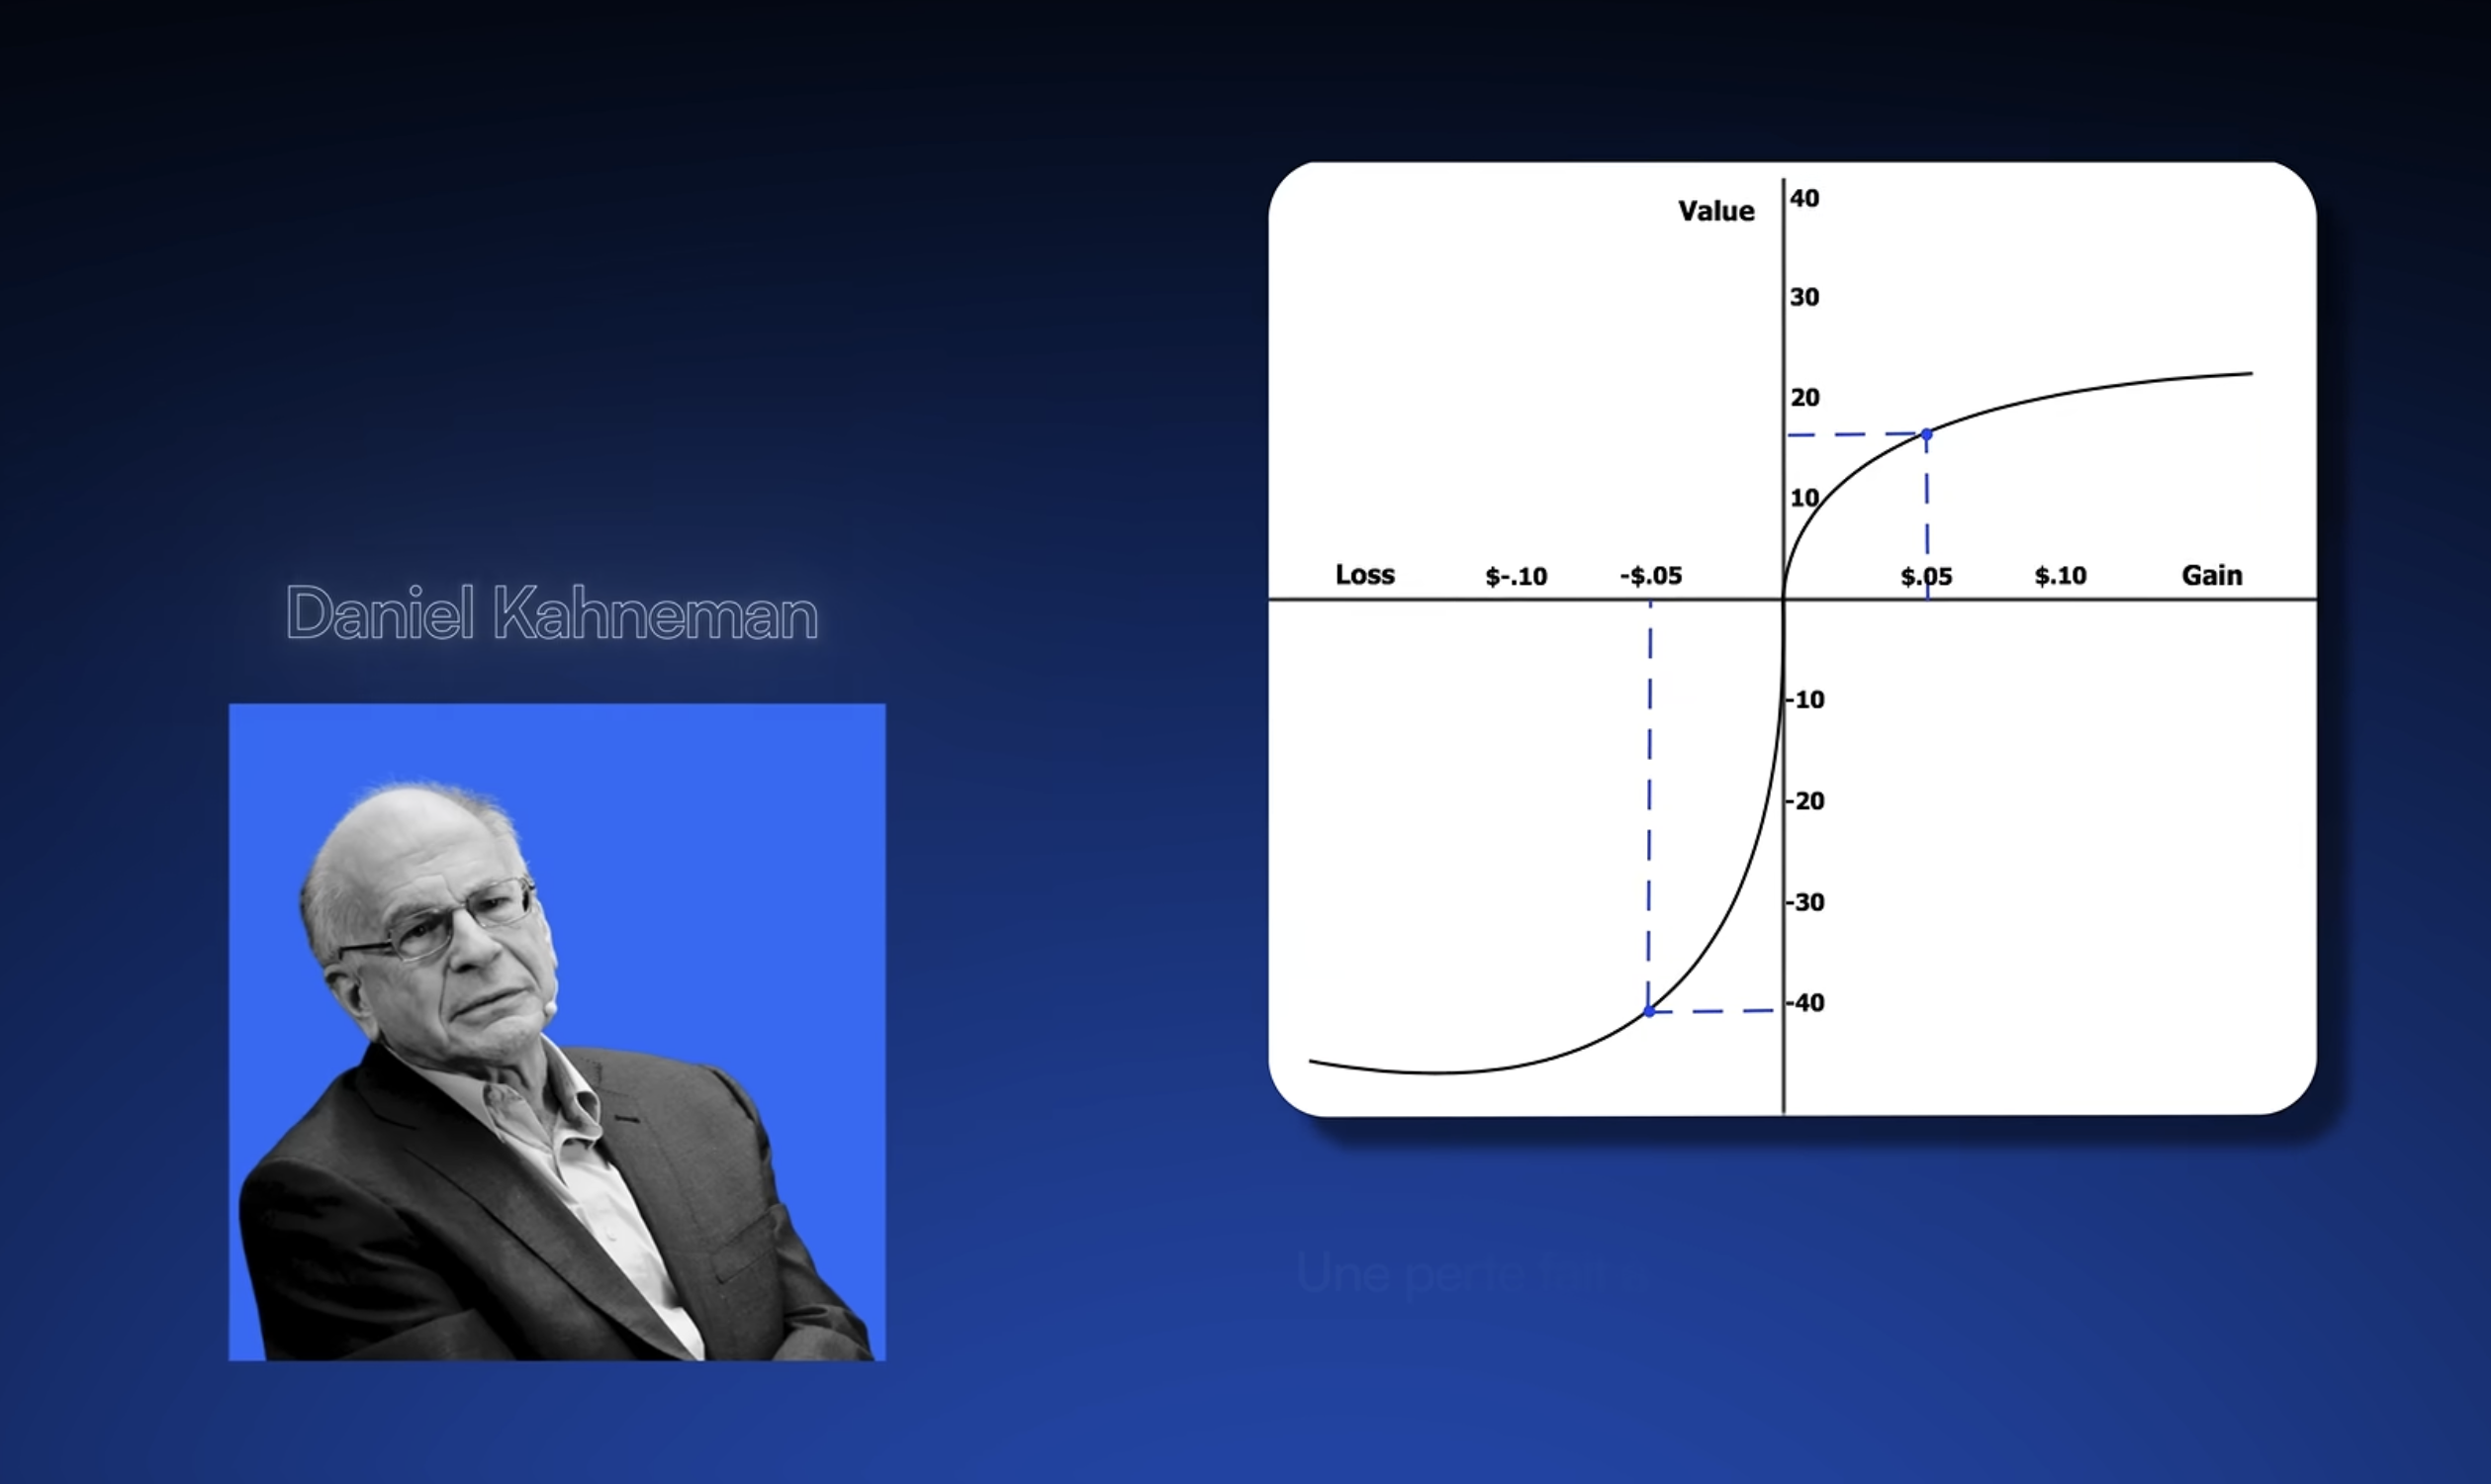
En phase d'épargne, une baisse, c'est désagréable, mais vous avez votre salaire et le temps devant vous. En phase de retrait, la même baisse vous serre la gorge, parce que c'est votre sécurité qui fond, et il n'y a plus rien derrière pour vous rattraper.
La deuxième raison, c'est la peur de manquer. En 2026, une étude de l'assureur Allianz montre que 67 % des Américains ont plus peur d'épuiser leur argent que de mourir. Vous avez bien lu. Plus peur de manquer d'argent que de mourir.
Le résultat, c'est que les gens n'osent pas dépenser leur capital. L'institut américain EBRI a suivi des retraités pendant vingt ans : ceux qui sont partis avec plus de 500 000 dollars n'en ont dépensé que 12 %. En vingt ans. Un tiers des retraités ont même continué à s'enrichir une fois à la retraite. La plupart sont morts presque aussi riches qu'au premier jour, après s'être privés toute leur vie de rentier.
D'ailleurs, un fait assez intéressant que j'ai découvert lors de mes recherches, qui vient d'une étude menée par Towers Watson sur 26 000 personnes : à patrimoine et santé égaux, les retraités qui touchent une rente certaine sont bien plus souvent « très satisfaits » que ceux qui vivent sur leur portefeuille de rentiers.
Au fond, le rentier a beau avoir le capital, c'est dans sa tête que ça coince.
Mettons-nous une seconde à la place du rentier de 45 ans. Le marché plonge de 30 %. Son capital, sa seule source de revenus, perd un tiers en quelques mois. Forcément, il aura cette petite voix qui lui dira : « et si ça ne remontait pas ? ».
Même quand le plan fonctionne sur le papier, beaucoup de rentiers vivent paralysés par la peur de voir leur capital disparaître. Mathématiquement, ils ont gagné la liberté financière, et ils n'osent pas s'en servir. Et c'est ce qui pose une question bien plus grande que l'argent.
La fausse idole
Je vois beaucoup de jeunes de 20 ans qui veulent déjà devenir rentiers, alors qu'ils viennent à peine de commencer à travailler. Je les comprends, d'une certaine façon. Dans le monde, d'après l'organisation Gallup, seulement 20 % des salariés se disent vraiment engagés dans leur travail.
Mais il y a un piège. Quand on déteste son travail, on croit que la solution, c'est d'arrêter de travailler. Sauf que le plus souvent, ce qu'on déteste, c'est notre travail à nous. Pas le fait de travailler. Et fuir vers la « liberté financière à tout prix » repose sur une erreur psychologique.
On l'appelle l'« arrival fallacy » : l'illusion qu'une fois l'objectif atteint, on sera enfin heureux. C'est Tal Ben-Shahar, qui enseignait à Harvard dans les domaines de la psychologie positive et du leadership, qui a popularisé ce concept.
Malheureusement, ce n'est pas le cas. Une fois l'objectif atteint, l'euphorie retombe, et on recommence à courir après autre chose. Pour notre bonheur, on sous-estime totalement notre besoin naturel d'être occupé.
Un chercheur de l'université de Chicago, Christopher Hsee, l'a montré dans une expérience devenue célèbre. En 2010, il a fait une expérience toute bête avec des étudiants.
Ils remplissent un questionnaire, puis ils ont un quart d'heure à patienter avant le questionnaire suivant. Pour rendre leur copie, deux options. Soit ils la déposent juste devant la porte, et ils attendent le reste du temps assis, sans rien faire. Soit ils vont la déposer plus loin, un quart d'heure de marche aller-retour. Et dans les deux cas, une friandise les attend au point de dépôt.

Résultat : quand c'est la même friandise des deux côtés, la majorité choisit de déposer leur questionnaire devant la porte. Logique. Pourquoi marcher pour rien ?
Sauf que quand les chercheurs proposent une friandise différente au bout du trajet, une autre marque, tout aussi banale, là, beaucoup plus d'étudiants se mettent en marche. Un prétexte, même minable, suffit à nous mettre en mouvement.
Et le plus intéressant : à la fin, ceux qui ont marché se déclarent plus heureux que ceux qui ont attendu. Les chercheurs ont même refait le test sans laisser le choix, en assignant chacun à une option. Même verdict. Occupés, même de force, on est plus heureux. Mais notre cerveau a besoin d'une raison pour s'activer.
Pour beaucoup de gens, le travail donne une structure et une raison de se lever. Enlevez-le sans rien mettre à la place, et vous tombez dans l'inaction, qui est l'état que les gens choisissent par défaut, et celui qui les rend le plus malheureux.
Alors qu'est-ce qui rend vraiment heureux, sur une vie entière ? D'après les études, avoir plus d'argent fait partie des choses qui nous sortent de l'angoisse financière constante et qui augmentent le bonheur.
Mais si on veut une réponse plus large, on a cette étude de Harvard qui a suivi les mêmes personnes pendant 85 ans. C'est, à ma connaissance, la plus longue étude jamais menée. Et ce qui nous garde heureux et en bonne santé, c'est avant tout la qualité de nos relations.
Or le travail, pour la plupart des gens, c'est le premier endroit où l'on a des relations, un statut, le sentiment de servir à quelque chose. Le supprimer d'un coup, sans rien construire à la place, c'est se couper de choses qui comptent fortement.
Attention, je ne dis pas qu'il faut s'accrocher à un travail qui vous détruit. Un boulot subi, toxique, ça use et ça rend malade, c'est documenté aussi. Et une retraite choisie, active, entourée, c'est merveilleux.
Le bon objectif, c'est d'arriver à un point où vous choisissez à quoi vous consacrez vos journées.
Alors investissez, sérieusement, régulièrement, toute votre vie, pour ne jamais dépendre uniquement de l'État. Le plus simple pour ça, c'est un plan d'investissement programmé chez mon partenaire Trade Republic.
Et si un jour vous obtenez « la liberté financière », gardez une activité qui compte pour vous et continuez à voir vos proches. Une fois la case de l'argent cochée, ce sont avant tout vos relations qui vous amèneront le réel bonheur à long terme.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : L'erreur fatale des rentiers
942 milliards de dollars. C'est ce que les 500 plus grosses entreprises américaines ont dépensé en rachetant leurs propres actions en 2024. Un record absolu, jamais vu dans l'histoire.
Et pendant ce temps... le rendement du dividende de ces mêmes entreprises est tombé à 1,15 %. Son plus bas niveau depuis la bulle Internet, en l'an 2000.
Alors la question légitime, c'est : est-ce que le dividende est en train de mourir ? Et est-ce que les rachats d'actions, c'est vraiment mieux que les dividendes ?
Eh bien... pas vraiment. Sur ce sujet, il y a énormément d'avis tranchés. D'un côté, ceux qui adorent le dividende, la rente. De l'autre, ceux qui pensent que c'est nul, fiscalement catastrophique, et que le rachat d'actions est largement supérieur.
Et la vérité, c'est que chacun des deux camps a tort. Je vais vous expliquer pourquoi.
Un dividende ne tombe pas du ciel
Prenons le bilan simplifié d'une entreprise, disons L'Oréal. Quand L'Oréal vend ses produits de beauté, elle dégage un bénéfice. Et ce bénéfice, le management a 3 options principales pour le gérer.
Option 1 : le réinvestir dans la boîte. Nouveaux produits, nouvelles usines, recherche et développement, recrutement, fidélisation des employés. C'est ce que font massivement les boîtes en phase de croissance, Tesla ou Nvidia par exemple.
Option 2 : le distribuer aux actionnaires sous forme de dividende. C'est ce que font beaucoup de boîtes matures, qui n'ont plus d'opportunités de croissance évidentes et qui préfèrent reverser directement une partie de ce bénéfice aux actionnaires. Ici, on peut citer Total ou Coca-Cola.
Option 3 : racheter ses propres actions sur le marché. On en parle juste après. C'est devenu la voie à la mode depuis quelques années, particulièrement aux États-Unis.
Maintenant, je voudrais qu'on revienne à la base. Parce que beaucoup de gens pensent qu'un dividende, c'est de l'argent qui tombe du ciel.
C'est complètement faux. Un dividende, c'est un transfert de richesse. Exactement comme un retrait d'argent. Quand vous retirez 30 € à un distributeur, vous êtes débité de 30 € sur votre compte courant. C'est pareil pour le dividende : vous prenez 30 € dans la poche gauche de l'entreprise pour les mettre dans la poche droite de l'actionnaire.
Et ça se vérifie tous les jours en Bourse.
Prenez l'évolution du cours hypothétique d'une action le jour du détachement. Le jour 1, l'action vaut 100 €. Après le jour 1, l'entreprise détache un dividende de 3 €. Devinez ce que vaut l'action à l'ouverture du jour 2 ? 97 €. Pas 100 €.

Certains d'entre vous vont peut-être se dire : « Oui, mais le cours revient très souvent à son niveau d'avant détachement. Donc en pratique, le dividende, c'est bien gratuit. »
C'est vrai, le cours revient souvent au-dessus. Mais attention, il revient à cause de la croissance générale de l'entreprise. Pas à cause du dividende. Si l'entreprise avait gardé ces 3 € sur son compte, son cours serait probablement allé encore plus haut. Le dividende, en lui-même, n'a rien créé. Et une fois sur votre compte, la fiscalité peut même avoir un impact négatif.
Bon, ça, c'est le principe de base du dividende. Passons au rachat d'actions. Est-ce que c'est vraiment mieux ?
Le rachat d'actions, pas si magique
Une étude de Standard & Poor's montre les sommes redistribuées aux actionnaires du S&P 500, trimestre par trimestre. En 1999, les rachats d'actions et les dividendes étaient à peu près à 50/50, autour de 140 milliards chacun par an. En 2024, les rachats représentent 942 milliards, les dividendes 630 milliards. Le rachat a clairement pris le dessus.

Et il y a une vraie logique mathématique derrière cette tendance.
Quand une entreprise rachète et annule, disons, 1 % de ses actions, le bénéfice est désormais réparti sur 99 % des actions au lieu de 100 %. Le bénéfice par action augmente mécaniquement. Et donc le cours est censé monter.

C'est, en quelque sorte, un dividende déguisé, qui reste dans l'enveloppe de l'entreprise et qui évite une partie de la fiscalité pour l'actionnaire. Donc sur le papier, le rachat d'actions, c'est une belle optimisation.
Mais ça, c'est la théorie. Maintenant, on va regarder la pratique.
Une étude de McKinsey sur la période 2004-2010, menée par Bin Jiang et Tim Koller, a regardé ce que les rachats ont vraiment rapporté aux entreprises. Pour ça, ils ont fait une comparaison toute simple. Ils ont pris les rachats réels effectués par les boîtes et ils les ont comparés à une version « lissée ».
En gros, si la même boîte avait étalé les mêmes rachats uniformément, un peu comme un investissement programmé (le fameux DCA, dollar cost averaging), qu'est-ce que ça aurait donné ?
Réponse : 3/4 des entreprises auraient mieux fait de faire du DCA plutôt que de racheter leurs actions d'un coup.
Les dirigeants rachètent leurs actions au pire moment, c'est-à-dire... quand la trésorerie déborde, que l'économie va bien et que les cours sont chers. Et ils arrêtent de racheter quand les cours s'effondrent. Alors que c'est précisément là qu'il faudrait racheter en masse.
Ces données sont confirmées par des études plus récentes, comme celle de Fortuna Advisors, qui suit ces chiffres tous les ans depuis 2011. Leur dernier rapport, publié en avril 2025, « The $4.1 Trillion Question: Do Buybacks Create Value? », tombe sur la même conclusion : les dirigeants sont très mauvais en timing. Alors qu'ils sont censés être les mieux informés du monde sur leur propre boîte.
Et là, on tombe sur une vieille intuition d'un économiste américain, Michael Jensen. Dans une étude publiée en 1986, il a posé un concept appelé « agency cost of free cash flow ».
Quand les entreprises ont trop de cash, elles ont tendance à le gaspiller. Pas qu'en rachetant leurs actions trop chères, mais aussi en projets inutiles.
Un bel exemple, c'est Meta. Selon les chiffres de CNBC et Fortune, entre 2020 et 2024, avec son metaverse, Mark Zuckerberg a perdu environ 70 milliards de dollars.
Peut-être que s'il avait dû verser un dividende, cela l'aurait obligé à être plus discipliné, et à aller chercher du capital externe pour investir dans ce projet. Et donc à se soumettre au jugement du marché.
Globalement, le marché lui aurait dit plus tôt : « 70 milliards dans un métaverse que personne ne veut ? Écoute, ce sera sans moi. » Et peut-être que Mark Zuckerberg aurait réfléchi à deux fois avant de dépenser des milliards dans ce projet.
Donc si on doit résumer : les rachats pourraient être très malins si on rachète sa propre action à bon prix. C'est vrai. Mais statistiquement, les grandes boîtes américaines font l'inverse. Le rachat n'est pas LA solution miracle.
Les champions du dividende
Maintenant, on va s'intéresser spécifiquement aux entreprises qui versent des dividendes, et surtout qui les augmentent chaque année sans interruption. Ce qu'on appelle les « dividend growers ». Et là, les chiffres sont très surprenants.
Une étude reprise par Hartford Funds dans son rapport « The Power of Dividends » a regardé la performance des actions américaines depuis 1973. Elle a réparti les entreprises en plusieurs groupes selon leur comportement en matière de dividende.

Les « dividend growers and initiators », d'abord. Ce sont les entreprises qui augmentent leur dividende, ou qui commencent à en verser un. Historiquement, c'est la meilleure catégorie : elles ont rapporté 10,2 % par an.
Les « dividend payers », ensuite. Ce sont toutes les entreprises qui versent un dividende. C'est donc une catégorie plus large, qui inclut aussi bien les entreprises qui augmentent leur dividende que celles qui le maintiennent ou le baissent. Leur performance moyenne a été de 9,2 % par an.
Les entreprises qui ne changent pas leur politique de dividende, celles qui continuent à verser le même dividende sans l'augmenter ni le réduire, ont rapporté 6,9 % par an.
Les « dividend cutters and eliminators », les entreprises qui réduisent leur dividende ou le suppriment complètement, forment la pire catégorie : une performance moyenne de -1 % par an.
Et les « dividend non-payers », celles qui ne versent aucun dividende, ont rapporté environ 4,2 % par an.
À titre de comparaison, l'indice S&P 500 equal-weighted, qui donne le même poids à chaque entreprise, a rapporté 7,7 % par an sur la période.
100 dollars investis dans les dividend growers en 1973 sont devenus 17 375 dollars en 2025. Avec en plus une volatilité plus faible que pour les non-payers. Et ça, en finance, c'est rare : plus de rendement et moins de risque.
Si on doit donner un exemple parlant de dividend grower, on pourrait prendre Procter & Gamble.
Vous ne connaissez peut-être pas le nom, mais vous connaissez forcément leurs marques. Oral-B, si vous vous brossez les dents le matin. Pampers, si vous avez des enfants. Monsieur Propre, si vous nettoyez le sol. Gillette, Ariel, Head & Shoulders, Always. Tout ça, c'est Procter & Gamble.
Et Procter & Gamble verse un dividende sans interruption depuis 1890. Oui, oui : 1890. Et ils l'augmentent même chaque année depuis 68 ans consécutifs.
Là, j'aimerais qu'on prenne 30 secondes pour réfléchir à ce que ça veut dire. Si une entreprise a réussi pendant 25 ans, 50 ans, 68 ans, à augmenter son dividende sans altérer ses finances, sans se mettre en risque, sans devoir couper en période de crise, c'est forcément qu'elle a une excellente gestion. J'insiste : ce signal n'est de qualité que si le versement du dividende n'affecte pas négativement l'entreprise. Verser un dividende jusqu'à faire faillite, c'est une très mauvaise stratégie.
Mais dans le cas de Procter & Gamble, il faut quand même se dire que l'entreprise a survécu à deux guerres mondiales, à la Grande Dépression, à l'arrivée d'Internet, au Covid. Bref, ils ne sont pas nés de la dernière pluie.
Si vous voulez apprendre à analyser une entreprise avant d'acheter ses actions, allez jeter un oeil à la formation MasterBourse.
La tech a changé la donne
Donc, ici, on pourrait se dire qu'acheter les dividend growers, c'est la stratégie idéale. Sauf qu'il y a un truc qui a changé. Depuis une dizaine d'années, les dividend growers sous-performent le S&P 500, et pas qu'un peu.
Prenez la performance de l'indice Dividend Aristocrats, c'est-à-dire les boîtes du S&P 500 qui ont augmenté leur dividende au moins 25 ans d'affilée, face à l'indice S&P 500 classique. Les deux avec dividendes réinvestis, pour avoir une comparaison égale.
Sur 10 ans, le S&P 500 a explosé les performances des Dividend Aristocrats. On est à 15,5 % par an contre 9,5 % par an. 6 points de différence par an !
Et le pire, c'est que la tendance est en train de s'accélérer. Sur 5 ans, on est à 5 % par an pour les Dividend Aristocrats, contre 14 % par an pour le S&P 500. Sur 3 ans, je n'en parle même pas, et sur 1 an, encore moins.
Maintenant, la question, c'est pourquoi ? Eh bien, ça tient en 2 mots : la technologie.
La dernière décennie a été dominée par la tech, avec Apple, Microsoft, Nvidia, Amazon, Meta. Ces entreprises ont fait des x10, x20, x50 sur 20 ans. Et pour la plupart, soit elles ne versent pas de dividende, soit elles en versent un très petit. Aucune n'est éligible aux Dividend Aristocrats, parce qu'elles n'ont pas 25 ans d'historique d'augmentation continue.
En les évinçant par construction, l'indice Aristocrats s'est privé du meilleur de la décennie.
D'ailleurs, si vous préférez capter la performance de l'indice entier plutôt que de trier les entreprises, voici le Top des ETF en PEA.
Alors, en finance, il y a une phrase quasi interdite : « cette fois, c'est différent ». C'est même devenu un meme. Parce qu'historiquement, à chaque krach boursier, des gens disaient « cette fois c'est différent, on va à 0, l'économie mondiale va s'effondrer », blablabla. Et à chaque fois, ils se trompaient.
Mais cette règle s'applique surtout à la psychologie humaine. Pas forcément aux grandes tendances économiques. Parfois, le monde change vraiment.
Et je pense que depuis l'avènement de ces nouvelles boîtes tech, il y a eu un basculement dans l'économie. Beaucoup d'indicateurs classiques, censés prédire les corrections de marché, fonctionnent moins bien quand on les applique à ces nouvelles entreprises.
Alors est-ce que dans 10 ans, les Dividend Aristocrats reprendront le dessus parce que la tech aura corrigé ? Possible. Personne ne sait. Mais il faut se rendre compte à quel point les boîtes tech actuelles ont des rentabilités exceptionnelles. C'est du jamais vu dans l'histoire des marchés.
Un aveu d'humilité
Au final, dividende ou rachat d'actions, qui gagne ? Vous l'avez compris, la question est mal posée.
Le vrai sujet, c'est : est-ce que les dirigeants des entreprises que vous avez en portefeuille savent ce qu'ils font avec votre argent ?
Quand une entreprise verse un dividende croissant depuis 25 ou 50 ans, ce qu'elle vous dit en filigrane, c'est : « Je préfère vous rendre ce cash plutôt que de risquer de mal l'investir. » C'est un aveu d'humilité. Et dans le monde des grandes entreprises, l'humilité, c'est très rare.
La plupart des CEO se prennent pour Steve Jobs. Ils veulent transformer le monde, créer le prochain métaverse. C'est bien, mais statistiquement, la plupart se plantent.
Une boîte qui verse un dividende croissant depuis 68 ans, comme Procter & Gamble, c'est une boîte qui connaît ses limites. Qui se dit : « On sait faire des shampoings et des couches. On le fait très bien. Tout ce qu'on n'utilise pas pour grandir, on vous le rend, et on ne se prend pas pour Warren Buffett. »
Et justement, Buffett, lui, n'a versé qu'une seule fois un dividende en 60 ans chez Berkshire Hathaway. Il regrette ce dividende et a même blagué en disant qu'il devait être aux toilettes quand la décision a été votée, en 1967.
Sa règle, écrite noir sur blanc dans ses lettres aux actionnaires : Berkshire garde le cash tant que chaque dollar conservé crée plus d'un dollar de valeur en Bourse.

Traduction : « Je suis un meilleur investisseur que vous, laissez-moi votre argent. » Et vu qu'il a multiplié la valeur de Berkshire par environ 40 000 depuis 1965, difficile de lui donner tort.
Et quand Buffett fait des rachats d'actions chez Berkshire, il les fait uniquement quand l'action est sous-évaluée selon ses propres critères. Le problème, c'est qu'il y a peut-être 5 Buffett dans le monde sur 50 000 dirigeants.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Les dividendes sont-ils en train de mourir ?
19 mars 2023.
Cette date ne vous dit probablement rien, mais c'est un jour qui a marqué la finance mondiale. Un jour qui a montré la fragilité des normes bancaires...
Ce jour-là, UBS rachète le Crédit Suisse pour 3 milliards de francs suisses. Ça peut paraître énorme, mais ce n'est pas grand-chose. C'est même ridicule.
À son apogée en 2007, le Crédit Suisse valait près de 95 milliards de dollars. Je ne sais pas si vous vous rendez compte, on parle de 97 % de décote !
Avant la crise financière de 2008, cette banque était un leader mondial. Elle était présentée sur tous les grands marchés financiers comme un symbole de stabilité. Pourtant, ce jour-là, ce symbole s'est effondré. Alors que rien ne laissait présager ça !
Quatre jours avant le rachat, le Crédit Suisse respectait toutes les normes de capital et de liquidité. Une information confirmée publiquement par la Banque nationale suisse et la FINMA (c'est le petit nom de l'autorité de surveillance des marchés financiers).
Mais comment en est-on arrivé là ? Comment un pilier de l'économie suisse a-t-il pu s'effondrer en quelques jours à peine ? Pour répondre à cette question, on va retracer ensemble l'histoire du Crédit Suisse. Et on va le voir : peut-être que les fameux acteurs bancaires « too big to fail » (trop gros pour mourir) sont bien plus à risque qu'on ne le pense.
Une banque née contre l'ingérence française
Pour comprendre ce qu'il s'est passé, il faut d'abord comprendre comment l'entreprise s'est construite avec le temps.
Retour au XIXe siècle. La population dans son ensemble est plutôt artisanale et agricole. La Révolution industrielle et plusieurs découvertes scientifiques majeures sont en train de changer notre façon de vivre. La bourgeoisie devient la classe sociale la plus puissante. Elle a donc besoin de placer son argent.
C'est dans ce contexte que, le 5 juillet 1856, Alfred Escher fonde la Schweizerische Kreditanstalt... oui, c'est le vrai nom derrière le Crédit Suisse.
Le but : profiter de l'industrialisation naissante pour affranchir la Suisse de la dépendance financière française. Parce que, oui, les banques françaises veulent profiter de la Suisse, alors pauvre, rurale et isolée. Elles cherchent à financer le développement helvétique.

Et il est là, l'objectif premier du Crédit Suisse : éviter le risque d'ingérence étrangère. Pour ça, la banque va financer le développement ferroviaire, à commencer par le tunnel du Gothard. Mais aussi les réseaux électriques.
Pendant 132 ans, le Crédit Suisse incarne la rigueur helvétique : stabilité, prudence, discrétion. La banque est la colonne vertébrale de l'économie suisse, ancrée dans une gestion de fortune conservatrice et le financement d'infrastructures. Les chiffres de croissance sont modestes mais constants.
Entre 1856 et 1988, c'est un long fleuve tranquille, fidèle à leur culture d'aversion au risque. Mais les choses sont sur le point de changer...
La gestion de fortune ne rapporte pas assez, avec des marges plus faibles que les pratiques des banques d'investissement. Les marchés financiers se globalisent. Une banque qui refuse d'intégrer le trading ou la fusion-acquisition, c'est la marginalisation assurée !
Pour rester compétitif, le Crédit Suisse doit développer ses capacités. Il faut s'adapter, et vite. C'est un tournant vers une culture plus risquée, aux antipodes de ce que l'on connaît du Crédit Suisse.
Le monstre à deux visages
Tout commence avec le partenariat, puis le rachat de la banque d'investissement américaine First Boston.
Sauf qu'en coulisses, l'intégration de First Boston n'en est pas vraiment une. Ils opèrent avec une autonomie quasi totale, méprisant ouvertement les activités de gestion de fortune qui ne rapportent pas assez à leurs yeux. Les preneurs de risques deviennent américains. Un petit décalage qui signe le début des problèmes...
L'accélération survient en 2000 avec l'acquisition de Donaldson, Lufkin & Jenrette pour 11,5 milliards de dollars. Cette acquisition propulse le Crédit Suisse au rang de géant de Wall Street. Les revenus de la banque d'investissement dépassent désormais ceux de la gestion de fortune traditionnelle.
Mais avec du recul, on se rend bien compte que le prix était excessif, le timing mauvais (en pleine bulle Internet) et l'intégration plus que chaotique.
Sauf que la culture américaine du profit n'en a pas fini avec le Crédit Suisse... Un homme va commencer à tout changer : Brady Dougan.
Tout l'oppose à la culture suisse : il est américain, obsédé par les profits à court terme, face à une culture d'entreprise qui mise sur la stabilité et la réputation. En 2007, il prend les rênes du groupe.
Il suffit de voir les changements profonds qu'il opère : entre 2007 et 2015, les bonus des traders et banquiers d'affaires atteignent des niveaux record. C'est un shift culturel profond. La culture des bonus, emblématique de Wall Street, devient leur culture d'entreprise.
Paradoxalement, le Crédit Suisse survit à la crise de 2008 sans aide de l'État. Les dirigeants du groupe se sentent invincibles. Ce succès empêche toute remise en question de leur culture du risque.
Pendant qu'UBS reconstruit ses garde-fous après son humiliation publique, le Crédit Suisse maintient le cap, convaincu que son modèle ultra-risqué fonctionne.
Au fil des décennies, l'institution s'est transformée en un « monstre à deux visages ». Deux cultures cohabitent. D'un côté, la banque privée suisse continue ses activités : gestion de fortune et approche conservatrice. De l'autre, la banque d'investissement poursuit une stratégie agressive : trading à effet de levier et prise de risque.
Toute la fracture réside dans cette dichotomie : les équipes de contrôle des risques, basées en Suisse, émettent des alertes régulièrement. Des alertes ignorées par les banquiers d'affaires basés à New York et Londres. Leurs performances à court terme justifient tous les risques.
Ce monstre à deux têtes inquiète, les clients historiques ne se sentent plus en confiance. Le Crédit Suisse est perçu comme une multinationale pilotée depuis les tours de Manhattan plutôt que depuis Zurich.
Les investissements ralentissent et plusieurs scandales vont venir détruire à petit feu leur réputation...
Espionnage, thon et argent sale
On est loin de parler d'un seul scandale ou d'une grosse erreur de gestion. Non, non, ce sont des dossiers de corruption, d'espionnage, de blanchiment d'argent qui tombent année après année.
Tout commence en 2019 avec une sombre histoire d'espionnage qui a rempli les journaux.
Pour le contexte, Iqbal Khan, patron de la gestion de fortune du Crédit Suisse, démissionne. Il décide de rejoindre UBS. Alors qu'il ne travaille plus pour eux, la direction du Crédit Suisse ordonne sa surveillance par des détectives privés.

Course-poursuite dans les rues de Zurich, plainte... L'incident se transforme en raz-de-marée médiatique. La banque parle d'un cas isolé et minimise l'affaire.
Sauf que l'enquête de la FINMA révèle une réalité bien différente : sept opérations d'espionnage planifiées entre 2016 et 2019, ciblant des cadres et même l'ONG Greenpeace.
Les conséquences sont immédiates : licenciement du directeur opérationnel Pierre-Olivier Bouée, démission forcée du CEO Tidjane Thiam en février 2020. Ça en dit long sur la culture interne de l'entreprise !
Pendant que le public suisse a les yeux rivés sur cette sombre affaire d'espionnage, une tout autre histoire se trame à l'autre bout du monde, plus précisément au Mozambique. Je parle ici des « Tuna Bonds ».
L'objectif de ces « Tuna Bonds », c'était de financer le développement de la flotte de pêche au thon au Mozambique. Sur le papier, rien d'alarmant. Sauf qu'entre 2012 et 2016, la banque a tout de même accordé 1,3 milliard de dollars de prêts.
Et quelques années plus tard, on se rend compte que cet argent n'a pas seulement servi à financer la flotte de pêche au thon : il a été détourné massivement pour des pots-de-vin. Le Crédit Suisse est accusé d'avoir ignoré de multiples signaux d'alerte internes sur la corruption du projet.
Cette fois-ci, les conséquences dépassent largement le cadre bancaire. Ce scandale provoque même une crise économique majeure au Mozambique, affectant des millions de personnes.
Tenez-vous bien. Les régulateurs américains et britanniques infligent près de 500 millions de dollars d'amendes ! Une amende record pour une des plus grosses histoires de détournement de l'époque.
Nous sommes alors en 2021, mais ce n'est que le début des hostilités. Oui, oui, les choses vont encore empirer...
En février 2022, une enquête journalistique intitulée « Swiss Secrets » fait polémique. Une fuite de données concernant 30 000 clients révèle que le Crédit Suisse a hébergé des fonds appartenant à des criminels, trafiquants d'êtres humains, dictateurs, politiciens corrompus... Et ce, pendant des décennies !
Les chiffres sont accablants : on parle de plus de 100 milliards de francs suisses.
Bye bye la réputation de banque éthique ! Les révélations prouvent que derrière la façade de « banque propre », l'institution est juste un refuge pour de l'argent sale.
Le Crédit Suisse dénonce une violation du secret bancaire et minimise les accusations une fois de plus. Une stratégie un peu légère au vu de la gravité de la situation !
Quelques mois après, le Crédit Suisse devient la première grande banque condamnée par le Tribunal pénal fédéral suisse.
La réputation est salie, les clients n'ont plus confiance, la banque est d'une fragilité extrême. S'il y a la moindre crise de liquidité, c'est la fin pour eux. Et c'est ce qui se passe...
15 milliards envolés en 90 jours
En mars 2021, le Crédit Suisse est frappé par la chute quasi simultanée de deux de ses partenaires majeurs, Greensill Capital et Archegos Capital Management.
Encore une fois, des centaines de signaux d'alerte ont été remontés. La banque a juste choisi de les ignorer. C'est du moins ce que révèle l'enquête de la FINMA.
Dans le dossier Greensill, on se rend compte que le modèle d'affaires est opaque et complexe. Pourtant, la banque y était exposée à hauteur de 10 milliards de dollars. Je ne sais pas si vous vous rendez compte à quel point c'est juste énorme !
Concernant Archegos, ce « family office » américain a utilisé un effet de levier massif, mais n'a pas réussi à liquider ses positions assez rapidement. Résultat ? Le Crédit Suisse a encaissé le choc le plus sévère du secteur.
On parle de près de 5,5 milliards de dollars de perte, la plus importante jamais enregistrée dans le courtage de premier rang. Pour contextualiser, cette somme représentait environ 40 % des bénéfices annuels moyens du Crédit Suisse sur la décennie 2010-2020.
Entre Greensill et Archegos, on parle d'un impact financier à 11 chiffres ! 15 milliards en trois mois.
Ces pertes ne concernent pas les fonds propres de la banque, mais l'argent des clients. Les investisseurs découvrent que leur argent a été placé dans des structures opaques et risquées.
C'est d'ailleurs pour éviter ce type de déboire que je recommande aux débutants de se diversifier avec un portefeuille d'ETF et de suivre la formation Épargnant 3.0.
Alors oui, les grandes banques subissent régulièrement des pertes. Mais perdre 15 milliards sur deux positions distinctes en moins de 90 jours suggère une défaillance systémique, pas de la malchance.
C'est justement ce que met en lumière l'enquête indépendante du cabinet Paul Weiss. La culture d'entreprise est jugée « pourrie », c'est le terme qui est utilisé.
Les rapports révèlent que les limites d'exposition à Archegos étaient violées systématiquement depuis le printemps 2020. Ces dépassements ne sont pas secrets : ils sont documentés, mais aucune mesure d'atténuation n'est prise.
Entre 2019 et 2021, les départements de risque et de conformité connaissent une rotation rapide des cadres dirigeants. Cette instabilité empêche toute surveillance efficace.
Archegos et Greensill, pris séparément, auraient pu être absorbés. Mais combinés aux scandales précédents (espionnage, blanchiment, Tuna Bonds, Swiss Secrets), ils montrent une institution à l'agonie.
Structurellement incapable de contrôler ses risques, le Crédit Suisse est au bord du gouffre.
« Absolutely not »
Les investisseurs ne pardonnent pas...
Entre octobre 2022 et mars 2023, le Crédit Suisse connaît une panique bancaire digitale. Tout va très vite, et aucun mécanisme de sauvetage ne fonctionne. Les chiffres sont délirants : sorties nettes de 110,5 milliards de CHF sur trois mois.
Les dépôts clientèle chutent de 138 milliards de CHF, dont environ 92 milliards pour le seul mois d'octobre. Le Crédit Suisse connaît une hémorragie lente mais massive.
Les spéculations sur une possible faillite du Crédit Suisse, amplifiées par les scandales précédents et les pertes d'Archegos-Greensill, poussent les clients fortunés à déplacer leurs avoirs chez UBS et d'autres concurrents.
La banque réussit temporairement à stabiliser la situation début 2023. Mais c'est déjà trop tard, la défiance est installée.
Le coup de grâce survient lors d'une interview sur Bloomberg TV. Ammar Al Khudairy, président de la Saudi National Bank, est alors le plus gros actionnaire du Crédit Suisse avec 9,9 % des parts.
Il répond à une question apparemment anodine : « Y a-t-il une possibilité que la Saudi National Bank augmente sa participation dans le Crédit Suisse ? »
Voici sa réponse : « Absolutely not. »
Pour ceux qui ne parlent pas anglais, traduction : « Certainement pas, pour plein de raisons, dont les contraintes réglementaires liées au seuil de 10 %. »
Mais les marchés ne retiennent que le début de sa réponse : « Absolutely not. »
Les conséquences sont immédiates : l'action plonge de 25 % en une seule journée.
C'est un très bel exemple qui montre la fragilité des institutions financières d'aujourd'hui : une déclaration de 10 secondes suffit à déclencher un effondrement.
Tout se passe à une vitesse vertigineuse, c'est un « bank run » digital. Les autorités estiment que jusqu'à 1 million de francs sortait par seconde durant les pics de panique. Pour la seule journée du 15 mars, les retraits atteignent 13,2 milliards de CHF.
Ce qui devait arriver arriva : la banque perd 30 jours de liquidités en seulement 10 jours.
Pourtant, la norme est respectée : il y a bien 30 jours de liquidité disponible. Mais ça ne suffit pas...
Les mécanismes de sauvetage classiques sont calibrés sur des scénarios de stress traditionnels. Sans l'intervention d'urgence de la Banque nationale suisse, l'institution aurait été en cessation de paiements deux jours plus tard.
C'est un cas jamais vu de panique bancaire digitale.
Le prix du sauvetage
Le week-end qui arrive devient le week-end de la dernière chance.
Les 18 et 19 mars 2023, le Conseil fédéral suisse, la Banque nationale suisse et la FINMA orchestrent une fusion express entre UBS et le Crédit Suisse. L'objectif ? Éviter une apocalypse financière mondiale.
Le gouvernement invoque le droit d'urgence pour contourner les procédures habituelles et conclut la transaction sans l'approbation des actionnaires.
Les termes de l'opération : UBS rachète son rival pour 3 milliards de CHF en actions. L'État garantit 9 milliards pour couvrir les pertes potentielles et injecte plus de 100 milliards de liquidités via la Banque nationale suisse.
Mais ce rachat ne va pas se faire sans pots cassés...
Dans le cadre du plan de sauvetage, la FINMA ordonne l'annulation complète de 16 milliards de CHF d'obligations AT1. Ces titres hybrides, créés après 2008, étaient conçus pour absorber les pertes en cas d'aide étatique extraordinaire.
Les régulateurs arguent que ces instruments ont fonctionné exactement comme prévu : absorber les pertes pour éviter la faillite.
Sauf que ce « sacrifice » est perçu comme une rupture du contrat moral avec l'État. Côté investisseurs, c'est l'indignation et la colère.
Tant et si bien que le 14 octobre 2025, le Tribunal administratif fédéral rend un verdict historique : l'annulation des AT1 était illégale. Un rebondissement qui ne présage rien de bon pour les autorités !
La FINMA et UBS ont d'ailleurs déposé un recours devant le Tribunal fédéral. Une bataille judiciaire qui pourrait durer des années...
Ce verdict crée un paradoxe juridique : une banque peut s'effondrer en 96 heures tout en respectant formellement les normes réglementaires.
Ce paradoxe révèle une faille structurelle : les ratios réglementaires mesurent la solvabilité théorique, pas la confiance réelle. Une banque peut être formellement solide tout en devenant insolvable en 96 heures face à une panique de liquidité.
Le dispositif post-2008 « Too Big To Fail » prévoyait des procédures de restructuration ou de faillite ordonnée pour éviter les sauvetages publics précipités comme ça a été le cas ici. Ces outils n'ont pas été utilisés.
Pourquoi ? Les autorités ont craint que ces mécanismes, jamais testés à cette échelle, ne déclenchent un chaos financier mondial.
On peut se poser la question : ce sauvetage in extremis était-il vraiment une bonne chose ?
Concrètement, le système a empêché une contagion internationale. De ce point de vue, l'objectif a été atteint.
Contrairement à 2008, où Lehman Brothers a déclenché une crise mondiale, l'effondrement du Crédit Suisse est resté contenu à un rachat forcé.
Mais il y a un sujet sur lequel il est impossible de faire l'impasse : le digital et son impact dans un tel scénario. La vitesse de réaction aujourd'hui remet en question tous les modèles de supervision bancaire.
Les ratios de liquidité, les tests de stress, les plans de résolution, tout est calibré sur des temporalités qui ne sont plus d'actualité.
Sauf qu'au-delà de ces questions réglementaires, cette crise a surtout contribué à créer un mastodonte. UBS gère désormais plus de 5 000 à 6 000 milliards de dollars d'actifs. Son bilan total approche 1 500 milliards de francs.
Cette situation de quasi-monopole inquiète l'économie helvétique ! Car elle réduit la concurrence pour les crédits destinés aux PME et rend le pays extrêmement vulnérable à la santé d'un seul acteur privé.
Mais soyons honnêtes : c'est loin d'être une exception en Europe. Les Pays-Bas post-ABN Amro, la Belgique post-Fortis, l'Irlande post-Anglo Irish Bank, tous ont connu des recompositions bancaires créant des acteurs dominants.
S'il ne fallait retenir qu'une chose de cette descente aux enfers, c'est que la confiance est la seule vraie monnaie de la finance. Un échec est culturel avant d'être financier.
La confiance met des décennies à se construire, mais seulement quelques jours pour disparaître définitivement à l'ère du tout digital.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Crédit Suisse : la face cachée d'une faillite à 95 milliards
Regardez votre carte bancaire.
Ce petit bout de plastique entre vos doigts a rapporté, en 2025, plus de 70 milliards de dollars à deux entreprises américaines. Visa et Mastercard.
Dans le monde occidental, plus de 9 paiements sur 10 passent par leurs rails. Chaque fois que vous posez votre carte sur un TPE, un signal traverse l'Atlantique en une fraction de seconde. Et au passage, quelques centimes disparaissent. Une commission invisible, prélevée sur tout ce que vous achetez.
L'ironie, c'est que la technologie qui fait tourner ce péage mondial est française. Il s'appelle Roland Moreno. En 1974, il dépose le brevet de la carte à puce. Cinquante ans plus tard, son invention est devenue le support d'un empire qu'il n'aurait jamais imaginé.
Un empire devenu une forteresse imprenable du capitalisme moderne. Et pour la première fois depuis sa création, les murs commencent à se fissurer.
On va voir ensemble comment Visa et Mastercard en sont arrivées à contrôler 90 % des paiements par carte du monde occidental. Et comment certains pays commencent à leur échapper.
Une carte de crédit envoyée par la poste
Avant de parler de procès et de commissions, il faut comprendre un point clé : Visa et Mastercard n'étaient pas censés devenir aussi puissants.
On est en 1958. Fresno, Californie. Un employé du nom de Dee Hock travaille pour Bank of America. Avec ses équipes, ils ont une idée complètement folle : envoyer une carte de crédit par la poste à 60 000 habitants de la ville, sans que personne ne l'ait demandée. Ça s'appelle BankAmericard.
Le lancement est un désastre. Fraudes, impayés, comptes débités sur des cartes arrivées dans la mauvaise boîte aux lettres. Vous imaginez bien. Et malgré ça, le concept fonctionne. Pour la première fois dans l'histoire, vous pouvez acheter chez un commerçant sans sortir de cash, sans vous trimballer un chéquier. Ce qu'ils viennent de créer, ce n'est pas juste une carte, c'est un tout nouveau système.
En 1966, les banques concurrentes voient le train passer. Et elles paniquent. Elles s'allient pour fonder l'Interbank Card Association. Quelques années plus tard, ça devient Mastercard. À la base, c'est une réaction défensive. Un « on refuse de laisser Bank of America prendre seul le marché ».
En 1970, Bank of America lâche d'ailleurs le contrôle de BankAmericard à un consortium de banques. En 1974, le réseau devient Visa International.
Bon. Jusque-là, c'est une histoire de banques américaines qui se tapent dessus. Pas très folichon. Sauf que ce qui se joue vraiment, c'est une innovation structurelle. Les économistes l'appellent le « réseau à quatre coins ».
Il y a 4 acteurs dans chaque paiement. Il y a vous. Il y a votre banque, celle qui émet votre carte. Il y a la banque du commerçant, celle qui encaisse. Et il y a le commerçant. Au milieu, Visa ou Mastercard font tourner les signaux entre tout ce petit monde.
Ça a l'air banal aujourd'hui. À l'époque, c'est révolutionnaire. Sans ce système, votre banque française ne peut pas parler à la banque du restaurateur anglais où vous dînerez cet été. Vous seriez obligé de sortir du cash en livres.
Ce que Visa et Mastercard ont vraiment construit, c'est un standard mondial. Une infrastructure qui fait qu'un bout de plastique fabriqué à Paris fonctionne à Tokyo, à New York ou à Dakar. Et c'est bien pour ça qu'on a du mal à s'en passer.
Sauf que cette infrastructure est devenue autre chose. Une taxe invisible. Un péage dont personne ne peut sortir.
Visa et Mastercard : le péage caché dans votre boulangerie
Le sénateur américain Josh Hawley l'a dit devant le Sénat : ce que Visa et Mastercard ont construit, c'est un monopole dont on ne peut pas s'échapper. Une taxe invisible qu'on paye tous, sans jamais la voir.
Cette taxe n'apparaît nulle part. Ni sur vos factures, ni sur vos tickets de caisse. Elle n'est pas cachée sous une petite ligne. Elle est juste invisible.
Imaginez. Il est 8h12. Vous poussez la porte de votre boulangerie de quartier. L'odeur du pain chaud, la queue du matin, les trois retraités devant vous qui discutent de la pluie. Votre tour arrive. Une baguette, un croissant, un café. Total : 4,80 €.
Vous sortez votre carte, vous la posez sur le TPE. Petit bip. Vous dites merci, vous ressortez en mordant dans le croissant. Un moment parfaitement anodin. Vous l'avez vécu cent fois.
Sauf qu'il s'est passé quelque chose entre le moment où vous avez posé votre carte et le moment où vous avez croqué dans votre croissant. Quelque chose que vous ne voyez pas. Quelque chose que vous payez sans jamais le voir.
Qu'est-ce qui vient vraiment de se passer ? En une fraction de seconde, le TPE a identifié votre carte. Il a contacté votre banque, quelque part en France. Il a vérifié que vous aviez bien les fonds. Il a envoyé l'argent sur le compte du boulanger.
Tout ça en moins d'une seconde. Un signal qui transite sur un réseau. Un réseau qui ne vous appartient pas. Et sur lequel vous n'avez aucun contrôle. Et ce signal, c'est le plus gros péage mondial. Il vaut de l'or.
Parce qu'à chaque passage de carte, le boulanger ne touche pas la totalité de vos 4,80 €. Une petite commission est prélevée au passage. Ça s'appelle le Merchant Discount Rate. En français, la commission commerçant. Elle se divise en deux gros morceaux.
La commission d'interchange : elle part vers votre banque à vous. Elle couvre son risque et ses frais. Les frais de réseau : ils reviennent directement à Visa ou Mastercard. C'est leur part, prélevée sur des milliards de transactions chaque année.
Je vous vois venir. Vous allez me dire : « ok, donc c'est le commerçant qui paie, pas moi. »
Techniquement, oui. Le Merchant Discount Rate est prélevé sur le montant encaissé par le commerçant. Mais le commerçant, lui, il n'est pas idiot. Il intègre ce coût dans ses prix. Donc à la fin, qui paie ? Vous. Juste pas sur la ligne qu'on vous montre.
Selon un rapport de la Merchants Payments Coalition aux États-Unis, une famille américaine moyenne supporte l'équivalent de 1 200 dollars par an en commissions de ce type, indirectement, dans les prix qu'elle paie. 1 200 dollars.
Comment on en est arrivé là ? Comment un simple système de paiement est devenu un péage mondial dont personne ne peut sortir ?
Des règles verrouillées et des procès
90 % des paiements par carte dans le monde, hors Chine... Comment ils sont arrivés là ? Une seule raison : l'effet de réseau.
L'idée est simple : plus il y a de gens qui ont une carte Visa, plus les commerçants sont obligés de l'accepter. Et plus les commerçants l'acceptent, plus les clients en veulent.
Vous voyez le problème pour un concurrent ? Pour qu'une nouvelle carte puisse exister, il faudrait convaincre simultanément des millions de commerçants et des millions de clients. Bonne chance.
Ce cercle a creusé un fossé économique. Et ce n'est pas tout, Visa et Mastercard ont aussi verrouillé le système avec des règles très simples.
Exemple : la règle du « honor all cards ». Si un commerçant accepte leur carte de crédit, il est obligé d'accepter aussi leur carte de débit, même si elle coûte plus cher en commissions. Il n'a pas le choix.
Autre exemple, plus fou. Pendant des années, les banques avaient interdiction d'émettre des cartes American Express ou Discover si elles voulaient rester dans le réseau Visa ou Mastercard. Interdiction pure et simple. Vous voulez émettre du Visa ? Alors vous ne touchez pas à AmEx.
Il faudra une action du gouvernement américain pour casser cette règle. Une décision de justice qui a forcé Visa et Mastercard à ouvrir leur réseau.
Et les commerçants, eux, commencent à se rebeller. En 2005, une coalition d'environ 12 millions de commerçants américains, Walmart en tête, lance une action de groupe : un procès antitrust. Ils accusent Visa et Mastercard d'avoir fixé des commissions artificiellement hautes et d'avoir empêché l'arrivée de modes de paiement concurrents.
Un procès antitrust, c'est quoi exactement ? Imaginons qu'il n'y ait que 3 boulangeries dans Paris. Un jour, la plus riche rachète les deux autres. Elle est désormais seule sur tout le marché parisien. Du jour au lendemain, elle peut vendre ses baguettes trois fois plus cher. Et personne ne peut rien y faire.
Le gouvernement dit alors : « Tu abuses de ta position. C'est interdit. » Et il vous traîne au tribunal. Voilà ce qu'est un procès antitrust.
Résultat de l'action contre Visa et Mastercard : en 2018, un règlement amiable à 5,5 milliards de dollars. Attention à la nuance : il s'agit d'un règlement amiable. Visa et Mastercard ont accepté de payer pour en finir avec la bataille juridique, sans reconnaître leur responsabilité. Il y a une différence avec une vraie condamnation judiciaire.
Et ça ne s'arrête pas là. Le 24 septembre 2024, nouveau dossier. Le département de la Justice américain dépose une plainte contre Visa pour monopole sur le marché du paiement par carte de débit aux États-Unis.
Intimidation des partenaires, pénalités financières pour les commerçants qui utilisent un concurrent. Les accusations sont lourdes. Le procès est toujours en cours au moment où j'écris ces lignes.
Le château fort de Warren Buffett
Bon. Là, vous allez me dire : « ok, c'est moche tout ça. Mais si c'est si injuste, pourquoi je continue à payer par carte Visa ou Mastercard, moi ? »
Excellente question. Et je vais vous donner la réponse honnête. On continue parce que personne n'a fait mieux. Et la vraie raison tient en un mot. L'interopérabilité.
Vous prenez l'avion, vous atterrissez à Bangkok, vous payez votre taxi avec la même carte que votre baguette ce matin. Rien d'autre ne vous permet ça aujourd'hui. Ni votre virement SEPA. Ni PayPal. Ni Apple Pay, qui roule sur les rails de Visa et Mastercard de toute façon.
Et c'est là que le duopole est devenu imbattable. Pour qu'un concurrent sérieux émerge, il faudrait recréer tout le maillage. Des millions de banques émettrices. Des millions de commerçants équipés. Un standard de sécurité mondial. Des décennies de confiance accumulée.
En finance, on appelle ça un « moat ». Le terme a été popularisé par Warren Buffett : une entreprise avec un moat, c'est un château fort entouré d'une douve si profonde que personne n'arrive à l'attaquer. Visa et Mastercard, c'est probablement l'un des plus beaux moats jamais construits dans le capitalisme moderne.
Et ce moat s'auto-renforce. Chaque nouveau commerçant qui accepte Visa rend le système plus précieux pour les porteurs de cartes. Chaque nouveau porteur rend le système plus précieux pour les commerçants. C'est l'effet de réseau. Et c'est sans doute l'un des plus puissants de l'économie mondiale.
Buffett ne s'y est pas trompé. Berkshire Hathaway est actionnaire de Visa et Mastercard depuis des années.
Si vous voulez apprendre à repérer ce genre d'entreprise avant tout le monde, jetez un œil à la formation MasterBourse.
Donc oui, Visa et Mastercard ponctionnent. Mais ils ont construit une infrastructure que personne n'arrive à dupliquer. La vraie question, c'est : est-ce que ce moat est infranchissable pour toujours, ou est-ce qu'il peut se fissurer ? C'est ça, le débat.
Les nations qui débranchent le duopole Visa et Mastercard
Les régulateurs ont tenté, à plusieurs reprises, de briser cette emprise. La première tentative sérieuse aux États-Unis, c'est l'amendement Durbin, voté en 2010 et appliqué en 2011.
Cet amendement plafonne les commissions sur les cartes de débit. Elles passent de 44 cents en moyenne par transaction à 21 cents. Une division par deux. Économies estimées pour les commerçants : plus de 9 milliards de dollars par an. Quand la régulation s'en mêle sérieusement, le duopole peut trembler.
Mais la vraie bascule est géopolitique.
En février 2022, la Russie envahit l'Ukraine. Dans les semaines qui suivent, Visa et Mastercard suspendent leurs opérations en Russie. C'est une décision qui leur coûte de l'argent, mais ils se conforment aux sanctions américaines.
Résultat : les Russes se retrouvent du jour au lendemain incapables de payer à l'étranger avec leurs cartes. Et l'État russe active son propre réseau, MIR, qui traite désormais la quasi-totalité des paiements domestiques en Russie.
Cet événement a fait peur à beaucoup de pays. Parce qu'il a révélé quelque chose que personne n'osait trop dire à voix haute : Visa et Mastercard fonctionnent aussi comme des armes financières sous contrôle américain. Un décret à Washington, et n'importe quel pays peut se retrouver débranché du jour au lendemain.
En France, certains ont vécu ce type de dépendance sur d'autres outils américains. Nicolas Guillou, juge français à la Cour pénale internationale, a témoigné de cette fragilité après avoir été visé par des sanctions américaines.
Pendant des décennies, l'Europe a accepté la domination de Visa et Mastercard comme un état de fait. Mais à bien y regarder, la France a été un peu plus lucide que ses voisines.
Dès 1984, les banques françaises fondent le Groupement Cartes Bancaires. Le fameux « CB » qu'on voit sur nos cartes. Objectif : garder un rail national pour les paiements domestiques.
C'est pour ça que les cartes françaises sont co-badgées. Vous avez un logo CB et un logo Visa ou Mastercard. Pour un paiement en France, le rail CB peut être utilisé, ce qui limite les commissions envoyées outre-Atlantique.
Résultat concret : la France paie ses paiements domestiques moins cher que la plupart des pays européens. Parce qu'elle a gardé un rail national pendant 40 ans.
Sauf que ça reste insuffisant à l'échelle du continent. Et c'est pour ça que plusieurs prestataires de paiement européens se sont unis pour créer l'EPI, European Payments Initiative.
Au départ, l'ambition était énorme : construire un rail européen pour remplacer Visa et Mastercard, cartes incluses. Dans les faits, le projet a pivoté. Aujourd'hui, EPI porte surtout Wero, une application de virement instantané entre particuliers, disponible dans plusieurs pays depuis 2024. Le volet carte a été largement mis en pause.
Est-ce un échec ? Je dirais plutôt une adaptation. Prendre de front le duopole sur les cartes, c'était probablement trop ambitieux d'un coup. Commencer par le virement instantané, c'est une manière de construire un rail alternatif sans affronter le combat le plus dur.
Et du côté des investisseurs, on commence à s'inquiéter. En mars 2026, l'action Visa a enregistré une baisse notable, que plusieurs analystes ont reliée aux craintes sur la montée des paiements instantanés européens et asiatiques.
Asiatiques, parce qu'il y a un exemple qui fait trembler les géants américains bien plus que l'Europe pour l'instant : l'Inde.
Oui, vous avez bien lu. L'Inde a réussi à sortir du duopole. Mais ce succès est politique avant d'être technique.
En 2016, l'État indien lance l'UPI, Unified Payments Interface. Un bien public, construit par la NPCI, l'équivalent indien de la Banque centrale pour les paiements. Vous payez avec un QR code ou avec un alias téléphonique. C'est instantané. C'est gratuit pour l'utilisateur.
Selon les chiffres officiels de la NPCI, l'UPI traite aujourd'hui plus de 13 milliards de transactions par mois. Ça représente environ 85 % des paiements numériques du pays.
Et sur le marché du crédit, l'Inde a imposé son propre réseau : RuPay. Depuis 2022, RuPay est le seul réseau autorisé à fonctionner sur l'interface UPI. Selon les chiffres de la Reserve Bank of India, RuPay aurait capté environ 50 % des nouvelles cartes de crédit émises dans le pays en 2024.
Mais attention. Si l'UPI marche, c'est parce que l'État indien l'a imposé. Subventions massives à l'adoption, règles qui bloquent les acteurs privés étrangers du rail UPI. Une volonté politique de souveraineté assumée.
Et là se pose la vraie question. Est-ce que c'est transférable en Europe ? Pas évident. La souveraineté européenne est éclatée en 27 pays, la BCE n'a pas le pouvoir d'imposition d'un État central, et chaque lobby bancaire national tire dans sa propre direction.
L'UPI est un modèle politique autant que technique. Si l'Europe veut s'en inspirer, le vrai débat ne sera pas sur la techno. Il sera sur notre capacité à décider ensemble.
Les stablecoins, le front que personne n'attendait contre Visa et Mastercard
Il existe un dernier front. Et cette fois, il ne vient ni des banques, ni des États. Celui que peu d'analystes avaient vu venir. Je vous parle de la crypto. Plus précisément : les stablecoins.
Vous en avez peut-être entendu parler sans vraiment comprendre. Un stablecoin, c'est une monnaie numérique dont la valeur est calée sur une autre. Les deux plus gros stablecoins actuels sont l'USDT et l'USDC. Les deux sont adossés au dollar américain : 1 USDT = 1 USDC = 1 dollar, en théorie. Derrière, ce sont des entreprises privées, Circle et Tether.
Et ces deux boîtes sont en train de faire quelque chose qui donne des sueurs froides à Visa et Mastercard.
Imaginez. Vous êtes à Lagos, au Nigeria. Vous voulez envoyer 1 000 dollars à votre cousin à Istanbul. Avec Western Union ou un virement Swift via votre banque, vous allez payer entre 3 et 7 % de frais, et ça prendra un à trois jours.
Avec Tether, vous ouvrez votre portefeuille crypto sur votre téléphone. Vous envoyez 1 000 USDT. L'argent arrive en 30 secondes, pour quelques centimes de frais. Ce rail ne passe ni par Visa, ni par Mastercard. Il tourne sur des blockchains publiques.
Les chiffres font tourner la tête. Côté bénéfices, Tether a déclaré environ 13 milliards de dollars de profit en 2024. À peu près le même profit que Mastercard. Avec 100 salariés, contre 33 000 chez Mastercard.
Le business model est simple : ils prennent votre argent et le placent. Tether encaisse les intérêts. Vous, vous avez un stablecoin.
Alors pourquoi Visa et Mastercard ne les ont pas stoppés ? Parce qu'ils ne peuvent pas. Mais aussi parce qu'ils ont choisi l'absorption. Au lieu de les combattre, ils s'y connectent. Visa et Mastercard sont en train de brancher leur système sur les blockchains.
Dès 2021, Visa a commencé à régler certaines transactions entre banques directement en USDC sur la blockchain Solana, au lieu de passer par les virements bancaires classiques en dollars. Mastercard a également multiplié les partenariats crypto depuis 2022. Les deux géants se branchent sur le nouveau rail plutôt que de l'affronter.
Quand le leader d'un marché construit un pont vers ce qui pourrait le remplacer, c'est un indicateur fort.
Maintenant, attention, ce n'est pas tout rose. Ce système n'est pas sans risques. Certains stablecoins ont déjà vacillé et leur transparence reste parfois floue.
Et il y a surtout un paradoxe. Les stablecoins sont vendus comme un rail alternatif, libre des infrastructures américaines. Sauf que chaque USDT et chaque USDC est adossé à des bons du Trésor américain. Tether est devenu l'un des plus gros détenteurs privés de dette US au monde, avec environ 120 milliards de dollars de T-bills selon ses attestations.
Le rail change. Ces systèmes sont censés contourner le pouvoir américain, mais ils renforcent le dollar.
Ce front stablecoin est donc puissant, mais ambigu. Il fissure le moat de Visa et Mastercard sur l'interopérabilité mondiale. Il renforce le dollar comme monnaie de réserve mondiale. C'est sans doute pour ça que les États-Unis regardent le phénomène avec beaucoup moins d'hostilité qu'on pourrait le croire.
Visa et Mastercard sont partout. Aujourd'hui encore, leur système est profondément ancré dans le commerce mondial. L'effet de réseau qu'ils ont construit est un fossé économique très difficile à combler. Leur infrastructure est tellement imbriquée dans le commerce mondial que la déboulonner demanderait des années.
Mais les fissures sont bien là. L'UPI indien, le MIR russe, le Wero européen, l'euro numérique en chantier, les stablecoins, le procès en cours aux États-Unis. Les infrastructures financières redeviennent, petit à petit, un sujet de souveraineté.
Le « loyer » que le monde paie chaque jour à Visa et Mastercard n'est peut-être plus une fatalité.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Comment Visa et Mastercard taxent toute la planète
6,5 milliards de dollars. C'est l'estimation de la fortune de Donald Trump au printemps 2026, selon le magazine Forbes.
Un patrimoine qui le place à la tête du classement des présidents les plus riches de l'histoire des États-Unis, très loin devant le reste du podium.
L'actuel locataire de la Maison Blanche était déjà milliardaire lors de son arrivée au pouvoir en 2016. Mais son second mandat n'a aucun égal dans la manière avec laquelle il arrive à en profiter financièrement, lui, sa famille et ses proches.
Donald Trump a mis en place un système ingénieux qui lui permet, grâce à sa double casquette de président et de chef d'entreprise, de s'enrichir au quotidien, au gré de ses décisions politiques.
Voici comment Trump a réussi à privatiser la Maison Blanche.
Trump : Un président coté en Bourse
Pour comprendre comment on en est arrivés là, il faut aller voir dans les rues de New York, au milieu des années 70. L'empire de Donald Trump n'est pas né de rien, il est le prolongement de celui de son père, Fred Trump, un bâtisseur de l'ombre qui a fait construire des milliers de logements pour la classe moyenne dans le Queens et à Brooklyn.
De cet héritage, Donald a tiré une leçon : la pierre est un outil de pouvoir, mais l'image de la réussite est le multiplicateur de richesse. Pendant des décennies, il a transformé le nom de son père en une marque synonyme de luxe et de victoire.
Lorsqu'il arrive au pouvoir pour son premier mandat en 2016, Trump joue une partition parfaite pour soigner son image auprès du public. Dans un geste de communication taillé pour la presse, il annonce renoncer à son salaire annuel de 400 000 dollars. Les caméras du monde entier sont convoquées pour le voir signer des chèques symboliques reversés à des organisations gouvernementales : les parcs nationaux, le département de l'Éducation ou les services de santé.
La mise en scène est parfaite. Un président proche du peuple, qui n'hésite pas à mettre la main au portefeuille dans l'intérêt général. Pourtant, derrière ce sacrifice financier se cache une stratégie d'une tout autre ampleur.
Renoncer à son salaire de président, ce n'est qu'un investissement marketing avec un seul objectif : chantonner une petite berceuse aux institutions pour préparer ce qui allait devenir, lors de son second mandat, le système d'enrichissement le plus sophistiqué jamais vu à Washington.
La toute première brique de ce système ne ressemble ni à un immeuble new-yorkais, ni à un luxueux casino. C'est un simple symbole boursier de trois lettres : D, J, T.
En février 2021, Donald Trump vient de quitter le pouvoir, toujours persuadé qu'il a remporté l'élection. Il est politiquement isolé, banni de Twitter, de Facebook et de YouTube. Mais il est très loin de jeter l'éponge. Il prépare déjà l'arme de sa revanche. Il fonde une entreprise, Trump Media & Technology Group.
L'objectif affiché à l'époque est hyper ambitieux : briser le monopole des géants de la Silicon Valley et offrir un porte-voix à ses partisans à travers son propre réseau, Truth Social. Mais cette entreprise n'est pas qu'une simple vengeance. Elle va devenir un formidable outil pour transformer son influence politique en un actif spéculatif. Et pour ça, il n'y a qu'une seule manière d'y arriver : être coté à Wall Street.
Il ne va pas passer par la grande porte. Il va utiliser une structure opaque. Son nom : Digital World Acquisition Corp. Il s'agit d'une SPAC, une Special Purpose Acquisition Company. C'est une entreprise sans activité commerciale propre, créée dans le seul but de lever des fonds en Bourse pour ensuite acquérir ou fusionner avec une entreprise existante.
Le mécanisme est complexe, mais l'intention est simple à comprendre. En fusionnant avec cette coquille vide, la société de Trump échappe aux processus habituels d'une introduction en Bourse classique, qui peuvent en décourager plus d'un.
Dès le tout premier jour de cotation de DJT, la capitalisation boursière s'envole pour atteindre des sommets délirants, dépassant même, à un instant précis, la barre des 8 milliards de dollars.

Pourtant, derrière les dorures et les discours, les chiffres officiels déposés auprès de la SEC (le gendarme de la Bourse américaine) racontent une réalité bien moins glorieuse. Pour l'année 2024, l'entreprise de Trump affiche un chiffre d'affaires dérisoire de 4 millions de dollars, pour des pertes nettes qui atteignent les 400 millions.
N'importe quel analyste financier serait d'accord : cette entreprise ne vaut rien. Elle est déficitaire, son audience sur Truth Social stagne, et son modèle économique est tout sauf viable.
C'est d'ailleurs le genre de chiffres qu'on retrouve en deux clics sur mon partenaire Zonebourse.
Le pot-de-vin devenu légal pour privatiser les USA
Ici, le marché ne valorise pas vraiment une plateforme technologique. Il valorise un homme. Il valorise un accès direct, physique et immédiat au pouvoir. Le président détient près de 60 % des actions, soit environ 114 millions de titres. Au cours actuel, ça représente un peu plus d'1 milliard de dollars.

Ça fait beaucoup pour une société qui ne produit rien et qui saigne des milliers de dollars par seconde.
La fortune personnelle d'un des chefs d'État les plus puissants au monde est corrélée aux fluctuations d'un titre boursier que n'importe qui peut décider de manipuler, pour plein de raisons différentes.
Dans le système politique américain, le financement des campagnes est théoriquement encadré par des plafonds de dons et une traçabilité via les Super PAC. Avec l'action DJT, ce n'est plus le cas.
Un milliardaire étranger, un fonds souverain ou un lobby industriel qui souhaitait obtenir une faveur administrative devait passer par des circuits complexes et risqués.
Une loi bien précise, l'Ethics in Government Act de 1978, exige que les responsables publics déclarent leurs avoirs pour éviter la corruption. Mais ce texte n'avait jamais anticipé qu'un président transformerait son bureau en une entité qui s'échange sur les marchés.
On peut imaginer la scène pour mieux comprendre : un géant de l'industrie pétrolière a besoin qu'on annule une régulation environnementale qui lui coûte des milliards. Autrefois, il aurait dû financer des campagnes de lobbying, organiser des dîners discrets et espérer un retour d'ascenseur. Aujourd'hui, le PDG n'a plus besoin de se cacher.
À 9h30, il appelle son courtier et passe un ordre d'achat de 50 millions de dollars sur l'action DJT. Sous l'effet de la demande, le cours grimpe en flèche. Le président s'enrichit en direct. Et comme par miracle, quelques jours plus tard, la régulation gênante peut être effacée par un décret présidentiel.
C'est le crime parfait : il n'y a pas de valise de billets dans un parking souterrain, pas de compte caché aux Bahamas. C'est une transaction traçable et, en apparence, tout à fait légale.
La Maison Blanche est devenue le siège social d'une firme dont le président est le principal actionnaire et le premier bénéficiaire.
Pour éviter le moindre soupçon de conflit d'intérêts, le président Jimmy Carter avait placé son business d'exploitation de cacahuètes (oui oui, il avait une ferme de cacahuètes dans l'État de Géorgie) dans un blind trust, un coffre-fort juridique dont il n'avait plus la clé. C'était la norme de la présidence moderne.
Un demi-siècle plus tard, Donald Trump a fait tout l'inverse : il a introduit son entreprise en Bourse tout en siégeant dans le Bureau ovale.
Posséder des milliards virtuels, c'est excellent pour l'ego, mais ça ne remplit pas un compte en banque. Et ça ne suffit pas non plus à payer une amende de 355 millions de dollars quand on vient de perdre un procès contre l'État de New York, en février 2024.
Quand le besoin de cash devient trop urgent, il n'y a plus trop de choix. Donald Trump tombe le masque de PDG de Wall Street pour enfiler celui d'influenceur de luxe. Et c'est là qu'on arrive dans une séquence digne du téléshopping.
Au lendemain de cette très lourde condamnation judiciaire, on le voit apparaître à la Sneaker Con de Philadelphie pour présenter des baskets dorées, clinquantes, vendues 399 dollars la paire. Les caméras du monde entier voient un homme d'État faire de la promotion pour des chaussures de sport.
Ce n'est que le début d'une offensive de merchandising sans précédent. Il lance une édition de la Bible pour 59,99 dollars. L'ironie, c'est que les centaines de milliers d'exemplaires de ce produit soi-disant ultra-patriote ont été imprimés en Chine, pour un coût de fabrication estimé à moins de 3 dollars l'unité. Il externalise la production de ses propres produits dérivés dans le pays qu'il cible de toutes ses forces dans sa guerre douanière.
Puis vient la collection de montres. Et attention, on ne parle pas ici de gadgets en plastique pour touristes. La pièce maîtresse est une montre en or massif 18 carats, sertie de 122 diamants, affichée au prix délirant de 100 000 dollars. Sur le site officiel, un avertissement juridique précise que ces montres ne sont pas politiques.
Pourtant, l'image de promotion utilisée est celle du Bureau ovale lui-même. C'est le génie de ce système : transformer le prestige de la fonction de président en un produit de luxe, tout en contournant les lois très strictes sur le financement électoral. En vendant ces produits, une immense zone grise est créée.
La volte-face crypto de Donald Trump
Un peu plus tard dans l'année, le président se met en quête d'un nouvel objectif : regagner une partie des Américains qu'il s'était mis à dos quelques années plus tôt. Le 27 juillet 2024, à Nashville, le candidat Trump monte sur la scène de la grande conférence « Bitcoin 2024 ».

L'ambiance est survoltée, digne d'un immense concert de rock. Il n'y a pas si longtemps, il qualifiait encore publiquement le Bitcoin de monnaie basée sur du vent et d'arnaque absolue qui menaçait la suprématie du dollar. Mais ce jour-là, devant une foule de néo-millionnaires de la tech en sweat à capuche, le ton a changé.
Sur scène, il déclare s'engager à faire des États-Unis la capitale mondiale incontestée de la crypto. En quelques mois à peine, il a transformé une industrie qu'il méprisait en une formidable source de financement personnel et politique. Le retournement de veste va se révéler très lucratif.
La Silicon Valley de la crypto, menée par des figures historiques comme Marc Andreessen ou les frères Winklevoss, a immédiatement répondu en signant des chèques de plusieurs millions de dollars. Le message est passé : le futur locataire du Bureau ovale est désormais l'allié inconditionnel de la blockchain.
En septembre de la même année, alors que la campagne présidentielle entre dans sa phase finale, la famille passe à l'action. Elle lance officiellement World Liberty Financial, une plateforme de finance décentralisée. Pour la première fois dans l'histoire moderne, les fils d'un futur président dirigent une entreprise financière dont le succès dépend directement des décisions réglementaires futures de leur propre père.
Le document de présentation affiche un objectif clair, presque parodique : Make Finance Great Again.
La promesse est de limoger le patron de la SEC, Gary Gensler, connu pour sa défiance envers le secteur crypto, dès le premier jour de son mandat. Et c'est exactement ce qui se passe. Le président nomme lui-même le nouveau policier des marchés, Paul Atkins, celui qui devra décider si la plateforme de ses propres enfants est conforme à la loi.
Ce nouveau far west réglementaire va donner naissance à des cryptomonnaies à l'effigie du couple présidentiel, $Trump et $Melania, lancées quelques jours seulement après l'investiture du second mandat. L'objectif affiché est d'offrir un actif numérique pour célébrer ce retour à la Maison Blanche, mais la réalité ressemble à une gigantesque machine à cash.
Ces meme coins ne reposent sur aucune économie, aucun produit, mais ils atteignent tout de même des capitalisations cumulées qui dépassent les milliards de dollars.
Et bientôt, ils ne suffiront plus à combler l'appétit du président.
Peu après sa réélection, une simple rumeur fuite dans la presse spécialisée : l'entreprise de Trump serait en discussions avancées pour avaler Bakkt, une plateforme d'échange de cryptos. La réaction est instantanée. Le simple fait de voir le nom du président associé à cette entreprise fait exploser le cours de Bakkt de plus de 160 % en quelques heures.
Tout ça sans signer un seul contrat, sans débourser un centime, uniquement grâce à l'aura du Bureau ovale. Le rachat n'ira pas à son terme, mais la démonstration de force est faite.
Et ce n'était qu'un échauffement. L'objectif n'est pas de jouer avec de l'argent numérique, mais de faire main basse sur l'industrie la plus stratégique du 21e siècle.
En décembre 2025, la presse financière lâche une bombe. Trump Media annonce un projet de fusion avec TAE Technologies. On parle ni plus ni moins que du pionnier historique de la fusion nucléaire aux États-Unis.
D'un côté, une entreprise médiatique lourdement déficitaire, qui ne produit rien d'autre que l'image d'un seul homme politique. De l'autre, des armées de physiciens de renommée mondiale, soutenus par les géants de la Silicon Valley, qui tentent littéralement de recréer l'énergie du soleil dans des réacteurs expérimentaux.
Donald Trump a un coup d'avance. Il sait que la révolution de l'intelligence artificielle va réclamer une quantité d'énergie infinie. Celui qui contrôle l'électricité de demain contrôlera l'économie mondiale. Et grâce au poids totalement artificiel de sa propre action en Bourse, la famille s'achète un ticket d'or pour s'emparer de ce futur.
Sans la moindre expertise industrielle, le président ne se contente plus de diriger le pays : il se place en position de force pour devenir le fournisseur d'énergie de référence de la prochaine décennie, et empocher les dividendes qui vont avec.
Face à une telle concentration de pouvoir, comment les grands industriels et les investisseurs étrangers font-ils pour espérer obtenir leur part du gâteau ?
Envoyer des lobbyistes en costume déambuler dans les couloirs du Congrès américain ne sert plus à grand-chose. Pour négocier avec le PDG des États-Unis, il faut un accès direct. Et ce coupe-file VIP possède une adresse bien précise.
Trump : Le ticket d'entrée à un million
Pour avoir le droit d'approcher ce pouvoir tentaculaire, et tenter de faire des affaires avec la famille Trump, il existe un endroit où vos chances sont multipliées.
Ce n'est pas à Washington que ça se passe, mais sous le soleil de la Floride. Le club privé de Mar-a-Lago, à Palm Beach, est devenu le centre névralgique de cette nouvelle manière de gouverner, de quoi faire passer les bâtiments officiels de la capitale pour de simples bureaux un peu vieillots.
Mar-a-Lago a carrément été surnommée la Maison Blanche d'hiver, et pour y accéder, il faut avoir les poches bien pleines. Lors du premier mandat, le ticket d'entrée pour devenir membre de ce club très sélect coûtait environ 200 000 dollars. C'était déjà une grosse barrière financière. Mais pour le second mandat, le droit d'entrée a explosé pour atteindre la somme folle d'un million de dollars par personne.
Un million de dollars versés directement, sans intermédiaire, sur les comptes en banque de l'entreprise familiale. Ça peut paraître énorme, mais pour des grands capitaines d'industrie, des lobbyistes ou des financiers, payer ce million pour avoir le droit de croiser le président lors d'un buffet, de lui glisser une note dans la main et de régler leurs affaires de plusieurs milliards en direct, c'est un avantage qui n'a aucun égal.
Cette carte de membre permet de contourner les processus des agences fédérales et d'influencer la politique de la première puissance mondiale, directement entre le plat principal et le dessert.
Si les grands patrons américains ont vite compris qu'il suffisait d'un chèque d'un million de dollars pour s'acheter l'oreille du président au bord de la piscine, les puissances étrangères n'ont pas mis longtemps à s'adapter, elles aussi, à ces nouvelles règles du jeu.
La Constitution américaine possède une règle d'or très stricte, la clause d'émoluments (Foreign Emoluments Clause). Son but est d'empêcher un président en exercice de s'enrichir grâce à des cadeaux ou des faveurs de puissances étrangères. Sous cette administration, ce texte ne semble plus suffisant. L'exemple le plus flagrant remonte à novembre 2025, dans ce que certains ont appelé le « Rolex-Gate ».
Une délégation de milliardaires suisses, parmi lesquels des figures majeures de l'industrie horlogère et du raffinage de métaux précieux, obtient une entrevue exclusive avec le chef de l'État. Lors de cette rencontre, ils lui offrent en mains propres un lingot d'or d'un kilo, spécialement gravé en son honneur, accompagné d'une horloge de bureau Rolex.
La valeur totale de ces cadeaux dépasse les 130 000 dollars. Dans n'importe quelle administration précédente, ces objets auraient été immédiatement confisqués et remis aux archives nationales. Ici, c'est le point de départ d'une transaction politique de très grande envergure. La réponse de l'administration américaine ne se fait pas attendre.
Quelques semaines seulement après avoir été gâté, les taxes douanières qui pesaient lourdement sur les importations suisses aux États-Unis sont abaissées. Elles passent de 39 % à seulement 15 %.
La politique douanière d'une superpuissance mondiale vient d'être dictée par des cadeaux offerts à son propre président.
Cette manière de trouver des arrangements se retrouve aussi dans le cercle familial restreint. Le gendre du président, Jared Kushner, est haut conseiller de la Maison Blanche au Moyen-Orient, et envoyé spécial pour la paix.
Par cette fonction, il a un accès direct aux chefs d'État de la région la plus instable du globe. En parallèle de cette fonction publique, il gère son propre fonds d'investissement privé, Affinity Partners.
Ce fonds contrôle plus de 6 milliards de dollars, qui ne proviennent pas de n'importe où : 99 % de ces milliards viennent directement de pays étrangers, et très majoritairement du puissant Fonds d'investissement public de l'Arabie saoudite, le PIF, contrôlé par le sommet de l'État saoudien.
Difficile d'imaginer un représentant officiel négocier la paix au Moyen-Orient au nom du peuple américain s'il est rémunéré par les puissances mêmes avec lesquelles il est censé négocier.
D'autant plus que la Trump Organization ne compte pas abandonner son amour de jeunesse : l'immobilier.
Historiquement, l'entreprise familiale bâtissait des tours de verre et d'acier dans les grandes villes des États-Unis. Après des décennies d'expérience, elle a compris une chose : couler du béton comporte de gros risques financiers.

Elle a donc choisi de changer de stratégie pour multiplier sa capacité à gagner de l'argent, sans avoir à gérer toutes les problématiques liées à la construction.
L'entreprise ne s'embête plus à acquérir des terrains et à les développer, elle loue simplement son nom. C'est la stratégie magique de la licence.
Le monde entier devient un terrain de jeu immense pour la franchise immobilière.
À Oman, un gigantesque complexe immobilier de très grand luxe, évalué à un demi-milliard de dollars, est en train de sortir de terre. Ce projet pharaonique est développé par Dar Global, la branche internationale d'un gigantesque promoteur immobilier saoudien, en collaboration avec Trump, qui y apposera son nom. Il doit être achevé fin 2028, et comprendra des villas somptueuses ainsi qu'un parcours de golf de classe internationale.
La beauté du montage financier fait que ce projet rapporte déjà des dizaines de millions de dollars de royalties directes au président, encore en plein exercice de son mandat.
L'argent des promoteurs du Golfe coule dans les caisses de l'entreprise familiale, de quoi financer légalement le patrimoine privé du chef de l'État.
Des paris qui devinent la Maison Blanche
Tout ce qu'on vient de raconter paraît presque anecdotique lorsqu'on s'intéresse au centre de l'enrichissement lié à l'administration Trump, qui se joue dans l'ombre des marchés mondiaux de l'énergie.
C'est ici, loin des caméras, que les décisions géopolitiques de la planète viennent se mêler à des mouvements financiers extrêmement précis et lucratifs. Au printemps 2026, l'atmosphère mondiale est électrique.
Au Moyen-Orient, la tension militaire a atteint un point de rupture inédit. La planète entière a les yeux rivés sur le détroit d'Ormuz et le cours du baril de pétrole. La moindre étincelle peut embraser l'économie mondiale. C'est dans ce climat d'instabilité extrême, où plus rien ne semble joué d'avance, que le monde va être témoin de transactions boursières qui défient le hasard.
Le 23 mars 2026. Il est très exactement 6h49 du matin sur la côte Est des États-Unis. Des acteurs financiers totalement anonymes placent un pari titanesque : 580 millions de dollars. Plus d'un demi-milliard est misé à découvert sur un seul et unique scénario : la chute brutale et imminente du cours du pétrole.
Ce mouvement n'a aucun sens au vu des tensions extrêmes de la veille dans la région. Miser à la baisse à cet instant précis, c'est de la folie.
Pourtant, 15 minutes plus tard, tout s'explique. Le président publie un message sur Truth Social pour annoncer, à la surprise générale du monde diplomatique, une pause inattendue dans les frappes américaines contre l'Iran. La réaction des marchés est immédiate. Le cours du pétrole s'effondre instantanément de 10 %.
Ceux qui avaient parié à la baisse un quart d'heure plus tôt encaissent des profits colossaux : des dizaines de millions de dollars en quelques secondes.
Le même schéma se reproduit à peine 2 semaines plus tard, le 7 avril, avec un nouveau pari massif de 950 millions de dollars juste avant l'annonce surprise d'un cessez-le-feu. Le 17 avril, 760 millions de dollars sont investis à la baisse dans les minutes qui précèdent l'annonce officielle de la réouverture du détroit d'Ormuz. Le 21 avril, 430 millions de nouveau investis.
À ce point-là, des fonds anonymes semblent capables de prédire le futur avec une boule de cristal qui devine la politique étrangère américaine avant même les alliés européens ou les généraux du Pentagone.
Ces paris génèrent des centaines de millions de bénéfices au nez et à la barbe des régulateurs, qui ne peuvent pas y faire grand-chose. Les sénateurs américains exigent des enquêtes approfondies sur ces mouvements opaques, mais l'information classifiée est déjà devenue la matière première la plus rentable de Wall Street.
Cette capacité à tout prédire s'étend comme un virus aux plateformes de paris en ligne de la nouvelle génération, où la politique internationale devient un casino à ciel ouvert. Sur ces plateformes non régulées, où les utilisateurs peuvent miser de la cryptomonnaie sur des événements réels, des analystes financiers indépendants découvrent une activité totalement anormale.
6 comptes sortis de nulle part ont mystérieusement empoché 1,2 million de dollars, avec visiblement la même boule de cristal que les traders du marché des matières premières. Ils ont parié sur la date précise, au jour près, d'une frappe militaire américaine ciblée contre l'Iran.
Et à y regarder de plus près, la gouvernance même de ces plateformes pose question. Le propre fils du président se trouve être un investisseur majeur et un conseiller stratégique de premier plan pour Kalshi et Polymarket, les leaders du marché de la prédiction. La frontière entre le secret Défense, la sécurité nationale des États-Unis et les paris du cercle très fermé de la famille présidentielle est pulvérisée.
Chaque transaction suspecte n'émane pas directement de la famille présidentielle. Tous les maillons de la chaîne de décision peuvent prendre part à cette course au profit. C'est le cas de Gannon Ken Van Dyke, un soldat américain impliqué dans l'opération d'enlèvement de Nicolas Maduro au Venezuela, qui a empoché 400 000 dollars en pariant sur la date précise de cet événement.
Les avocats payés par les électeurs
On dirait que tout ce système fonctionne en toute impunité. Mais cette machine à cash a besoin d'une défense juridique imperméable face à tous les procès civils et pénaux qui ciblent en permanence le président et ses entreprises.
Et là encore, il y a une solution.
Il a accumulé plus de 100 millions de dollars en frais d'avocats et en condamnations. Pour régler de telles factures, n'importe quel autre milliardaire de la planète aurait dû puiser dans sa propre fortune personnelle ou liquider une partie de son empire immobilier.
Mais pas Donald Trump. Il n'a pratiquement rien déboursé de sa propre poche. Pour payer son armée d'avocats, il a utilisé l'argent de ses propres comités d'action politique, les fameux PACs, comme Save America.
Ces structures de financement électoral sont majoritairement, pour ne pas dire exclusivement, financées par de toutes petites donations régulières envoyées par des électeurs de la classe moyenne.
Des retraités, des ouvriers, des travailleurs sont convaincus de financer un mouvement politique pour sauver leur pays. Mais grâce à un montage comptable dont lui seul a le secret, il s'assure de payer ses frais de justice tout en gardant son propre capital immobilier totalement intact.
Lors de son tout premier passage au pouvoir, il restait chez Donald Trump une illusion de retenue.
Aujourd'hui, le pouvoir absolu de l'État et le commerce privé ne font plus qu'un.
La présidence des États-Unis n'est plus une fonction. C'est devenu la filiale la plus redoutable de sa propre entreprise.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube : Trump : le plus gros délit d'initié de l'histoire ?
En mars 2000, le monde entre dans le nouveau millénaire avec une passion inouïe pour Internet. Et au sommet de cette pyramide complètement euphorique, on trouve un homme. Masayoshi Son.
Pendant trois jours, il devient l'homme le plus riche de la planète, devant le fondateur de Microsoft, Bill Gates. Il pèse des dizaines de milliards de dollars. Mais l'histoire ne fait que commencer.
Fin 2001, la bulle Internet éclate. Les marchés s'effondrent. En quelques mois à peine, Masayoshi Son voit 99% de sa fortune personnelle disparaître. C'est l'une des plus grandes destructions de richesse individuelle de l'histoire financière moderne.
70 milliards de dollars partent en fumée. Pour n'importe quel être humain normalement constitué, c'est la fin. Le point de bascule vers la folie ou le désespoir absolu. Pas pour lui.
Pour comprendre comment on survit à une telle chute libre sans s'écraser au sol, il faut remonter dans le temps. Il faut comprendre la psychologie d'un homme qui a toujours joué sa survie à quitte ou double.
La survie par le chaos
Masayoshi Son naît en 1957 au Japon. Mais il n'est pas vraiment japonais aux yeux de la société. Il est issu d'une famille d'origine coréenne, ce qu'on appelle les Zainichi. Dès son plus jeune âge, il encaisse les conséquences d'un racisme quotidien.
Il comprend très vite qu'il est prisonnier d'un système, et que peu importe son intelligence et son ambition, il pourrait rester en marge de la société, incapable de poursuivre ses objectifs.
Ça fait grossir une rage au fond de lui. À 16 ans, il prend une décision radicale : il fuit vers les États-Unis pour étudier.
C'est là-bas, loin du mépris, qu'il va forger son arme de vengeance massive. La technologie. À l'université, il développe le brevet d'un traducteur électronique de poche. Un coup de génie précoce. En 1978, il vend ce concept à la firme japonaise Sharp pour un million de dollars.
À tout juste 21 ans, il vient de poser la première pierre de son empire. Son ADN d'investisseur est figé pour toujours. La haute technologie sera sa revanche sur le monde, et il est prêt à tout miser pour gagner.
C'est ce qu'il a fait à la toute fin des années 90. Le problème, c'est que le crash des marchés boursiers a presque tout emporté sur son passage. Il est assis sur un champ de ruines.
Mais au lieu de se replier, de faire profil bas et de passer à autre chose, il décide de contre-attaquer violemment.
Son intuition lui hurle que le futur technologique appartient à l'Internet très haut débit. Mais il y a un problème de taille, et il est sur le terrain.
Au Japon, le marché des télécommunications est en situation de quasi-monopole, verrouillé par le géant public NTT. Personne ne peut y entrer sans autorisation officielle.
L'administration bloque systématiquement toutes ses demandes pour lancer son propre réseau, Yahoo! BB. Attention, le nom porte à confusion : malgré le « Yahoo! », c'est une offre ADSL, un peu comme une Freebox de l'époque. Les Japonais ont déjà accès à Internet, mais c'est lent, et surtout, c'est cher.
Pour aller au bout de sa vision, il comprend rapidement que la diplomatie ne mènera à rien. Il faut un coup d'éclat. Ou plutôt, un coup de folie.
Il se rend physiquement au ministère des Télécommunications à Tokyo. Il entre dans le bureau d'un haut fonctionnaire responsable du dossier. Et là, c'est un thriller qui commence. Masayoshi Son pose un briquet sur le bureau.
Il annonce d'une voix calme mais déterminée que si on lui refuse encore les licences dont il a besoin pour briser ce monopole public, il va s'immoler par le feu, ici même, dans ce bâtiment officiel.
La menace semble démesurée, mais elle témoigne d'une détermination terrifiante. Rien ne semble pouvoir l'arrêter.
Et le pire dans cette histoire, c'est que le chantage fonctionne.
L'administration, prise de court, finit par plier. Masayoshi obtient enfin ses précieuses licences. Mais il est encore à mi-chemin : une fois les autorisations obtenues, le plus dur reste à faire. Il faut conquérir les clients.
Et une fois encore, il ne va pas y aller avec le dos de la cuillère.
Il recrute une armée de jeunes étudiants. Il les poste sous de petits parasols rouges à chaque grand carrefour de Tokyo avec une consigne simple : distribuer des modems gratuitement aux passants.
Des centaines de milliers de terminaux sont offerts dans la rue pour forcer l'adoption de son réseau, avec 2 mois offerts pour tester la qualité du service.
C'est une stratégie kamikaze, à perte, et au culot. Mais encore une fois, les planètes s'alignent pour Masayoshi Son. Il réussit le miracle de percer sur le marché, et son entreprise, SoftBank, ressuscite financièrement.
L'homme ruiné de la bulle Internet vient de s'imposer par la force et l'intimidation. Il a prouvé au monde entier qu'il est incontrôlable, et qu'il ne vaut mieux pas se mettre en travers de son chemin.
Les braquages du siècle
Si Masayoshi Son peut se permettre de mener cette guerre marketing dans les rues de Tokyo pour sauver son empire, c'est qu'il cache un secret. Comme si son esprit vivait sur plusieurs espaces temporels à la fois.
Pendant qu'il se bat au Japon, une graine plantée quelques mois plus tôt germe silencieusement, dans le plus grand secret.
Juste avant que la bulle Internet n'éclate et ne pulvérise sa fortune, Masayoshi Son n'est pas à Tokyo, ni à Wall Street. Il est à Pékin.
Il est en chasse. Loin de l'euphorie occidentale autour des valeurs technologiques, il rencontre des dizaines d'entrepreneurs locaux et enchaîne les rendez-vous à une cadence infernale.
Il veut à tout prix trouver la prochaine pépite asiatique avant que les Américains ne s'en emparent.
Dans la salle de réunion, un homme se présente. Il ne ressemble en rien aux stéréotypes des fondateurs de la Silicon Valley. Il ne sait pas écrire une seule ligne de code. Il n'a aucun bagage technologique.
Il s'appelle Jack Ma.
C'est un ancien professeur d'anglais qui peine à gagner sa vie correctement. Lorsqu'il prend la parole devant Masayoshi Son, son dossier est vide. Pas vraiment de business plan, pas vraiment de projections de revenus ni de données pour prouver une rentabilité à terme. Rien de ce qu'un banquier d'affaires exigerait pour ouvrir un dossier.
Tout ce que possède Jack Ma, c'est une conviction et un discours très optimiste sur l'avenir du commerce en ligne en Chine.
5 minutes. C'est le temps exact qu'il faut au cerveau de Masayoshi Son pour prendre l'une des décisions les plus lucratives de toute l'histoire du capitalisme moderne.
Il l'arrête net, le regarde droit dans les yeux, et décide de lui confier un pactole : 20 millions de dollars investis dans cette coquille presque vide.
Cette coquille porte déjà un nom : Alibaba.
À ce moment-là, autour de la table, les propres conseillers de Masayoshi sont pétrifiés. Wall Street aurait sans doute qualifié ce geste de fou. Signer aussi vite, sans aucune preuve du bien-fondé de l'entreprise, c'est difficilement compréhensible.
Sauf pour Masayoshi Son, qui a une règle d'or qu'il suit à la lettre : faire davantage confiance aux hommes qu'aux chiffres. Et chez Jack Ma, il perçoit la même rage animale de vaincre qui l'anime depuis son enfance.
Le temps va lui donner raison d'une manière absolument folle.
Pendant que SoftBank traversera l'enfer du krach boursier et la guerre des télécoms au Japon, Alibaba va croître dans l'ombre et dévorer petit à petit le marché chinois.
Je fais un petit bond en avant. En septembre 2014, Alibaba fait une entrée triomphale à la bourse de New York, et pour Masayoshi Son, c'est un grand jour.
La mise initiale de 20 millions de dollars, ce pari fait dans une salle de réunion de Pékin 14 ans plus tôt, se transforme en une participation valorisée à plus de 60 milliards de dollars.
Un retour sur investissement stratosphérique qui donne une leçon à un grand nombre de financiers de l'époque. Masayoshi vient de prouver au monde entier que son intuition peut terrasser des armées d'analystes diplômés.
Mais pour bien comprendre son emprise sur le monde de la technologie, il faut mettre de côté ce triomphe et revenir une dizaine d'années en arrière. Car pendant la croissance folle d'Alibaba, le patron de SoftBank a le cerveau en ébullition sur un tout autre front.
Il comprend que l'Internet fixe, pour lequel il s'est battu dans les rues de Tokyo, ne suffit déjà plus. Selon lui, l'avenir de l'humanité entière tiendra dans la poche. On est à l'été 2005, et il décide de prendre un vol direct pour Cupertino, le berceau d'Apple en Californie. Avec un objectif bien précis en tête : aller voir Steve Jobs.
Les 2 hommes s'étaient déjà croisés quelques années plus tôt lors d'un salon informatique à Las Vegas. Cette fois, il ne vient pas juste pour prendre le thé. Il a un plan bien précis, et encore une fois, haut en couleurs.
Dans le bureau du patron d'Apple, l'ambiance est électrique. La légende raconte que Masa sort un carnet de notes et dessine rapidement un croquis.
Il montre à Steve Jobs le dessin d'un appareil hybride d'un nouveau genre : un baladeur iPod fusionné avec un téléphone mobile. Il lui explique avec énormément de confiance que c'est l'avenir, et qu'Apple doit absolument fabriquer cette machine.
Steve Jobs, connu pour son arrogance, sourit et l'arrête immédiatement. Il lui glisse une phrase qui va tout changer : « Ne dessine pas ça, j'ai déjà mon propre plan. »
À cet instant précis, personne sur cette planète ne sait que l'iPhone est en préparation, en dehors d'un cercle très restreint et ultra-confidentiel chez Apple.
Face à cet aveu, le cerveau de Formule 1 de Masayoshi Son tourne à plein régime. Il ne demande pas de parts dans l'entreprise, il ne demande pas à participer à la conception. Il exige une seule chose, avec une audace dont seul lui est capable : l'exclusivité des droits de vente de ce futur appareil pour tout le territoire japonais.
Steve Jobs est surpris par un tel niveau d'assurance. Le produit n'existe même pas publiquement, et cet homme-là, dans son bureau, veut déjà verrouiller le marché d'un pays entier. Sous la pression, et ne voulant pas finir en feu dans son bureau, il finit par accepter le deal. Il lui donne sa parole.
Mais il y a un problème. Un problème de taille.
SoftBank ne possède aucun réseau mobile. Masa vient d'obtenir l'exclusivité du siècle pour vendre un téléphone que personne n'a encore vu, mais il n'a aucune antenne pour le faire fonctionner.
Maintenant vous connaissez le personnage. Vous savez que Masa a plus d'un tour dans son sac, et que déployer un réseau mobile à l'échelle d'un pays tout entier, pour lui, ça relève du détail.
Fort de cette simple promesse verbale, parce que oui, de cette entrevue il n'y a ZÉRO contrat signé, il retourne au Japon et s'apprête, une nouvelle fois, à jouer la survie de son empire à la roulette russe.
On est en mars 2006. Il rachète la filiale japonaise de l'opérateur britannique Vodafone, une entreprise en perdition, au bord de la faillite.
Pour l'acheter et récupérer ses antennes, Masayoshi Son s'endette. Et pas qu'un peu. 15 milliards de dollars empruntés aux banques, sur la base d'une seule intuition et d'une poignée de main avec Steve Jobs. C'est délirant.
Si Apple échoue, si le futur téléphone est un flop commercial, SoftBank fait instantanément faillite et Masa est ruiné pour la deuxième fois de sa vie. Probablement de façon définitive cette fois.
Mais en 2008, quand l'iPhone déferle enfin sur le Japon, exclusivement sur les réseaux fraîchement rachetés par son groupe, c'est un raz-de-marée et tout le monde crie au génie.
Vous vous souvenez peut-être de ces images d'acheteurs prêts à camper devant les boutiques Apple. SoftBank en profite directement. Grâce à cet engouement, le groupe repart enfin sur des bases financières saines et devient le leader incontesté d'une nouvelle ère numérique.
Masayoshi Son a littéralement pris le futur en otage, en misant des milliards qu'il ne possédait pas. Il a prouvé au monde qu'il était le plus grand parieur de la planète.
Mais jusqu'à quand ? Cette addiction au risque, cette sensation presque divine d'invincibilité, c'est un poison. Très bientôt, cela va brouiller son jugement et précipiter sa chute.
Mégalomanie et Vision Fund
En juin 2010, devant une foule de partenaires médusés, il monte sur scène pour présenter le nouveau plan stratégique de son conglomérat. SoftBank est devenu tentaculaire : une domination absolue sur l'Internet japonais grâce à Yahoo, les télécommunications depuis l'acquisition de Vodafone, et cette participation dans Alibaba qui vaut déjà de l'or.
Masayoshi Son n'est plus le survivant ruiné du krach boursier. C'est désormais une sorte d'oracle dont les moindres intuitions font trembler les marchés asiatiques.
Ce qu'il présente ce jour-là n'a rien d'un rétro-planning à 1, 2 ou 3 ans. Sur son PowerPoint : un projet méticuleux, prévu pour les 300 années à venir.
Face à un écran géant, il parle de puces électroniques implantées dans le cerveau humain, de télépathie, de clonage et de la cohabitation inévitable entre les hommes et les machines. On imagine l'ambiance de la salle, qui oscille entre une fascination un peu morbide et un léger malaise.
Mais Masa est totalement sérieux. Il annonce que son entreprise se prépare pour la Singularité, ce moment théorique où la technologie dépassera définitivement le niveau intellectuel humain. Il ne veut pas simplement assister à ce basculement historique. Il veut en être l'un des acteurs.
Et pour relever ce défi, il a besoin d'argent. Beaucoup d'argent.
6 ans plus tard, en juillet 2016, il passe à l'acte. Il cible une entreprise britannique ultra discrète mais indispensable au fonctionnement du monde moderne : Arm, le petit joyau de la conception de microprocesseurs. Ses architectures invisibles se trouvent dans la quasi-totalité des téléphones de la planète.
À cette période, tous les yeux sont rivés sur le Royaume-Uni : un mois auparavant, un peu plus de 51% des citoyens britanniques ont voté pour quitter définitivement l'Union européenne. Les marchés financiers mondiaux sont tétanisés par cette incertitude.
Masa, lui, sent que c'est le moment idéal pour faire de bonnes affaires. Il rachète l'entreprise pour 32 milliards de dollars en cash. Le plus gros rachat jamais réalisé par une entreprise asiatique au Royaume-Uni.
Il vient de se payer la barrière de péage par laquelle toute la technologie mondiale devra passer. Le monde de la haute finance pense alors avoir tout vu de sa folie des grandeurs.
Mais cette acquisition colossale n'était qu'un échauffement. Le cauchemar financier des jeunes fondateurs de la Silicon Valley va commencer.
Masayoshi Son prépare une arme de destruction massive. Un outil tellement monstrueux qu'il va dérégler les lois des marchés. En mai 2017, il dévoile publiquement le Vision Fund.
Un fonds de placements doté de 100 milliards de dollars. 100 milliards. Du jamais vu dans le secteur de la technologie. Pour amasser une telle montagne de liquidités, le Japonais s'est allié avec le plus grand réservoir de pétrodollars de la planète : le puissant fonds souverain d'Arabie Saoudite, le PIF.
En une seule signature, Masayoshi Son réunit plus de billets que la totalité des capitaux de la Silicon Valley combinés. Il possède désormais le pouvoir de vie ou de mort sur toute jeune startup prometteuse.
La méthode qu'il va employer est terrifiante. Une stratégie de la terreur orchestrée dans les palaces les plus luxueux de la planète.
Le mode opératoire est le même à chaque fois. Il convoque le jeune créateur de la nouvelle étoile montante, comme Uber, Didi ou Slack. Il le regarde parler quelques minutes à peine, puis le coupe brusquement pour reprendre le contrôle de la conversation et imposer sa vision. D'où le nom du fonds.
o
À chaque fois, il sort son carnet et pose un énorme chèque sur la grande table. Souvent plusieurs milliards de dollars. Un montant largement supérieur à ce que n'importe quel entrepreneur aurait demandé initialement. Et c'est voulu, puisque derrière, Masa force la main grâce à un chantage.
Il exige que la startup prenne ces capitaux sur le champ. En cas de refus, SoftBank ira investir cette somme faramineuse chez son concurrent le plus direct, avec pour mission de détruire la boîte.
Une technique un peu mafieuse appliquée au monde moderne des startups. SoftBank prend tout ce beau monde en otage, et les pépites les plus prometteuses passent sous la domination totale d'un seul homme.
En forçant ces entreprises à absorber des montants aussi gros, Masayoshi Son gonfle artificiellement toutes les valorisations technologiques de la planète. Il crée sa propre réalité financière, totalement déconnectée de la rentabilité réelle des sociétés.
Il déploie ses dizaines de milliards comme on déploie une armée, en garantissant que rien ne puisse échapper à son contrôle. Mais cette capacité à construire sa propre réalité va doucement lui faire perdre pied.
Le grand joueur prépare lui-même son propre crash.
Le château de cartes s'écroule
La mécanique du Vision Fund finit par se retourner contre son créateur. À force de manipuler les chiffres pour forcer la croissance, Masa perd de vue la réalité des entreprises qu'il achète.
La rencontre avec Adam Neumann illustre parfaitement ça.
Le fondateur de WeWork a bâti une société de location de bureaux partagés. Le modèle économique est un arbitrage immobilier classique et particulièrement risqué.
L'entreprise signe des baux de location très longs, souvent sur 15 ou 20 ans, pour des immeubles entiers. Elle rénove ensuite ces espaces pour les sous-louer au mois ou à l'année à des freelances et à des startups.
En cas de faible demande, les revenus locatifs à court terme s'évaporent, mais les loyers à long terme, eux, sont toujours là. Malgré ça, Adam Neumann parvient à vendre ce concept comme une entreprise technologique, censée élever la conscience humaine.
Oui oui, c'était presque sectaire. Il existe une excellente série, WeCrashed, que je vous conseille si vous voulez comprendre comment on a pu en arriver là.
Masayoshi Son se rend au siège de WeWork à New York. Son emploi du temps est tellement serré qu'il n'accorde que 12 petites minutes à la visite des lieux. 12 minutes pour évaluer une entreprise qui perd déjà de l'argent.
À l'arrière de sa voiture, en repartant vers l'aéroport, il demande au patron de WeWork de le rejoindre. Il lui tend un écran pour préparer un accord et lui pose une question précise : lors d'un combat, qui gagne entre le fou et le type intelligent ?
Neumann répond que c'est le fou. Masa lui dit alors qu'il n'est pas assez fou.
Ce dialogue va amener à la signature de l'un des accords les plus désastreux de la finance moderne. Sur cette base, SoftBank signe un premier chèque de 4,4 milliards de dollars, puis continue d'injecter des fonds. La valorisation totale de WeWork grimpe à 47 milliards.
Ce chiffre ne repose sur aucun fondement économique. Les conseillers financiers de SoftBank, les banquiers de Wall Street, les journalistes spécialisés : tous tirent la sonnette d'alarme.
L'entreprise de coworking brûle du cash à une vitesse démentielle. Adam Neumann s'achète des jets privés, dépose la marque « We » à son propre nom pour la revendre à sa propre société pour près de 6 millions de dollars. Il n'est pas loin d'être encore plus fou que Masayoshi Son. Qui, de son côté, est dans le déni le plus total.
Il est persuadé d'avoir trouvé son nouveau Jack Ma. Il ignore toutes les mises en garde de son propre conseil d'administration et encourage même WeWork à dépenser plus d'argent pour croître plus vite.
Le parieur est devenu prisonnier de sa méthode. Il est convaincu que sa volonté suffit à tordre la réalité économique d'une boîte. Le piège de l'argent facile s'est refermé sur lui.
Et le pire, c'est que cette perte de lucidité ne se limite pas à WeWork.
La fièvre spéculative s'empare personnellement de l'homme d'affaires. Le marché des cryptomonnaies connaît alors une ascension fulgurante, et évidemment, Masa décide d'entrer dans la danse. Mais au lieu d'anticiper la tendance comme il a su le faire avec l'Internet mobile ou le commerce en ligne, il achète en panique.
Poussé par son entourage, il achète des centaines de millions de dollars de bitcoin au moment exact où la monnaie atteint son premier pic historique, fin 2017. Quelques mois plus tard, énorme correction. Il liquide ses positions et revend ses actifs avec une perte sèche estimée à 130 millions de dollars.
Cet épisode est très loin d'être anecdotique. Il illustre une faille. Celui que le monde entier voyait comme un stratège, un Warren Buffett des temps modernes, semble désormais agir sous l'impulsion, comme un joueur de casino qui essaie de se refaire.
Le choc intervient à l'automne 2019. WeWork prépare son introduction en bourse, et c'est le moment de vérité : l'instant où l'entreprise doit publier son S-1, un document obligatoire de la SEC (le gendarme boursier américain), et ouvrir ses livres de comptes aux yeux du grand public.
Le document de plusieurs centaines de pages révèle un désastre financier et une gouvernance hors de contrôle.
Sur le plan comptable, les pertes s'élèvent à près de 2 milliards de dollars rien que pour l'année 2018. Les conflits d'intérêts d'Adam Neumann sont étalés au grand jour : il a loué ses propres immeubles à WeWork, il a facturé des millions pour l'utilisation du mot « We », il a signé des prêts personnels garantis par les actions de l'entreprise.
La réaction du marché boursier est immédiate. Les investisseurs publics refusent d'acheter les actions à la valorisation espérée. L'opération est annulée en urgence pour éviter une humiliation publique.
La chute est lourde. Très lourde.
La valorisation de WeWork s'effondre, passant de 47 milliards à moins de 8 milliards de dollars en quelques semaines. L'entreprise se retrouve au bord de la faillite, incapable de payer les loyers de ses immeubles dans le monde entier.
C'est d'ailleurs pour éviter ce type de déboire que je recommande aux investisseurs débutants de se diversifier, notamment avec un portefeuille d'ETF.
Pour éviter un effondrement qui emporterait la réputation de son fonds, Masa est contraint de débourser des milliards supplémentaires pour renflouer la société. Et même si ça paraît fou, il a aussi fallu verser des indemnités de départ à Adam Neumann pour l'évincer de son poste de direction.
Les conséquences pour le groupe japonais sont désastreuses. Début 2020, le Vision Fund enregistre des pertes de près de 18 milliards de dollars sur l'exercice.
L'homme qui dictait ses règles à la Silicon Valley doit admettre publiquement son erreur de jugement. Le modèle économique a atteint ses limites, et l'oracle de la tech vient de prouver... qu'il pouvait se tromper.
L'ultime relance
La traversée du désert qui suit le naufrage de WeWork s'annonce rude pour le milliardaire japonais. La pandémie de COVID-19 frappe l'économie mondiale, paralyse de nombreuses startups du Vision Fund et gèle les investissements.
SoftBank se retrouve en grande difficulté financière, avec des pertes trimestrielles records qui inquiètent très sérieusement les marchés asiatiques.
Les analystes commencent à rédiger la nécrologie financière de Masayoshi Son, convaincus que le joueur a fini par brûler son ultime joker et que sa méthode appartient au passé.
Pourtant, contre toute attente, il lui reste une carte en poche. Un atout qui vient d'une graine plantée 7 ans plus tôt. L'acquisition du concepteur de puces britannique Arm, qui semblait totalement démesurée lors de sa signature en plein Brexit, se révèle un coup de maître.
Le monde entier se tourne soudainement vers les besoins de calcul exponentiels de la nouvelle vague d'IA générative. Et l'architecture d'Arm devient le socle de cette mutation.
L'entreprise britannique est introduite en bourse à New York en septembre 2023. Cette opération relance instantanément SoftBank.
La valorisation de la filiale explose. De quoi offrir au groupe japonais une bouffée d'oxygène inespérée, et prouver encore une fois que l'instinct du dirigeant persistait, malgré toutes ses frasques et ses pertes colossales accumulées au fil des années.
L'empire de Masayoshi Son échappe de justesse à la noyade et semble enfin revenir à la raison.
Et pour ça, il n'y a pas 10 000 solutions. SoftBank liquide purement et simplement ses actifs historiques, histoire d'accumuler suffisamment de cash pour mener sa dernière bataille.
La participation mythique dans Alibaba, qui avait pourtant bâti sa légende et sa fortune deux décennies plus tôt, est vendue par tranches successives.
L'objectif de cette liquidation massive : concentrer l'intégralité de sa puissance de frappe financière sur un seul et unique tableau, l'intelligence artificielle.
Masa rassemble plusieurs dizaines de milliards de dollars en liquidités pour s'asseoir une dernière fois à la table des négociations.
Face à ses actionnaires lors d'une assemblée générale, il déclare même avoir été créé spécifiquement pour accomplir ce moment précis de l'histoire humaine. Bon. Ce n'est pas parce qu'il est revenu à la raison qu'il est devenu moins excentrique.
Il abandonne alors toute logique de diversification pour chercher l'alignement parfait avec cette nouvelle révolution technologique, qu'il imagine capable de transformer les humains... en poissons rouges.
L'homme qui a survécu à l'éclatement de la bulle Internet, brisé le monopole des télécommunications au Japon et fait trembler tous les entrepreneurs de la Silicon Valley avec ses chèques démesurés, joue désormais son héritage.
Masayoshi Son détient-il réellement la clé de notre futur technologique, ou prépare-t-il avec obstination son prochain krach ?
L'avenir de l'économie mondiale dépendra peut-être du résultat de cet ultime lancer de dés.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube :
Une croissance saine est d’abord alimentée par la croissance dite « interne » ou « organique » c’est-à-dire, la prise de parts de marché par l’innovation produits, le développement à l’international, le recrutement de commerciaux… Mais pour aller encore plus vite, les entreprises misent sur un autre levier, souvent efficace, de la croissance externe.
- D’un point de vue boursier, est-ce que les sociétés qui procèdent à ces acquisitions voient leur cours monter ?
- Est-ce une bonne option d’investir sur ce type de sociétés ?
- Gagne-t-on à tous les coups ?
Les fusions & acquisitions : pourquoi, à quel prix et comment ça se passe ?
Pourquoi ?
En procédant à une fusion ou à une acquisition majoritaire, les acheteurs adressent un de leurs intérêts stratégique, financier ou les deux.
Les sociétés vont chercher à bénéficier d’un nouveau portefeuille clients, d’une nouvelle implantation géographique, de nouveaux produits, d’une technologie. Dans ce cadre, elles vont capitaliser sur l’intégration de la cible pour créer des synergies.
Des synergies de chiffres d’affaires d’abord ; un chiffre d’affaires supplémentaire peut être généré grâce au portefeuille clients de l’un et aux produits/services de l’autre.
Des synergies de coûts ensuite à travers la mutualisation des coûts (dans les fonctions supports, équipes d’encadrement, dans les investissements de production…) les économies d’échelle, le renforcement de la capacité de négociation (notamment sur les achats).
💡 Quelles que soient les raisons et les bénéfices attendus, l’acquisition donne lieu à un paiement en cash ou en titres (ou les deux) sur la base du prix décidé.
A quel prix se fait une transaction ?
Le prix résulte d’une négociation entre l’acheteur et le vendeur basé sur les prévisions de génération de cash actualisées, les anticipations de synergies de chiffre d’affaires et de coûts ainsi que les coûts mis en œuvre pour l’intégration de la société. Dans le cadre d’une acquisition majoritaire, le prix inclut également une prime de contrôle, car en détenant la majorité, l’acheteur peut intégrer les actifs de la cible comme il l’entend.
Une opération est réussie lorsque les synergies de chiffre d’affaires et de coûts attendues sont au rendez-vous et que l’ensemble n’a pas été surpayé. A ce titre, il faut avoir fait un travail d’évaluation en amont de l’acquisition et avoir essayé d’approcher au plus près le montant de chiffre d’affaires supplémentaire généré par la nouvelle entité, les économies de coûts et les frais engagés pour que l’intégration soit réussie.
Comment se font ces opérations ?
Une opération d’acquisition se fait en trois grandes étapes :
- La prise de contact :
- A l’initiative de l’acquéreur dans le cadre d’un ciblage réalisé à partir d’une analyse stratégique
- A l’initiative du cédant qui cherche à transmettre son entreprise à un acquéreur ciblé
- A l’initiative d’une banque d’affaires, comme In Extenso Finance, qui intermédie l’opération pour le compte du cédant ou de l’acheteur
- Les discussions et négociations :
- L’acquéreur prend connaissance de la cible à travers la documentation, l’organisation de rendez-vous avec les dirigeants
- L’acheteur intéressé fait une offre dans les grandes lignes et lance des due diligences approfondies qui lui permettront d’affiner son offre d’achat
- La signature du contrat : les parties se mettent d’accord sur les conditions d’achat et signent un contrat d’acquisition
Exemple
3 - Trois exemples de stratégie de croissance externe et leur impact en bourse
a. Exemple 1 : Une société championne de l'acquisition qui s’est construite autour de la croissance externe : PUBLICIS
Publicis est emblématique de la société qui a su capitaliser sur la croissance externe.
Créer en 1926 par Marcel Bleustein-Blanchet, l’agence de publicité a bénéficié de la vision innovante de son fondateur sur la publicité : première régie pour le cinéma dans les années trente, première campagne publicitaire en télé dans les années soixante : « Du pain, du Vin, du Boursin ». Avec Maurice Levy à partir de 1971, ils ont procédé à des acquisitions stratégiques pour s’implanter à l’international : aux Pays-Bas, en Angleterre et aux Etats-Unis dans les années soixante-dix/quatre-vingt. A la mort de son fondateur, en 1996, le rythme des acquisitions s’est accéléré pour être présent en Amérique Latine, au Canada, en Asie, en Inde, au Moyen-Orient, en Afrique.
Pour accroitre ses positions aux Etats-Unis, le premier marché publicitaire au monde, Publicis procède à des acquisitions significatives. Dans le même temps, en 2000, l’anglais Saatchi & Saatchi rentre dans l’escarcelle de Publicis et fait changer le groupe de dimension. Le groupe entre dans le CAC 40 en 2004. En 2006, les investissements dans le numérique deviennent prioritaires (Razorfish en 2009, LBi en 2013, Sapient en 2014…) et l’acquisition de spécialistes de l’analyse des données digitales (Epsilon en 2019) finit de transformer le groupe en spécialiste mondial de la communication et de la data.

Graph Publicis
b. Exemple 2 : Une société gourmande qui a payé un trop gros dossier au mauvais moment : Teleperformance
Dans l’intention de renforcer sa position de leader mondial des services aux entreprises en solutions digitales, Téléperformance a fait l’acquisition de Majorel le 8 novembre 2023 pour 3 Mds€. La société aux 8 Mds€ de chiffre d’affaires a ainsi fait l’intégration d’une société de 2 Mds € de chiffre d’affaires avec 82 000 collaborateurs présentant une complémentarité en termes d’implantation géographique.
A cette annonce, le titre a chuté le 26 avril 2023 de 203 € à 175 €… Le cours de Majorel a lui bondi avec un prix de l’offre extériorisant une prime de 43% par rapport au dernier cours coté. La prime sur Majorel extériorisant une valeur de 3 Mds€, soit un PE* de 17x le résultat de l’année écoulée, environ en ligne avec les ratios de Téléperformance de l’époque.
Les actionnaires de Téléperformance ont considéré que le prix offert ne pouvait être une bonne affaire pour la société malgré les synergies attendues dans un contexte de faiblesse organique du groupe. En réalisant cette acquisition, Téléperformance n’a pas adressé le sujet principal de préoccupation des investisseurs qui était celui de l’intégration de l’IA dans les métiers de Téléperformance. Une intégration horizontale (même activité) alors que le marché attendait une intégration verticale (autres activités).

Graph Teleperformance
✍️ *PE de l’année écoulée = Prix de l’action / Bénéfice par action de l’année précédente
Analyse : le niveau de PE donne une idée du niveau de prix que les investisseurs sont prêts à mettre dans la valeur. Un niveau de 17x peut être considéré comme élevé mais se justifie par des perspectives de croissance saine. A date, le PE du CAC 40 s’élève à 14,2x les bénéfices attendus sur 2024.
c. Exemple 3 : Une société qui, comme une grenouille qui voulait se faire plus grosse que le boeuf, s'est mise en danger à force d'acquérir et de s'endetter : Biosynex
Entre 2019 et 2021, le chiffre d’affaires de Biosynex, distributeur et fabricant français de tests antigéniques, est passé de 30 M€ à 380 M€ et sa trésorerie de 2 M€ à 130 M€. De quoi faire tourner les têtes… La société qui n’avait fait que trois acquisitions entre 2015 et 2020 en a réalisé 12 entre 2021 et 2023 pour compléter sa gamme de produits. Elle voit alors sa trésorerie fondre comme neige au soleil à 26 M€ fin 2023 avec la comptabilisation de coûts d’intégration importants qui viennent peser sur la rentabilité du groupe. Le rythme effréné des acquisitions rend compliqué les intégrations et le cours dégringole avec une stratégie qui ne convainc pas les investisseurs.

Graph Biosynex
4 - Comment trouver l’action qui va bondir après une annonce d’acquisition ?
Comme pour tout investissement, il faut s’assurer que les fondamentaux du core business soient bons (cf le portrait-robot de la société acheteuse qui est tout à fait sain). Il faut ensuite s’intéresser aux déclarations des dirigeants et à leurs ambitions en termes de croissance externe. Une société saine, qui cherche à faire des acquisitions ciblées avec un management expérimenté et une vision claire est un prérequis. Une société qui a un historique d’acquisitions réussies peut sembler un bon investissement a priori même si on peut toujours avoir des surprises.
A contrario, certains dirigeant se diront en recherche active de cibles mais trouveront toujours les cibles trop chères ; d’autres chercheront à pallier le manque de croissance organique en faisant des acquisitions mal senties. Dans ces deux cas de figures, il peut être long… voire impossible de bénéficier de la croissance externe sur le cours.
5 - Y a-t-il un secteur en particulier qui réagit souvent bien aux annonces de fusion & acquisition ?
🛍️ S’il fallait miser sur un secteur en particulier pour bénéficier de l’annonce d’une acquisition, cela pourrait être celui de la consommation discrétionnaire qui est surpondéré parmi les secteurs les plus performants le jour de l’annonce.
Dans le secteur de la consommation discrétionnaire, on peut retenir l’exemple de Hopscotch qui, depuis trois ans, a procédé à l’acquisition de six sociétés dans le domaine de la communication et des relations publiques et affiche une nette surperformance par rapport au CAC Mid & Small. Son cours est passé de 8 € à 22 € lorsque le CAC Mid & Small est ressorti en baisse sur la période. La société délivre de la croissance et dispose d’une trésorerie nette significative qui lui laisse de la marge de manœuvre pour procéder à des acquisitions et prises de participation stratégiques.
Graph Hopscotch
Rapide histoire de l'Analyse Technique
Aux premières origines de l’Analyse Technique, on trouve, dès le 18ème siècle, le japonais Munehisa Homma, surnommé le « dieu des marchés », et considéré comme le père de l'analyse en fameux chandeliers. Il a amassé une immense fortune en jouant sur le prix du riz. Il fut également consultant financier pour le gouvernement japonais. Plus tard, vers la fin du 19ème, c’est au tour de l’américain Charles Dow d’apporter sa pierre à l’édifice en mettant en place la non moins célèbre « théorie de Dow » (Theory of Stock Price Movements) avant de cofonder avec son associé Edward Jones l’illustre indice historique : le Dow Jones.
Par la suite, on pourra, au fil du 20ème siècle, citer les noms de quelques grands créateurs d’indicateurs qui ont depuis fait leurs preuves :
- George Lane (stochastique),
- Gerald Appel (MACD),
- Welles Wilder (RSI),
- Donald Lambert (CCI),
- John Bollinger (pour les bandes du même nom)
- Steve Nison qui a modernisé la méthode des chandeliers japonais.
Tout graphique évolue selon un schéma de base amené à se répéter
Si tous ces noms font désormais partie du Panthéon de l’AT, il faut y ajouter celui de Ralph Nelson Elliott, l’inventeur de l’incroyable théorie des Vagues d’Elliott. Théorie dont le précepte de base se résume ainsi : «Tout graphique évolue selon un schéma de base amené à se répéter.».
Ralph Nelson Elliott était un consultant américain reconnu et expert-comptable durant la fameuse crise de 1929.
Une maladie le pousse à prendre sa retraite à l’âge de 58 ans (sic) et il la dévoue à l’analyse du marché boursier américain. Il étudie 75 années d’historiques boursiers sous tous les angles et horizons de temps pour sortir le 3ème livre de sa vie : « The Wave Principle ».
Il établit grâce à des calculs se basant sur les ratios de Fibonacci et la théorie des cycles de Charles Dow que les marchés boursiers ne suivent pas un mouvement aléatoire mais une tendance prédictible naturelle.
Aussi fou cela puisse paraître, il existe bien des configurations graphiques, des patterns, des schémas, des constructions de cours qui répondent à une méthodologie parfois étonnamment scrupuleuse.
Certes, on pourra légitimement rapprocher ce phénomène à l’étude du comportement psychologique des intervenants de marché, mais justement, cela rend la chose encore plus surprenante et efficace.
Selon le principe des vagues, chaque décision de marché est à la fois le résultat d’informations significatives et la source d’une information signifiante. Chaque transaction, bien qu’ayant fait office de conséquence, entre dans la fabrication du marché et, en fournissant une nouvelle information au marché, devient à son tour la cause de l’action d’autres intervenants.
🔍 Cette boucle rétroactive est gouvernée par la nature sociale de l’Homme, et c’est cette nature sociale de l’Homme qui va engendrer un processus de formes. Comme ces formes, ou configurations, se répètent, elles ont une valeur prédictive.
Les Vagues d'Elliott
Je rappelle ici que toute approche analytique du marché est en fait un moyen de mettre au maximum les probabilités en sa faveur : ainsi, des figures telles que les flags (drapeaux), les triangles, les wedges (biseaux), les head & shoulders (tête-épaules) ont de solides pourcentages de réussite, même si rien n’est jamais certain et qu’il ne faut pas oublier que le marché a toujours raison.
Elliott a établi une approche complète, exhaustive, envisageant absolument tous les cas de figure : des plus simples aux plus particuliers. A travers ses décomptes de vagues il utilise à la fois la théorie de Dow, le chartisme en général et les nons moins fameux ratios de Fibonacci.
L'analyse technique d'Elliott Wave, développée par Ralph Nelson Elliott dans les années 1930, est une approche basée sur la théorie des vagues de marché. Selon Elliott, les prix des actifs financiers évoluent en suivant des schémas récurrents, qui peuvent être identifiés et analysés.
5 vagues en tendance haussière, 3 en tendance baissière
La théorie des vagues d'Elliott postule qu'un marché suit un modèle en cinq vagues lorsqu'il est en tendance haussière, et un modèle en trois vagues lorsqu'il est en tendance baissière. Ces cinq vagues sont appelées les vagues d'impulsion, tandis que les trois vagues sont appelées les vagues de correction.

Les vagues d'impulsion, qui se produisent dans la direction de la tendance principale, sont numérotées de 1 à 5. La première vague (1) est généralement une vague de démarrage, qui survient après une période de consolidation ou de correction. La deuxième vague (2) est une correction de la vague 1, mais elle ne doit pas aller au-dessous du point de départ de la vague 1.
La vague 3 est généralement la plus longue et la plus puissante. Elle voit une participation accrue des investisseurs. La vague 4 est une correction de la vague 3 et est généralement plus complexe que la vague 2. Elle ne doit pas se déplacer en territoire de la vague 1.
Enfin, la vague 5 est la dernière vague d'impulsion et marque le sommet de la tendance haussière. Après la vague 5, une correction majeure se produit, connue sous le nom de vague de correction.
Les vagues de correction sont généralement plus courtes et moins puissantes que les vagues d'impulsion. Elles se composent de trois vagues, numérotées A, B et C. La vague A est une correction de la vague 5, la vague B est une correction de la vague A, et la vague C est la dernière vague de la correction et peut parfois atteindre des niveaux inférieurs à ceux de la vague A.
Comprendre les vagues d'Elliott permet de mieux réussir ses entrées sur les marchés, et de mieux planifier ses sorties.
Et si tu souhaites progresser en analyse technique, jette un oeil à la formation InvestirZen.
« Sell in May and go away » est un adage boursier basé sur ce que le Stock Trader's Almanac appelle les « 6 meilleurs mois de l'année ». Les données historiques révèlent que la période mobile de six mois la plus performante, en moyenne, s'étend de novembre à avril. D'où le dicton selon lequel les investisseurs devraient "vendre en mai et s'en aller" (et revenir en novembre).
Pourquoi faudrait-il vendre ses actions en mai ?
Le graphique ci-dessous montre la trajectoire quotidienne moyenne de l'indice S&P 500 à partir de données remontant à 1928. Il montre que, sur la base de 94 ans de données, l'année « moyenne » connaît sa première correction notable à la mi-mai, l'indice ne dépassant à nouveau ces niveaux que début juillet. Toutefois, début août, la tendance à la hausse observée entre janvier et avril semble s'être rétablie.
Cette tendance se poursuit jusqu'à la mi-septembre, lorsque la deuxième correction annuelle notable se produit. Cette « pause » semble durer plus longtemps, le marché ne franchissant pas ces niveaux pour la dernière fois avant la mi-décembre.

Le rallye de Noël s'installe alors et nous revenons près de la ligne de tendance de janvier à mi-septembre jusqu'à la fin de l'année.
En termes de volatilité, il ne fait aucun doute que l'année « moyenne » voit la volatilité augmenter le plus entre la mi-septembre et la mi-novembre, le mois d'octobre étant historiquement assez extrême.
Il y a donc une part de vérité dans l'adage selon lequel le mois de mai voit en moyenne la première correction de l'année, mais le mois de juillet est historiquement l'un des meilleurs de l'année.
Quelles sont les raisons de cette « théorie » ?
Il y a plusieurs raisons à la théorie du « sell in May and go away ». Parmi celles-ci :
- Les investisseurs sont convaincus qu'au début de l'été, l'absence de participants au marché en raison des vacances peut créer un environnement de faible volume et de faible rendement.
- La saisonnalité des flux d'investissement peut persister en raison des primes de fin d'année des industries financières et des entreprises, la date limite de dépôt des déclarations de revenus aux États-Unis à la mi-avril pouvant y contribuer.
- Sur le marché de Singapour, la plupart des entreprises versent des dividendes en mai et juin de chaque année. Les investisseurs à la recherche de dividendes peuvent donc chercher à ne pas acheter d'actions après ces mois jusqu'à ce que des opportunités de baisse se présentent.
- De 1990 à 2022, le rendement du S&P 500 a été d'environ 2 % de mai à octobre, tandis que celui de novembre à avril a été d'environ 7 % en moyenne.
- Le gain moyen du Dow Jones au cours des 10 dernières années pour la période de novembre à avril a été de 7,5 %, contre une moyenne de 2,9 % pour les périodes de mai à octobre qui ont suivi.
Quelles sont les failles de cette théorie ?
Cette théorie a cependant des failles. Le plus souvent, les actions ont tendance à enregistrer des gains tout au long de l'année, en moyenne, et donc vendre en mai ne fait généralement pas sens.

L'histoire montre que le coût d'opportunité lié à la sortie et à la rentrée périodique sur le marché peut être important.
De plus, la facilité de suivi de ses investissements (par rapport à il y a des décennies, lorsque cette théorie du calendrier a été créée) signifie qu'il est possible de surveiller plus facilement le marché et d'apporter des modifications à ses investissements si nécessaire à tout moment de l'année.
Plutôt songer à la rotation ?
Comme noté préalablement, depuis 1990, le S&P 500 a gagné en moyenne environ 2 % entre mai et octobre. En comparaison, le gain moyen est d'environ 7 % de novembre à avril.
En affinant la théorie, on peut cependant trouver des éléments intéressants. Cette surperformance a été observée non seulement pour les actions à grande capitalisation, mais aussi pour les actions à petite capitalisation ainsi que les actions « mondiales ».
Selon le CFRA, depuis 1990, on observe une nette divergence de performance entre les secteurs entre les deux périodes - les secteurs cycliques dépassant aisément les secteurs défensifs, en moyenne, pendant les « six meilleurs mois » de l’année.
Les secteurs de la consommation discrétionnaire, de l'industrie, des matériaux et de la technologie ont notamment surperformé le reste du marché de novembre à avril. En revanche, les secteurs défensifs ont surpassé le marché de mai à octobre au cours de cette période.
À partir de ces observations, CFRA a créé un indice de rotation saisonnière à pondération égale en avril 2018.
Il est d'autre part important de reconnaître que les tendances boursières calendaires telles que « vendre en mai » ne tiennent pas compte du caractère unique de chaque période : l'environnement économique, le cycle économique et le marché qui différencient le présent du passé.
Suivre rigoureusement les tendances boursières calendaires sans tenir compte de l'évolution de la pandémie de l'actualité, par exemple, ainsi que des perspectives de bénéfices en constante évolution, de ses objectifs d'investissement et contraintes de risque uniques, n'est pas une stratégie judicieuse.
Les adages boursiers pullulent dans les salles de marché et sont souvent exagérés. Il convient d’observer l’évolution du marché à moyen / long terme pour investir de façon plus sereine.
📖 A lire aussi : Quel est le meilleur moment pour investir ?
Une value trap est une entreprise dont le cours de l’action semble être sous-évalué par rapport à sa valeur économique réelle, mais qui ne parviendra jamais à se redresser malgré cette supposée sous-évaluation.
Exemple d'une value trap
On regarde le parcours graphique d'une action qui a chuté, et on constate qu’il y a à peine quelques mois, l’action valait le double de ce qu’elle vaut aujourd’hui. On est naturellement tenté de penser qu’à un moment ou un autre, elle devrait revenir à ces niveaux. D'autant que les performances financières passées de l'entreprise laissent à penser que ses performances futures seront bonnes.
On achète l'action en pensant que c’est une "bonne affaire".
Mais l'action continue de chuter.
On se convainc alors que notre investissement est long terme, que « Monsieur le marché » commet actuellement une grave erreur et qu’il finira par recouvrir la raison. Notre action poursuit inexorablement sa chute.
3 solutions pour se protéger des value traps
Face à une action baissière, il existe deux solutions possibles sur le long terme :

Comment mettre toutes les chances de son côté pour embarquer pour le scénario 1 (celui d’une véritable value) plutôt que pour le scénario 2 (celui d’une value trap) ?
Voici trois manières de te défendre face au risque des value traps. Il n’y a pas de solution optimale. Cela dépend plutôt de ton tempérament et de ta personnalité.
Mener une analyse fondamentale sérieuse et exhaustive
Si une action baisse de manière importante, il y a forcément une raison fondamentale qui l’explique. Il est nécessaire dans ce cas d’entreprendre un diagnostic stratégique et financier poussé pour tenter d’identifier la source des maux.
Dans le cas des value traps, les performances passées sont trompeuses. C’est une entreprise qui semble offrir un bon rapport qualité-prix sur le papier, mais qui ne parviendra pas à générer de rendement à long terme en raison de problèmes structurels ou de manque de perspectives de croissance. Il faut donc axer l’analyse sur ces perspectives et sur le potentiel de croissance.
La véritable source qui fait qu’une entreprise devient une value trap ne peut être que stratégique (marché disrupté, marché de plus en plus concurrentiel, marché en déclin, décisions managériales médiocres, etc.). C’est pourquoi le diagnostic stratégique revêt une importance particulière. Et cette raison stratégique laissera forcément des « traces » financières si l’on sait où chercher (tendance des free cash flows et composition, structure bilantielle, évolution de la rentabilité, évolution des marges, etc.). En se focalisant sur ce type d’élément, on devrait être capable de mesurer a minima, l’ampleur du danger et se prononcer sur la question la plus importante au final :
❓Pourquoi le marché n’achète toujours pas cette action à ce prix ?
- Est-ce qu’il souffre d’un pessimisme global ?
- Est-ce lié au secteur de la société dans sa globalité ?
- Est-ce lié à une sortie forcée d’un gros institutionnel du capital qui bride le cours ?
- Est-ce lié à l’absence de catalyseur (dont certains devraient apparaître à l’avenir) ?
- Est-ce lié à un problème conjoncturel de la société ? Ou est-ce que ce problème est structurel ? Si la réponse à cette dernière question est affirmative, mieux vaut s’en éloigner.
Note de Nicolas : si tu souhaites progresser en analyse fondamentale, Masterbourse propose une miniformation gratuite. N'hésite pas à la réclamer !
Faire preuve de patience
Si tu n’arrives pas à te défaire du charme d’une action qui baisse fortement, que tu es trop tenté par les performances qu’elles pourraient générer si elle se reprend, mets-la soigneusement dans ta Watchlist puis... patiente. Ne dégaine pas tant que vous n’as pas constaté une inflexion forte et durable du momentum.
J'insiste sur le caractère fort et durable parce que si tu reprends TOUTES les value traps de l’histoire boursière mondiale, ty y trouveras toujours des signaux acheteurs qui peuvent être forts mais de courte durée, suivi par un retour à la baisse qui, elle, sera durable.
🔍 Attends un catalyseur fort. Patiente le temps d'avoir un élément qui démontre que le marché commence à changer d’opinion sur l’entreprise.
À l’apparition d’un signal haussier fort et durable, tu auras très certainement raté les quelques dizaines de pourcents de performance du début, mais tu auras au moins évité le risque des répercussions fatales d’une value trap.
Bouche toi les oreilles
Si les value traps ressemblent aux sirènes, l’une des solutions pourraient être celle imaginée par Homère dans son Odyssée.
Dans la mythologie grecque, Ulysse, roi d'Ithaque et héros de l'Odyssée d'Homère, a été confronté aux sirènes lors de son voyage de retour chez lui après la Guerre de Troie. Selon le récit, Ulysse a été averti par le devin Tirésias que les sirènes essaieraient de l'attirer avec leur chant et de le faire s'échouer sur les rochers. Pour se protéger, Ulysse a fait enfoncer des bouchons dans les oreilles de ses marins et a ordonné à ses compagnons de l'attacher solidement au mât du navire afin qu'il puisse entendre le chant des sirènes sans être tenté de sauter à l'eau pour les rejoindre. Ulysse a finalement réussi à résister à la tentation et à poursuivre son voyage, et son navire fut le seul à y parvenir.

Mosaïque de près de 4 mètres datant du IIIème siècle représentant Ulysse ligoté au mât de son navire pour ne pas succomber au chant des sirènes. Cette mosaïque est conservée au musée du Bardo à Tunis. Elle constitue l'une de ses pièces maîtresses.
Moralité : quand tu vois une action dévisser et chuter violemment, bouche toi les oreilles pour éviter de succomber à la tentation d'acheter. Ignore cette action et passe ton chemin : il y a des dizaines de milliers de sociétés cotées dans le monde. Pourquoi se laisser tenter par une situation à haut risque, alors qu’il y a tellement de bonnes choses à faire ailleurs…
Note de Nicolas : tu peux trouver d'excellentes actions en utilisant les filtres de Zonebourse.
L’accumulation rationnelle (AR), comme la DCA, défend l’idée que l’investissement doit être régulier: inlassablement, l’investisseur doit « accumuler ».
Là où les deux méthodes diffèrent, c’est sur la fréquence et l’arbitraire de la DCA. En effet, pourquoi les marchés attendraient-ils le 1er du mois (ou le 15 ou le 30…) pour rebondir ? Ne peut-on pas faire mieux qu’un investissement régulier tous les X du mois ?
L'accumulation rationnelle
L'accumulation rationnelle consiste donc à allouer tous les mois une même somme à l’investissement (mettons 100€) mais à condition seulement que l’on soit sur un support graphique (appelée Zone d’accumulation rationnelle, ZAR).
Si l’on n’y est pas, alors les 100€ seront capitalisés et ce sont 200€ qui seront investis le mois prochain lorsque l’on sera sur une ZAR, voire 300€ le mois d’après si aucune ZAR n’a été touché avant. Par comparaison, dans le cadre de la DCA, la somme aura été investie systématiquement à la date programmée.
En analyse technique, un support désigne une zone qui a historiquement servi de zone de rebond des cours, tout cela est très visuel : c’est une zone sur laquelle les cours ont cessé de baisser.
L'accumulation rationnelle en image
Dans le graphe suivant, les rectangles gris sont des zones de support (et donc des zones d’accumulation rationnelle).
Les ellipses bleues sont les achats en accumulation rationnelle, déclenchés par des contacts sur les ZAR. Les ellipses rouges correspondent à des achats mensuels, arbitrairement décidés chaque 1er du mois. Ils ne coïncident généralement pas avec les dates d’accumulation rationnelle qui figurent sur le graphe.
Comme tu peux le constater, les achats DCA ont lieu « n’importe où », alors que les achats en accumulation rationnelle sont ciblés sur les zones de support.
Tracer des zones de support requiert très peu de connaissances et une zone mal tracée sera toujours plus pertinente que l’absence de support. Il est tout à fait possible de tracer des supports gratuitement sur un outil comme ProRealTime.
Zone d'accumulation rationnelle suite à changement de polarité
Enfin, il existe une règle en analyse technique, le changement de polarité. Selon cette règle, une ancienne résistance devient support, ces zones deviennent également zone d’accumulation rationnelle, comme dans la figure 3.
L'accumulation rationnelle est donc un excellent moyen d'améliorer la performance d'un DCA classique. Néanmoins, comme j'ai pu l'expliquer dans un autre article sur les meilleurs moments pour investir en Bourse, un DCA classique sera toujours plus efficace qu'une accumulation rationnelle mal exécutée ou abandonnée dans le temps.
Nous entendons souvent parler de “volatilité” lorsqu’il est question de placements. Mais de quoi s’agit-il au juste ? Est-ce une bonne ou une mauvaise chose ?
Définition simple de la volatilité
Selon sa définition officielle, la volatilité reflète l’ampleur des mouvements à la hausse et à la baisse d’une valeur donnée. Pour être un peu plus technique, la volatilité mesure comment la valeur d’un investissement change (ou pas) par rapport à une référence, ou par rapport à sa propre moyenne. Elle peut se référer à un placement particulier, comme une action spécifique, ou à un marché dans sa totalité, comme par exemple le marché des actions françaises.
La volatilité est-elle une bonne ou une mauvaise chose ?
La volatilité est un terme qui est connoté négativement dans la majorité des cas. En effet, plus la valeur de ses placements fait des montagnes russes, plus l’investisseur voit des chiffres tantôt très dans le vert, tantôt très dans le rouge. Par ailleurs, la volatilité a tendance à augmenter dans des marchés baissiers.
Donc quand on entend parler de volatilité dans la presse ou à la télévision, c’est typiquement parce que beaucoup de monde voit rouge. C’est notamment le cas lors de grandes périodes d’incertitudes. Dans ces moments-là, les investisseurs agissent souvent plus brutalement et radicalement que d’habitude. Ce fut le cas en 2022, quand, après une longue période de hausse, les valorisations boursières ont chuté.
Mais la volatilité a aussi des vertus. Parfois, ces mouvements violents se font aussi à la hausse. Et même quand les prix des actions baissent, cela crée une opportunité d’achat pour ceux qui croient à leur rebond.
🔍 La volatilité n’est donc pas intrinsèquement mauvaise, tout dépend de vton profil d’investisseur, et de la solidité de tes nerfs.
Comment la volatilité se mesure ?
Les marchés financiers sont remplis de statistiques et de données historiques, notamment sur les prix, qui sont retenus de mois en mois, de jour en jour, même de minute en minute. On peut donc aisément retracer l’évolution du prix d’un actif donné et la comparer dans le temps à celle du marché dans son ensemble (par exemple en comparant les fluctuations de la valeur de l’action LVMH à celle de l’indice CAC40). La différence entre les deux est aussi appelée l’écart-type, une mesure habituelle de la volatilité.
Une autre façon d’aborder la volatilité est d’observer le changement de valeur en une seule journée de la valeur d’un actif. L’indice actions S&P varie (en moyenne) de 0,66 % par jour. Lorsque le changement du jour, à la hausse ou à la baisse, est significativement supérieur à cette moyenne, la journée sera décrite comme étant particulièrement volatile. Dans les deux cas décrits ci-dessus, il s’agit d’une mesure de la volatilité réellement observée.
Mais de nombreux acteurs de marché s’intéressent aussi à la volatilité future (souvent désignée par le terme “volatilité implicite”). Celle-ci se reflète dans un indice, le VIX, dont la valeur est calculée et publiée par le Chicago Boards Options Exchange. Il indique la volatilité attendue pour les 30 jours à venir sur l’indice actions américaines S&P 500, sur la base du prix des options “puts” et “calls”. Il s’agit de contrats donnant le droit (mais pas l’obligation) à des investisseurs de vendre ou d’acheter certains actifs à des prix donnés à (ou avant) une date donnée. Si de nombreux investisseurs cherchent à se protéger via des options haussières ou baissières, cela veut dire qu’ils anticipent une forte volatilité.
Quel est alors le niveau “normal” de volatilité ?
Historiquement, l’écart-type du S&P500 sur le long terme est d’environ 15,6 %. Mais le marché peut évoluer pendant de longues périodes à un niveau de volatilité moindre, avant de connaître des pics abrupts.
Reprenons la référence de l’indice VIX pour se faire une idée des niveaux de volatilité. De façon générale, voici l’interprétation des investisseurs professionnels qui y font attention :
- Si le niveau du VIX se situe entre 10 et 15, la volatilité du marché est faible (et typiquement, la tendance du marché est plutôt haussière) ;
- Entre 20 et 30, la volatilité est plus importante. Le marché est plus nerveux mais peut être encore orienté à la hausse ;
- Si le VIX est supérieur à 30, la volatilité est forte. Dans un tel environnement, le marché se distingue par une chute importante des cours.
🔍 Les spécialistes s'attachent à observer le sens de variation de cet indice plus que sa valeur absolue : plus il monte, plus les marchés sont nerveux.
Que déduire d’une volatilité qui monte ?
La volatilité, et notamment la volatilité implicite, est souvent décrite comme un indicateur de la peur. En effet, lorsque les incertitudes sont grandissantes, comme par exemple dans la période précédant des élections importantes et dont le résultat est incertain, ou encore lorsqu’un virus inconnu se propage à travers le monde, la nervosité ambiante peut se transformer en panique.
Une volatilité haussière est donc souvent associée au risque d’une grosse correction de marché. Et historiquement la corrélation est bien positive entre les deux phénomènes : lorsque le VIX monte, l’indice S&P 500 baisse dans la très grande majorité des cas.

Ainsi, les moments où le VIX explose et atteint des niveaux supérieurs à 40 voire 50 correspondent à des crises financières brutales. Cela s’est par exemple produit lors des événements suivants :
- Les attentats du 11 septembre 2001
- Le scandale Enron, en novembre 2002
- La crise financière de 2008
- Lors de la crise grecque en août et septembre 2011, et
- La pandémie du Covid, mars 2020.

Faut-il pour autant acheter ou vendre des actions en fonction de la volatilité ? Il nous semble que non. Il est important de reconnaître que les marchés actions évoluent, à la hausse comme à la baisse, parfois avec à-coups. Mais il est très difficile (voire impossible) de “timer” le marché. La volatilité est un facteur avec lequel il faut apprendre à vivre, quand on investit en bourse. En se rappelant qu’il s’agit d’investissements à long terme !
📖 A lire aussi : Quel est le meilleur moment pour investir en Bourse ?
Ceux qui ont suivi mes émissions chez Zonebourse connaissent ma passion du suivi de tendance.
C'est le "trend following".
Le trend follower s’intéresse uniquement à des actions dites de momentum, dont les prix s’inscrivent dans des dynamiques haussières.
De quoi systématiser (et tranquilliser) ton stock picking.
La théorie du Dow : le père du Trend Following
Charles Dow (1851 - 1902) a posé sa théorie il y a 100 ans déjà.
La théorie du Dow : le marché est dans une tendance à la hausse si l'une de ses moyennes progresse au-dessus d'un précédent sommet, accompagné ou suivi d'une progression similaire de l'autre moyenne.
En 5 mots : les prix suivent des tendances.
Une tendance haussière est caractérisée par des plus hauts et bas de plus en plus hauts, tout simplement.
C'est le terrain de jeu préféré de Warren, et c'est à la portée des enfants. M. Buffett a commencé à trader à 11 ans.
Comment sélectionner les trend pour mieux les suivre ?
La clé du trend follower : éviter le bruit des marchés financiers qui peut s’avérer étourdissant, dérangeant, perturbant.
→ Tu notes des chandeliers japonais (une bougie = une séance).
→ Des droites de tendance (qu’un enfant saurait tracer).
→ Une ligne rose ayant une relation presque mystique avec les prix.
Cette droite magique ? La Sainte MM200.
🔇 Évite le bruit du marché : cherche de l'haussier, quelle que soit la période.
La moyenne mobile à 200 jours
C'est LA courbe du trend follower.
MM200 = Moyenne Mobile à 200 jours.
Expliquée plus simplement, la courbe trace la moyenne des prix d'une action des 200 derniers jours.
La fameuse droite rose.
Cette moyenne mobile est un outil permettant de faire le tri et de ne s’intéresser qu’aux actions qui évoluent au-dessus de cette dernière.
Si le prix de ton action dépasse la moyenne mobile à 200 jours sur une dynamique de long terme, tu as certainement déniché une tendance haussière.
La MM200 n'est pas seulement là pour être dépassée : elle fonctionne tel un pivot, un soutien, un niveau sous lequel la tendance perd de sa superbe.
Tu observes une inversion de la tendance ? C'est un signal pour t'inviter à gentiment sortir du trade.
Une autre façon de l’utiliser est d’attendre que les prix viennent la tester, l’épouser, avant de repartir à la hausse.
C’est alors que l’investisseur pourra entrer de nouveau sur une action haussière à long terme, après une respiration de court terme.
La respiration, ou pause dans la hausse, peut être une correction de quelques jours/semaines, ou une latéralisation où les prix fluctuent peu.
👁️ Être attentif à la MM200, tu devras.
Quelques exemples de tendances haussières en graphique
Rappel AMF : je sais que tu sais ce que je vais dire. Ce ne sont pas des conseils en investissement, mais des exemples de configurations (d'autant qu'ils commencent à dater maintenant !). Ne fais pas ce que je dis, mais apprends ce que je fais !
🪵 Cogra 48
Elle est spécialisée dans la fabrication et la commercialisation de granulés de bois. Le groupe assure l'importation, la distribution et l'installation de poêles et de chaudières à granulés de bois.
Image tirée de ProRealTime - jeudi 13 octobre 2022 (à 14h donc préparée avant l’inflation)
🗑️ Séché Environnement SA
Principal acteur français de la valorisation et du traitement de déchets, d'origines industriels ou issus des collectivités territoriales. 1er opérateur indépendant en France : c'est le spécialiste des déchets techniques.
Dans cet exemple, le prix de son action avait la mauvaise habitude de passer momentanément sous la moyenne mobile à 200 périodes. Il était alorspréférable d’attendre qu’un test positif de la moyenne mobile ait eu lieu, avant de rentrer en position, ou encore de mettre un stop de protection large dessous.
Le stop de protection est un ordre de vente qui permet de sortir d’une action quand cette dernière perd pied.
Image tirée de ProRealTime - jeudi 13 octobre 2022
🧪 Boiron
Les Laboratoires Boiron sont nés en France il y a près d'un siècle, sous l'impulsion des médecins homéopathes.
Je vous ai parlé de Boiron à de nombreuses reprises avant l’été 2022 car l’action sortait d’une longue période d’hibernation.
Image tirée de ProRealTime - jeudi 13 octobre 2022
🖨️ Prodways Group
Leader européens de l'impression 3D à destination des industries aéronautique, spatiale, médicale, dentaire, automobile...
J'ai beaucoup parlé de Prodways dans mes émissions car elle renaissait de ses cendres tel un Phénix (d’où le nom que j’ai donné à cette configuration).
Image tirée de ProRealTime - jeudi 13 octobre 2022
🏅 L'or
Sortons des sentiers battus.
Voici l’once d’or, cotée en euro, de 2018 à 2022.
Image tirée de ProRealTime - jeudi 13 octobre 2022
Et oui ! Le suivi de tendance ou trend following s’applique sur tous les actifs, des métaux en passant par les actions jusqu’aux cryptomonnaies.
Pas besoin d’analyse fondamentale poussée, pas besoin de choisir une classe d’actifs plutôt qu’une autre.
Votre filtre commence par le fait de détenir uniquement ce qui monte, puis d’essayer de comprendre pourquoi il serait attractif.
En effet, investir avec le vent dans le dos tranquillise l’esprit, j'ai vu la différence pour le mien.
📖 A lire aussi : Comment investir dans l'or ?
En général, une entreprise familiale est détenue par son fondateur ou ses descendants, que ce soit par le biais d'actions ou de droits de vote, sans exigence de pourcentage minimum.
Depuis 2006, l'équipe de recherche de Crédit Suisse étudie les entreprises familiales cotées en bourse, gérées par leurs propriétaires. Leur objectif annuel est d'examiner si ces sociétés présentent un modèle d'affaires particulier et si elles offrent une valeur ajoutée aux actionnaires, y compris ceux extérieurs à la famille.
Les conclusions de cette mettent en avant une surperformance des entreprises familiales par rapport aux sociétés non familiales. Et donnent 4 raisons à cela.
Comment la performance des entreprises familiales a été mesurée ?
Les analystes du Crédit Suisse ont constitué une base de données nommée "Family 1000", qui comprend 1 000 grandes entreprises familiales réparties en Amérique, en Europe et en Asie-Pacifique, cette dernière région représentant plus de la moitié des entreprises recensées.
Parmi les plus anciennes sociétés familiales de la sélection, nous retrouvons Orkla (fondée en 1654), Merck KGaA (1668), Wendel (1704), Jose Cuervo (1758), Molson Coors Beverage Company (1786) et Jeronimo Martins (1792).
Parmi les plus grandes sociétés, nous retrouvons Alphabet (1797 milliards de dollars), Meta Platforms ($1234 Mds), Berkshire Hathaway ($903 Mds), Tesla ($611 Mds), Walmart ($471 Mds), LVMH ($461 Mds), Samsung Electronics ($366 Mds), L'Oréal ($261 Mds), Hermès ($261 Mds), Reliance Industries ($229 Mds), Roche Holdings ($212 Mds).
Une forte culture entrepreneuriale
Les entreprises familiales privilégient souvent une croissance rentable, ce qui se traduit par une qualité supérieure de développement et des résultats positifs tant au niveau opérationnel que sur le marché boursier.
📈 Selon l'étude, les entreprises du groupe "Family 1000" ont généré des rendements supérieurs, comme le montre le graphique suivant.
Ce graphique compare la performance à long terme des actions des entreprises familiales avec celles des entreprises non familiales. Il est important de noter que les données sont ajustées en fonction de la capitalisation boursière et des secteurs d'activité. L'analyse des titres révèle une tendance de surperformance constante sur le long terme. En se basant sur des données collectées depuis 2006, on constate que les entreprises familiales ont surpassé les entreprises non familiales de 3 % par an en moyenne (soit une différence annuelle de 300 points de base).

Source : Crédit Suisse
Cet écart de performance est d'autant plus marqué au Japon et sur le segment small & mid caps comme en témoigne le tableau ci-dessous :
Source : Crédit Suisse
Une gestion prudente des ressources financières
Le capital de l'entreprise représente une part importante du patrimoine familial. Les dirigeants font donc preuve d'un activisme opérationnel et gèrent leurs actifs avec la plus grande rigueur. Les entreprises familiales sont généralement financées de manière plus prudente, ce qui se traduit par un effet de levier financier plus faible. En ce qui concerne l'effet de levier, les chercheurs observent une approche plus conservatrice de l'endettement de la part des entreprises familiales, avec un ratio dette nette/EBITDA inférieur de 25% en moyenne au fil du temps.
Source : Crédit Suisse
Les entreprises qui choisissent de minimiser leur endettement le font souvent pour protéger leur pérennité et leur indépendance. Les dirigeants, en particulier ceux qui possèdent et gèrent leur entreprise, sont généralement plus attentifs à cette stratégie. En limitant l'endettement, ils réduisent les risques et dépendent moins des financements externes, qu'il s'agisse d'emprunts ou d'apports en capital. Cette approche favorise le maintien d'un contrôle décisif sur la direction à long terme de l'entreprise.
Une approche conservatrice de l'innovation
Les entreprises familiales tendent à investir moins dans la recherche et le développement (R&D) que les entreprises non familiales. Cependant, elles peuvent être plus efficaces dans l'utilisation de leurs ressources pour l'innovation. Les dirigeants de ces entreprises, souvent membres de la famille propriétaire, prennent des décisions avec prudence et un contrôle rigoureux des dépenses.
🔍 Cette gestion serrée peut réduire les coûts de gouvernance et permettre une utilisation plus judicieuse des fonds alloués à l'innovation.
Bien que les investissements en R&D soient inférieurs, les entreprises familiales disposent souvent d'un capital humain et social supérieur. Les employés y sont généralement plus fidèles et les relations dans l'industrie plus solides. Le capital social, qui inclut la connaissance approfondie de l'entreprise et du secteur ainsi que des liens étroits, favorise l'innovation. Il crée un réseau de conseils et de communication qui soutient le développement de nouvelles idées. Les partenaires du réseau peuvent signaler les tendances émergentes et offrir des retours constructifs, ce qui peut réduire les coûts et accélérer le développement de produits ou services. Les entreprises familiales utilisent ces atouts, souvent absents dans les entreprises non familiales, pour réaliser plus d'innovations avec moins de ressources financières.
Une vision à long terme des affaires
Les entreprises familiales défendent des valeurs fortes qui leur confèrent la capacité de relever les défis auxquels elles sont confrontées. La famille investit également dans une optique d'assurer la transmission du capital à la génération suivante. Adopter une vision de long terme, c'est aussi fidéliser les collaborateurs par une plus grande reconnaissance.
💡 Les choix stratégiques que font les actionnaires fondateurs sont par conséquent portés par une vision structurelle de long-terme, gage de pérennité pour l'entreprise.
Comme nous pouvons l'observer sur le graphique ci-dessous, les CEO des entreprises familiales sont plus de deux fois plus susceptibles d'avoir un mandat de plus de dix ans.
Source : Crédit Suisse
Les entreprises familiales se distinguent par une plus grande fidélité et une plus longue durée de service de leurs employés, y compris au sein de leur direction. En examinant les 20 plus grandes entreprises du CS Family 1000 en termes de capitalisation boursière, on observe que 40 % d'entre elles ont un PDG en poste depuis plus de dix ans, contre seulement 15 % pour les entreprises non familiales. Par ailleurs, 40 % des entreprises familiales ont un PDG qui occupe son poste depuis moins de cinq ans, à comparer avec 60 % pour les entreprises non familiales.
En conclusion, cette étude du Crédit Suisse présente les facteurs de performance des entreprises familiales. L'importance d'une perspective à long terme pour créer de la valeur pour les actionnaires, le maintien d'une culture entrepreneuriale, une gestion plus conservatrice de l'endettement et de l'innovation, une grande fidélité des salariés et des mandats plus longs pour les dirigeants.
Tout le monde adore payer moins d'impôts. Par conséquent, les produits de défiscalisation se vendent comme des petits pains.
Malheureusement, la plupart d'entre eux (Pinel en tête) sont de piètres investissements.
Tu le sais, la défisc n'est pas ma spécialité. Alors j'ai demandé à mon conseiller en gestion de patrimoine Auguste Patrimoine de te présenter deux méthodes pour défiscaliser qu'il oserait me proposer.
Le meilleur vecteur de défiscalisation : Le Girardin Industriel (10 % garantis)
Le Girardin Industriel est une niche fiscale pour favoriser le développement de projets industriels dans les DROM-COM. Véritable Rolls Royce de la défiscalisation, le principe du Girardin Industriel est d'une grande simplicité. En contrepartie d'un don (appelé placement à fonds perdu), l'Etat consent à une réduction de votre impôt sur le revenu équivalent à 110% cette somme (soit un rendement garanti de 10%).

⛔ Attention : ce dispositif est limité car sont ils dépendant des projets d'investissement dans les DROM-COM). Si tu souhaites "réserver" cette défiscalisation, prends rendez-vous de ma part auprès d'Auguste Patrimoine.
A noter que certains établissements peu scrupuleux auront toujours des Girardins a proposer. Mais attention, le risque sur un Girardin est sa requalification fiscale (ie. son annulation et remboursement).
Le complément idéal à ton patrimoine : Le Plan Épargne Retraite
Mis en place en 2020, le PER est le petit frère de l'assurance-vie. Son principal atout ? Il permet de diminuer son imposition pour chaque euro versé dessus. Mais surtout, son mécanisme de défiscalisation n'empêche pas de faire un bon investissement. En effet, le PER n'est qu'une enveloppe fiscale. Tu peux choisir les fonds, les ETF ou actifs à mettre à l'intérieur.
💡 Prenons un exemple très simple :
Tu es célibataire et tu gagnes 60 000€ par an.
Comme toute niche fiscale, ses avantages sont plafonnés.
En l'occurrence, le PER est plafonné à 10 % de tes revenus.
Tu peux donc y verser jusqu'à 6 000 € cette année.
Avec ce niveau de rémunération, ta tranche marginale d'imposition est de 30%. Ta réduction d'impôt sur le revenu au titre de l'année en cours, si tu verses 6 000€ sur le PER, sera de 6 000 € x 30 % (montant versé x tranche marginale d'imposition). Soit une réduction d'impôt de 1 800€.
Mais il y a mieux. Tu peux remonter jusqu'à 4 années en arrière. Si ton salaire est le même depuis 4 ans, tu peux donc diminuer ton impôt sur le revenu jusqu'à 6 000 € x 4 années x 30% soit 7 200 €.
Le tableau suivant récapitule quelques situations et le montant maximum de défiscalisation envisageable via le PER.
Parmi les inconvénients du PER, il faut toutefois évoquer la non-possibilité d'effectuer des retraits avant la retraite sauf dans certains cas exceptionnels (achat d'une résidence principale, chômage, décès, handicap, retraite etc.). Par conséquent, il apparaît pertinent d'y mettre en place une allocation dynamique à fort objectif de rendement, car il s'agit d'une épargne qu'on ne peut pas sortir à court terme.
Enfin, il faut bien avoir à l'esprit que tu seras refiscalisé lors du retrait de l'enveloppe, et ce à ta tranche marginale du moment. L'idéal est ainsi de débuter tes versements le plus en amont de ta retraite et lors de tes pics d'imposition en termes de TMI.
💡Exemple : tu alimentes avec une tranche marginale à 30 % et tu retires (à la retraite par exemple) avec une tranche marginale à 11 % : le gain net est de 19 % + la performance des sous-jacents sur la période de détention du PER.
Tu as peut-être déjà entendu parler de donation ou de démembrement, sans forcément comprendre leurs implications. Mais as-tu connaissance du présent d'usage ?
Le présent d'usage constitue un outil puissant pour transmettre ton patrimoine sans subir de charges fiscales.
Si tes enfants sont sages, il est probable que tu veuilles leur faire un beau cadeau pour Noël. Ces cadeaux sont des présents d'usage !
Alors me diras-tu, quelle est la différence entre un cadeau et une donation ? Où se situe cette frontière subtile ?
Selon une jurisprudence bien établie, un cadeau qui ne dépasse pas 2,5 % de tes revenus ou 2% de ton patrimoine peut être considéré comme un présent d'usage. Pour éviter tout risque de "les impôts n'ont rien dit pour les autres mais ils ont requalifié mon présent d'usage en don", il est recommandé de ne pas dépasser 1 % du patrimoine net par enfant et par an.
🎁 Le présent d'usage doit être offert à l'occasion d'un événement particulier, tel qu'un anniversaire, un mariage ou les fêtes de fin d’année. La justification la plus courante est celle des fêtes de fin d’année.
Exemples de présents d'usage
Exemple 1 :
Monsieur et Madame Chérond possèdent un patrimoine de 5 000 000 euros. Ils offrent à leur fils, Jean-Kévin, une montre d’une valeur de 50 000 euros pour ses 25 ans. Vu sa valeur relative au patrimoine de Monsieur et Madame, cette montre est considérée comme un présent d'usage et échappe aux droits de donation.
Exemple 2 :
Monsieur Chécarré dispose d’un patrimoine de 800 000 euros. Il offre à sa fille 16 000 euros pour ses 10 ans. Là encore, vu la valeur relative de cette somme par rapport au patrimoine de Monsieur Chécarré, il s'agit d’un présent d'usage et n’est pas soumis aux droits de donation.
Il est cependant important de noter que dans le cas de Monsieur Chécarré, c'est limite. Il est recommandé de se situer bien en deçà de ces seuils (par exemple à 1 %) afin de se prémunir contre toute requalification potentielle.
Quelle est la règle pour un présent d'usage ?
Chaque année, tu peux donc transmettre jusqu’à 1% de ton patrimoine net par enfant.
L'un des avantages indirects du présent d'usage est qu'il ne consomme pas l'abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, en cas de donation. Cette méthode de transmission permet également de préserver l'abattement supplémentaire de 31 865 € pour les dons de sommes d'argent exonérés.
En outre, elle n’affecte pas la possibilité de démembrer un bien ou d'utiliser la clause bénéficiaire d’un contrat d’assurance-vie. En somme, la combinaison de toutes ces solutions, correctement mises en œuvre, permet d’alléger considérablement le processus de transmission.
👨👩👧 Quel est le cadre optimal pour mettre en œuvre un présent d’usage auprès de tes enfants ?
Il est possible de verser de l'argent, de faire un beau cadeau... mais aussi d'ouvrir des placements au nom de tes enfants.
Dans ce cadre, tu peux indiquer dans la documentation relative à cet effet que le versement lié à un événement particulier (comme les fêtes de fin d’année) soit subdivisé en 12 versements. De cette manière, tu mets en place un DCA (Dollar Cost Averaging)... tout en optimisant fiscalement ta transmission.
Parmi les enveloppes fiscales, l'ouverture d’un contrat d’assurance-vie est à privilégier pour ce type de montage. L’assureur et le conseiller pourront valider et certifier que le présent d’usage est effectué dans les règles de l’art. Si tu as besoin d'aide, contacte de ma part Auguste Patrimoine, ils pourront t'aider à faire les choses correctement.
*GOLD AVENUE est partenaire de Nicolas Chéron, et cet article est écrit suite à notre collaboration commerciale.
Lors du Sommet de l'Investisseur, j'ai eu le plaisir d'échanger avec Nicolas Cracco, directeur général de GOLD AVENUE, sur l'or physique et la façon de l'intégrer à un patrimoine. GOLD AVENUE, c'est la branche e-commerce du groupe MKS PAMP, raffinerie d'or basée au Tessin et l'un des plus gros acteurs du métal précieux dans le monde. Cracco et son équipe ont une mission qu'ils répètent volontiers : "démocratiser l'investissement dans les métaux précieux." On en a profité pour faire le tour de tout ce que le particulier doit savoir avant d'acheter sa première once : la différence entre or physique et or papier, comment choisir entre lingots, lingotins et pièces, où GOLD AVENUE prend sa marge, et ce qui distingue le métal stocké en coffre suisse de celui qu'on garde sous le matelas.
Comment acheter de l'or physique : GOLD AVENUE, l'accès grand public aux métaux précieux
Nicolas Cracco n'avait pas un parcours qui le destinait à l'or. Finance, audit, cabinets : un cursus classique, sans contact préalable avec le métal précieux. C'est en arrivant chez GOLD AVENUE qu'il a tenu un lingot pour la première fois, et il en parle encore avec étonnement. "Quand on a vraiment le lingot dans les mains, qui a un certain poids, ça amène quand même quelque chose."
Cette expérience un peu brute, c'est aussi le point de départ de GOLD AVENUE. Pour un particulier qui veut acheter de l'or, le marché est tout sauf accueillant. Faut-il aller en banque ? Dans une boutique de la rue parisienne où s'alignent les revendeurs de pièces, dans laquelle Nicolas Cracco s'est rendu en se mettant dans la peau d'un novice ? Acheter un ETF ? Faire confiance à tel ou tel site dont on ne connaît rien ? Le marché reste impressionnant pour qui n'est pas du milieu.
GOLD AVENUE prend l'angle inverse. Plateforme e-commerce, transparence totale sur les prix, stockage en Suisse, service client pensé pour rassurer un débutant. L'idée, c'est que vous puissiez acheter votre première once aussi facilement que vous achetez un livre en ligne.
GOLD AVENUE est née de PAMP, raffinerie d'or au Tessin
GOLD AVENUE fait partie du groupe MKS PAMP. PAMP, c'est l'acronyme de "Produits Artistiques Métaux Précieux". La société est l'une des grandes raffineries d'or de Suisse, basée au Tessin, la région italophone qui borde l'Italie. La majorité de l'or mondial transite par cette région.
PAMP a été l'un des premiers groupes à soigner le design d'un lingot. Le résultat, c'est la fameuse Lady Fortuna : la déesse romaine de la chance frappée sur le lingot, devenue depuis emblématique du marché. Le geste artistique se retrouve sur la plupart des produits de la maison.
GOLD AVENUE a été lancée par PAMP il y a sept ans et souhaite ouvrir le canal grand public que la maison mère, traditionnellement institutionnelle, ne servait pas. Il s'agit donc d'avoir, derrière la plateforme, un fondeur reconnu dans le monde entier, et un catalogue de produits qui passent rarement par les circuits classiques.
Acheter de l'or physique comme valeur refuge et outil de diversification
Quand on lui demande si l'or a sa place dans le patrimoine d'un particulier, Nicolas Cracco a trois arguments :
- Le premier, c'est le rôle de valeur refuge face aux crises. Géopolitiques, dette souveraine, inflation : le métal précieux conserve son pouvoir d'achat sur la longue durée.
- Le deuxième, c'est la diversification. "Avoir de l'or, c'est réduire le risque sans renoncer à la performance." Quand on superpose les graphes de l'or et d'autres classes d'actifs.
- Le troisième, c'est la rareté universelle, jugée par presque tous les analystes comme un actif qui restera structurant dans les portefeuilles à long terme.
📖 A lire aussi : Pourquoi investir dans l'or ?
Sur le pourcentage à allouer, Nicolas Cracco reste prudent. GOLD AVENUE ne donne pas de conseil financier (cela créerait un conflit d'intérêt évident). Il rappelle juste ce que dit le consensus du marché : entre 5 et 10 % du portefeuille semble une fourchette raisonnable. En dessous, l'exposition est trop faible pour avoir un effet protecteur. Au-dessus, on prend un risque de concentration. Mais ça reste du cas par cas, et il a observé des clients qui ont basculé une grosse partie de leur patrimoine immobilier dans l'or, après une vente.
C'est leur choix, et GOLD AVENUE les accompagne.
Ce qui pousse l'or depuis 2022
L'or accumule les records depuis trois ans, avec une vraie accélération depuis fin 2024 et l'investiture américaine. "Quand le monde doute, l'or a tendance à augmenter." Et le monde n'a pas manqué d'occasions de douter. Crises géopolitiques, conflits ouverts, inflation post-Covid, dette des États occidentaux qui inquiète les marchés. Tout cela alimente la demande de refuge.
J'ai complété le tableau avec quelques moteurs côté demande qui restaient sous-jacents pendant le webinaire. Le dollar qui baisse aide mécaniquement l'or libellé en dollar à monter. La joaillerie reste un acheteur structurel, surtout en Inde et en Chine où les achats des particuliers sont massifs. Et puis il y a les banques centrales, qui ont accéléré depuis un an et demi. Avant, c'étaient surtout les grandes banques. Aujourd'hui, on voit aussi celles des pays émergents, et même de petits États, qui rebalancent leurs réserves loin du dollar.
À chaque nouveau plus haut historique, on pourrait s'attendre à une vague de prises de bénéfices. Or, ce n'est pas du tout ce qu'il observe chez GOLD AVENUE. Les détenteurs voient le record comme une confirmation de leur thèse, et ils gardent. De nouveaux acheteurs continuent d'entrer en parallèle. On observe une accumulation continue, sans signe de rotation.
Acheter de l'or physique ou de l'or papier, deux logiques différentes
C'est la question qui revient toujours dès qu'on parle d'or. L'or physique, c'est la propriété directe et finale du métal. Que vous stockiez chez GOLD AVENUE ou que vous gardiez le lingot à la maison, vous êtes propriétaire ultime du produit. L'or papier, comme un ETF or, est un produit financier coté qui suit le cours mais qui ne donne pas droit au métal physique qui se trouve derrière.
Les deux logiques cohabitent et répondent à des besoins différents. L'ETF est plus liquide, plus facile à entrer et à sortir si on cherche à profiter d'un mouvement. Le physique sert plutôt une stratégie de long terme, avec la stabilité de la possession directe.
Quand vous déposez 500 € dans une banque, vous n'êtes plus possesseur de ces 500 €. Vous êtes possesseur d'une créance, que la banque doit honorer mais qu'elle peut ne pas honorer en cas de défaut. Voilà le risque de contrepartie. Sur de l'or physique en coffre chez GOLD AVENUE, ce risque n'existe pas. L'or appartient au client, et la société agit comme dépositaire. Sur les ETF, le risque existe à un niveau limité, mais il existe.
Pour ma part, j'aime les deux. L'ETF pour la souplesse, les pièces et lingotins pour la solidité. Quand on me demande de choisir, je n'ai pas de réponse unique. Les deux ont leur place dans un portefeuille bien construit.
J'ai d'ailleurs dédié un article aux différentes façons d'investir dans l'or.
Lingots, lingotins, pièces : trois familles, trois logiques
Sur le site de GOLD AVENUE, on tombe sur trois grandes catégories de produits :
Le lingot, c'est la barre moulée. Celle qu'on voit dans les films, à l'intérieur des coffres de banque. Les plus grosses font 411 grammes ou 12,5 kilos, et ce sont des formats institutionnels qui ne sont pas vendus au particulier. Pour un particulier, on commence à 50 grammes, puis on monte par paliers (100, 250, 500 grammes, 1 kilo). Le kilo d'or a passé les 100 000 € en 2025, pour un objet qui a à peine la taille d'un iPhone. Quand on le tient dans la main, ça surprend toujours.
Le lingotin, c'est le produit frappé, avec un design plus affiné. La Lady Fortuna de PAMP en est l'exemple. GOLD AVENUE propose aussi des produits Argor-Heraeus et de la Perth Mint (la monnaie australienne), parce qu'une partie des clients les demandent spécifiquement.
Les pièces, ce sont les monnaies d'État. Vrai-Nelli suisse, Napoléon français, Krugerrand sud-africain, Maple Leaf canadien, Britannia britannique. Nicolas Cracco distingue deux usages. Les pièces "d'investissement" se prennent essentiellement pour leur valeur en or, et leur prix suit le cours du métal. Les pièces "purement numismatiques" se traitent dans un autre marché, où l'histoire et la rareté pèsent beaucoup plus que le métal lui-même.
Comment acheter de l'or physique ? Trois facteurs pour choisir : budget, fiscalité et plaisir
Nicolas Cracco a une grille pour aider à choisir, et le troisième facteur est celui qu'il défend avec le plus de conviction.
Premier facteur, le budget. Avec 1 500 €, on tombe naturellement sur des demi-onces ou des produits de 10 grammes. Avec 100 000 €, le kilo devient envisageable. À grammage croissant, la prime à l'achat baisse en proportion, parce que la fabrication coûte à peu près pareil pour un produit petit ou un gros. L'effort se dilue mieux sur le gros lingot.
Deuxième facteur, la fiscalité et l'horizon de revente. Important, parce qu'un lingot ne se découpe pas. Si vous achetez un kilo pour 100 000 €, vous le revendez en bloc. Vous ne pouvez pas vendre 100 grammes pour faire face à un imprévu. Nicolas Cracco prend l'exemple parlant de la succession. Si vous voulez répartir votre or entre trois enfants, mieux vaut trois lingots de 100 grammes qu'une barre d'un kilo. La fragmentation a un coût en prime, mais elle apporte une flexibilité qui vaut largement la différence.
Troisième facteur, plus rare dans les grilles d'analyse, c'est le plaisir. Nicolas Cracco assume entièrement cet angle, et je dois dire qu'il a raison. Si vous mettez plusieurs centaines ou plusieurs milliers d'euros dans une pièce, autant qu'elle vous plaise. Lui adore le finish mat du Krugerrand. D'autres préfèrent la brillance des Maple Leaf canadiens. PAMP a même frappé des onces avec Obi-Wan Kenobi en motif, qui ont accroché tout de suite le beau-frère de Nicolas Cracco, peu intéressé jusque-là par le métal. Vous payez une petite prime pour le design, mais vous y gagnez l'envie d'avoir la pièce et de la transmettre.
Les coffres GOLD AVENUE et le rôle de gardien
Pour les clients qui ne veulent pas ramener le lingot à la maison, GOLD AVENUE propose le stockage en coffre. Aujourd'hui, la société garde environ 350 millions d'euros de métaux précieux pour ses clients. Les coffres se trouvent au Tessin, dans la raffinerie PAMP, et chez Brinks à Zurich, le transporteur de référence pour le métal et la devise dans le monde. Tout est assuré, et même réassuré.
Le stockage est gratuit jusqu'à 10 000 € de valeur stockée. Au-delà, c'est 8 € par mois. Nicolas Cracco assume ce modèle sans rougir. Assurer du métal physique a un coût réel pour la société, et l'offre gratuite jusqu'à 10 000 € sert à laisser le particulier tester le service avant de monter en taille.
Le point juridique vaut la peine d'être expliqué, parce qu'il a son importance. Quand un client achète un produit qu'il laisse en coffre chez GOLD AVENUE, ce produit sort de l'inventaire de la société et entre dans le patrimoine du client, à son nom. GOLD AVENUE n'est qu'un gardien. Nicolas Cracco l'a redit deux fois pendant l'échange : "Le client est le propriétaire final et ultime des différents produits qu'il achète." Conséquence directe, si la société venait à faire faillite, les produits des clients ne seraient pas saisis dans la liquidation. Ils resteraient au client, qui en est le seul propriétaire.
Autre conséquence, plus politique cette fois. Si un État souhaitait saisir l'or stocké, il devrait s'adresser au client, qui en est le propriétaire. La société est privée, suisse, et n'a aucun droit de propriété sur les produits qu'elle conserve. Pour beaucoup de clients qui choisissent l'or physique précisément pour se protéger d'un risque souverain, c'est un argument de poids.
Les frais pour acheter de l'or physique
Quelqu'un dans le chat a posé la question pendant le live. Si le stockage est gratuit jusqu'à 10 000 €, comment GOLD AVENUE gagne-t-elle sa vie ?
La marge se prend au moment de l'achat, et elle est affichée sur la fiche produit. Le prix au-dessus du cours du métal correspond aux frais. Ces frais couvrent le coût de fabrication (raffinage, frappe), la logistique, et c'est aussi là que la société dégage sa marge.
L'ordre de grandeur dépend du produit. Sur des petits grammages (1 g, 5 g, 10 g), la prime est plus élevée en pourcentage, parce que l'effort de fabrication reste à peu près constant quel que soit le poids final. Sur des produits de 100 g, 500 g ou 1 kilo, la prime tombe nettement. Sur certaines séries spéciales (pièces artistiques, tirages limités), elle remonte parce qu'on paie aussi le design et le caractère unique.
Les frais varient aussi en fonction des conditions de marché. Quand la demande explose sur un métal donné, les coûts de financement de GOLD AVENUE montent, et la prime suit. Le platine en est un bon exemple. Les achats massifs en provenance de Chine ont fait flamber les coûts de portage, au point que vendre du platine n'était plus rentable pour GOLD AVENUE et la majorité de ses concurrents pendant plusieurs semaines.
Comment acheter de l'or physique : le DCA chez GOLD AVENUE pour lisser ses achats
Beaucoup de mes lecteurs investissent en DCA (dollar cost averaging) sur les actions et les ETF. La logique du petit montant régulier fonctionne aussi sur les métaux précieux, et GOLD AVENUE a intégré l'option directement dans le panier.
Concrètement, on choisit un produit standard (une once Lady Fortuna, un dirham, ce genre d'unités courantes), on définit la fréquence (mensuelle, semestrielle, annuelle), et chaque échéance déclenche un achat automatique. Il reste juste à faire le virement bancaire pour finaliser.
Pour un particulier qui veut bâtir une poche or sur 5 ou 10 ans sans avoir à se demander si c'est le bon moment, c'est un bon outil. Et pour ceux qui hésitent à se lancer, c'est aussi une façon de tester la maison sans engager une grosse somme dès le départ.
Acheter de l'or physique : horizon sur 10 à 20 ans
Question piège qu'on devait forcément poser à un dirigeant.
Sa lecture, c'est que les facteurs qui ont porté l'or depuis trois ans (incertitude géopolitique, dette publique, achats des banques centrales, diversification de plus en plus large) ne semblent pas en voie de disparition. Sur cette base, il voit un avenir plutôt favorable aux métaux. Une thèse de long terme cohérente, sans promesse de hausse linéaire.
J'ai aussi voulu sa position sur le Bitcoin, en fin d'échange. Là, Nicolas Cracco a joué la transparence. Il en détient à titre privé, parce qu'il trouve l'idée fondatrice fascinante. Sa lecture, c'est que Bitcoin et or peuvent cohabiter dans un portefeuille diversifié, sur des logiques voisines de réserve de valeur et de sortie partielle du système bancaire classique. GOLD AVENUE a d'ailleurs frappé des onces en forme de pièce de Bitcoin, et elles partent très bien.
Pour aller plus loin
Retrouvez mon échange complet avec Nicolas Cracco, directeur général de GOLD AVENUE, sur YouTube :
Lors du Sommet de l'Investisseur, j'ai retrouvé Christophe d'InvestirZen pour un webinaire centré sur cinq concepts qui peuvent changer la performance d'un trader au fil de sa carrière. Christophe est sur les marchés depuis 2005, principalement en PEA pour la fiscalité. C'est un ami de longue date, et nous animons des webinaires ensemble depuis dix ans. Sa spécialité, c'est l'analyse graphique appliquée au trend following et au swing trading. Sa méthode tourne autour de configurations qui se répètent, avec très peu d'analyse fondamentale.
Le sujet du jour : les règles à respecter pour aller chercher de la performance sur des configurations explosives, sans se faire vider le compte par les pertes mal cadrées.
Christophe d'InvestirZen, 20 ans à lire les graphiques et faire du swing trading
Christophe a ouvert son premier PEA en 2005, et il n'a plus quitté les marchés depuis. Il fait du trend following et du swing trading, principalement en analyse graphique. Quand on regarde son cursus, on comprend tout de suite à qui on parle : un praticien qui a accumulé les heures de chart, qui a vu passer les cycles, et qui a fini par construire une méthode autour de configurations qu'il a vues mille fois revenir.
Il anime aussi une formation suivie par plus d'un millier de traders. Vous pouvez d'ailleurs retrouver mon Avis sur InvestirZen : la meilleure formation d'analyse technique.
Rappel en swing trading : Les gros mouvements ne viennent pas des bons fondamentaux
Christophe a ouvert sa présentation par une capture qui pose bien le décor : les plus gros mouvements sur six mois des dix dernières années en bourse française. Premier constat, on connaît peu les noms qui apparaissent. Beaucoup sont des sociétés qui brûlent du cash et empilent les pertes.
Deux exemples très frais. Abionx, qui a pris environ 300 % en peu de temps en 2025, avec un cash flow négatif. Capital B (anciennement The Blockchain Group), qui a fait +514 % fin 2024, puis encore près de +1000 % entre avril et juin 2025.
Christophe résume avec une phrase qui mérite d'être encadrée : "Les gens n'achètent pas des bons fondamentaux, ils achètent des belles histoires." Les gros mouvements naissent dans les belles histoires. C'est rarement la qualité du bilan qui les déclenche, et c'est exactement ce que l'analyse graphique attrape mieux que le fondamental.
Règle n° 1 : Evitez le hasard avec un model book
Premier concept. Christophe distingue le hasard et la probabilité avec une image qui marque. Un homme traverse l'autoroute en courant les yeux fermés. Il arrive de l'autre côté et dit à son ami : "Tu vois, j'avais raison." Ça, c'est le hasard. Maintenant, faites traverser cet homme 100 fois de suite, toujours les yeux fermés. Les chances qu'il finisse intact sont nulles. Ça, c'est la probabilité.
Cette distinction compte parce que sur une vie de trader, on prendra toujours plus de 100 trades. Christophe a fait le calcul pour secouer ceux qui pensent qu'ils peuvent improviser. Si vous prenez trois trades par semaine entre 20 et 70 ans, vous arriverez à 7 800 trades. Si vous avez 50 ans et deux trades par mois jusqu'à 70 ans, c'est 480. Et même dans le scénario le plus défavorable (60 ans, un trade par mois jusqu'à 70 ans), c'est 120. Aucun cas où les probabilités ne finissent pas par parler.
Sa méthode pour sortir du hasard, c'est le model book. Capturer chaque jour les trades pris, les trades qu'on aurait aimé prendre, et les gros mouvements visibles dans les palmarès. On les analyse, on les compare. Au bout d'un moment, des configurations identiques se répètent. Elles n'ont rien d'aléatoire. C'est ce qui fonde une stratégie : repérer 4, 5, 6 configurations à fort taux de réussite, qui apparaissent souvent, et les trader systématiquement. Une seule configuration bien identifiée, tradée chaque fois qu'elle apparaît, vaut mieux que vingt approximations.
2° Le stop loss, c'est la ceinture de sécurité en swing trading
Deuxième concept. Quand on regarde un historique de trades, ce qui creuse la courbe d'equity, ce sont les grosses pertes. Les petites pertes et les petits gains s'annulent à peu près. Si on supprime les grosses pertes, les gros gains restent et font le job.
L'outil pour ça, c'est le stop loss. Un ordre automatique placé chez le courtier, qui vend dès que le cours casse un niveau prédéfini. Christophe a montré un cas concret de l'année. Sans stop, la perte sur la séance était de 14 %, et ça continuait à chuter. Avec un stop sous le plus bas de la bougie de la veille, la perte se serait limitée à 2,16 %. C'est tout ce qu'il y a à comprendre.
L'image qu'il utilise, c'est la ceinture de sécurité. On la met chaque fois qu'on monte en voiture, même si on ne l'a jamais utilisée. Le jour où on en a besoin, on est content de l'avoir. "On préfère 98 % qu'elle soit utile plutôt que de penser aux 2 % où elle ne fera pas grand-chose."
Christophe insiste aussi sur les dates de publication. Un gap baissier le matin d'une publication mal accueillie, ça ne se gère pas avec un stop. Il a montré quatre exemples de l'année, tous violents. La règle qu'il applique : avant de prendre une position, regarder l'agenda de publication. Si la société publie dans la semaine et qu'on n'a pas accumulé de gain pour absorber un mauvais coup, on sort par principe de précaution.
Une question est revenue plusieurs fois pendant le live : "mes stops sautent toujours, le marché fait des mèches à chaque fois." La réponse de Christophe est nette. Si vos stops sautent à chaque fois, ils sont mal placés ou vous tradez les mauvaises configurations. Sur une valeur très volatile, un stop à 5 % se fait prendre par le bruit normal du marché. Il faut adapter le stop à la volatilité du sous-jacent. Et c'est exactement ce que sert à calibrer le model book : à force d'analyser des centaines de configurations, on sait à quel niveau placer son stop pour ne pas se faire avoir par une mèche inutile.
3° La taille de votre position se calcule avant l'achat
Troisième concept. Doser sa taille de position, c'est piloter sa vitesse en virage. À 50 km/h, on passe sans encombre. À 90, on est à la limite. À 120, on finit dans le décor. La seule différence entre les trois scénarios, c'est le dosage.
Pour calculer une taille de position, deux éléments sont obligatoires : un stop loss défini à l'avance, et un risque maximum accepté en euros. L'exemple que Christophe a déroulé est volontairement simple. Action Orange, cours d'entrée à 10,40 €. Stop loss placé à 9,65 €, parce que c'est le niveau où le scénario est invalidé. Risque par action : 0,75 €. Risque total accepté : 100 €. On divise 100 par 0,75 et on obtient 133 actions. Achat de 133 titres, perte plafonnée à 99,75 € si le scénario tourne. Ce calcul prend trois secondes, et il change tout.
InvestirZen propose un calculateur gratuit sur son site qui fait ça automatiquement, en intégrant les frais et le slippage. On rentre son capital, son risque, son cours d'entrée et son stop, le tableau renvoie le nombre exact de titres et le risque effectif. Pour les débutants, Christophe recommande un risque de 0,5 % du capital par trade. Sur un capital de 10 000 €, ça veut dire 50 € par position. Vingt pertes successives ne coûtent que 10 % du compte, et il suffit de 11 % de remontée pour revenir à l'équilibre. Si on perd 50 % du capital, il faut faire 100 % de performance pour récupérer. C'est asymétrique, et c'est cette asymétrie qui justifie de petites tailles.
4° Viser la bougie cadeau
Quatrième concept, et probablement celui qui a fait le plus réagir le chat. La bougie cadeau, c'est une bougie à très faible volatilité qui apparaît juste sous une zone de résistance, après une dynamique haussière. Plus petite que les bougies qui la précèdent. C'est le signe d'une contraction, d'une pause juste avant un éventuel breakout.
Comment on la trade ? On achète sur la cassure du haut de la bougie cadeau. On place le stop sous le plus bas de cette même bougie. La distance d'entrée au stop est mécaniquement faible, vu que la bougie est petite. Et derrière, l'objectif est calé sur la zone de hausse possible si la résistance casse.
L'exemple qu'il a montré donne un ratio gain/risque de 13:1. Quand on a un tel ratio, le taux de réussite minimum pour être profitable tombe à 7 %. C'est-à-dire qu'on peut se planter 93 fois sur 100 et finir gagnant. Christophe a une formule pour résumer ça : "On peut être nul et profitable." J'ai noté la phrase pendant le live.
À comparer avec une bougie d'entrée volatile. Là, le stop doit s'éloigner pour ne pas se faire prendre par le bruit. Le ratio gain/risque tombe à 3:1, et le taux de réussite minimum pour être profitable monte à 32 %. Pour le même gain potentiel, il faut être 4,6 fois meilleur dans son timing. Et la taille de position est 4,6 fois plus petite, parce que le risque par titre est plus grand.
Et la bonne nouvelle, c'est que la configuration fonctionne sur toutes les unités de temps : daily, weekly, monthly. Plus l'unité de temps est élevée, plus la fiabilité est forte. Christophe a montré trois cas (un en weekly, deux en monthly) où la bougie cadeau a précédé une explosion de 80 fois et 34 fois le risque initial. Sa conclusion : ces bougies se cherchent activement. On les trouve la veille au soir, en faisant ses devoirs au calme. La méthode demande de la préparation. Au saut du lit, c'est trop tard.
5° Swing trading : Lorsqu'il n'y a pas de vent, on reste au port
Cinquième et dernier concept. Tous les marchés ne se valent pas. En période de tendance haussière, presque tout monte, y compris des dossiers très moyens. En période de baisse, rien ne tient, même les bons dossiers se font sanctionner. Et personne ne donne de médaille pour avoir tradé en période difficile.
Christophe utilise un filtre simple : la moyenne mobile 10 jours au-dessus de la moyenne mobile 20 jours pour le moyen terme, la moyenne mobile 5 au-dessus de la 10 pour le court terme. Quand les deux flux sont alignés à la hausse, le marché porte. Quand ils sont en panne, on coupe l'activité. Sa phrase de synthèse : "Lorsqu'il n'y a pas de vent, je reste au port."
Pour rendre l'idée concrète, Christophe a montré un screener interne qui identifie les valeurs correspondant à ses critères. En période favorable, il sortait 125 valeurs sur 860 éligibles. Quelques jours après une dégradation du marché, c'est tombé à 89, puis 45, puis 18, puis 9, puis 2. Si on pense pouvoir trouver les deux qui résistent encore au milieu du brouhaha, on est dans le pari aveugle.
Limiter le drawdown pendant les périodes difficiles change tout pour la suite. Quand le marché redevient porteur, le trader qui a peu perdu pendant la baisse repart sur son point haut et enchaîne sur de la performance composée. Le trader qui s'est creusé doit d'abord remonter à zéro. Sur une vie de portefeuille, c'est ce différentiel qui change tout. Pendant les périodes compliquées, si on tient à rester actif, Christophe recommande de diviser son risque par deux pour creuser le drawdown deux fois moins vite.
Ces règles sont écrites pour le swing trading
Une distinction qu'on a tenu à poser pendant le live, parce qu'elle revient toujours. Tout ce que Christophe explique vaut pour ceux qui font du swing trading sur des valeurs volatiles. Ça ne s'applique pas à un investisseur qui fait du DCA mensuel sur un ETF Monde, ni à quelqu'un qui détient Air Liquide au nominatif depuis 15 ans en visant le très long terme.
L'image que j'ai donnée pendant le webinaire, c'est celle de l'effort. Le DCA, c'est de la marche à pied, voire de la randonnée. Le swing trading sur des valeurs explosives, c'est du trail ou de l'ultra marathon. Le terrain change, l'équipement aussi. La méthode de Christophe sert ceux qui veulent attaquer des configurations très volatiles, capter une partie de la hausse rapidement, et sortir avant que ça se retourne.
Sur les 95 % des particuliers qui s'attaquent au trading et perdent de l'argent, Christophe travaille avec les 2 à 5 % restants, ceux qui ont accepté que la performance demande de la discipline. Ses règles sont les garde-fous qui rendent le pari soutenable. Conduire une Ferrari sur un circuit F1 sans ceinture, ça finit toujours mal.
Et c'est ce qu'il apprend à ses membres dans la formation InvestirZen.
Pour aller plus loin
Retrouvez mon échange complet avec Christophe d'InvestirZen, sur YouTube :
*Produits à effet de levier présentant un risque de perte en capital en cours de vie et à l’échéance
Ces produits sont complexes et peuvent être difficiles à comprendre. Ils s’adressent uniquement à des investisseurs avertis, professionnels ou non professionnels, disposant de connaissances suffisantes des spécificités de ces produits.
Les liens présents dans cet article peuvent renvoyer vers des collaborations commerciales de Nicolas Chéron
Au Sommet de l'Investisseur, j'ai eu le plaisir d'échanger avec Marc Dagher, fondateur de DT Expert, sur un sujet qui revient souvent dans les questions de mes lecteurs : les turbos et les warrants. Ces produits dérivés à effet de levier sont de plus en plus visibles sur les plateformes des courtiers, et les débutants s'interrogent à juste titre sur leur fonctionnement. Marc fait de l'analyse technique sa matière première depuis 25 ans, dont près de 15 à son compte. Il conseille des particuliers et des institutionnels, et forme aussi ceux qui veulent comprendre ces produits. On a fait le tour de leur mécanique, de leurs pièges, et il a déroulé deux cas concrets : un turbo put gagnant sur Air France, et un trade perdant sur Sanofi.
Marc Dagher, l'analyse technique en matière première
Marc travaille les marchés à travers les graphiques. C'est ce qu'on appelle l'analyse technique : la lecture des cours par leur représentation graphique. Un angle longtemps regardé de haut par les cartésiens, mais qui repose sur une logique simple. Plus on confronte une méthode à la réalité du marché, plus on apprend, plus on s'ajuste. 25 ans de pratique, ça construit une intuition difficile à transmettre en deux phrases.
Son cabinet fait trois choses : du conseil sur des produits dérivés à effet de levier (les turbos en première ligne), du consulting sur mesure pour des institutionnels, et de la formation. C'est précisément cette triple casquette qui rend ses explications utiles. Il ne théorise pas ses idées, il les met en portefeuille avec ses clients.
Les Warrants et Turbos sont au sommet de la pyramide du risque
Premier point qu'il pose d'emblée : ces produits ne sont pas neutres. Si on dessine une pyramide du patrimoine, du livret A jusqu'au plus risqué, les produits à effet de levier sont au sommet. Niveau 5. Ils peuvent dynamiser un portefeuille sur des stratégies de court terme, avec des rendements largement au-dessus de ce qu'on obtient sur du cash. Mais ils peuvent aussi détruire une partie du capital très vite. Marc insiste : on n'y met pas toute sa fortune.
Leur principe est simple. On suit un sous-jacent (action, indice, matière première, devise, taux) et on multiplie sa variation par un coefficient. Ce coefficient, c'est l'effet de levier. Si on achète un turbo call sur Orange avec un levier 10, et qu'Orange prend 2 %, le turbo prend 20 %. Si Orange perd 1 %, le turbo perd 10 %. La mécanique fonctionne dans les deux sens, et c'est là que le risque se loge.
Une porte d'entrée vers des classes d'actifs peu accessibles
Ces produits ont un autre intérêt qu'on oublie souvent. Ils donnent accès, depuis un compte-titres en euros, à des sous-jacents qui semblent hors de portée du particulier français : l'or, le pétrole, l'argent, l'eurodollar, le Dax, des actions américaines pas toujours traitables en direct.
Autre point que Marc aime rappeler : on peut jouer la baisse. Sur les actions américaines en direct, c'est compliqué. Avec un turbo put ou un warrant put, c'est immédiat. Et dans une correction de marché, ces produits servent aussi à couvrir un portefeuille existant. C'est un peu comme une assurance sur sa maison. Si la maison brûle (les marchés chutent), l'assurance amortit. Si rien ne se passe, l'assurance n'a pas servi, mais le portefeuille est resté en place.
Le turbo et sa barrière désactivante
Maintenant, on entre dans le vif. Le turbo est un produit listé arrivé au début des années 2000, qui a depuis dépassé le warrant en volume. Sa caractéristique centrale, c'est la barrière désactivante. On la trouve aussi sous les noms de strike ou de knockout selon les émetteurs.
La barrière, c'est un niveau horizontal donné dès la naissance du produit. Si le sous-jacent la touche un seul instant pendant la détention, le turbo meurt. La perte est totale, ou presque (avec une valeur résiduelle dans certains cas). C'est ce qui effraie les débutants, à raison. Mais c'est aussi le mécanisme qui crée l'effet de levier.
Plus on est proche de la barrière, plus l'effet de levier est fort. Marc utilise une image que je trouve juste : un ventilateur sans grillage, et une feuille qu'on tient à la main. Pour la projeter loin, on l'approche du ventilateur. Mais si on la met trop près, elle se désintègre. Plus on s'éloigne, moins elle va loin, mais on protège la feuille. C'est exactement le compromis qu'on fait quand on choisit son levier.
Trois familles de turbos, et une qui domine
Les émetteurs comme mon partenaire commercial Vontobel proposent trois types de turbos. Les turbos classiques, qui ont une échéance et un levier fixe (à éviter pour qui n'aime pas surveiller des dates). Les turbos illimités, sans échéance, où la barrière et le strike sont distincts (plus complexe à appréhender). Et les turbos illimités best, sans échéance, où la barrière est égale au strike. "Best" ne veut pas dire "le meilleur produit" mais "barrière égale strike". Le nom prête à confusion.
Aujourd'hui, ces "best" sont les plus utilisés, et de loin. Marc et moi sommes d'accord là-dessus : ce sont les seuls qu'on prend par défaut. On ne va vers les autres que si le sous-jacent recherché n'est pas disponible en version "best".
Petite subtilité technique : sur un turbo illimité, la barrière n'est pas tout à fait fixe. Elle évolue de façon infinitésimale, en fonction des taux et des frais de financement. Au quotidien, ça ne change pas grand-chose. À long terme, si vous gardez la position plusieurs mois, la barrière se décale doucement, dans un sens ou dans l'autre.
Turbos et Warrants : le levier se choisit, et il se calque sur la conviction
Sur un même sous-jacent, plusieurs leviers sont disponibles. Sur des indices comme le CAC 40, on peut trouver des leviers de 5, 10, 20, parfois 50. Sur les grosses valeurs du CAC, l'offre est large. Sur les valeurs moins suivies, elle se rétrécit.
Marc le dit clairement : au-delà d'un levier 20, on entre dans une gestion du risque très exigeante. Pour un investisseur qui débute, mieux vaut rester sur des leviers raisonnables. Le coefficient se choisit en fonction de la conviction qu'on a sur le mouvement. Conviction forte ? Un levier élevé peut s'envisager. Conviction modérée ? On reste prudent.
Et il pose un principe qui s'applique partout. Ces produits ne s'achètent pas pour les oublier. "On n'achète pas un turbo en se disant 'merci au revoir, je pars 3 semaines en mer'." Un turbo peut prendre ou perdre 50 % en cinq minutes. À partir du moment où on en a en portefeuille, le suivi est obligatoire.
Exemple de Turbo : Air France, un turbo put qui a payé
Pour rendre tout ça concret, on a déroulé un cas réel. En juin 2024, Air France évolue dans une tendance baissière nette depuis plusieurs années. Les tentatives de rebond avortent à chaque fois. Le RSI confirme la pression à la baisse. Marc se positionne avec un turbo put sur le titre.
Le 14 juin 2024, Air France cote autour de 9,80 €. La barrière du turbo est posée à 10,94 €, soit environ 12 % au-dessus du cours. Marc place un stop de protection à 10,35 €. C'est une règle qu'il applique systématiquement : ne jamais laisser la barrière se faire toucher. Mieux vaut couper avant, en limitant la perte, que d'être désactivé sans rien pouvoir faire.
Quelques semaines plus tard, le titre s'effondre, avec des séances très négatives et des gaps de baisse. Le turbo dépasse largement les objectifs initiaux. Marc précise tout de suite que ce niveau de performance n'est pas la norme. Là, le timing et le contexte ont aligné une configuration exceptionnelle.
Une question que je lui ai posée en cours de route : est-ce que le calendrier change quelque chose ? Si on est vendredi soir à 95 % de l'objectif, on coupe ou on garde ? Sa réponse a le mérite d'être claire. Sur certaines configurations à risque (publication de résultats à venir, discours de la BCE, week-end long, jour férié), il préfère prendre les gains avant. "Mieux vaut tenir que courir." Le risque overnight, c'est le gap qu'on ne peut pas anticiper.
Voici la perte dans le cas où Marc s'était trompé :
Exemple de Turbo : Sanofi, un stop respecté et une perte assumée
L'autre cas concret, c'est Sanofi. Mêmes outils, mais une décision qui s'est retournée. Marc voit une zone de résistance autour de 93 €, qui correspond au haut d'un gap d'octobre 2023, et plusieurs supports techniques en train de céder. Il se positionne à la baisse avec un turbo put.
Le marché lui donne tort. Sanofi rebondit, sans casser franchement les 93 €, mais suffisamment pour venir toucher son stop de protection. Sortie à -35 %. Marc respecte son stop, comme il l'avait défini au départ.
Il assume la chose : "On n'a pas toujours raison, et là le marché nous a donné tort." C'est un point qu'il insiste à passer aux lecteurs. L'analyse technique n'est pas magique. Elle améliore la probabilité d'avoir raison sur un mouvement. Elle ne garantit rien.
Voici un contre-exemple si Marc avait eu raison :
Le warrant ajoute deux variables : le temps et la volatilité
Le warrant est le cousin un peu plus ancien du turbo. Mêmes promesses (effet de levier, accès à différentes classes d'actifs, hausse comme baisse), mais une mécanique de prix plus complexe. Là où le turbo dépend essentiellement du cours du sous-jacent et de la distance à la barrière, le warrant dépend en plus de deux paramètres : la valeur temps et la volatilité.
La valeur temps, c'est le compteur qui s'écoule. Tout warrant a une échéance. Plus on s'approche de cette échéance, plus la valeur temps grignote le prix du produit, même si le sous-jacent ne bouge pas. Marc donne un exemple parlant. Un warrant call sur Renault gardé un mois, sans que le titre bouge vraiment, peut perdre 30 à 40 % juste à cause de l'érosion temporelle. Pendant ce même mois, un turbo sur le même sous-jacent aurait à peine reculé de quelques pourcents.
La volatilité, elle, peut jouer pour ou contre le détenteur. Une hausse de la volatilité tire le prix du warrant vers le haut, indépendamment du mouvement du sous-jacent. C'est pour cette raison que Marc privilégie parfois le warrant pour des positions à la baisse : la volatilité augmente plus en correction qu'en hausse, et le warrant put en profite.
Le delta, le bon indicateur pour choisir son warrant
Pour choisir un warrant, le paramètre clé est le delta. Il mesure la sensibilité du warrant aux variations du sous-jacent. Un delta de 50 % signifie qu'une hausse de 1 € du sous-jacent fait monter le warrant call de 0,50 € (à parité 1, et toutes choses égales par ailleurs).
Marc donne une fourchette utile. Un delta entre 30 et 60 est correct, et 40-50, c'est l'idéal. En dessous de 30, l'effet de levier est très fort, mais le risque devient lourd : le delta correspond aussi à la probabilité que le warrant termine "dans la monnaie" à l'échéance. Un delta de 1 %, c'est 1 % de chances que le pari réussisse. À fuir.
Au-dessus de 80, c'est l'inverse. Peu de risque, mais l'effet de levier devient négligeable. Autant acheter le sous-jacent en direct.
Turbos et Warrants : Où trouver ces produits, et ce qu'il faut surveiller avant d'acheter
Les principaux émetteurs en France sont des établissements bancaires : BNP Paribas, Société Générale. Quelques acteurs étrangers complètent l'offre, comme Unicredit ou Vontobel. Sur leurs sites, des moteurs de recherche permettent de filtrer par type de produit (turbo ou warrant), par sens (call ou put), par sous-jacent, par levier ou par échéance.
Plusieurs courtiers proposent aussi des calculateurs de prix. On entre un objectif sur le sous-jacent, et l'outil renvoie le prix estimé du turbo à ce niveau-là. Pratique pour fixer un objectif de revente ou un stop avant même d'entrer en position.
Quelques règles que Marc rappelle pour éviter les pièges. Sur les sous-jacents étrangers, l'eurodollar entre dans le calcul du prix : un turbo sur Apple bouge avec le titre, mais aussi avec la parité euro-dollar. Sur les valeurs qui détachent un dividende, la barrière est ajustée pour neutraliser le décalage. Et hors heures d'ouverture d'Euronext Paris, la liquidation reste possible si le sous-jacent cote ailleurs : un turbo Apple peut être désactivé pendant la nuit américaine, sans qu'on puisse intervenir.
L'angle technique, sans dénigrer le fondamental
Une question est revenue dans le chat pendant le live : technique ou fondamentale, laquelle vaut le mieux ? Marc et moi avons la même position. Aucune méthode n'est meilleure dans l'absolu. Investir, c'est faire de la probabilité. On utilise les sources d'information qui donnent le plus de signal : fondamental, quantitatif, technique, parfois les trois.
Marc pratique l'analyse technique parce qu'il a identifié des configurations qui se répètent et qui marchent : sortie de triangle, sortie de drapeau, overlap, canaux. Sa méthode lui donne une probabilité d'avoir raison qu'il juge suffisante pour s'engager. Il la confronte au marché depuis 25 ans, et elle continue de fonctionner. Comme il le dit lui-même : "Il y a pas d'investissement qui est sûr à 100 %, sinon les autres n'existeraient pas."
Pour aller plus loin :
Retrouvez mon échange complet avec Marc Dagher, fondateur de DT Expert, sur YouTube :
Août 1982, le Mexique annonce qu'il ne peut plus rembourser sa dette. En quelques semaines, c'est toute l'Amérique latine qui s'effondre. Argentine, Brésil, Chili. Une crise de la dette qui va paralyser le continent pendant dix ans.
La cause : Paul Volcker, patron de la Fed, vient de faire exploser les taux d'intérêt américains à 20 %. Des millions d'emprunteurs qui s'étaient endettés en dollars voient leur mensualité tripler du jour au lendemain. Résultat, les investisseurs se ruent sur les bons du Trésor américain. Encore un coup de maître pour l'Amérique.
Depuis bientôt 100 ans, chaque crise renforce le dollar au lieu de l'affaiblir. Derrière ce mécanisme, il y a ce que Valéry Giscard d'Estaing avait nommé le privilège exorbitant. Un terme employé en 1964 à Tokyo pour pointer du doigt les avantages que tirent les États-Unis de leur position centrale dans le système monétaire international. Une position qu'ils ont acquise traité après traité, en ajustant leur stratégie pour rester leader.
Aujourd'hui, le dollar représente 88 % des transactions mondiales. C'est un prérequis pour quiconque veut faire du commerce international. Alors comment une monnaie née sans empire peut-elle à ce point dominer le monde ? Et surtout, l'avenir du billet vert est bien plus incertain qu'on ne le pense.
L'histoire du dollar : chaque empire a eu sa monnaie
Pour comprendre la suprématie du dollar, il faut remonter l'histoire des empires et de leur monnaie. Chaque grande puissance a ancré sa suprématie économique et financière dans sa propre devise. Les Pays-Bas avec le florin, le Royaume-Uni avec la livre sterling.
L'histoire montre que les périodes de prospérité et les crises se succèdent par cycles. On appelle ça le big cycle, le grand cycle qui se déroule généralement en trois phases. L'ascension, où une puissance acquiert ses avantages compétitifs. L'apogée, où les graines du déclin commencent à germer. Puis la chute. Le dollar n'est que la dernière d'une longue série de devises dominantes.
Le florin néerlandais, première monnaie mondiale avant le dollar américain
Si on revient au 17e siècle, c'est le florin néerlandais qui a joué un rôle de premier plan, avec un statut comparable à celui du dollar aujourd'hui. À cette époque, les Néerlandais ont réussi l'exploit de régner sur le commerce mondial grâce à trois ingrédients. Un pari sur l'éducation. Une innovation navale qui écrase la concurrence. Et surtout, l'invention du capitalisme tel qu'on le connaît.
En 1602, la compagnie néerlandaise des Indes orientales devient la première société cotée en bourse. La toute première. Les Néerlandais frappent leurs propres pièces et leurs propres billets. Ils ont littéralement créé la structure qui régit aujourd'hui la finance mondiale.
Pendant près de 150 ans, si vous voulez faire du commerce international, vous devez passer par le florin. C'est la monnaie officielle des affaires. Et pourtant, les Néerlandais pensent leur système invincible. Leur marine domine les océans et leur banque centrale est la plus sophistiquée du monde.
Mais leur instabilité politique et leur sympathie pour la cause américaine, avec des traités commerciaux secrets à la clé, poussent les Anglais à leur déclarer la guerre en 1780. Une guerre dont personne ne se souvient aujourd'hui, mais qui change la donne : la 4e guerre anglo-néerlandaise. Les Anglais gagnent, et avec cette victoire, le florin commence son long déclin. Londres prend le relais.
La livre sterling, reine du 19e siècle
Le 19e siècle sera britannique. Après avoir écrasé Napoléon en 1815, la Grande-Bretagne ne rencontre plus de rival sérieux pendant presque 100 ans. La livre sterling devient la monnaie de réserve mondiale.
Les Britanniques appliquent la même recette que les Néerlandais. L'innovation technologique, cette fois avec la révolution industrielle tirée par le charbon. Et ils font vivre la bourse. La compagnie britannique des Indes orientales remplace purement et simplement son homonyme néerlandais. L'empire s'appuie sur une puissance maritime et une armée redoutable. The sun never sets on the British Empire. Le soleil ne se couche jamais sur l'Empire britannique.
Mais à la fin du 19e siècle, deux nouveaux joueurs émergent. L'Allemagne et les États-Unis.
La Première Guerre mondiale rebat les cartes et fait partie intégrante de l'histoire du dollar
À la fin du 19e siècle, les États-Unis sont déjà la plus grande économie de la planète, devant la Chine et l'Europe. Pourtant, la livre sterling reste la monnaie de référence. Personne n'utilise le dollar pour le commerce international.
Les Américains ont un problème. Leur politique monétaire est exclusivement tournée vers l'intérieur. Ils raisonnent à l'échelle de leur économie domestique, quand la livre continue d'orchestrer les flux mondiaux. Cette approche a un sérieux impact sur les mouvements de capitaux internationaux.
Puis vient 1914. La Première Guerre mondiale détruit en 4 ans ce que le 19e siècle avait mis 100 ans à construire. Les grandes monnaies européennes, le franc, le mark allemand, sont laminées par la guerre. Pendant ce temps, les États-Unis restent indemnes. Mieux, ils deviennent les banquiers de la guerre. L'Europe a besoin d'armes, de nourriture, de matériel, et les États-Unis fournissent tout ça à crédit.
En quelques années, l'Europe passe de créancière à débitrice. Les flux d'or traversent l'Atlantique dans un seul sens : vers l'ouest. Au lendemain de la guerre, l'Europe doit des sommes colossales aux États-Unis. L'équilibre économique mondial est radicalement transformé. Les Britanniques, qui dominaient le système financier mondial depuis un siècle, sont maintenant endettés, leurs réserves épuisées.
C'est à partir des années 1920 que le dollar américain commence à prendre la place de la livre sterling. Il gagne petit à petit la confiance des marchés internationaux, pour trois raisons. D'abord, les États-Unis détiennent désormais une part massive de l'or mondial, celui qui a afflué pendant la guerre. Ensuite, l'économie américaine est la seule grande puissance à sortir renforcée du conflit, avec une population active en croissance. Et enfin, le dollar devient l'une des rares devises encore convertibles en or à un taux fixe et fiable.
Les commerçants internationaux commencent à préférer être payés en dollars plutôt qu'en livres. Les banques centrales commencent à détenir plus de dollars dans leurs réserves. New York rivalise désormais avec Londres comme centre financier.
Mais coup de théâtre, un événement va bouleverser l'économie : la crise de 1929.
L'histoire de 1929, quand la crise renforce le dollar
Alors que tout semble prometteur, le 24 octobre 1929, Wall Street s'effondre. La grande dépression débute par l'éclatement d'une bulle spéculative. Les Roaring Twenties, ces années folles alimentées par l'endettement et l'euphorie, prennent fin brutalement. Le krach se propage à toutes les nations. Les banques ferment, le chômage explose, les économies s'effondrent les unes après les autres.
Paradoxalement, cette catastrophe va accélérer l'ascension du dollar.
En mars 1933, Roosevelt ordonne la confiscation de l'or privé. Tout l'or doit être remis contre de la monnaie papier. La raison : l'endettement et le manque de liquidités mettent le système sous pression. Pour Roosevelt, celui qui contrôle l'or contrôle le système. Il le voit bien avec le Japon qui, quelques années auparavant, a été forcé d'abandonner l'étalon-or. Résultat, sa monnaie a été sévèrement dévaluée.
Du côté des pays européens, ce n'est guère plus glorieux. Chacun tente de sauver son économie en affaiblissant sa monnaie. C'est là le parti pris audacieux de Roosevelt : injecter massivement des liquidités dans le système bancaire. L'effet ne se fait pas attendre. La dépression déflationniste s'inverse. Le marché boursier américain bondit de plus de 200 % entre mars 1933 et fin 1936.
À ce moment-là, les États-Unis appliquent deux stratégies financières. La première, financer des programmes massifs par l'emprunt pour relancer l'économie via les dépenses publiques. La seconde, la monétisation de la dette par la Fed, qui imprime de la monnaie pour dévaluer les obligations.
C'est une démonstration de force : le dollar peut absorber des chocs qui détruisent d'autres monnaies. D'autant que l'on est à l'aube de la Seconde Guerre mondiale. L'ordre économique est sur le point d'être complètement redéfini.
Bretton Woods 1944, la consécration du dollar
La guerre de 1939-1945 est aussi un transfert de richesse massif. Berlin, Tokyo, Londres, toutes les grandes capitales économiques subissent des dommages considérables. Pendant ce temps, de l'autre côté de l'Atlantique, les États-Unis restent intacts. Leurs usines tournent à plein régime pour fournir l'effort de guerre allié. Ils vendent, ils prêtent, ils accumulent.
À la fin de la guerre, les États-Unis détiennent environ deux tiers de l'or gouvernemental mondial. Deux tiers. C'est une concentration de richesse monétaire sans précédent dans l'histoire. Et ce n'est pas tout : ils représentent à ce moment environ la moitié de la production économique mondiale.
En juillet 1944, Bretton Woods, dans le New Hampshire, accueille 44 des plus grandes nations du monde. Officiellement, c'est une conférence pour établir les règles du commerce international d'après-guerre. Officieusement, c'est la consécration de l'hégémonie américaine.
Les États-Unis arrivent en position de force. Ils détiennent l'or. Ils ont l'économie la plus puissante. Leur monnaie est la seule vraiment stable. Et l'Europe a désespérément besoin de leur soutien financier pour se reconstruire.
Le système qui sort de Bretton Woods est redoutable. Le dollar devient la seule monnaie liée directement à l'or. Les États-Unis fixent le dollar à 35 dollars l'once d'or et promettent la convertibilité en or pour les banques centrales étrangères. Toutes les autres monnaies sont désormais fixées au dollar, et aucune nation ne peut refuser cet accord. Leurs économies sont détruites. Accepter le dollar, c'est le seul chemin vers la reconstruction.
Ce système, combiné à la puissance économique américaine, fait exploser la demande pour le dollar. Sauf qu'il y a un sacré problème.
Nixon 1971, le dollar quitte l'or
Ce système repose sur une promesse : la convertibilité du dollar en or à 35 dollars l'once. C'est la raison pour laquelle les autres nations acceptent de détenir des dollars. En théorie, elles peuvent les échanger contre de l'or à tout moment.
Mais cette promesse va devenir impossible à tenir. Les États-Unis vont imprimer plus de dollars qu'ils n'ont d'or pour les garantir. Progressivement, les autres nations commencent à faire le calcul. Et les comptes ne sont pas bons.
Au début des années 1970, la convertibilité se retrouve sérieusement menacée. Les États-Unis financent la guerre du Vietnam et des programmes sociaux importants, la Great Society, en imprimant toujours plus de monnaie sans augmenter leurs réserves d'or. Les nations étrangères, la France en tête sous l'impulsion du général de Gaulle, rapatrient leur or. Les réserves américaines se vident rapidement.
La situation est telle que Richard Nixon interrompt la programmation télévisée pour une allocution : "Je suspends temporairement la convertibilité du dollar en or."
Du jour au lendemain, le dollar devient une monnaie fiduciaire. Sa valeur ne repose plus sur aucun actif, uniquement sur la confiance. Certains économistes prédisent alors l'effondrement immédiat du dollar. Comment une monnaie sans ancrage physique peut-elle maintenir sa valeur ?
Contre toute attente, quelque chose d'imprévu se produit.
Le pétrodollar sauve tout (1973)
Près de 2 ans plus tard, en 1973, dans le cadre de la guerre du Kippour, les membres arabes de l'OPEP, l'organisation des pays exportateurs de pétrole menée par l'Arabie Saoudite, imposent un embargo pétrolier aux États-Unis et à leurs alliés. Le prix du baril explose, de 3 dollars à près de 12 dollars en quelques mois. Une augmentation de plus de 300 %. C'est le premier choc pétrolier.
Une crise majeure qui va se transformer en opportunité. Henry Kissinger, secrétaire d'État américain, mène des négociations secrètes entre Washington et Riyad. L'accord qui en ressort va redéfinir le système monétaire mondial. L'Arabie Saoudite bénéficie de la protection militaire américaine et de la garantie de sécurité du régime saoudien, en échange de l'investissement de ses revenus pétroliers dans les bons du Trésor américain.
Début 1975, après l'embargo pétrolier arabe et la forte hausse des prix du pétrole, l'Arabie Saoudite commence naturellement à utiliser son surplus de dollars accumulés pour ses transactions. Vous voyez le génie du système ? Les Saoudiens accumulent des dollars, puis les prêtent aux États-Unis. Le reste de l'OPEP suit rapidement.
Du jour au lendemain, le dollar n'a plus besoin d'or pour maintenir sa domination. Il a trouvé quelque chose de beaucoup mieux : le pétrole. Chaque pays du monde a besoin de pétrole pour l'industrie, les transports, l'agriculture, l'électricité. Cette demande constante maintient la valeur du dollar. Les États-Unis peuvent financer d'importants déficits sans que leur monnaie ne s'effondre.
Quand le dollar devient une arme
Mais le pétrodollar apporte aussi quelque chose de plus sombre. Il renforce le pouvoir de sanctionner.
Sur le marché des changes, le dollar est la monnaie pivot. Il sert souvent de devise relais entre deux monnaies non-USD. Cette position centrale donne aux États-Unis un pouvoir énorme sur les flux financiers mondiaux via le système Swift.
Vous voulez faire du commerce international, accéder aux marchés financiers ? Vous passez par le système Swift. Et si vous déplaisez à Washington, vous pouvez subir des sanctions économiques. C'est ce que l'on appelle la weaponization of the dollar, l'utilisation du dollar comme arme géopolitique.
Cette capacité s'est révélée particulièrement puissante en 2022, lorsque les États-Unis ont poussé et participé au gel d'environ 300 milliards de dollars de réserves russes, suite à l'invasion de l'Ukraine. Mais pour en arriver à un tel degré de pouvoir, il a fallu que le dollar soit confronté à un paradoxe qui défie toute logique économique conventionnelle.
Le paradoxe Volcker (1982)
Pour comprendre, revenons sur les années qui ont suivi la décision de Nixon. En 1979, l'inflation américaine atteint de nouveaux records. On parle de 15 % par an. Paul Volcker prend la tête de la Réserve fédérale avec un objectif en tête : briser l'inflation, coûte que coûte.
Il relève les taux d'intérêt de manière drastique, jusqu'à atteindre 20 %. L'effet sur l'économie américaine ne se fait pas attendre. Récession, chômage, faillites. Mais l'effet sur le reste du monde est encore plus catastrophique.
Des millions d'emprunteurs, particulièrement dans les pays émergents d'Amérique latine, se sont endettés en dollars pendant les années 70 quand les taux étaient bas. Soudainement, leur mensualité explose. Certains voient leur dette doubler, voire tripler. Beaucoup ne peuvent plus rembourser.
En août 1982, le Mexique ne peut plus payer ses dettes. C'est le signal de départ d'une crise qui va paralyser l'Amérique latine pendant une décennie entière.
Ce qui est le plus fascinant, c'est ce qui se passe pendant que les débiteurs étrangers sont ruinés. Les banques américaines, elles, survivent. La pénurie de monnaie mondiale créée par les taux élevés augmente la demande pour les dollars disponibles. Et les États-Unis peuvent injecter des liquidités pour protéger leur système bancaire. Privilège d'être la monnaie de réserve.
C'est contre-intuitif, mais c'est précisément le schéma qui va se répéter pendant 30 ans.
Du .com au Covid, l'histoire des crises qui ont renforcé le dollar
Après la restructuration de la dette des années 1980, le monde se remet à emprunter massivement. Puis c'est le début d'internet, qui prend rapidement de l'ampleur. Couplée à l'expansion du crédit, la bulle .com éclate en l'an 2000. Réponse de la Fed : baisser drastiquement les taux pour stimuler l'économie. Le ratio dette publique sur PIB grimpe inexorablement.
Ensuite vient 2007-2008. La bulle hypothécaire atteint des proportions historiques. Les prêts subprime, des crédits immobiliers accordés à des emprunteurs peu solvables, sont empaquetés dans des produits financiers complexes et vendus mondialement. C'est une bombe à retardement.
En septembre 2008, Lehman Brothers s'effondre. C'est le début de la crise financière mondiale la plus grave depuis la grande dépression de 1929. La crise part des États-Unis, causée par l'irresponsabilité du système financier américain. Et le paradoxe, encore une fois : les investisseurs mondiaux vont progressivement se replier sur les bons du Trésor américain.
Pourquoi les investisseurs ont-ils toujours cette réaction ? Trois arguments.
Le premier, l'absence d'alternative. Le marché des obligations du Trésor américain est le seul assez vaste et liquide pour placer des centaines de milliards avec une certaine sécurité. Le deuxième, la confiance dans la capacité de réponse américaine. Les marchés savent que la Fed et le Trésor ont les outils et la volonté politique d'intervenir si besoin. Le troisième, l'effet autorenforçant : parce que tout le monde fuit vers le dollar, le dollar devient effectivement le refuge le plus sûr.
Sauf que 2008 marque une limite. Les taux atteignent 0 % pour la première fois depuis la grande dépression. En théorie, on ne peut pas descendre plus bas. La Fed lance alors le quantitative easing, l'assouplissement quantitatif. Elle achète directement des obligations pour injecter des liquidités dans le système. On s'attend à l'hyperinflation. Elle ne vient pas. La vélocité de la monnaie s'effondre et une grande partie de la création monétaire reste bloquée dans le système bancaire sous forme de réserves, au lieu d'alimenter directement le crédit.
Cette période révèle une bascule. Le système dollar post-2008 fonctionne différemment du système d'avant. On entre dans une ère de répression financière, où les taux d'intérêt restent artificiellement bas pendant des années. Les épargnants sont punis, les emprunteurs récompensés.
La question critique : combien de temps ce système artificiellement maintenu peut-il durer ? Il faudra une autre crise pour changer les règles. Et celle-là, tout le monde s'en rappelle.
En mars 2020, la pandémie de Covid-19 déclenche un arrêt brutal de l'activité économique mondiale. La Fed déploie une réponse jamais vue, qui éclipse celle de 2008. Le gouvernement américain s'endette massivement pour distribuer de l'argent directement aux citoyens et aux entreprises. La Fed imprime de la monnaie à une échelle jamais vue et achète une quantité massive de dettes.
Quand la Fed injecte des liquidités, ces dollars se diffusent dans le système financier mondial. De facto, la Fed devient la banque centrale du monde entier. Mais le hic, c'est que cette injection monétaire crée des distorsions importantes. L'endettement public américain dépasse les 130 % du PIB. Chaque crise nécessite des doses toujours plus fortes, ce qui suggère une dépendance systémique croissante.
La dédollarisation est-elle en marche ?
En février 2022, les États-Unis gèlent les réserves de la banque centrale russe face à l'invasion de l'Ukraine. Cette action est interprétée comme un facteur du déclin de l'influence américaine sur les marchés des devises.
En réaction, les nations touchées, particulièrement l'alliance BRICS, qui a récemment étendu son adhésion à des pays comme l'Égypte, l'Éthiopie, l'Iran ou les Émirats arabes unis, se concentrent sur la réduction de leur dépendance au dollar. Ces efforts incluent l'exploration de systèmes de paiement alternatifs, comme le BRICS Pay, qui vise à faciliter les transactions en monnaie locale, ainsi que l'accumulation d'or par les banques centrales comme protection contre l'exposition au dollar.
Si on regarde les chiffres, le dollar représente pourtant encore plus de 57 % des réserves de change détenues par les banques centrales.
Deux perspectives s'affrontent. La première considère que la dédollarisation reste marginale, vu que les accords bilatéraux en monnaie locale représentent une petite fraction du commerce mondial. La seconde considère que la tendance est plus importante que les chiffres. L'accumulation d'or par les banques centrales atteint des niveaux records et chaque utilisation du dollar comme arme incite à la diversification.
En 2022-2023, le retour de l'inflation force la Fed à relever les taux de 0 à plus de 5 % en moins de 2 ans. C'est le resserrement monétaire le plus rapide de l'histoire moderne. L'effet est prévisible selon les patterns historiques. Une fois de plus, le dollar joue son rôle de refuge pendant la turbulence. Le privilège exorbitant tient toujours.
Trois scénarios pour le futur du dollar américain
Mais où en est-on vraiment aujourd'hui ? Le dollar peut-il garder sa place de roi du monde ?
La réalité, c'est que malgré sa domination, des fissures s'élargissent. Pour maintenir le statut de réserve mondiale, les États-Unis doivent inonder le monde de dollars. Mais cette inondation érode la confiance dans la valeur du dollar. Depuis les années 30, le dollar a continuellement perdu de son pouvoir d'achat.
Les BRICS, maintenant élargis à 10 membres incluant l'Égypte, l'Iran et les Émirats arabes unis, représentent plus de 35 % du PIB mondial et la moitié de la population planétaire. S'ils réussissent à développer le BRICS Pay et à le faire adopter, cela pourrait complètement faire basculer l'équilibre mondial. D'autant que l'Arabie Saoudite explore la possibilité de régler certaines transactions pétrolières hors dollar.
On peut aussi parler du yuan chinois, qui gagne progressivement du terrain. La Chine développe méthodiquement son yuan numérique et étend son système de paiement CIPS comme alternative au système Swift. L'objectif : faciliter les paiements transfrontaliers sans dépendre de l'infrastructure financière américaine, et limiter l'efficacité des sanctions. La part du yuan dans les réserves de change internationales stagne pourtant autour des 2 % depuis 2022. C'est marginal comparé à son poids économique réel.
Parallèlement, on observe un retour massif vers l'or physique, en lieu et place du dollar comme valeur refuge. Les banques centrales ont acheté plus de 1000 tonnes d'or chaque année pendant 3 années consécutives, jusqu'en 2024. C'est un niveau d'accumulation jamais vu depuis les années 70.
📖 A lire aussi : Comment acheter de l'or physique ?
Le Bitcoin émerge aussi comme alternative décentralisée. Sa nature en fait un outil potentiel pour contourner les sanctions, mais sa volatilité le rend encore impraticable aujourd'hui comme moyen d'échange quotidien.
Un autre espoir subsiste pour l'Amérique : les stablecoins. Vous avez probablement déjà entendu parler des USDT et des USDC, des cryptos adossées au dollar américain. Les émetteurs de stablecoins mettent de côté l'équivalent exact en vrai dollar pour chaque stablecoin émis. Pour que cet argent ne dorme pas, ils le placent dans des actifs sûrs, comme les fameux T-Bills, c'est-à-dire les bons du Trésor américain. Résultat, entre juin 2024 et juin 2025, les stablecoins ont financé 41 milliards de bons du Trésor. Les projections parlent d'une valorisation entre 2000 milliards dans le scénario de base et 4000 milliards dans le scénario haut d'ici 2030. Même si cela reste marginal, ces chiffres laissent entrevoir la possibilité d'un dollar qui continue à dominer le monde dans les prochaines années.
Trois scénarios se dessinent.
Premier scénario. Le dollar maintient sa position dominante. Les alternatives restent fragmentées et chaque crise renforce le système existant, comme cela a été le cas jusqu'à aujourd'hui.
Deuxième scénario. Un glissement progressif vers un système où le dollar reste important, mais partage le leadership avec des devises comme le yuan, l'euro, et possiblement un panier de devises BRICS.
Troisième scénario. Un nouvel ordre financier mondial émerge, une sorte de Bretton Woods 3 potentiellement centré sur les matières premières ou les monnaies numériques de banque centrale, catalysé par une crise majeure qui dépasse la capacité de réponse américaine.
Quel est le scénario le plus probable ? On ne le sait pas. Ce qu'on sait, c'est que le système monétaire international est sous tension. Les fondations posées en 1944 et renforcées en 1971 ont produit un ordre qui tient encore, mais qui se fragilise. Parce que depuis 1971, le dollar ne repose plus sur l'or. Il repose sur la confiance. Et la confiance, contrairement à l'or, peut s'évaporer rapidement une fois qu'elle commence à se fissurer.
L'histoire nous enseigne qu'aucun empire monétaire n'est éternel. La seule question qui reste : combien de temps reste-t-il à celui-ci ?
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube :
Avertissement sur les risques :Investir sur des actifs financiers implique un niveau de risque élevé et peut ne pas être approprié. Le trading peut vous exposer à des risques de pertes supérieures aux dépôts et ne convient qu'à une clientèle avisée ayant les moyens financiers de supporter un tel risque.
Collaboration commerciale : Je suis client de ProRealTime depuis 19 ans et nous travaillons ensemble en partenariat depuis 2022. Cet article présente une offre conjointe ProRealTime + Interactive Brokers, dont je parle en toute transparence. Les informations ici ne constituent pas un conseil en investissement.
Interactive Brokers, c'est un des meilleurs courtiers de la planète. Un courtier américain qui donne accès aux options, aux actions, aux ETF, aux indices, aux matières premières. Toute la panoplie pour le trader et l'investisseur moderne.
J'ai beaucoup d'amis gérants qui utilisent cette plateforme au quotidien. Si vous êtes client, ou que vous comptez devenir client d'Interactive Brokers, cet article est fait pour vous.
On va voir comment utiliser Interactive Brokers avec une plateforme plus ergonomique. Comment accéder à un service client dédié en français, alors que le SAV d'Interactive Brokers est habituellement en anglais. Et surtout, comment obtenir un accès gratuit à Flash Fiscal, un outil qui coûte 200 € à l'année et qui vous donne le détail de vos transactions pour déclarer vos impôts plus facilement. Parce que sur ce point-là, on va dire que ce n'est pas la panacée aujourd'hui.
Pourquoi je n'en ai pas beaucoup parlé ces dernières années
Pour contextualiser : je n'ai pas beaucoup parlé d'Interactive Brokers ces derniers mois. La plateforme est complexe, pas forcément évidente à prendre en main, même si les tarifs sont compétitifs et qu'on a accès à énormément de produits.
Aujourd'hui, j'ai décidé d'en parler parce qu'on a la solution pour avoir une plateforme facile, un service client disponible et un outil pour déclarer les gains. Avec une offre spéciale à la clé.
L'offre ProRealTime sur Interactive Brokers
ProRealTime, c'est une plateforme graphique et de passation d'ordres. Trois versions existent : la version complète sur ordinateur, la version web qu'on peut ouvrir depuis n'importe quel PC dans le monde (même en vacances), et la version mobile sur téléphone pour suivre votre portefeuille, vos alertes et les marchés où que vous soyez. Extrêmement pratique.
Sur la station ProRealTime, on place des ordres d'achat et de vente. On trade directement sur les graphiques, ce qui est très pratique. On a accès à des carnets d'ordres très profonds, sur toutes les actions et tous les marchés. Très utile pour ceux qui font du trading et du scalping. Il y a d'ailleurs plusieurs modes disponibles, dont un mode scalping.
Tous les types d'ordres sont là : ordres qui annulent les précédents, ordres à seuil de déclenchement, ordres stop, ordres évolués. Vous pouvez associer un ordre à une alerte. Vous posez une alerte sur le graphique, vous placez un ordre à seuil de déclenchement, un stop de protection. Tout ça est disponible sur la plateforme. Il y a aussi le paper trading et des rapports détaillés de performance, qui vous montrent si vous gagnez ou perdez en fonction des actifs, pour améliorer la gestion de votre portefeuille.
Ma configuration ProRealTime pour mon trading au quotidien
Je vous montre rapidement comment j'ai configuré ma plateforme ProRealTime au quotidien.
Vous choisissez la couleur, l'emplacement des fenêtres, vous pouvez créer plusieurs espaces de travail. Celui-ci est mon espace pour faire mes émissions.
En haut à gauche, tous les indices, pour me rendre compte en quelques instants de ce que font les marchés. Ensuite, j'ai les listes de palmarès (France, États-Unis, Europe) sur les différents marchés et secteurs. Très pratique pour voir les variations à la hausse et à la baisse au quotidien.
En bas, mon ProScreener. On code des screeners qui sortent des valeurs selon leur comportement : forte baisse, forte hausse, ou activation d'une condition qu'on a réglée à l'avance.
Sur le graphique, vous voyez des ordres d'achat et de vente que je peux bouger directement à la souris. Ici, un ordre de vente sur Total en haut, deux ordres d'achat plus bas. Je clique dans le carnet d'ordres pour passer un ordre, puis je le déplace sur le graphique. J'ai aussi l'historique de mes ordres.
Tout est optimisable : les couleurs, les moyennes mobiles, les indicateurs. Une vraie station de travail complète.
ProRealTime Trading et Interactive Brokers : Le meilleur des deux services
On repasse sur l'offre. ProRealTime intégré àInteractive Brokers, pour moi, c'est le meilleur des deux services.
Concrètement, vous avez un compte chez Interactive Brokers, élu meilleur courtier en ligne en 2025. Et en plus, l'accès aux plateformes ProRealTime web, mobile et PC. Vous tradez sur les graphiques. Vous avez un chargé de clientèle à Paris, une équipe ultra réactive et super professionnelle. J'en connais plusieurs des membres. Vous pouvez les appeler pour sortir une position. Vous avez aussi de l'aide pour l'administratif, notamment à l'ouverture du compte chez Interactive Brokers, ce qui peut aider.
Et comme je vous l'ai dit, j'ai négocié spécialement avec l'équipe de ProRealTime : Flash Fiscal, d'une valeur de 200 €, vous est offert pour déclarer plus facilement vos gains et pertes à la fin de l'année. N'oubliez pas, quand vous leur écrivez ou les appelez, de spécifier que vous venez de ma part pour avoir cette offre.
Le tuto pour ajouter ProRealTime trading si vous êtes déjà chez Interactive Brokers
Si vous avez déjà un compte Interactive Brokers, voici comment basculer vers l'offre ProRealTime + Interactive Brokers en 4 étapes.
Étape 1
Connectez-vous à votre compte Interactive Brokers Irlande : https://www.interactivebrokers.ie. Cliquez sur l'icône en haut à droite, puis sur Paramètres. Depuis les paramètres de votre compte, sous Configuration du compte, cliquez sur « Gérer les liaisons du compte ».
Étape 2
Sélectionnez « Lier mon compte existant à un gérant/courtier ». Cliquez sur « Poursuivre ».
Étape 3
Renseignez les informations suivantes. Pour « Numéro de compte Gérant/Courtier », saisissez I8346230. Pour « Intitulé de compte Gérant/Courtier », saisissez ProRealTime. Cliquez sur « Poursuivre ».
Étape 4
Signez le document Interactive Brokers en entrant vos prénom et nom tels qu'ils apparaissent dans le texte à gauche du champ de signature. Cliquez sur « Poursuivre ». Dans certains cas, Interactive Brokers vous demandera de confirmer votre identité en renseignant un code envoyé par email.
Voilà, c'est fait. Vous avez demandé à basculer de votre compte Interactive Brokers habituel vers l'offre ProRealTime + Interactive Brokers.
Dernière étape : créer votre compte membre ProRealTime
Il reste à créer un compte sur ProRealTime Trading. Ça prend 2 minutes.
Vous renseignez vos informations, le pays, le numéro de téléphone, votre adresse email, votre mot de passe. Vous cochez « oui » pour les conditions générales. La newsletter ProRealTime, ils en envoient très peu si vous l'activez. Puis vous cliquez sur « Ouvrir un compte actions/futures ».
Simple et rapide. Tous les liens sont dans la description de la vidéo.
Les frais de courtage
Les frais de courtage sont pratiquement les mêmes que sur Interactive Brokers. Ils sont un tout petit peu plus chers, parce que vous avez en contrepartie une plateforme ergonomique, Flash Fiscal, et un service client en français. Un tarif légèrement au-dessus, mais avec une super plateforme pour trader au quotidien.
Comment nous contacter
Quand vous aurez fini de vous inscrire, vous serez contacté par ProRealTime. N'oubliez pas de leur dire que vous venez de ma part, pour avoir Flash Fiscal gratuit. Puis c'est parti.
Si vous avez un doute et que vous voulez poser des questions en amont, vous pouvez écrire à courtier@prorealtime.com ou appeler le numéro de Paris indiqué dans la description de la vidéo. Ils ont une super équipe. Allez-y, n'hésitez pas.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube :
*Auguste Patrimoine est un partenaire de longue date avec qui je travaille depuis des années. Cet article est écrit suite au webinaire que nous avons co-animé ensemble sur la gestion de trésorerie d'entreprise.
J'ai retrouvé Benjamin Sacchet, dirigeant associé d'Auguste Patrimoine et du groupe Avant-Garde, pour un webinaire d'1h15 sur un sujet qu'on me soumet très souvent : que faire de la trésorerie dormante quand on est chef d'entreprise, entrepreneur ou profession libérale ?
Benjamin gère le patrimoine de ma femme Jacqueline DCA, d'amis et de membres de ma famille, et on travaille ensemble depuis des années. Le webinaire portait sur les actifs liquides et les placements raisonnables qu'un dirigeant peut envisager sans augmenter sa charge de stress.
1100 milliards d'euros dorment sur les comptes français
Benjamin a ouvert sur un chiffre de la Banque de France : 1100 milliards d'euros de trésorerie sur les comptes en France à fin 2025. Pour donner une idée, ça représente environ un tiers de la dette française et à peu près un tiers du PIB.
Cette trésorerie est très peu rémunérée. 0,04 % pour les particuliers, 0,47 % pour les entreprises. Loin de ce qu'un simple fond monétaire sans risque devrait donner aujourd'hui.
Dans la pratique, Benjamin distingue deux types de trésorerie. Il y a celle qu'on a déjà et qu'on veut faire fructifier, c'est du capital. Et il y a celle qui est opérationnelle, qui circule dans l'entreprise, avec en permanence un petit surplus qu'on peut optimiser.
Il a pris l'exemple des grandes surfaces. Elles encaissent immédiatement quand vous passez à la caisse, mais paient leurs fournisseurs très tard. Leur trésorerie nette reste positive en permanence, ce qui explique pourquoi elles cherchent à la recycler via des préconsommations.
Les assureurs suivent une logique proche. Primes encaissées tout de suite, indemnisations payées parfois 5, 6 ou 7 ans plus tard. Pendant ce temps, ils font travailler la différence. C'est ce qu'on appelle la gestion ALM (asset and liabilities management). Sur des millions de clients dans le monde, les sommes à faire tourner sont hallucinantes. C'est d'ailleurs pour ça que beaucoup d'assureurs sont de très gros propriétaires immobiliers, même avec des rendements stables à 3,5 ou 4 %.
Avant de placer sa trésorerie d'entreprise, il faut la segmenter
Avant toute décision, Benjamin insiste sur deux questions : quel horizon, quelle liquidité ?
L'horizon peut être 3 mois, 6 mois, 1 an, 2 ans, 10 ans. Il faut découper la trésorerie selon les besoins. Une partie sera nécessaire à court terme. Une autre est plus incertaine.
La liquidité est encore plus critique. Elle explique pourquoi il a volontairement écarté les actions et le private equity de la présentation. Une action, ça bouge vite. Un tweet de Trump, une attaque au Moyen-Orient, et on peut prendre -10 à -15 % sur certains secteurs. Si on a besoin de retirer à ce moment-là, on vend forcément en perte.
Le private equity, c'est pire. Bloqué 8 à 10 ans, voire plus. Même le private credit, dont on parlait peu il y a quelques années, connaît aujourd'hui des crises de liquidité. Il a cité un cas chez BlackRock où des investisseurs qui voulaient retirer un milliard se sont vus répondre qu'on pouvait leur donner 500 millions tout de suite, et qu'on verrait plus tard pour le reste.
Ceux qui ont vécu 2008 connaissent bien cette notion. Ceux qui sont arrivés en bourse ces 3 à 5 dernières années l'ont oubliée. Pour un chef d'entreprise qui a besoin de sa trésorerie à tout moment, la liquidité n'est pas un détail.
Résultat, les outils retenus pour le webinaire sont le cash, les DAT et CAT, le brokerage de comptes à terme, l'obligataire en direct, la performance absolue, et les produits structurés.
L'arnaque du gain facile, il n'y a pas d'arbitrage
La slide la plus importante du webinaire, à mon avis. Aujourd'hui, l'Allemagne emprunte à un peu moins de 3 % sur 10 ans. C'est le taux sans risque européen. En achetant une obligation souveraine toute simple, on obtient ce rendement sans prendre de risque.
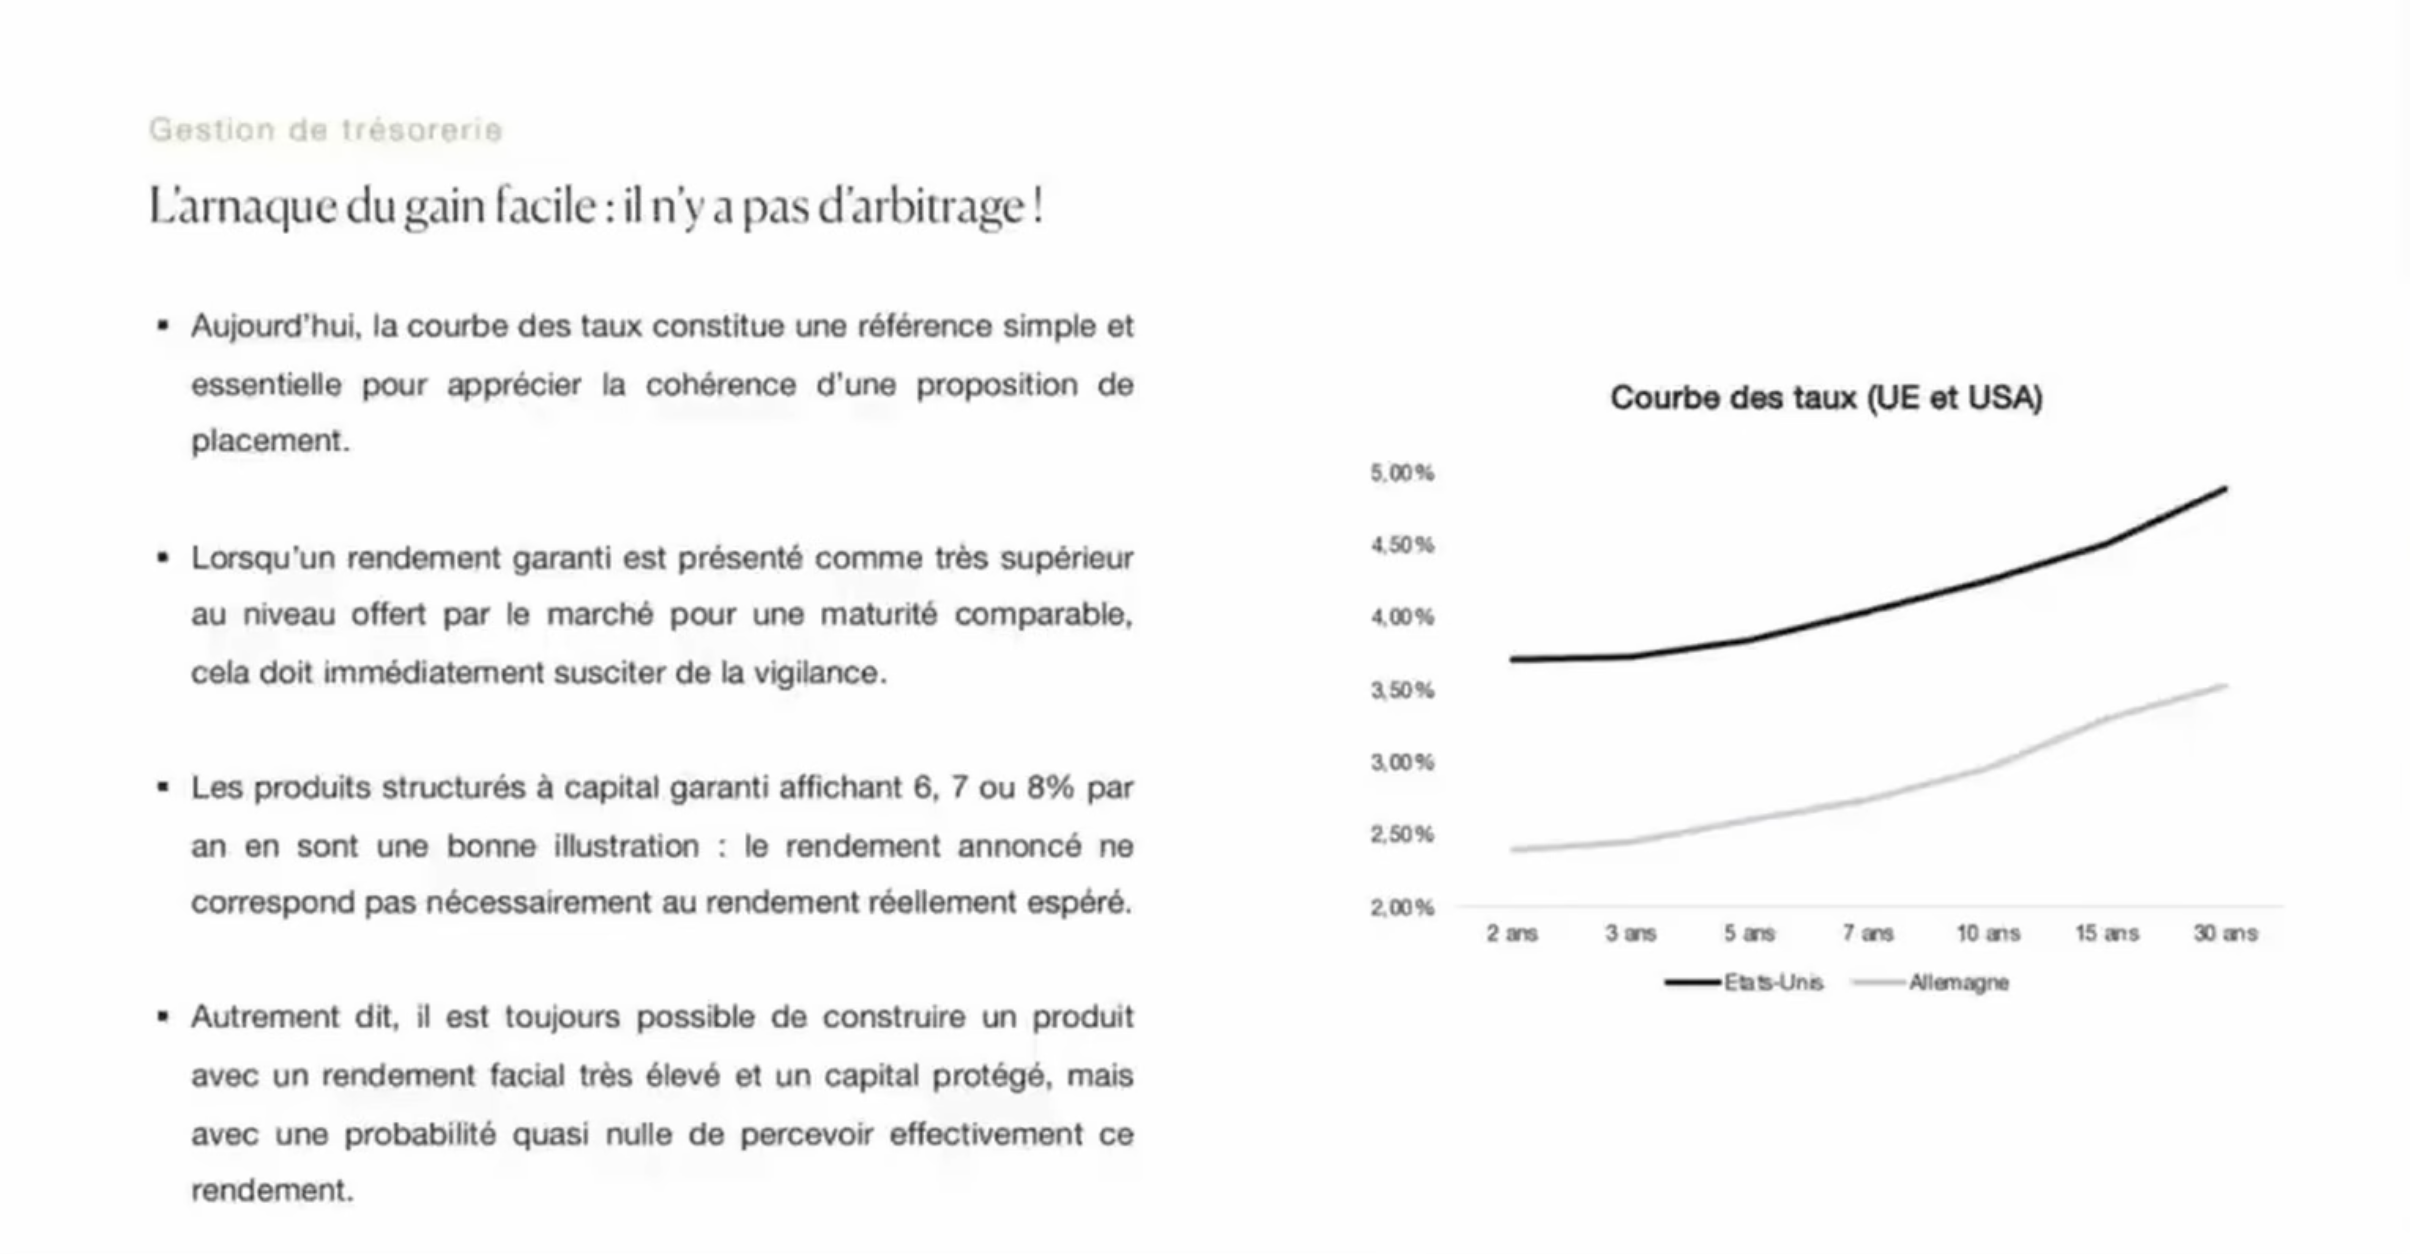
Quand un cabinet de gestion de patrimoine propose un produit structuré à capital garanti rendant 6, 7 ou 8 %, il y a forcément quelque chose : un vrai produit sans risque à 8 %, les hedge funds l'arbitreraient instantanément. En pratique, avec ces produits structurés à capital garanti, la probabilité de toucher tous ses coupons est très faible. On peut en toucher un, puis plus rien pendant 7 ans, et se retrouver in fine sous le taux sans risque. Autrement dit, on aurait mieux fait de rester en monétaire pur.
Pendant ce temps, l'établissement a pris sa commission. Beaucoup de cabinets font aujourd'hui du "buildup" : ils rachètent d'autres cabinets de gestion de patrimoine, ils ont de la dette à rembourser, et poussent donc des produits packagés qui rapportent bien à la distribution.
Je lui avais déjà envoyé plusieurs de ces newsletters de promotion qu'on reçoit sans arrêt, avec des produits à 6, 7, 8 % garantis qui ont l'air beaux sur le papier. À chaque fois, sa réponse est la même : l'emballage est magnifique, mais on se revoit dans quelques années pour voir si ça s'est bien passé à l'intérieur.
Un produit structuré, au fond, c'est juste une équation multifactorielle dont la variable de résolution est le rendement. Benjamin peut vous construire un produit à 15 % de rendement avec capital garanti sur le papier. Mais vous aurez 0,01 % de chance de toucher ce rendement, et vous feriez mieux d'aller passer le week-end au casino à Deauville.
Raisonner en prime de risque plutôt qu'en rendement absolu pour sa trésorerie d'entreprise
Deuxième erreur qu'il voit souvent : confondre rendement absolu et prime de risque. Un rendement de 5 % ne vaut pas la même chose en 2021, en 2022 ou en 2025.
La base de calcul, c'est l'€STR (l'Ester), le rendement sans risque officiel sur les marchés.
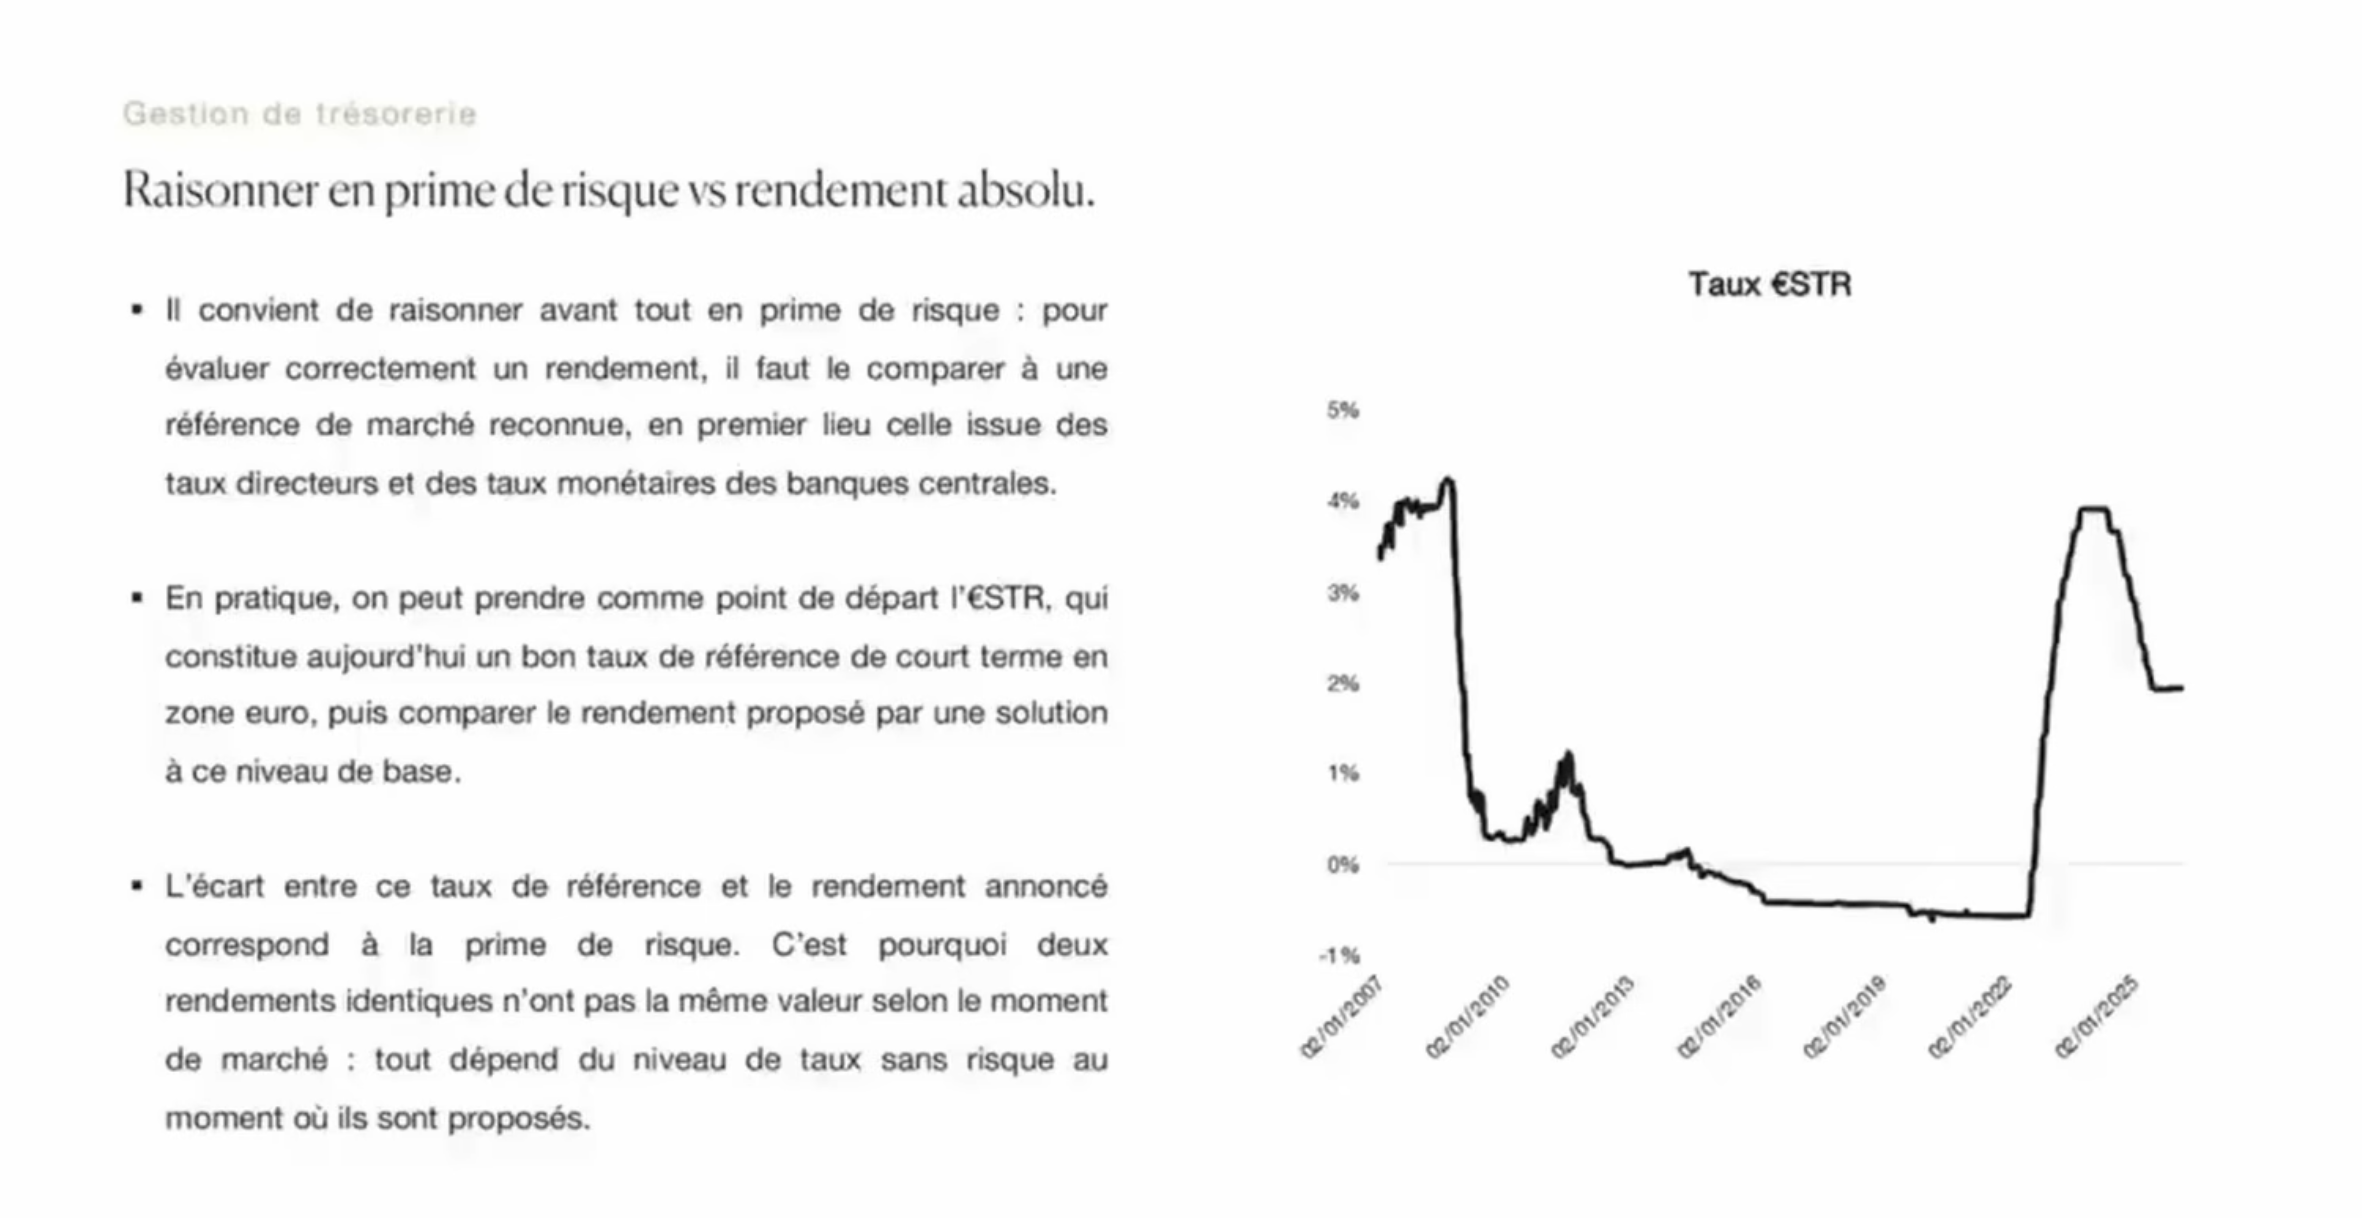
En 2021, l'Ester était en territoire négatif. Sortir 4 % à ce moment-là, c'était 4,5 points au-dessus du taux sans risque, une prime de risque très confortable. Aujourd'hui, si on fait 4 % alors que l'Ester est autour de 2 %, on n'a plus que 2 points de prime de risque pour le même nominal.
Il a pris un exemple concret. En 2023, il avait placé des clients sur un produit à 8 %, soit environ 4 points de prime de risque, ce qui était raisonnable. Les produits sont remboursés, tout s'est bien passé. Aujourd'hui, les mêmes clients reviennent en lui demandant du 8 %. Il peut leur fournir. Sauf qu'aujourd'hui, 8 % de rendement induit 6 points de prime de risque. Soit 50 % de risque en plus pour exactement le même nominal.
L'extrême, ce sont les années 70, où les taux sans risque étaient quasiment à deux chiffres. Sauf que l'inflation aussi. Il n'y avait pas d'enrichissement réel. Le rendement absolu ne veut rien dire tout seul.
Pourquoi l'obligataire en direct n'est plus la bonne piste pour sa trésorerie d'entreprise
Faire de l'obligataire en direct, c'est une compétence rare chez les conseillers en gestion de patrimoine. Parce que ça ne rapporte rien à celui qui le vend. C'est un peu comme si votre conseiller vous disait d'acheter des actions Total Energies en direct, sans passer par un fond sur lequel il touche des rétrocommissions. Ce n'est pas comme ça qu'il gagne sa vie.
Benjamin a donné un exemple concret sur le travail post-2022. Les banques centrales avaient annoncé clairement que les taux allaient baisser pendant deux ans. Les taux étaient au plus haut. Ils ont placé une obligation BPCE (Banque Populaire Caisse d'Épargne) qui a rapporté entre 12 et 15 % en deux ans, quasiment en ligne droite.
L'intérêt de l'obligataire en direct, c'est sa nature mathématique. Les hypothèses d'entrée et de sortie sont définies à l'avance. Le rendement est connu. Sauf défaut de l'émetteur, on sait ce qu'on touche. C'est la seule classe d'actifs où c'est le cas.
Pour autant, est-ce le bon moment aujourd'hui ? Sa réponse est plutôt non. Le spread entre le souverain européen et les obligations d'entreprise notées BBB (le plus bas cran d'investment grade) est d'environ 1 %. On gagne à peine un point de rendement supplémentaire pour prêter à une société plutôt qu'à un État. Pas assez pour justifier le risque.
Il reste un cas spécifique où ça peut faire sens : placer à 2 ans sur un panier d'obligations BBB à maturité 2 ans, pour viser 1 % de mieux qu'un fond monétaire. C'est marginal, mais pas absurde. Et si un conflit géopolitique ou une secousse sur les marchés fait remonter les spreads, des opportunités ciblées reviendront.
Pour l'instant, c'est le calme plat.
📖 A lire aussi : Investir en obligations : explications, risques, méthode
La performance absolue, ou l'art de l'arbitrage événementiel
C'est le cœur de ce que Benjamin met en place actuellement sur les trésoreries et les portefeuilles un peu dynamiques. Il m'a montré un fond qui affiche environ 7 % de rendement net de frais sur les trois dernières années, avec une volatilité de 2 %. Et tout cela avec des actions en sous-jacent.
Le principe : ne pas être corrélé au marché. Que le CAC 40 prenne 20 % ou en perde 20, la performance reste relativement linéaire. C'est ce qu'on appelle le "beta neutre" ou "market neutral".
La stratégie utilisée ici, c'est l'arbitrage événementiel, et plus précisément l'arbitrage sur les OPA. Quand une société A annonce qu'elle rachète B à 100 €, le cours de B monte rapidement mais il ne va pas exactement à 100 €. Il s'arrête à 97 ou 98 €, parfois bien en dessous. Les investisseurs ne veulent pas attendre 6 mois ou 1 an juste pour gagner 3 %, alors ils vendent.
Un fond d'arbitrage vient acheter ces actions, connaissant le prix d'achat et la temporalité à l'avance, parfois avec un peu d'effet de levier. Le rendement est prédéfini, à quelques soubresauts près. Quand Trump a annoncé ses tarifs douaniers l'an passé, même les actions faisant l'objet d'une OPA ont baissé momentanément, par simple effet de flux vendeurs sur les ETF. Mais le retour à la moyenne a été rapide.
La stratégie tient même quand l'OPA ne se fait pas. Benjamin a cité Activision Blizzard, rachetée par Microsoft, où la décote pouvait monter jusqu'à -15 ou -20 % le temps que les autorités de la concurrence tranchent. Ces fonds se couvrent du risque d'échec de l'OPA, et si le coût de couverture reste inférieur au rendement prédéfini, l'opération tient debout.
Le sujet avec ces stratégies, c'est qu'elles reposent sur des niches. Quand trop d'investisseurs s'y engouffrent, l'arbitrage disparaît. Le fond qu'il m'a présenté va probablement fermer ses souscriptions (soft close) pour cette raison. Accéder aux bons fonds au bon moment, c'est la vraie compétence.
Auguste Patrimoine a le réseau pour identifier ces outils et savoir quand les fonds soft-closés rouvrent. Ticket d'entrée : 10 000 € pour le fond liquide qu'il m'a montré, 100 000 € pour les versions plus performantes avec un peu moins de liquidité.
À ma question sur la durée minimum de détention, sa réponse a été 1 an. 2022 a été difficile même sur ce type de fond. Ça finit positif, mais avec une courbe en U. Pour de la trésorerie à 3 ou 6 mois, ce n'est pas l'outil idéal. Pour le reste, c'est un excellent complément aux DAT, CAT et à une petite couche d'obligataire.
Le Crédit Lombard pour placer sa trésorerie d'entreprise, une facilité qu'on active quand il faut
Le Crédit Lombard, c'est simple. Vous avez 1 million d'euros placés, la banque vous ouvre une ligne de crédit de 500 000 €. Vous ne payez que quand vous tirez dessus, et le déblocage se fait en 48 heures par un simple mail.
Benjamin a posé un bémol utile. Votre conseiller n'est jamais complètement indépendant sur ce sujet. S'il vous pousse à tirer toute la ligne et à tout réinvestir, il passe d'1 million à 1,5 million sous gestion, ses fees augmentent mécaniquement de 50 %. Ce n'est pas la bonne approche.
Leur logique : ouvrir la facilité mais ne pas l'utiliser en permanence. L'activer pour un projet précis dans la société, pour saisir une opportunité de marché après une correction, ou pour une opération immobilière.
Il a raconté qu'en mars-avril 2025, des clients l'ont appelé pour remettre un peu de beta sur les actions après la correction liée aux annonces de Trump. Avec le Crédit Lombard, ils ont pu le faire sans toucher à leurs positions principales. La ligne est remboursée ensuite quand la situation se normalise.
Marchand de bien à levier, la touche immobilière du dispositif
C'est le sujet qu'il voulait développer le plus, et où Auguste Patrimoine s'est beaucoup renforcé ces deux dernières années avec Union Foncière de France. L'idée : utiliser la ligne de Crédit Lombard pour financer des opérations immobilières de marchand de bien.
Il a pris l'exemple de la "dent creuse". Un immeuble qui a deux étages de moins que ses voisins dans une rue parisienne, alors que le PLU autorise des étages supplémentaires. Construire un étage en plus à Paris coûte environ 3500 € du mètre carré. La revente se fait autour de 10 000 € du mètre carré. La création de valeur est massive.
Union Foncière de France source les biens, suit les chantiers et gère les ventes. Les opérations se font souvent en club deal pour les dossiers entre 3 et 5 millions d'euros, parce que les meilleures affaires sortent rarement sur la tranche 500 000 € - 1 million, où la concurrence est plus forte.
La méthode pour acheter sous le marché repose sur trois scénarios précis. Le premier : un assureur qui réarbitre son bilan et doit vendre vite. Auguste Patrimoine a récupéré comme ça un immeuble flambant rénové à 8000 € du mètre carré dans le 14e arrondissement, face à un assureur qui avait un milliard à réarbitrer et ne pouvait pas y passer 10 ans. Le deuxième : une succession avec urgence de liquidité, où leur réseau de notaires et d'agences les prévient en premier. Le troisième : un vendeur avec des problèmes juridiques qui doit sortir rapidement.
Dans tous les cas, la contrepartie de la décote, c'est leur capacité à débloquer en 24 ou 48 heures. Et l'immobilier parisien, même s'il n'est pas liquide par nature, reste vendable dans le pire des cas avec une petite décote pour sortir un deal sous 12 à 24 mois.
Il a mentionné une opération récente qui devrait générer environ 50 % de rendement sur 2 ans. C'est une opération exceptionnelle, loin de la moyenne. Le point de comparaison intéressant avec les projets de crowdfunding immobilier classiques, c'est que ceux-ci vous font financer la dette à 8 % et l'opérateur garde les 50 % de création de valeur à la sortie. Ici, on prend le risque et on touche la plus-value.
Placer sa trésorerie d'entreprise : Cahier des charges avant rendement
La gestion de trésorerie n'a rien à voir avec la promesse de rendement. C'est d'abord une affaire de cahier des charges (horizon, liquidité, fiscalité), puis d'alignement avec le bon outil.
Un chef d'entreprise qui veut placer sa trésorerie a un objectif simple : dormir tranquille, sans subir une mauvaise surprise un lundi matin.
Pour les situations plus complexes, la distinction entre patrimoine opérationnel et patrimoine personnel est centrale. Quelqu'un qui prévoit de vendre sa société dans 2 ou 3 ans doit faire remonter un maximum de liquidités dans une holding pour dissocier les deux. Ça se prépare plusieurs années à l'avance si on veut éviter de se faire éclater par la fiscalité à la sortie.
Pour aller plus loin :
Retrouvez notre échange complet avec Benjamin Sacchet, dirigeant associé d'Auguste Patrimoine, sur YouTube :
3%. C'est l'écart de performance en bourse entre les femmes et les hommes en 2025, d'après les données à grande échelle de Trade Republic.
Si ce chiffre vous paraît anecdotique, il ne l'est pas du tout.
Pour vous en convaincre, prenons deux personnes bien connues de mes lecteurs : Jean-Michel, et Jacqueline DCA.
Tous les deux veulent préparer leur retraite. Tous les deux investissent 200€ par mois dès la fin de leurs études, pendant toute leur carrière, soit environ 42 ans.
Jean-Michel obtient 5% de performance par an. Bravo à lui. Avec 200€ par mois, son capital final sera de 330 000€ avec 100 000€ investis au total.
Jacqueline, elle, fait 3 points de performance en plus. Soit 8% par an. Et là, avec 200€ par mois, son capital final ne sera pas de 330 000€. Il sera de 760 000€.
Vous avez bien lu. Avec un écart de 3%, Jacqueline se retrouve avec 430 000€ de plus que Jean-Michel. L'équivalent d'une belle maison à la campagne.
Maintenant qu'on réalise à quel point cet écart est énorme, il faut se poser deux questions. Pourquoi les femmes qui investissent obtiennent-elles de meilleurs résultats que les hommes ? Et pourquoi restent-elles malgré tout bien moins nombreuses à le faire ?
On va le voir ensemble. Les réponses dépassent largement le cadre de l'investissement.
Moins de trading, plus de résultats
Pour comprendre d'où vient cet écart, j'en ai parlé directement avec Vincent Grard, le directeur France de Trade Republic.
Ce qu'il m'a dit, c'est que dans leurs données, les femmes détiennent 20% d'ETF supplémentaires dans leurs portefeuilles et utilisent les plans d'investissement programmés 9% plus souvent.
Deux informations intéressantes. Les femmes ont l'air de se diversifier davantage avec les ETF. Et plus d'investissements automatiques, ça traduit une volonté de moins intervenir. De laisser tourner la machine, et laisser les intérêts composés faire leur travail.
Bon. Une année, ça peut être une exception statistique. Est-ce qu'on a d'autres données pour confirmer ?
Trade Republic avait déjà partagé les données des années précédentes. En 2023 et 2024, les femmes affichaient déjà une performance supérieure d'environ 2% par an. Ce sont des performances réelles, sur plusieurs millions de clients. Les données commencent à être solides.
Et si on veut aller plus loin, avec des données académiques, on peut se tourner vers l'étude de référence : "Boys Will Be Boys", publiée en 2001 par deux chercheurs en finance comportementale, Barber et Odean.
Cette étude a montré qu'en moyenne, les hommes tradent 45% de plus que les femmes. Et c'est cette suractivité qui coûte cher. Plus on trade, plus on paie de frais. Plus on risque de mal timer ses entrées et sorties. Résultat : dans leurs données, les hommes sous-performent les femmes d'environ 1% par an.
Chez les célibataires, c'est encore plus marqué. Les hommes tradent 67% de plus que les femmes célibataires et sous-performent davantage.
Cette étude a depuis été confirmée par d'autres. Vanguard en 2020 a analysé 4 millions d'investisseurs particuliers. Leurs données montrent que les femmes ont une activité de trading jusqu'à 50% inférieure à celle des hommes.
Ce qu'il faut retenir : en moyenne, les femmes font moins d'erreurs. Et ça vient en partie d'une différence de comportement.

Compétition, ego et rapport au risque
Le marché boursier, c'est un environnement très difficile à appréhender pour notre cerveau. Il y a énormément de bruit, plein d'informations qui circulent partout. Et il est très facile de penser qu'en ayant fait quelques recherches, on a un avantage sur les autres investisseurs.
Parce que la bourse, c'est pas seulement un jeu de rendement. C'est aussi un jeu d'ego. D'avoir raison. D'être le plus rapide. Et c'est pour ça que la psychologie des investisseurs est si intéressante à étudier.
En 2021, trois chercheurs en économie comportementale (Schmidt, Friedl et Reck) ont publié une étude sur ce sujet. Ce qu'ils montrent, c'est qu'en moyenne, un homme serait plus sensible à sa place par rapport aux autres. Là où une femme serait, en moyenne, plus attentive à ce qu'elle gagne elle-même, indépendamment du classement.
Concrètement : quand on met les gens dans un contexte où le rang social compte davantage, les hommes prennent plus de risques. Et quand ce contexte disparaît, l'écart entre hommes et femmes a tendance à diminuer, voire à s'effacer complètement.
D'ailleurs, ça peut expliquer aussi pourquoi les hommes célibataires tradent encore plus dans l'étude de Barber et Odean. C'est cohérent.
Maintenant, la vraie question : est-ce que cette différence est innée ou acquise ?
Je romps le suspense tout de suite. L'ensemble des études récentes pointe vers une explication comportementale et sociale, plutôt que biologique.
Un exemple très simple. Un petit garçon et une petite fille grimpent tous les deux un peu trop haut dans un parc. Sans même s'en rendre compte, les parents ne réagissent pas toujours de la même façon. Au garçon, on dira peut-être davantage "vas-y, essaye, mais fais attention". À la fille, ce sera plus "arrête, tu te mets en danger pour rien".
C'est très cliché ce que je dis, et c'est pas du tout systématique. Mais répétés très tôt, ces signaux peuvent finir par façonner un rapport différent au risque.
Derrière, il y a un ensemble de facteurs qui se cumulent : l'éducation financière, la confiance dans ses compétences, le poids des stéréotypes. Et les modèles auxquels on s'identifie.
En termes de probabilités : si vos parents fument, vous aurez tendance à plus fumer. Si vos parents font du sport, vous aurez tendance à faire plus de sport. Si vos parents investissent, vous serez naturellement plus enclin à vous intéresser à l'investissement.
Et là, on touche à quelque chose d'important. La finance est encore aujourd'hui un monde majoritairement masculin. Ce qui crée une sorte de cercle vicieux. Moins de femmes investissent, donc moins de modèles pour les femmes, donc encore moins de femmes qui investissent.
Ce que dit le baromètre de l'AMF
L'Autorité des marchés financiers (AMF) a sorti en 2026 son baromètre de l'épargne et de l'investissement avec un focus spécifique sur les femmes. Plusieurs données intéressantes.
Les femmes ne sont que 24% à investir "en direct", contre 45% pour les hommes. En termes de répartition, 19% des femmes investissent via la bourse, 5% via les crypto-actifs et 5% via le financement participatif. Pour les hommes, dans le même ordre : 34%, 15% et 10%.
L'AMF le dit mot pour mot : "les femmes demeurent plus fréquemment averses au risque que les hommes et restent moins nombreuses à investir."
Si l'on prend une vision plus large, 48% des femmes ne détiennent aucun produit non garanti. 28% sont quand même investies, mais via une assurance vie, un plan épargne retraite ou salariale, et des placements en immobilier.
Ce qui est rassurant, c'est que lorsqu'on regarde la répartition par tranches d'âge, plus les femmes sont jeunes, plus elles investissent. 42% pour les moins de 35 ans, 26% pour les 35-54 ans, et 12% pour les 55 ans et plus. Preuve, peut-être, que l'éducation financière commence à faire son effet chez les jeunes.
Les catégories socio-professionnelles les plus favorisées (CSP+) investissent plus que les CSP-. Logique : plus le pouvoir d'achat est élevé, plus il est facile d'investir.
Je le répète : même si vos revenus ne vous permettent que de mettre 50 ou 100€ par mois, vous pouvez commencer à investir avec des néo-courtiers à partir de 1€.
En croisant les données, si on prend les jeunes femmes CSP+, 48% d'entre elles investissent. Mais ça reste inférieur aux hommes, qui eux sont à 64%.
Sur une note plus positive, je cite l'AMF :
"Si les écarts persistent entre les femmes et les hommes, on observe depuis trois ans un intérêt accru de la part des femmes pour la bourse et l'investissement. Elles sont plus nombreuses à rechercher de l'information sur la bourse et à s'y intéresser."
"En 2025, elles étaient 24% à déclarer détenir des investissements (bourse depuis un compte-titres ou un PEA, financement participatif ou crypto-actifs), après 23% en 2024 et 21% en 2023."
"Point notable : les femmes ne se distinguent plus des hommes concernant le recours aux conseillers professionnels qu'elles avaient tendance à solliciter davantage. Depuis trois ans, la part des Français disant décider seuls en matière d'épargne et de placements a augmenté et cette hausse s'explique intégralement par un changement d'attitude des femmes."
Même si c'est bien trop lent, la trajectoire va dans le bon sens. Et il y a une bonne raison de soutenir ce mouvement.
Femmes et retraites : pourquoi c'est si important
Les données de l'OCDE sur les pensions de retraite sont peut-être les plus importantes de tout cet article. Elles montrent les différences en pourcentage des pensions entre les femmes et les hommes dans les pays de l'OCDE, sur trois périodes : 2007, 2015 et 2024.
Quasiment partout dans le monde, l'écart des pensions entre les femmes et les hommes tend à diminuer. Mais il reste très élevé dans la plupart des pays.
En France, l'écart entre les montants des retraites chez les femmes et les hommes est de quasiment 30%. C'est beaucoup.
📖 A lire aussi : Investir pour sa retraite : faut-il s'y mettre ?
Cet écart s'explique par plusieurs facteurs : des carrières plus souvent interrompues, davantage de temps partiel, des écarts de salaire, mais aussi des effets de génération liés à un marché du travail historiquement moins favorable aux femmes.
Quoi qu'il en soit, en moyenne, les femmes ont moins de retraite que les hommes et vivent plus longtemps. Il est donc extrêmement important pour elles de la préparer activement. Et ça passe par l'investissement et la création de patrimoine.
Un clin d'oeil à ma femme Jacqueline DCA, qui me lit peut-être. Chaque mois depuis 3 ans, elle investit automatiquement, sans stress ni temps passé devant les écrans. Aujourd'hui, son portefeuille est à +39% en 3 ans. Comme quoi la discipline et la régularité, ça paye en bourse.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube :
Les indépendants ont 40 % de chances en moins d'être en mobilité sociale ascendante que les salariés. C'est une étude de l'INSEE (Institut national de la statistique et des études économiques) qui le dit, publiée en 2025.
La question de départ : a-t-on plus de chances de monter dans l'échelle sociale en tant que salarié ou en tant qu'entrepreneur ? La conclusion est dans le titre : "l'ascension sociale est plus fréquente pour les salariés que pour les indépendants."
Et quand l'INSEE écrit "plus fréquente", ce n'est pas qu'un peu. On parle de 30 % de chances en moins pour les indépendants en sociétés, et de 60 % de chances en moins pour les micro-entrepreneurs. C'est énorme.
Sauf que si on se balade sur les réseaux sociaux, le discours dominant est tout autre. La mode, c'est plutôt Jean-Michel à Dubaï qui nous dit qu'en tant que salarié "on est en prison", "on travaille pour le rêve de quelqu'un d'autre", et que si on ne quitte pas notre job demain, "on vivra toute notre vie dans la rat race".
Autant dire que bien que je sois entrepreneur, je ne suis absolument pas aligné avec cette façon de penser. Et on va voir en détails pourquoi, contrairement à ce que ces gens disent, le salariat est l'une des meilleures voies pour investir et se créer un patrimoine à long terme.
Ce que l'INSEE entend par "mobilité sociale"
Déjà, il faut se remettre dans le contexte de l'étude. L'INSEE classe les emplois selon leur niveau de qualification et de responsabilité. Il y a 4 niveaux, aussi bien chez les salariés que chez les indépendants : des emplois d'exécution peu qualifiés jusqu'à des emplois de niveau supérieur. Ça compare un cadre salarié avec un chef d'entreprise important, ou un employé peu qualifié avec un petit indépendant qui travaille seul.
Ensuite, l'INSEE regarde si, par rapport à ses parents, une personne est montée, descendue, ou restée au même niveau sur cette échelle. C'est ce qu'on appelle la mobilité sociale.
Certains d'entre vous vont peut-être tiquer et se dire : "Depuis quand on juge le niveau social de quelqu'un par rapport à la qualification de son emploi ? Un plombier peut largement mieux gagner sa vie et être plus heureux qu'un professeur d'école, alors que sur le papier, c'est un emploi moins qualifié."
C'est vrai. Mais ce qu'il faut comprendre, c'est que c'est une convention statistique, pas un jugement moral. Quand l'INSEE parle de niveau social, il ne parle pas de valeur humaine, ni de mérite. Il parle de position sur le marché du travail.
On pourrait discuter 6 heures des limites de ces indicateurs. Mais la raison pour laquelle ils nous intéressent en tant qu'investisseurs, c'est que les niveaux d'emplois sont corrélés aux revenus. Et les revenus, sur le long terme, ça conditionne la capacité à investir, donc à se constituer un patrimoine.
Pour se faire une idée : en moyenne dans le secteur privé en 2024, un ouvrier gagnait environ 2 000 euros net, les professions intermédiaires 2 600 euros net, et les cadres 4 600 euros net. La différence est loin d'être négligeable.
D'après moi, il y a au moins 4 raisons qui expliquent pourquoi l'ascension sociale est largement plus élevée chez les salariés que chez les entrepreneurs.
Le coût du niveau de vie
Pour l'exemple, prenons le salaire médian en France net d'impôts : 2 200 euros par mois (pour rappel, le salaire médian signifie que 50 % des Français gagnent moins, 50 % gagnent plus).
On ne vous apprend rien : 1 euro sur votre compte, ça ne coûte pas 1 euro pour votre employeur. Pour un salaire de 2 200 euros net d'impôts, votre employeur doit verser environ 4 000 euros.
Du côté des entrepreneurs, par exemple avec une SARL (société à responsabilité limitée, une forme courante de société en France), pour se verser 2 200 euros net d'impôts, il faut environ 3 300 à 3 400 euros de chiffre d'affaires.
Sur le papier, ça a l'air de coûter moins cher de se verser un salaire équivalent en tant qu'entrepreneur. Mais en fait, pas vraiment. Parce qu'on oublie beaucoup de choses.
Déjà, un entrepreneur n'a pas de congés payés. S'il veut prendre une semaine à Noël, partir en vacances l'été avec ses enfants et prendre quelques week-ends prolongés, il va falloir compenser en augmentant son salaire. En France, les congés légaux, c'est 5 semaines par an. Pour les compenser, l'entrepreneur devra ajouter grosso modo 200 euros par mois. 2 200 euros de salaire médian + 200 euros pour les congés = 2 400 euros net. Le coût total passe à 3 700 euros.
Et il faudra encore rajouter d'autres dépenses : les comptables, la cotisation foncière des entreprises, les fournitures et le matériel. En tant qu'entrepreneur, vous n'avez pas non plus de chômage. Et pour une protection sociale équivalente à un salarié, vous devrez ajouter une prévoyance et une mutuelle.
Bref. Je vais être un peu brut, mais en tant qu'entrepreneur, on a une pression constante, une sorte d'épée de Damoclès permanente au-dessus de la tête. Quand on est malade, il faut quand même travailler, parce que si on ne travaille pas, on ne mange pas.
Pour schématiser : si demain, vous décidez de passer de salarié à entrepreneur, pour conserver votre niveau de vie actuel, vous devrez gagner au minimum 2 fois plus que votre salaire net d'impôts. Et ça, je pense que c'est un chiffre sous-estimé par beaucoup de gens qui souhaitent entreprendre. Combien de personnes se voient déjà quitter le salariat en se disant "ah, si j'étais indépendant, je gagnerais beaucoup plus" ?
Ce n'est pas si simple. Un salarié raisonne en salaire net ou en salaire brut. L'entrepreneur doit raisonner en coût total.
Et je ne veux pas remuer le couteau dans la plaie, mais là, on compare des revenus stables pour le salarié à des revenus incertains pour l'entrepreneur. Le combo "investir régulièrement et se diversifier", qui est la recette de base pour se créer un patrimoine dans le temps, c'est un combo difficile à mettre en place pour l'entrepreneur. Et si vous vous poser la question "Pourquoi faut-il se diversifier"
Ce n'est qu'une première partie de l'iceberg, car le salaire fixe est loin d'être le seul avantage des salariés pour investir.
"Salariat" ne veut pas dire "sans actions"
Selon la DARES (le service du ministère du Travail qui s'occupe des statistiques sur l'emploi), en 2023, 26,7 milliards d'euros ont été versés à des employés dans le cadre de l'épargne salariale. 45 % des salariés du secteur privé en ont bénéficié, soit 8,9 millions de personnes.
Et ces montants ne couvrent pas l'ensemble des dispositifs. Dans les start-ups par exemple, il y a des mécanismes d'actions gratuites, de stock-options, de BSPCE. Le point à retenir : être salarié ne signifie pas ne pas avoir d'actions en bourse. Vous pouvez être exposé à la performance de votre entreprise.
Concrètement, si vous avez accès à un dispositif d'épargne salariale, profitez-en. C'est un excellent outil de création de richesse à long terme.
Le PEE, l'enveloppe phare de l'épargne salariale
En France, l'enveloppe principale pour l'épargne salariale, c'est le PEE (Plan Épargne Entreprise). En général, je ne suis pas fan des dispositifs fiscaux, car ils poussent l'épargne vers des produits peu performants. Mais le PEE fait exception.
Si votre employeur souhaite vous verser une prime brute de 1 000 euros, cela lui coûtera environ 1 400 euros, et vous toucherez 750 euros avant impôts sur le revenu. Selon votre tranche d'imposition, il vous restera sur votre compte moins de la moitié, voire un tiers de cette prime.
Par contre, dans le cas de l'épargne salariale, pour les petites structures, 1 000 euros bruts versés coûtent 1 000 euros à l'employeur, et vous en touchez environ 900 euros. Pour les grandes structures, il y a un forfait social qui s'ajoute : 1 000 euros bruts coûtent 1 200 euros à l'employeur, et là aussi, vous en touchez environ 900 euros. Autant dire que l'épargne salariale, c'est très avantageux, pour l'employeur comme pour l'employé.
Une fois l'argent sur votre PEE, vous pouvez le placer sur des fonds ou même sur l'action de votre entreprise. Certains groupes pratiquent l'abondement : si vous mettez 100 euros, l'entreprise peut abonder jusqu'à 300 euros, ce qui vous fait 400 euros au total. Concrètement, vous achetez 4 actions pour le prix d'une. Je le répète : si vous avez accès à ces dispositifs, profitez-en.
Pour le choix des fonds, vous n'aurez pas autant de choix que sur un compte-titres, mais selon le plan, vous pourrez très bien avoir des fonds actions monde ou États-Unis.
En termes de fiscalité, dans la majorité des cas, vos plus-values seront seulement soumises aux prélèvements sociaux. Si vous mettez 10 000 euros et qu'au bout de 5 ans, vos fonds ont bien performé et vous sortez avec 15 000 euros, vous ne serez fiscalisé que sur la différence : 5 000 euros.
Si j'ai pris le chiffre de 5 ans, ce n'est pas un hasard : l'argent d'un PEE est normalement bloqué 5 ans. Je dis "normalement" parce qu'il y a des cas de déblocage anticipé. On peut citer le mariage, le PACS, le divorce, la rupture de contrat de travail, la création d'entreprise, l'achat d'une résidence principale. Bref, il y a beaucoup de façons de récupérer son argent avant les 5 ans.
D'ailleurs, on vient de parler de l'achat d'une résidence principale, et ça nous amène au troisième point : l'accès au crédit.
L'accès au crédit et l'effet Cantillon
Richard Cantillon, économiste franco-irlandais du 18e siècle, a laissé son nom à l'« effet Cantillon », selon lequel l'argent ne se diffuse pas de façon homogène dans l'économie.
D'un point de vue général, plus vous êtes proche de la source de création monétaire, plus il est facile d'acheter des actifs avant que les prix n'augmentent. Et plus vous en êtes loin, plus vous subirez la hausse des prix avant l'augmentation de vos revenus.
Dans notre économie moderne, l'argent arrive par les vannes du crédit. Les personnes ayant accès au crédit ont tendance à s'enrichir plus rapidement que les personnes qui n'y ont pas accès. Et dans le cas d'un salarié, grâce à ses revenus stables, il aura accès au crédit immobilier.
"Oui, mais Nicolas, l'immobilier c'est moins performant que la bourse." En général, oui. Mais quand vous empruntez pour acheter, la situation est tout autre. Ça dépend de votre taux de financement, de l'emplacement de votre bien, de si vous faites de l'investissement locatif ou si vous achetez votre résidence principale (auquel cas ce n'est pas qu'une rentabilité, c'est aussi habiter chez soi, être en sécurité par rapport au fait d'avoir un toit).
Il y a beaucoup de facteurs à prendre en compte. Quoi qu'il en soit, le vrai atout de l'immobilier, c'est qu'à long terme, c'est une épargne forcée.
France vs Allemagne : le poids de l'immobilier dans le patrimoine
Pour illustrer, comparons le patrimoine net entre la France, un pays dans lequel être propriétaire fait plutôt partie de la culture, et l'Allemagne, dans lequel on retrouve beaucoup plus de locataires. Pour cette comparaison, on utilise les données de l'étude "Global Wealth Report 2025" d'UBS.
En patrimoine moyen, la France est légèrement devant l'Allemagne avec 301 000 dollars par adulte contre 256 000 dollars. Mais ce qui nous intéresse, c'est la médiane. En France, la médiane est à 146 000 dollars par adulte. Et l'Allemagne ? Elle n'est même pas dans le top 25 des patrimoines médians.
En 2023, le patrimoine médian des Allemands était à 66 735 dollars. On doit être aujourd'hui autour des 70 000 à 75 000 dollars. C'est deux fois moins que la France.
Les raisons de cet écart sont multiples, mais l'une des explications probables, c'est l'immobilier. D'après Eurostat, on est à environ 47 % de propriétaires pour l'Allemagne, contre 63 % pour la France. Se forcer à épargner, ça fonctionne à long terme.
D'ailleurs, en patrimoine médian, cocorico, la France est aussi devant les États-Unis. Ce n'est que lorsqu'on prend le patrimoine moyen que les États-Unis sont largement devant nous. La richesse est moins bien répartie entre la population américaine. Elon Musk, Warren Buffett, Bill Gates, toutes ces personnalités extrêmement fortunées tirent la moyenne vers le haut.
Et cette disparité nous amène au quatrième point : le biais du survivant.
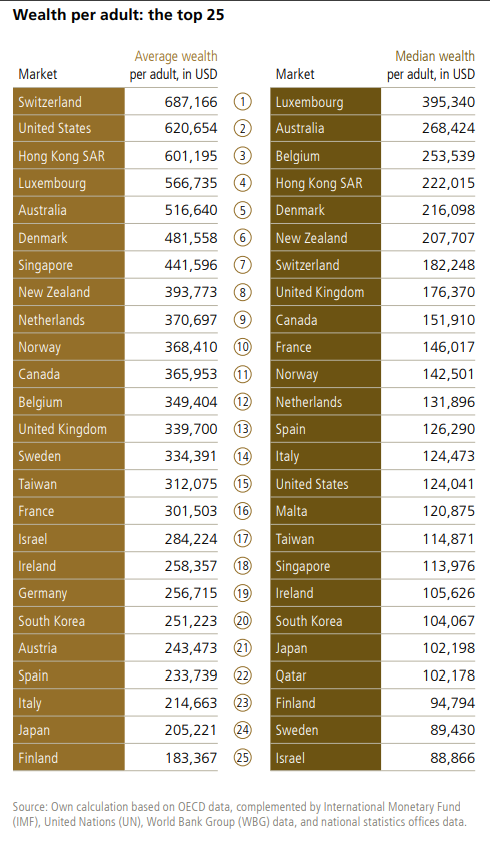
Le biais du survivant
Le biais du survivant, c'est cette tendance qu'on a tous à surévaluer les chances de succès d'une initiative en concentrant notre attention sur les sujets ayant réussi (les « survivants », qui sont des exceptions statistiques) plutôt que sur un échantillon représentatif.
Le premier qui aurait remarqué ce raisonnement biaisé, c'est le philosophe athée Diagoras de Mélos au 5e siècle avant Jésus-Christ. Lorsqu'on lui montre les offrandes de naufragés ayant échappé à la mort grâce, selon eux, à leurs prières aux dieux, Diagoras leur répond : "Peut-être, mais de nombreuses personnes sont mortes en mer malgré leurs prières, et ces cas ne sont jamais commémorés." Diagoras a raison : ici on ne s'intéresse qu'à des naufragés survivants, donc à des exceptions statistiques.
Dans l'investissement aussi
Dans le domaine de l'investissement, on a un biais similaire avec les études de performance. En 1996, 3 professeurs et chercheurs en finance (Edwin Elton, Martin Gruber et Christopher Blake) ont publié une étude intitulée "Survivorship Bias and Mutual Fund Performance".
Ce qu'il en ressort : la majorité des "études de performance" regardent uniquement les fonds qui existent encore à la fin de la période. Le problème, c'est qu'entre-temps, certains fonds ont disparu, en grande partie après de mauvaises performances. Si on ignore les fonds "disparus" (les mauvais élèves de la classe), on surestime la performance moyenne.
Selon leurs calculs, sur des horizons longs, ne garder que les survivants peut ajouter artificiellement 1 % de performance par an. Si vous n'êtes pas un habitué des intérêts composés, la différence ne va pas vous sembler dramatique. Mais sur de longues périodes, c'est énorme. Je vous invite à utiliser un simulateur d'intérêts composés pour vous en convaincre.
Steve Jobs et le mythe de l'université inutile
Autre exemple : Steve Jobs, qui dans son discours à Stanford en 2005, a dit que "quitter l'université a été l'une des meilleures décisions de sa vie". Cela a créé une vague de personnes qui ont pensé que "si Steve Jobs a réussi sans l'université, c'est bien que l'université ne sert à rien." Cela a même donné lieu à un article du New York Times en 2012 intitulé "Saying No to College."
Gros biais du survivant ici : ce n'est pas parce que Steve Jobs a réussi sa vie sans finir ses études que tout le monde doit faire de même.
Si on reprend le papier de l'INSEE, on voit que les diplômés du supérieur (bac+3 et plus) ont 6 fois plus de chances de s'élever socialement que les diplômés d'un baccalauréat.
Les discours de Jean-Michel à Dubaï qui vous dit que votre master ne vous servira à rien dans la vie, eh bien c'est faux. C'est bien de faire des études.
Dans l'entrepreneuriat, on ne retient que les belles histoires. Mais on le sait, c'est un biais du survivant : les chances d'échouer sont largement plus élevées que dans le salariat.
Certains d'entre vous vont probablement se dire : "Bon, Nicolas, tu es bien gentil, mais si on se base que sur des statistiques pour nos choix de vie, on ne croit plus en nos rêves, et la vie devient nettement plus triste."
Vous avez tout à fait raison. Sans espoir ni croyance, on n'aurait pas de Martin Luther King, de Marie Curie, de Teddy Riner ou de Coluche. Notre question de départ, c'est surtout : pourquoi le salariat est l'une des meilleures voies pour se créer un patrimoine à long terme. Mais il n'y a pas que les chiffres, il y a aussi le bonheur et la liberté ressentie.
Salariat vs entrepreneuriat : le bonheur et la liberté
Dans l'entrepreneuriat, quand notre projet fonctionne, on a un sentiment d'accomplissement. C'est une sensation agréable. Par exemple, je viens d'embaucher mon premier salarié et j'ai l'impression, en un sens, de mettre ma pierre à l'édifice de l'économie. Et ça, c'est juste à ma petite échelle.
Quand on voit des personnes comme Arthur Mensch, le fondateur de Mistral AI, tout donner dans leur start-up, réussir et pourquoi pas un jour créer un empire, c'est inspirant. Le monde a absolument besoin d'entrepreneurs pour faire bouger les lignes.
Mais quand certains disent haut et fort que "l'entrepreneuriat donne la liberté", il faut bien dissocier la liberté théorique et la liberté vécue. Beaucoup quittent le salariat pour la liberté, et s'enferment dans leur propre prison dorée, voire un salariat déguisé.
Au début, il ne faut pas se leurrer : l'entrepreneur a souvent moins de liberté qu'un salarié. Il a besoin de clients, il a plus de responsabilités, et toute une partie administrative à gérer. La liberté arrive seulement quand on a de la trésorerie, des process en place, qu'on a délégué à une équipe de confiance.
D'après l'INSEE, en France, un tiers des indépendants ne se paient pas de salaire la première année, et pratiquement un quart ne se paient toujours pas avant 2 ans.
Le coût caché derrière tout ça, c'est le temps. En tant qu'entrepreneur, vous échangez souvent plus d'heures et plus de charge mentale contre une option future de gain. Ce temps a un coût d'opportunité : moins de stabilité et moins de temps pour investir et faire jouer les intérêts composés.
Alors que de l'autre côté, un salariat peut investir automatiquement, chaque mois avec un acteur comme Trade Republic.
Le chiffre qui m'a choqué dans l'étude de l'INSEE : en plus d'avoir 60 % de chances en moins d'être en mobilité sociale ascendante, les micro-entrepreneurs en France ont 44 % de chances en plus d'être en mobilité sociale descendante. Il y a un vrai sujet de fond, parce qu'on l'a vu, mobilité sociale descendante peut entraîner un salaire potentiel plus bas.
L'argent fait-il le bonheur ?
On pourrait vivre dans un monde de bisounours en se disant que l'argent ne fait pas le bonheur. La réalité, et toutes les études sur le sujet le montrent : si, l'argent fait le bonheur. Les données de "Our World in Data" montrent une corrélation nette entre le PIB par habitant et la satisfaction de vie. Les personnes vivant dans des pays riches sont, en moyenne, plus épanouies.
Si on va plus loin, on se rend compte que le bonheur augmente jusqu'à un certain seuil. Deux études à ce sujet.
La première, celle de Daniel Kahneman et Angus Deaton (tous les deux prix Nobel d'économie). En 2010, ils ont analysé environ 450 000 Américains pour connaître leur satisfaction de vie et leur bien-être émotionnel au quotidien. Résultat : plus le revenu monte, plus la satisfaction de vie globale monte. Mais le bien-être émotionnel finit par plafonner. Au-delà d'environ 75 000 dollars par an, gagner plus n'améliore plus vraiment les émotions du quotidien. Ce chiffre est spécifique aux États-Unis.
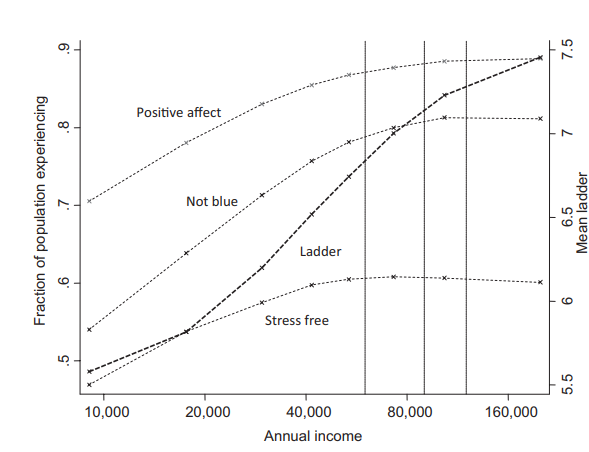
Pour une vue mondiale, on peut se tourner vers la deuxième étude, celle d'Andrew Jebb publiée dans la revue Nature Human Behaviour en 2018. Cette fois, 1,7 million de personnes interrogées dans 164 pays. Comme on s'en doutait, les chiffres dépendent de la région du monde. Pour l'Europe de l'Ouest, le plafond arrive vers 100 000 dollars par an pour l'évaluation du niveau de vie globale, et environ 50 000 dollars pour le bien-être émotionnel.
À risque comparable, le salariat gagne
On ne va pas passer par quatre chemins. À risque comparable, le salariat offre une trajectoire plus prévisible pour construire du patrimoine sur le long terme.
Un exemple volontairement simplifié. Un salarié cadre qui investit régulièrement tout au long de sa carrière pourrait arriver à 500 000, voire 1 million d'euros de patrimoine net d'inflation. Ce ne sera pas facile, mais les chances de succès seront là. Par contre, si ce même salarié cadre souhaite dépasser, disons, 20 millions d'euros de patrimoine, cela risque d'être beaucoup plus compliqué sans passer par l'entrepreneuriat. Le gain théorique y est illimité, mais le taux d'échec qui va en face est énorme.
Cet article n'a évidemment pas pour but de plomber le moral des entrepreneurs, bien au contraire. J'en suis un et je ne changerais pour rien au monde. Mais je pense qu'on prend de meilleures décisions quand on a une vision claire des probabilités. Et si vous êtes salarié, vous jouez déjà avec une très bonne main.
Si vous aimez l'entreprise dans laquelle vous travaillez, si vous touchez un bon salaire et que vous investissez régulièrement avec le combo DCA, ETF et diversification, vous avez l'un des meilleurs moteurs de progression patrimoniale. Et vous pouvez en être fier.
D'ailleurs, voici un article pour découvrir le Top des ETF en PEA.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube :
"Si vous aviez investi 500 euros par mois à 10 % par an pendant 30 ans, vous seriez devenu millionnaire."
Ce type de phrase, on la voit partout quand on débute en bourse. On nous explique les intérêts composés avec un magnifique graphique, et on nous dit que la meilleure manière d'en profiter, c'est d'investir la même somme chaque mois. Comme ça, on est sûr de gagner quoi qu'il arrive, parce que le marché monte sur le long terme. Le fameux DCA (Dollar Cost Averaging, ou investissements programmés) dont tout le monde parle à longueur de journée. Et moi le premier, j'en vante souvent les mérites sur mes réseaux.
Mais, est-ce qu'on n'est pas tous en train de se voiler la face ? Est-ce que le DCA, ça marche dans la vraie vie ?
Parce qu'entre la théorie et la pratique, il y a toujours un monde. Personnellement, je connais très peu de personnes qui ont réussi à tenir un DCA pendant 20 ou 30 ans.
Le but de cet article, c'est pas de dénigrer le DCA. Au contraire, j'en suis un fervent défenseur. Mais de se challenger, ensemble, pour éviter d'être dogmatique. Parce que oui, il y a des contextes où le DCA protège, et d'autres où il peut pénaliser, voire emmener droit dans le mur.
Pour nuancer le sujet : on verra d'abord les erreurs les plus courantes dans les DCA, celles qui font qu'en pratique très peu de gens tiennent sur la durée. On prendra ensuite du recul pour comparer le DCA aux autres stratégies, et on verra que statistiquement, il y a mieux à faire pour maximiser sa performance. On s'arrêtera enfin sur les biais psychologiques : est-ce que le DCA nous protège vraiment, ou est-ce qu'il nous donne juste l'illusion de contrôle ?
Encore une fois, j'adore le DCA. Cet article est surtout fait pour amener notre esprit à réfléchir à ses limites. Parce que plus on a conscience des risques, meilleur investisseur on sera.
Le DCA ne marche que si l'actif est structurellement haussier
Prenons le portefeuille de Jacqueline DCA, ma femme. Chaque mois, elle investit sur un ETF MSCI World, des métaux, un peu de Bitcoin. Et en plus de son coeur de portefeuille, elle a choisi d'investir sur des actions de conviction : Glaukos et Clinica Baviera. Pourquoi ces actions ? Tout simplement parce qu'elle est chirurgienne ophtalmo, et qu'elle croit en son secteur.
Alors, c'est ma femme, j'oserais évidemment pas critiquer cette décision d'investissement. Mais il y a quand même un sacré risque à inclure des actions individuelles dans un DCA. Parce que le DCA ne marche que si l'actif est structurellement haussier à long terme.
On dit souvent que les actions sont l'une des meilleures classes d'actifs sur plusieurs décennies. Mais on parle du marché actions dans son ensemble, pas d'actions individuelles.
L'étude Bessembinder : 4 % des actions portent la performance du marché
Pour illustrer, on va regarder une étude célèbre, celle d'Hendrik Bessembinder, chercheur et professeur en finance à l'Arizona State University. Son objectif : vérifier si, à long terme, les actions américaines surperforment les obligations du Trésor américain.
Pour rappel, une obligation, c'est quand on prête de l'argent à un État, qui nous rembourse avec un intérêt. Les obligations américaines sont considérées comme extrêmement sûres par le marché. C'est souvent le point d'ancrage pour évaluer sa performance : si on fait mieux, tant mieux, la prise de risque supplémentaire a été récompensée. Si on fait moins bien, il faut se poser des questions, parce qu'on a pris plus de risques pour moins de résultat.
Bessembinder a analysé plus de 26 000 actions américaines sur près d'un siècle. Les résultats sont assez fous. Sur ces 26 000 actions : 58 % ont fait moins bien que les obligations, 38 % ont fait à peine mieux, et seulement 4 % (environ 1 000 entreprises) ont réellement porté la performance du marché.
Et quand on regarde dans le détail, c'est encore plus frappant : la moitié de cette richesse a été créée par seulement 90 entreprises. Une loi de Pareto extrême : 90 sociétés sur 26 000 ont créé 50 % de la richesse supplémentaire du marché.
Ce que ça signifie pour nous : pour avoir les "futurs gagnants" dans notre portefeuille, il faut soit énormément de vision, soit énormément de chance. Et sans ces futurs gagnants, on a de grandes chances de perdre de l'argent à long terme.
C'est exactement le risque de Jacqueline. Je vais caricaturer, mais si Glaukos et Clínica Baviera ne deviennent pas les prochains Amazon ou Apple de leur secteur, ses versements mensuels ne feront que moyenner la baisse par rapport au marché. Et statistiquement, il y a plus de chances que ça arrive que l'inverse.
Je ne dis pas qu'il ne faut pas avoir d'actions de conviction. Au contraire, je trouve ça très bien. Mais mon impression, c'est qu'à force d'entendre la phrase "fais du DCA, investis tous les mois", beaucoup de gens ont détourné le concept. Ils se sont mis à faire du DCA sur tout et n'importe quoi, en pensant que quoi qu'il arrive, in fine "ça va monter". C'est une erreur de raisonnement.
Sur quoi le DCA a du sens
Le DCA fonctionne sur des actifs dont la tendance de fond, sur plusieurs décennies, est positive. On peut citer l'or. On peut citer le Bitcoin, même s'il est beaucoup plus jeune et très volatil, il reste haussier sur longue période. Et surtout les fonds et ETF actions.
Mais là encore, il y a un piège. Tous les ETF ne se valent pas.
Prenons le cas du Japon. Le Nikkei 225 a atteint son sommet historique en décembre 1989 (indice dividendes non réinvestis). Il a fallu 34 ans pour qu'il revienne à ce niveau, en 2024. 34 ans. Psychologiquement, c'est un enfer. Et soyons honnêtes, c'est intenable pour un DCA.
C'est pour ça qu'il faut être prudent avec la phrase "le marché monte toujours à long terme". Le marché mondial monte, mais pas tous les marchés pris individuellement.
La vraie leçon : votre DCA actions doit se faire sur des actifs "auto-nettoyants". Des indices larges et diversifiés qui se renouvellent naturellement, où les gagnants remplacent les perdants. Le MSCI World, par exemple, avec les grandes entreprises des pays développés, qui tirent leurs revenus de partout dans le monde.
La clé du DCA, c'est pas "acheter n'importe quoi tous les mois". C'est investir régulièrement dans des actifs qui ont une raison structurelle de croître dans le temps.
D'ailleurs, voici, d'après moi, le Top des ETF en PEA pour investir à long terme.
Le lump sum bat le DCA deux tiers du temps
On va s'intéresser maintenant à la performance pure. Et on va voir que le DCA n'est pas forcément la meilleure option quand on la compare au "lump sum investing" (investir tout d'un coup).
Pour la comparaison, on s'appuie sur une étude de Vanguard qui compare les deux approches sur près de 50 ans de données, entre 1976 et 2022. La question de base : si vous recevez demain une grosse somme d'argent (un héritage, un don), est-ce qu'il vaut mieux tout investir tout de suite, ou l'étaler progressivement sur plusieurs mois ?
Résultat : le lump sum bat le DCA environ 68 % du temps.
C'est logique. Quand vous étalez votre investissement, vous gardez une partie de votre argent en cash. Et ce cash, pendant ce temps, ne profite pas de la hausse du marché.
Vous avez sûrement déjà vu passer ce chiffre. Mais ce qu'il faut préciser, c'est que Vanguard a testé le DCA étalé sur trois mois seulement. Leur scénario : premier cas, j'investis tout d'un coup et je mesure le résultat un an plus tard. Deuxième cas, j'investis un tiers de mon capital chaque mois pendant 3 mois, puis j'attends 9 mois pour mesurer le résultat au bout d'un an.
3 mois, c'est un délai très court. Et pourtant, le DCA sous-performe déjà. J'ai l'impression que lorsqu'on parle d'un DCA sur une grosse somme d'argent, beaucoup de personnes l'étalent plutôt sur 6, 9, voire 12 mois. Un temps plus long, qui accentue la sous-performance.
Les chiffres de RBC : plus on étale, plus on sous-performe
Pour estimer le manque à gagner, j'ai trouvé une étude de RBC Global Asset Management réalisée en 2025, qui compare le lump sum au DCA sur le marché canadien entre 1990 et 2024.
Les chiffres parlent d'eux-mêmes : plus votre DCA est étalé dans le temps, plus vous sous-performez. Sur 3 mois, 2,7 % pour le lump sum contre 1,8 % pour le DCA. Sur 9 mois, 8,5 % contre 4,6 %. Sur 12 mois, le lump sum obtient en moyenne 11,5 % de rendement contre 6,1 % pour le DCA. On est quasiment sur le double de performance pour le lump sum au bout de 12 mois. C'est pas négligeable.
On pourra nuancer, évidemment. Tout dépend de la période qu'on regarde. Si on se place juste avant la crise des subprimes, le DCA a été plus avantageux. Et inversement, après cette crise, dès que les marchés redeviennent haussiers, l'avantage revient au lump sum.
C'est contre-intuitif : le DCA sur une somme disponible, c'est une forme de market timing déguisé. Vous cherchez à "lisser votre point d'entrée", mais en réalité, vous faites exactement ce que tout le monde conseille d'éviter, c'est-à-dire timer le marché.
📖 A lire aussi : existe-t-il un "meilleur moment" pour investir ?
Précision importante : je parle ici d'un DCA sur une grosse somme d'argent disponible. Pas des investissements mensuels programmés que réalisent Jacqueline et Jean-Michel DCA. C'est un autre sujet, parce que dans ce cas-là, l'argent n'existait pas avant. C'est presque un abus de langage de parler de DCA. C'est plutôt un "lump-sum mensuel".
Quoi qu'il en soit, en termes de performance pure, le DCA n'est pas forcément la meilleure option.
On pourra me rétorquer que ce n'est pas du tout l'intérêt du DCA. Son avantage, c'est qu'il enlève nos biais psychologiques. On sait tous que notre cerveau est notre ennemi n°1 en investissement. Mais là aussi, on peut challenger cette idée en se demandant si le DCA nous protège vraiment des biais, ou s'il nous donne juste l'illusion de contrôle à court terme, avant que nos biais finissent par nous rattraper à long terme.
Les biais cognitifs : le DCA nous protège-t-il vraiment ?
Vous connaissez peut-être l'échiquier d'Adelson. Une illusion d'optique créée par un chercheur au MIT, Edward H. Adelson, en 1995. La case A donne l'impression d'être bien plus foncée que la case B. En réalité, les deux cases ont exactement la même couleur.
Il y a aussi l'illusion de Müller-Lyer, présentée par le psychologue Franz Carl Müller-Lyer en 1889. La ligne du haut paraît plus longue que celle du bas. En réalité, les deux lignes ont exactement la même longueur.
Ces illusions illustrent comment notre cerveau se trompe au quotidien. Une fois qu'on les explique, on les comprend. Mais on ne peut pas s'en détacher. Si je vous remontre l'échiquier d'Adelson, au premier coup d'oeil, vous verrez toujours la case A plus foncée que la case B. C'est plus fort que nous.
En finance, on retrouve des distorsions du même ordre qu'on appelle des biais cognitifs. Notre cerveau est une machine extraordinaire, mais il n'a pas évolué pour gérer les marchés financiers. Il est programmé pour survivre, pas pour investir. Et quand l'argent entre en jeu, nos émotions prennent le contrôle bien avant la logique.
Kahneman et l'aversion à la perte
Le psychologue et prix Nobel Daniel Kahneman, considéré comme l'un des pères de la finance comportementale, a passé sa vie à étudier ça. Dans son livre "Thinking, Fast and Slow" (Système 1 / Système 2 en français), il explique qu'on a deux modes de pensée : le premier, rapide, instinctif, émotionnel (le Système 1) ; le second, lent, rationnel, analytique (le Système 2).
Devinez lequel domine quand votre portefeuille perd 30 % après un krach. Oui, le Système 1.
Parmi tous les biais qui nous affectent, il y en a un qui est particulièrement destructeur en investissement : l'aversion à la perte. Selon Kahneman, la douleur d'une perte est environ deux fois plus forte que le plaisir ressenti pour un gain équivalent. Demain, vous allez au casino, vous misez 100 euros. Si vous gagnez 50 euros, vous serez content, mais pas euphorique. Si vous perdez 50 euros, vous serez malheureux et extrêmement frustré.
C'est d'ailleurs pour ça que le DCA séduit autant de monde. Il agit comme un pare-feu émotionnel : il nous fait entrer progressivement, "dilue" le risque de tomber au pire moment, et surtout, évite ce regret terrible de se dire "j'ai tout investi, et juste après, ça s'est effondré".
Maintenant, si vous vous posez la question "Faut-il craindre un prochain krach ?", la réponse est plutôt non.
Mais le paradoxe, c'est que si le DCA aide à limiter nos biais, il ne les supprime pas. Il les repousse simplement un peu plus loin.
Tenir 3 ans, c'est faisable. Tenir 20 ans, c'est une autre histoire.
Soyons honnêtes, tenir un DCA pendant 3, 5, même 10 ans, ça va. C'est faisable. Mais au-delà de 15, 20 ou 30 ans, ça devient vraiment difficile. Et c'est normal.
Il y a 20 ans, j'étais une autre personne. Je venais de commencer à investir, j'ai vécu mon premier krach pendant la bulle Internet, et je n'avais rien à voir avec la personne que je suis aujourd'hui. Nos vies changent. Nos revenus changent. Nos objectifs changent. Et pourtant, le DCA demande la même régularité pendant des décennies.
Au début, tout est simple : on met 100 euros par mois, on voit son portefeuille grimper, on se dit "OK, je suis discipliné". Et même si un krach arrive 1 an après, on se dit "ça va, j'ai perdu 50 % sur 1 200 euros, ça fait 600 euros, je les récupèrerai".
Mais au bout de 15 ou 20 ans, c'est une autre histoire. Si on a bien tenu, on a peut-être 50, 100, 200, 500 000 euros. Et là, un krach de -50 %, c'est plus une ligne rouge sur un graphique. C'est 250 000 euros qui s'envolent. Notre cerveau ne voit plus "-50 %", il voit "un quart de million disparu".
C'est là que le Système 1 de Kahneman reprend le dessus. Et plus le portefeuille grossit, plus la mécanique se grippe. Au début, quand on ajoute 200 euros par mois, on voit la différence. Mais quand on a 200 000 euros investis, 200 euros de plus ou de moins, psychologiquement, ça paraît insignifiant. Et ça peut faire perdre la sensation de progression qui motivait au début du DCA.
Ce que montre la crise de 2008
J'ai trouvé une étude du Center for Retirement Research du Boston College. En 2012, ils ont étudié des millions de comptes 401(k) (l'équivalent américain des plans retraite) pendant la crise de 2008-2009.
Résultat : beaucoup ont ralenti ou suspendu leurs versements au pire moment. Chez les 50-64 ans, les taux de contribution ont reculé d'environ 5 %. Et la valeur des comptes des investisseurs qui ont tenu le cap était 8 à 9 % plus élevée que celle de ceux qui avaient coupé. Juste parce qu'ils ont continué à investir dans la tempête.
Ça montre une chose : on est humains. On a beau avoir une stratégie rationnelle, dès que le doute s'installe, ou pire, qu'une crise dure plusieurs années, notre cerveau cherche à se protéger.
Les crises "éclair" comme celle du Covid, c'est encore supportable : une grosse peur, une remontée rapide, on encaisse. Mais une crise lente, comme 2000-2008, c'est autrement plus dur. Une décennie à voir son portefeuille stagner ou reculer, tout en continuant à investir mois après mois, c'est un marathon mental.
En plus de l'aversion à la perte, on subit le biais de récence : ce qui s'est passé à court terme pèse plus dans notre esprit que ce qui s'est passé à long terme. Quand le marché baisse depuis 6 mois, on se persuade qu'il va continuer à baisser pendant 6 mois. Et quand il stagne pendant 3 ou 4 ans, on finit par se dire "à quoi bon ? À quoi bon continuer d'investir alors que ça ne m'a rien rapporté, et que j'aurais pu profiter de la vie avec cet argent ?" C'est humain.
Comment éviter de flancher
Premièrement : automatiser au maximum. Le meilleur moyen de résister à soi-même, c'est de se retirer de l'équation. Les plans d'investissement programmés (comme ceux de Trade Republic ou d'autres courtiers) font ce travail pour vous. Ça enlève les micro-décisions et la procrastination.
A lire aussi : TUTO : Comment mettre en place un plan d'investissement programmé ?
Deuxièmement : avoir un matelas de sécurité et anticiper ses projets. Certains parlent de 6 à 12 mois de dépenses de côté. Je pense que ça dépend des profils. Parce qu'une crise, ce n'est pas qu'un graphique rouge : c'est aussi du chômage, des dépenses imprévues, de l'incertitude.
Imaginez qu'on est en 2007. Vous êtes propriétaire. Juste avant la crise, vous venez de payer un ravalement de façade. Puis quand la crise arrive, vous perdez votre emploi. Ça devient beaucoup plus compliqué mentalement de tenir un DCA. Et de ne pas le couper. On rajoute un problème de voiture, ou je ne sais quoi, ça peut vite devenir la catastrophe.
Il faut se remettre dans le contexte. Une crise prolongée, c'est difficile à vivre. Avec le recul, en voyant rétrospectivement un graphique, c'est facile de se dire qu'il fallait investir ici ou là. Mais quand on est devant le moment présent, c'est bien plus difficile.
Warren Buffett le résumait bien : "le rétroviseur est toujours plus clair que le pare-brise."
Et si l'économie mondiale arrêtait de croître ?
Avant de terminer, j'aimerais ouvrir une parenthèse plus philosophique. Est-ce qu'un jour, l'économie mondiale pourrait arrêter de croître ? Est-ce qu'on pourrait connaître un plus haut historique des actions, définitif, suivi d'une lente baisse structurelle des marchés ? On aurait alors des millions d'investisseurs qui continueraient à "moyenner la baisse" avec leur DCA, sans jamais revoir leurs points d'entrée.
C'est une question légitime. Parce qu'on a quand même des vents contraires : la croissance démographique ralentit dans les pays développés, les ressources naturelles sont limitées, la crise climatique commence à coûter très cher, et les dettes publiques atteignent des niveaux records.
La croissance n'est pas gravée dans le marbre. Ce n'est pas une loi physique comme la gravité. Rien ne garantit que l'économie continuera à croître éternellement. Plusieurs grandes banques comme Deutsche Bank ou J.P. Morgan pensent d'ailleurs que les 10 prochaines années seront nettement moins performantes que les 10 précédentes. On sort d'une période extraordinaire, alimentée par les taux zéro, la mondialisation et la tech. Ce serait normal de revenir à une forme de moyenne.
Mais il y a aussi des vents qui poussent la croissance. Et le plus fort du moment, c'est évidemment l'intelligence artificielle, qui a le potentiel de créer une productivité sans précédent. Est-ce que ces innovations compenseront les vents contraires ? Au fond, personne ne peut le prédire.
Ce qu'on peut faire, c'est se préparer aux deux scénarios. Un monde où la croissance ralentit, et un autre où l'innovation relance le moteur. Dans les deux cas, continuer à investir régulièrement me semble être une approche sensée. Le futur est incertain. Et c'est justement ça qui est récompensé en investissement. Parce que si tout était sûr, il n'y aurait plus de prime de risque.
L'idée de cet article, c'était pas de critiquer le DCA, mais de le challenger. Parce que plus on s'ouvre l'esprit, plus on a conscience des risques, meilleur investisseur on sera.
Pour aller plus loin
Retrouvez la vidéo complète sur YouTube :
En France, on adore le PEA, l'assurance-vie et le PER car ils sont "intéressants fiscalement".
On dénigre le compte-titres (CTO) car il est imposé 31,4 % (flat tax) sur la plus-value à chaque vente (là ou le PEA, l'assurance-vie et le PER sont fiscalisés uniquement lors du retrait).
Pourtant, en utilisant certains ETF, il est possible de contrecarrer la fiscalité du compte-titres. Et ça rend cette enveloppe fiscale parfois plus intéressante que les autres.
L’ingrédient secret : les ETF capitalisants
Derrière l'acronyme barbare "ETF", se cache en réalité un concept simple : il s’agit d’un panier d’actions.
Plus besoin de faire des choix parmi les 500 actions du S&P500 (équivalent américain du CAC40) car tu vas pouvoir acheter directement l’ensemble des entreprises du S&P500 via un ETF.
Pratique, n’est-ce pas ? Surtout quand on n’a pas le temps, l’envie ou les compétences nécessaires pour sélectionner soi-même ses actions.
Mais la magie des ETF ne s’arrête pas en si bon chemin.
Là où il faut payer 31,4 % d’impôts chaque année sur les dividendes perçus dans un compte-titres, certains ETF permettent de « court-circuiter » cette imposition. En réinvestissant automatiquement les dividendes au lieu de les distribuer, les ETF "capitalisants" font croître pleinement l’investissement en évitant de passer par la case imposition.
Le compte-titres, la pire enveloppe ?
Pas si on compte les frais de gestion !
Contrairement aux contrats d’assurance vie ou aux PER, le compte-titres a l’avantage de ne pas supporter de frais de gestion.
L’AMF (Autorité des marchés financiers) estime que les assurances vie prélèvent en moyenne 0,8 % de frais de gestion annuels.
Comparons deux investissements sur un même ETF dont la performance est de 7 % par an.
Le premier ETF est placé sur un compte-titres alors que le second est disposé sur une assurance vie avec 1 % de frais de gestion annuels (j'ai pris 1 % car c'est monnaie courante). Malgré une fiscalité élevée, le compte-titres est plus performant dès la 4ème année (si on prend 0,8 % il faudra 12 ans pour que le compte-titres soit plus attractif, mais tu as compris le principe).
Au bout de 30 ans, l'écart se creuse et représente un manque à gagner sur les bénéfices de plus de 17 % (après impôt).
Je ne prends même pas en compte les potentiels frais d’entrée sur de nombreux contrats d’assurance vie. Je considère également que le contrat a plus de 8 ans et que l'ensemble de la plus-value est sujette à l'abattement. Le tout sans compter que les ETF disponibles sur compte-titres sont généralement plus performants que ceux proposés dans l'assurance vie.
Avantageux dans le cadre d’une transmission
Et si je te disais maintenant que le compte-titres était pertinent dans le cadre d’une transmission ? Tu ne me croirais pas.
Pourtant, contrairement à l’assurance vie et au PEA, les prélèvements sociaux (18,6 %) sur la plus-value ne sont pas dus lors de la transmission d’un compte-titres.
Cerise sur le gâteau : tu peux même éviter une partie des impôts sur la plus-value des ETF en retranchant une fraction des frais de succession payés.
Nota bene : Règles en vigueur à la date de rédaction de ce papier, la fiscalité peut changer à tout moment.
La pleine propriété des titres détenus
Lorsque tu investis sur un ETF via un compte-titres, tu peux dormir sur tes deux oreilles, car tu es pleinement propriétaire de tes parts d’ETF.
L'assurance vie et le PER ne te permettent pas une telle sécurité car c’est ton assureur qui est propriétaire des titres. Tu as un contrat avec lui, et il s’engage à te retourner la performance de tes ETF.
Le compte-titres permet donc de ne pas s’exposer au risque de faillite de ton assureur.
Chez qui trouver le meilleur compte-titres ?
Pour ouvrir un compte-titres (CTO), ma recommandation va sans hésitation vers Trade Republic.
Avec plus de 2 200 ETF et 9 000 actions disponibles, le choix est largement suffisant pour construire un portefeuille diversifié. Mieux encore, vous pouvez acheter des fractions d'actions d'ETF capitalisants à partir de 10€ seulement (pratique quand on sait que certains valent plusieurs centaines d'euros).
Ce qui distingue vraiment Trade Republic, c'est sa politique tarifaire : zéro frais de transaction en si vous mettez en place un plan d'investissement programmé. Pas de frais d'ouverture, pas de frais de tenue de compte, pas de frais sur vos rapports mensuels. De l'ouverture du compte à l'exécution de vos achats mensuels, vous ne débourserez pas un seul centime (tant que vos investissements sont réalisés en DCA).
Rassurez-vous sur la sécurité : Trade Republic est une banque de plein exercice, régulée par les autorités allemandes.
💡 Petit bonus souvent oublié : les sommes déposées sur votre compte Trade Republic sont rémunérées au taux de la BCE en vigueur. C'est l'endroit idéal pour faire fructifier vos liquidités en attendant de les investir.
➡️Par ici pour démarrer avec Trade Republic (un ETF offert en passant par ce lien, voir conditions).
Un produit structuré est un placement vous permettant de recevoir un rendement déterminé à l'avance et selon certaines conditions, même en cas de marché baissier. Ils s'adressent aussi bien aux personnes physiques qu'aux personnes morales.
Dans la gestion d’un patrimoine familial, les baisses de marché sont souvent votre principal ennemi. Longtemps réservés à une clientèle institutionnelle, les produits structurés vous permettent d’adresser cette problématique. Évidemment, il n’y a pas de magie, vous sacrifiez un éventuel potentiel haussier pour rendre plus certain votre rendement.
Exemple d'un produit structuré
Bien que les produits structurés puissent être d’une nature différente, voici un premier cas simple sur la société Bouygues. Dans le tableau ci-après sont dépeints cinq scénarios de marché et les performances indicatives liées. Tous les scénarios sont favorables aux produits structurés, à l'exception du cas de marché haussier.

Le tableau se lit comme suit : « si le marché est baissier, que l’action Bouygues fait -30% sur 5 ans, votre performance sur un produit structuré sera de +35% ».
Un autre exemple avec le scénario en "U" qui représent une baisse du titre puis une remontée au niveau d'achat initial en deux ans. Un rendement égal à zéro sur des actions et deux années de perdues mais sur un produit structuré vous recevez deux années de rendement à 7% (soit 14%).
Pour autant faire un choix entre produits structurés et actions n'est pas une décision binaire : il faut les deux dans un portefeuille. En 2021, lorsque les marchés font entre +30 et +40%, votre produit structuré plafonne à +7%. En 2022 en revanche, alors que les marchés font entre -15 et -30% vous êtes naturellement heureux de rentabiliser cette période à +7%.
Comment les produits structurés sont-ils créés ?
À la base d’un produit structuré il y a une obligation. Cette dernière permet (en fonction des taux d’intérêt) de définir quel montant de la stratégie sera alloué sur la composante optionnelle du produit.
La composante optionnelle est le cœur stratégique du produit. Elle permet de définir le niveau de risque souhaité, l'horizon d'investissement, le type de rendement (capitalisation ou distribution), la fréquence de distribution du rendement et naturellement les sous-jacents :
- Le sous-jacent est l'actif (ou les actifs) à partir duquel le rendement du produit structuré est défini. Cela pourrait être, par exemple, une action comme LVMH. Cela peut également être un indice, un panier de société, une matière première, une devise etc.
- Les coupons : selon la structure du produit, l'investisseur peut recevoir des paiements périodiques : les coupons. Ces derniers peuvent être capitalisés (perçus lorsque le produit prend fin) ou distribués progressivement (comme un loyer d'un d'un bien immobilier).
- La fréquence d'observation : pendant cette période, l'évolution de l'actif sous-jacent (ou des actifs) est suivie. Cette observation permettra de déterminer les coupons que l’investisseur percevra et conditionnera la date de fin du produit, dans le cas des remboursements anticipés.
- Protection du capital : si le produit structuré offre une protection du capital, cela signifie qu'à l'échéance, même si la performance de l'actif sous-jacent est négative, l'investisseur recevra au moins le capital initial investi, voire dans certaines conditions l’intégralité de ses coupons.
- Durée de vie minimale et maximale : pour adresser tous les besoins patrimoniaux, il est possible de définir une durée de vie minimale et maximale dans la structuration d’un tel produit.
Comment investir dans les produits structurés ?
Vous trouverez des produits de campagne grand public auprès de vos établissements habituels. Néanmoins, la plupart sont de mauvaise qualité et basés sur des sous-jacents parfois synthétiques, bien loin de ce à quoi les investisseurs institutionnels ont accès. Pour cette raison, Mon partenaire commercial Auguste Patrimoine démocratise l’accès à des produits sur-mesure, correspondant parfaitement à vos souhaits en termes de niveau de rendement, de protection, et de sous-jacent.
Voici les grandes lignes de l’offre :
- Structuration 100% sur mesure dès 30 000€ (accès à des plus petits tickets en demi-mesure)
- Négociation des meilleures conditions via des appels d’offres auprès des salles de marchés des grandes banques (Société Générale, Goldman Sachs, Barclays, Banque Internationale à Luxembourg etc.)
- Conditions tarifaires imbattables
- Nouveaux produits et idées disponibles chaque semaine
- Conseils sur les marchés internationaux (actions, taux, devises)
- Accès à des produits institutionnels 100% capital garanti
- Produits et gestion de trésorerie pour les personnes morales
Vous pouvez prendre rendez-vous de ma part avec Auguste Patrimoine en cliquant sur ce lien.
Comme tu l'as sûrement remarqué sur mes réseaux, je suis amateur de vin et de spiritueux. Seul hic (jeu de mot subtile), je ne suis pas un très grand expert en investissement en vin. Alors j'ai invité Cavissima à nous apporter leurs meilleurs conseils. J'ai complété l'approche avec deux actions qui permettent d'investir dans le vin en bourse (en fin d'article).
Pour info, Cavissima est l'inventeur de la cave en ligne en France, offrant une solution clé en main pour acheter, conserver et revendre des vins sans contraintes logistiques. Pionnière de l'investissement dans le vin dès 2012, la société a obtenu les agréments AMF en 2019, garantissant la sécurité et la transparence pour ses clients. Sa mission : digitaliser et démocratiser la constitution d'une cave de dégustation ou d'investissement, accessible à tous.
5 conseils pour bien débuter dans l'investissement en vin
1/ Comprendre le mécanisme de valorisation
Le vin, comme tout investissement, nécessite tout d'abord une phase d’analyse du marché. Le vin est avant tout produit pour être bu. À ce titre, la prise de valeur se fait dans le temps, entre 5 et 7 ans. Il serait illusoire de s’attendre à une valorisation sur une période d’une à deux années, même si cela est possible dans certains cas spécifiques. L’investissement dans le vin concerne 1 % des Grands Crus mondiaux, essentiellement français.
Pour commencer, il est nécessaire d’identifier le mécanisme de prise de valeur. La valorisation d’un vin s’accélère avec sa consommation, plus le vin est consommé, plus le stock de bouteilles disponibles devient rare. Un vin de garde voit sa demande augmenter à mesure que sa date d’apogée approche. Ces deux éléments résument schématiquement le mécanisme de valorisation.
🔍 Il est également intéressant de préciser que le vin est un actif résilient et décorrélé des marchés financiers. Vous trouverez ci-dessous un graphique comparatif sur les 20 dernières années entre l’indice du Liv-ex Fine Wine 1000, le CAC 40 et l’Or. Investir dans le vin, comme investir dans l'or, est un bon moyen de diversifier votre patrimoine.
2/ Identifier les critères de prise de valeur d’un vin
Lorsque nos experts évaluent le potentiel d’un vin, ils examinent un ensemble de critères établis assez précis :
- La notoriété du domaine ou du château ;
- Le positionnement prix. Le prix de sortie primeur dans le cas des vins vendus en primeur ou le prix marché pour un vin déjà disponible sur le marché ;
- Les notes des critiques internationaux ;
- La qualité du millésime ;
- Le volume de production ;
- L’historique de valorisation : les millésimes précédents se sont-ils valorisés dans le temps ? Si oui, à quel prix de sortie ? Avec quelles notes des critiques ? ;
- Évolution au sein du domaine : changement de direction, d’actionnaire, etc.
- Édition limitée ? Mouton 2000, Margaux 2015, Angelus 2012, etc.
🔍 La question que vous allez vous poser est : comment peut-on suivre ces différents éléments en tant que novice ? Vous pouvez évidemment vous rendre sur Cavissima.com et observer les données que nous compilons sur une fiche produit. Vous pouvez également vous créer un compte gratuitement et vous rendre sur notre plateforme d’investissement pour étudier les chiffres.
3/ Diversifier vos investissements
“Ne pas mettre tous ses oeufs dans le même panier”, le dicton est valable pour tous les investissements et il l’est tout autant pour une cave d’investissement.
Nous vous recommandons de diversifier votre cave :
- Géographiquement : des vins de Bordeaux, des premiers ou grands crus de Bourgogne, de la Vallée du Rhône et quelques vins étrangers, essentiellement italiens, espagnols ou américains.
- Par millésime : acheter des vins de plusieurs millésimes et régulièrement pour lisser le risque et faire vivre votre cave. Sélectionner des vins vendus en primeur qui sont encore en cours d’élevage mais aussi des vins disponibles immédiatement.
- Par profil de prise de valeur : des vins très renommés à la valorisation stable, des valeurs “en devenir” de châteaux dynamiques qui montent en renommée.
4/ Acheter des bouteilles d’une valeur minimale de 60 euros
Votre rentabilité dépendra de votre prix d’achat, de votre prix de vente, mais également de votre coût de conservation et d’assurance. Acheter des grands vins avec un prix assez élevé permet de plus facilement absorber ces coûts et ainsi augmenter votre chance d’une rentabilité intéressante.
5/ Faire appel à un professionnel
L’investissement dans le vin est un actif de diversification intéressant et résilient en temps de crise. Cependant, la constitution et la gestion d’une cave d’investissement ne s’improvisent pas. En faisant appel à une société telle que Cavissima, vous vous assurez une source fiable d’approvisionnement et une conservation de vos Grands Crus dans les meilleures conditions.
Un exemple vaut parfois mieux que de longs discours
Tout d’abord, commençons par préciser que les performances passées ne présagent pas des performances futures. Nous vous proposons quelques exemples concrets pour illustrer les résultats possibles chez Cavissima.
- CHÂTEAU CANON 2015
Notre client achète une caisse de 6 bouteilles de Château Canon 2015 en primeur en mai 2016 à 518 € TTC. Cette dernière est revendue à 1 284 € TTC en mars 2018, soit 22 mois plus tard. Cette transaction est exceptionnelle par sa durée ultra-courte et son rendement brut impressionnant de 147 %.
- CHÂTEAU BEYCHEVELLE 2019
Notre client achète une caisse de Château Beychevelle 2019 75,60 € TTC en décembre 2020 et la revend 115,20 € TTC en juin 2022, soit 18 mois plus tard. Soit un rendement de 52 % en seulement 18 mois.
- CHÂTEAU MARGAUX 2015
Notre client a acheté une bouteille de Château Margaux 2015 en primeur en juin 2016 à 543 € TTC la bouteille, elle s’est revendue à 1 604 € TTC début novembre 2018, soit exactement 29 mois plus tard. Cette transaction reste exceptionnelle par sa rapidité et son rendement brut historique de 195 %. Notons que cette performance est liée également à la décision de la propriété de produire une bouteille collector pour célébrer ce millésime 2015.
🔍 Cavissima estime la rentabilité à un peu plus de 7 % par an.
Deux actions pour investir dans le vin sur les marchés financiers
Oeneo
Oeneo est le n° 1 mondial de la tonnellerie destinée à l'élevage de vins et le n° 2 mondial des produits de bouchage de vins.
De l’analyse de la vigne au vieillissement des vins et des spiritueux en fûts de chêne, leurs équipes accompagnent les vignerons sur toutes les étapes de l’élaboration du vin, du pilotage du vignoble à la vinification, mais également jusqu’à la chaîne d’embouteillage avec une large gamme de bouchons en liège traditionnel et technologique.
TFF Group
TFF Group est le n° 1 mondial des produits d'élevage pour vin et alcools. Le groupe est le principal acteur présent sur l'ensemble de la chaîne de valeur des métiers de l'élevage :
- élevage par le bois : exploitation forestière, merranderie, tonnellerie, grands contenants et produits de boisage pour l'oenologie ;
- élevage par l'inox : chaudronnerie vinicole haut de gamme.
TFF Group, déjà leader sur les marchés de la tonnellerie à vin et à whisky, s'organise pour devenir un des acteurs majeurs sur le marché du Bourbon, nouvel accélérateur de croissance. A noter que TFF s'apparente un peu à une valeur du luxe, ce qui explique ses multiples de valorisation un tantinet élevés.
Détail original : malgré un groupe totalement international, TFF a maintenu son siège social dans la petite bourgade de Saint Romain 😄
Avec 450 milliards d’euros sous gestion, AXA n’investit pas comme un fonds opportuniste. La logique n’est pas de battre un indice cette année, ni de réussir un coup. La logique est d'être là quand les assurés en auront besoin, y compris dans 10, 20 ou 30 ans.
C’est précisément le sujet dont j’ai parlé avec Jean-Baptiste Tricot, Directeur Groupe des Investissements d’AXA, au Palais Brongniart.
Investir pour honorer des engagements, pas pour battre un indice
Chez AXA, "l’étoile polaire”, c’est le respect des engagements. Dit autrement, le groupe investit pour être certain que lorsque l’assuré aura un besoin, AXA sera présent. C’est la logique de la gestion actif-passif, il faut que les actifs du groupe soient cohérents avec les engagements qu’il a pris.
Cela explique une grande partie de la structure du portefeuille. AXA a une préférence claire pour les actifs obligataires. On parle principalement d’obligations d’État, mais aussi de financements d’entreprises, de projets immobiliers et d’infrastructures. Au total, cela représente environ 80 % de l’allocation. Le reste est investi dans des actifs plus dynamiques comme les actions cotées, le private equity, l’immobilier...
Cette approche défensive n’empêche pas la diversification. Au contraire, elle la rend indispensable. AXA cherche à ne pas dépendre d’un seul actif, d’un seul projet ou d’une seule zone géographique.
Climat et transition : AXA veut décarboner ses portefeuilles sans sacrifier la performance
Le sujet du climat est évidemment central pour un assureur. Depuis quinze ans, les périls montent. Ils montent en fréquence, en intensité, et chaque année, cela ne va pas mieux. Pour AXA, c'est un vrai sujet. Le groupe doit protéger ses clients dans un monde où les catastrophes naturelles deviennent plus fréquentes et plus coûteuses.
Côté investissements, cela se traduit d’abord par faire baisser de plus de 50 % l’intensité carbone du portefeuille d’ici 2030 par rapport à 2019. Mais là aussi, le plus intéressant est peut-être dans la façon dont Jean-Baptiste Tricot en parle. AXA regarde la stratégie des entreprises dans lesquelles il investit, non seulement sur le plan commercial ou financier, mais aussi sur leur capacité d’adaptation et de transition. Une entreprise qui ne regarde pas assez loin risque d’être moins pertinente demain.
Le groupe investit aussi massivement dans la transition énergétique. Jean-Baptiste Tricot évoque environ 5 milliards d’euros investis chaque année dans ce type d’opportunités dans les pays développés, et plus de 500 millions par an dans les pays émergents, où les besoins en capitaux sont encore plus importants. Ce qu’il ajoute, et c’est un point important, c’est que cela ne se fait pas au détriment de la rentabilité. Il insiste même sur le fait qu’il vérifie chaque mois que ces investissements sont faits dans des conditions au moins aussi bonnes que le reste du portefeuille. Sur la partie actions, il affirme aussi que les politiques d’investissement responsable ont eu une contribution positive depuis 2020, notamment parce qu’elles ont évité certains secteurs trop cycliques ou de faible croissance.
IA, data centers, défense : AXA ne cherche pas à deviner le vainqueur, mais à financer ceux qui rendent la vague possible
Sur l’intelligence artificielle, Jean-Baptiste Tricot voit clairement l’IA comme une “general purpose technology”, donc comme une technologie de diffusion large, capable de créer de vrais gains de productivité dans l’économie. En revanche, il n’a pas l’air de vouloir jouer au prévisionniste sur le nom du grand gagnant final. Il distingue trois familles : ceux qui fournissent la technologie, ceux qui l’utilisent, et ceux qui rendent cette croissance possible.
C’est cette troisième catégorie qui l’intéresse le plus aujourd’hui. Il parle des “enablers”, ceux qui permettent à toute cette vague d’exister. Cela inclut les data centers, les télécoms, l’énergie et les utilities. L’idée est assez simple : plutôt que de parier sur la technologie gagnante, AXA préfère souvent se positionner sur les infrastructures dont tout le monde aura besoin. Cette logique vaut aussi pour les data centers, où le groupe est déjà investi, et où il compte continuer à investir, soit via du financement de projet, soit via des détentions plus directes.
Même chose sur la défense. Jean-Baptiste Tricot le dit sans détour : AXA investit dans ce secteur depuis des années, se sent très à l’aise avec lui, et compte continuer à le faire. Avec le retour des enjeux de souveraineté et la remise en question de certaines alliances transatlantiques, le sujet a repris une place centrale en Europe. Là encore, AXA regarde à la fois les actifs cotés et les actifs privés. Il cite notamment certaines solutions proposées par la BPI et des acteurs privés spécialisés. Plus largement, il accueille très positivement les propositions de simplification et de compétitivité venues de la Commission européenne, en disant en substance qu’il faut aller plus vite, plus loin, et ne plus se satisfaire d’une croissance européenne un peu molle.
La cession d’AXA IM, les dividendes, et ce que Jean-Baptiste Tricot fait lui-même
Nous avons aussi parlé d’AXA Investment Managers, cédé à BNP Paribas. Là encore, Jean-Baptiste Tricot replace la décision dans une logique industrielle plus large. L’asset management est un marché en pleine consolidation, avec des acteurs américains gigantesques et une concentration de plus en plus forte. Pour AXA, le rapprochement avec BNP Paribas permettait de créer un champion européen plus solide, tout en gardant un partenariat de long terme avec des équipes que le groupe connaît bien. Ce n’est donc pas un désengagement total, mais plutôt une façon de s’adapter à un marché qui change.
Sur le dividende, son message est cohérent avec le reste. AXA bénéficie d’un profil très diversifié, à la fois dans ses métiers, assurance santé, assurance vie, assurance de biens, et dans ses géographies. Cette diversification permet au groupe de générer des flux de trésorerie réguliers, qu’il peut ensuite partager avec ses actionnaires à travers le dividende et des rachats d’actions. Là encore, la logique est moins spectaculaire qu’une promesse de rendement à court terme. C’est une logique de continuité.
Enfin, je lui ai demandé ce qu’il conseillerait aux investisseurs particuliers, ou en tout cas quelle était sa propre méthode. Sa réponse est très simple : rester progressif. Il parle de versements réguliers, de diversification des points d’entrée, et explique que c’est d’ailleurs ce qu’il fait lui-même. Il cite le DCA, les achats programmés, comme une méthode efficace pour éviter d’essayer de timer le marché. Son idée est que la stratégie d’investissement doit d’abord partir des objectifs de chacun, avec une vraie planification. Et il a terminé l’échange en disant qu’il était lui-même actionnaire d’AXA depuis près de dix-neuf ans, notamment via les programmes d’actionnariat salarié du groupe.
Pour aller plus loin
Retrouvez mon échange complet avec Jean-Baptiste Tricot, Directeur Groupe des Investissements d’AXA, sur YouTube.
*Lionel Habasque et Voyageurs du Monde ont été partenaires du Sommet de l'Investisseur.
Aux côtés de Youssef Harrabi, fondateur de MasterBourse, nous avons eu le plaisir d’échanger avec Lionel Habasque, l’un des co-dirigeants de Voyageurs du Monde. Pour être transparents, Youssef a précisé dès le début de l’entretien qu’il était actionnaire du groupe. L’idée était donc de rester factuels et laisser Lionel Habasque nous expliquer comment cette entreprise, créée entre amis, a réussi à surperformer le marché du tourisme pendant des années.
Voyageurs du Monde n’est pas une agence de voyage “comme les autres”. Le groupe s’est construit sur une l'intuition que la manière de voyager allait évoluer vers davantage de voyages individualisés et plus de sur-mesure. Lionel Habasque le dit lui-même avec le recul : ils ont parié sur cette tendance il y a trente ans, et cette intuition a porté toute la suite. Quand on regarde l’évolution du groupe, cette lecture tient.
Trois métiers, mais une même logique de voyage individualisé
Aujourd’hui, Voyageurs du Monde repose sur trois grandes verticales. La plus importante, c’est le voyage sur mesure. C’est aussi celle qui résume le mieux l’ADN du groupe. Lionel Habasque a pris un exemple : un client veut partir quinze jours au Pérou. Chez eux, il n’est pas mis en relation avec un généraliste, mais avec un spécialiste du Pérou, quelqu’un qui ne connaît que ce pays, souvent parce qu’il y est né ou y a vécu. Chaque année, ces conseillers repartent sur place pour renégocier, découvrir, enrichir leur connaissance du terrain. Ensuite, en fonction des envies, du budget, du temps disponible et du niveau de confort recherché, ils construisent un voyage itinérant, jour par jour, avec un devis détaillé en 24 à 48 heures. Puis le client affine avec le conseiller jusqu’à validation.
C’est là qu’on comprend la différence entre “vendre un voyage” et construire un voyage. Lionel Habasque insiste aussi sur le niveau de service qui s’est ajouté avec le temps. Sur Voyageurs du Monde, le groupe a développé un réseau de concierges francophones dans les grandes villes du monde. Vous arrivez à Lima, vous recevez rapidement un message d’un concierge basé sur place, qui parle français et qui peut vous aider 24h sur 24 si besoin. Sur Comptoir des Voyages, ils ont créé “Like a Friend”, un service qui permet d’être accueilli dans certaines villes par un Français installé sur place, qui vous montre ses adresses et sa ville dès le départ. Ce sont des détails, mais ce sont précisément ces détails qui marquent les clients.
La deuxième verticale, c’est l’aventure. Là encore, Lionel Habasque casse un cliché. Quand on entend aventure, on pense vite à des voyages très physiques. Or, il rappelle que 80 % de l’offre est accessible à des citadins qui ne font pas de sport de l’année. Oui, il existe des voyages plus engagés. Oui, il y a des sommets pour lesquels il faut être entraîné. Mais le gros de l’activité reste accessible. Et surtout, les marques du groupe dans cet univers, Terre d’Aventure, Nomade Aventure, Allibert, ont une histoire et une crédibilité fortes.
La troisième verticale, c’est le voyage à vélo. C’est plus récent, mais cela s’est beaucoup développé, notamment avec l’acquisition d’Eurofun pendant la période Covid. Là, le principe est simple : vous partez avec un vélo, classique ou électrique, vos bagages sont transportés d’un point à l’autre, les hébergements et les restaurants sont réservés, le roadbook est prêt, et tout le voyage est organisé pour vous. C’est simple pour le client, mais très exigeant en coulisses.
Le groupe est devenu numéro 3 mondial sur le sur-mesure, numéro 3 mondial sur l’aventure, et numéro 2 mondial sur le vélo. Ce sont des niches, oui. Mais des niches où ils ont atteint une vraie taille.
Ce qui protège Voyageurs du Monde
Quand nous lui avons demandé ce qui était le plus difficile à copier, Lionel Habasque a parlé de logistique et de connaissance terrain. Il prend l’exemple du trek au Népal. Organiser le tour des Annapurnas, ce n’est pas juste assembler quelques prestations. Il faut des guides, des porteurs, des cuisiniers, des gens fiables sur place, une habitude des petits groupes, une capacité à garantir les départs, à amortir les coûts, à réagir s’il y a un problème. Partir de zéro est très compliqué.
Sur le voyage sur mesure, la barrière est un peu différente. Elle repose sur la combinaison de deux choses. D’abord, le réseau de conseillers spécialistes. Former quelqu’un pour qu’il connaisse intimement un pays prend du temps. Ensuite, la technologie. Lionel Habasque insiste sur ce point : la connaissance du conseiller est indispensable, mais elle ne suffit pas. Si le conseiller n’a pas les bons outils, il ne peut pas répondre assez vite. Et si le client n’a pas son devis rapidement, il ira ailleurs. Le groupe a donc mis en base de données les hôtels, l’aérien, les activités, les prix, les disponibilités, tout ce qui permet de construire très vite une réponse sérieuse. C’est ce mélange entre expertise humaine et outils qui fait, selon lui, une vraie barrière à l’entrée.
L’IA aidera, mais ne remplacera pas le métier
Nous avons aussi abordé le sujet de l’intelligence artificielle. Est-ce que cela peut devenir un concurrent, notamment sur le voyage sur mesure ? Pour lui, l’IA n’est pas une menace sur le fond du métier. Elle ne remplacera pas un guide népalais sur un trek, ni un logisticien capable de faire tourner une activité vélo complexe. Sur le sur-mesure, elle peut aider sur certains contenus, par exemple pour décrire un pays ou enrichir une présentation. Le groupe l’utilise déjà dans ce sens, avant d’y ajouter sa propre patte.
En revanche, il ne croit pas du tout à un grand récit selon lequel l’IA ferait exploser la productivité ou les marges. Il répond même franchement non quand on lui demande si cela peut améliorer fortement les marges à terme. Pourquoi ? Parce qu’au bout du compte, il faut toujours un spécialiste pays pour traiter un dossier. Le groupe a bien développé des outils pour qualifier les demandes et mieux organiser le traitement des devis, mais cela reste un métier où le conseiller compte. Si l’activité grossit, il faudra plus de conseillers.
Des marges élevées, mais dans un métier qui reste artisanal
Sur les marges, Lionel Habasque fait une distinction entre marge brute voyage et marge opérationnelle. La marge brute, c’est la différence entre le prix de vente du voyage et les coûts directs associés, comme les vols, les hébergements ou les activités. Le groupe tourne autour de 32 %. C’est déjà élevé. Ensuite viennent les charges d’exploitation, les salaires, les locaux, toute la structure, et cela conduit à une marge d’EBITDA autour de 9,3 %. Il dit même qu’ils sont “les champions du monde” dans leur métier.
D’abord, ils sont sur des niches où ils sont parmi les meilleurs. Ensuite, ils ont un fort taux de récurrence. Environ 40 % des clients qui voyagent avec eux sur une année sont déjà venus auparavant. Ils ne font pas de remises clients comme levier de fidélisation. En revanche, ils savent très bien repérer ceux qui reviennent et leur offrir des attentions, avant, pendant et après le voyage. Une activité surprise, une petite attention dans la chambre, une présence forte s’il y a un problème. C’est leur manière de fidéliser.
Il insiste aussi sur la rigueur de gestion. Un voyage, c’est une somme de détails. Et quand on rate un détail, on peut vite basculer dans le rouge. Depuis trente ans, leur travail a consisté à structurer un métier artisanal sans le dénaturer. Il faut être rigoureux sur les couvertures de change, les assurances, l’organisation, tout en laissant au conseiller la partie artisanale, la connaissance du pays, la construction du voyage. C’est sans doute là que se trouve une partie importante de leur réussite.
Leur vraie martingale, ce sont aussi les salariés
Lionel Habasque nous a dit que pour attirer les meilleurs et les garder, il faut faire deux choses. D’abord, les payer mieux que le marché. Ensuite, les intéresser vraiment aux résultats. Depuis trente ans, le groupe reverse chaque année 30 % de son résultat d’exploitation aux salariés sous forme d’intéressement, participation et bonus. Cela peut représenter quatre ou cinq mois de salaire supplémentaires en fin d’année pour certains.
Des salariés contents, fidèles et intéressés au résultat de l’entreprise, ce sont moins de turnover, de meilleurs recrutements, une meilleure qualité de service. Et cela n’empêche ni la rentabilité ni les dividendes. Il parle même d’une “martingale positive” : attirer de bons clients et les garder, attirer de bons salariés et les garder. C’est une phrase qui résume bien la philosophie du groupe.
Covid, OCA, OPRA : une séquence qui dit beaucoup de leur gestion du capital
Nous avons aussi parlé d’un sujet plus financier, celui du recours aux obligations convertibles pendant le Covid, puis de l’OPRA réalisée plus tard. Lionel Habasque a bien resitué le contexte. En mars 2020, le groupe dispose d’environ 50 millions d’euros de trésorerie propre. En faisant ses calculs, il estime pouvoir tenir deux ans dans un scénario très dégradé. Il raconte qu’à la fin mars, ils disent à tous les salariés qu’ils ne licencieront personne pendant les deux années qui viennent. C’est une décision forte, surtout quand le groupe perd 75 % de son chiffre d’affaires en 2020, puis encore 75 % en 2021.
L’émission d’OCA répond alors à deux objectifs. Le premier, renforcer les fonds propres pour tenir plus longtemps. Le second, se donner les moyens de saisir d’éventuelles opportunités de croissance externe pendant cette période. C’est d’ailleurs ce qu’ils feront ensuite, avec notamment une acquisition structurante dans le vélo et une autre aux États-Unis.
Puis vient l’OPRA, le mouvement inverse. Pourquoi rendre de l’argent ? Parce que le groupe s’est retrouvé plus vite que prévu avec des fonds propres reconstitués, des résultats repartis à la hausse, et moins d’opérations de croissance externe qu’il ne l’imaginait. Lionel Habasque le dit : quand on a trop d’argent, on le rend. Il ajoute aussi qu’ils n’aiment pas la dette. Ils peuvent en faire un peu, mais ce n’est pas leur préférence.
Sur les dividendes, sa logique est tout aussi simple. Il parle d’une règle des tiers. Un tiers pour les salariés, un tiers pour les actionnaires, un tiers pour l’entreprise. Ce n’est pas une formule gravée dans le marbre année après année, mais cela donne une bonne idée de la philosophie de répartition de la richesse créée.
Pour aller plus loin
Retrouvez notre échange complet avec Lionel Habasque, co-dirigeant de Voyageurs du Monde sur YouTube :
Au Palais Brongniart, j’ai eu le plaisir d’échanger avec Eva Quiroga, directrice des relations investisseurs chez L’Oréal. Le thème de notre discussion : comment gérer une entreprise internationale comme un portefeuille diversifié ?
Ce parallèle est très intéressant, car chez L’Oréal, on retrouve effectivement un cœur de portefeuille, des relais de croissance, des paris plus récents, et une vraie discipline dans la façon de construire l’ensemble.
Eva Quiroga a longtemps été analyste financier dans des banques d’affaires, où elle suivait justement le secteur des cosmétiques. Elle m'a que cela faisait près de vingt ans qu’elle suivait L’Oréal, et à peu près vingt ans qu’elle avait envie d’y travailler. Depuis fin 2022, elle occupe ce poste clé de directrice des relations investisseurs. Son rôle consiste à être une sorte d’ambassadeur du groupe auprès du monde financier, tout en faisant aussi remonter au management ce que le marché comprend, ce qu’il questionne, et parfois ce qui l’inquiète.
Note de Nicolas : Plus tôt en 2025, j'avais eu la chance d'interviewer le Directeur Général Nicolas Hieronimus : L’Oréal : 5 piliers de la stratégie du leader mondial de la beauté.
Le vrai cœur de portefeuille de L’Oréal, c’est la beauté
Chez L’Oréal, le grand pari remonte à plus d’un siècle, et il n’a jamais changé. Ce pari, c’est la beauté. Le groupe ne fait pas "un peu de tout". Il ne s’est pas dispersé. Il est resté concentré sur un seul univers, mais en le travaillant dans toutes ses dimensions. C’est là qu’elle a utilisé une expression intéressante : la “multipolarisation” du groupe. Autrement dit, L’Oréal n’est pas dépendant d’une seule catégorie, ni d’une seule marque.
Dans les faits, le groupe est présent dans le soin des cheveux, le soin de la peau, le parfum, le maquillage.... Il est aussi présent dans différents réseaux de distribution. Et surtout, il s’appuie sur 37 marques, avec des positionnements très complémentaires. C’est ce qui fait un “portefeuille bien établi”.
Les poches de croissance sont déjà identifiées
Quand je lui ai demandé où L’Oréal voyait aujourd’hui ses vraies poches de croissance, elle m'a tout de suite parlé des marchés émergents. Ils pèsent aujourd’hui moins de 20 % du chiffre d’affaires, mais représentent déjà 50 % de la croissance. Eva Quiroga insiste sur le profil de ces consommateurs : ils sont jeunes, très digitalisés, et l’émergence des classes moyennes continue à soutenir la demande. L’e-commerce y joue aussi un rôle clé.
Elle a également cité les États-Unis comme un autre grand levier. Le groupe y a encore beaucoup de terrain à prendre, avec une part de marché qui tourne autour de 15 %, contre plus de 20 % en Europe.
Au-delà des régions, Eva Quiroga a aussi mis l’accent sur certaines populations. Les hommes, d’abord, avec une phrase assez spontanée : “on compte vraiment sur vous”. Le sujet avance lentement depuis longtemps, mais elle voit enfin de vrais relais, surtout chez les jeunes et en Asie. Et puis il y a les boomers. C’est un angle que j’ai trouvé intéressant, car il est moins commenté. Elle rappelle qu’à horizon cinq ans, un milliard de personnes dans le monde auront plus de 60 ans, et que cette population a des besoins spécifiques. Elle a donné un chiffre : une femme boomer dépense plus d’une fois et demie ce que dépense une femme de la génération Z.
L’Oréal regarde aussi ce qui commence
Dans un portefeuille, il n’y a pas que le socle. Il y a aussi des positions plus petites, parfois plus risquées, mais qui peuvent devenir importantes avec le temps. Là encore, le parallèle fonctionne bien avec ce qu’Eva Quiroga m’a expliqué : “on adore saisir ce qui commence”. Il y a une vraie logique d’exploration.
Elle a d’abord parlé de la longévité. C’est un sujet que L’Oréal regarde de deux façons. D’un côté, il y a un consommateur plus âgé, avec des attentes nouvelles. De l’autre, il y a aussi des consommateurs plus jeunes qui commencent beaucoup plus tôt à intégrer ces sujets dans leur routine. La recherche du groupe travaille donc beaucoup là-dessus. Eva Quiroga a cité le lancement d’une première crème longévité chez Lancôme, mais aussi le retour de certains suppléments. Elle a ensuite évoqué les devices, autrement dit les appareils. L’Oréal a lancé un sèche-cheveux, un outil pour colorer les cheveux, et continue d’avancer sur ce terrain. Ce sont encore de petites activités, mais le groupe y voit de belles croissances à venir.
Le sujet de l’esthétique est aussi revenu dans l’échange. Elle a pris soin de préciser que L’Oréal en est encore à un stade très précoce sur ce marché, mais qu’il y a une vraie évolution du comportement des consommateurs. Avant, les traitements esthétiques étaient cachés. Aujourd’hui, on en parle beaucoup plus librement. C’est dans ce contexte que L’Oréal a pris une participation de 10 % dans Galderma et investi dans quelques cliniques en Amérique du Nord et en Asie du Nord, pour mieux comprendre le marché.
Ce qui protège L’Oréal quand le contexte se tend
Je voulais aussi la faire réagir à un scénario plus compliqué, avec un vrai marché baissier, une crise qui dure, ou un environnement mondial plus tendu.
D’abord, elle rappelle que le marché de la beauté a une croissance soutenue depuis trente ans, de l’ordre de 4 à 5 % par an. La seule vraie exception récente reste 2020. Elle m’a même dit que c’était en quelque sorte leur “grand pilier d’or”. : le premier actif refuge de L’Oréal, c’est le marché sur lequel le groupe a choisi de se concentrer.
Eva Quiroga insiste sur le fait que L’Oréal dispose d’un bilan très solide, qui lui permet de traverser les périodes plus tendues sans se retrouver à agir dans l’urgence. C’est aussi ce qui permet au groupe de continuer à faire des acquisitions. Enfin, elle a parlé des marques phares. En période plus difficile, le consommateur hésite davantage à prendre des risques. Il revient plus volontiers vers des valeurs sûres, des marques connues, installées . C'est là que la force du portefeuille de L’Oréal réapparaît.
Elle a aussi évoqué ce qu’on appelle le “lipstick effect”. Quand le contexte se tend, on ne s’offre pas forcément un gros achat. En revanche, on continue souvent à chercher un petit plaisir. Et la beauté joue ce rôle-là.
Chez L’Oréal, quand ça marche, on accélère
“Nous, on réduit jamais rien. On est dans la croissance.” Cette phrase a le mérite d’être claire. Chez L’Oréal, quand une poche de croissance est identifiée, le réflexe n’est pas de prendre ses profits. Le réflexe est d’accélérer.
Elle a pris l’exemple des fragrances. Le marché croît autour de 7 %, et L’Oréal croît deux fois plus vite. Dans un cas comme celui-là, le groupe investit davantage. Il ne se dit pas qu’il faut ralentir parce que la catégorie a déjà bien monté. et ’en parallèle, L’Oréal ne lâche pas les segments plus compliqués. Eva Quiroga a cité le skincare, qui vit un moment plus difficile, notamment parce que cette catégorie est très exposée à l’Asie. Pourtant, le groupe continue à investir, car il reste convaincu du potentiel de fond.
Les acquisitions et les cessions servent à garder un portefeuille cohérent
Autre point central de l’échange : la façon dont L’Oréal regarde son portefeuille de marques. Eva Quiroga m’a dit que le groupe le regardait “comme tout bon manager”. Cela veut dire qu’il y a un travail régulier d’évaluation. Il faut savoir où sont les trous dans le portefeuille, où sont les relais de croissance, et quelles activités ne contribuent plus assez à la trajectoire du groupe.
Elle a rappelé qu’au sein des 37 marques internationales, seules trois ont été créées par L’Oréal : L’Oréal Paris, L’Oréal Professionnel et Kérastase. Toutes les autres ont été acquises. Et quand le groupe achète, ce n’est pas pour grossir mécaniquement. C’est pour combler une poche dans le portefeuille, avec une logique stratégique. Elle a aussi précisé que les cessions ne sont pas liées, chez eux, à un besoin urgent de cash en temps de crise. Elles interviennent lorsqu’un business ne contribue plus suffisamment à la croissance future.
En revanche, Eva Quiroga a aussi mis en garde contre les jugements trop rapides. Elle a pris l’exemple d’Helena Rubinstein. Il y a quelques années, on aurait pu penser que la marque n’irait pas très loin. Aujourd’hui, c’est une marque milliardaire.
Pour aller plus loin
Retrouvez mon échange complet avec Eva Quiroga, directrice des relations investisseurs chez L’Oréal, sur YouTube :
Son action a triplé depuis 2018. C’est la plus ancienne société du CAC 40. Et vous êtes nombreux à en être actionnaires. Je parle bien sûr de Saint-Gobain.
J’ai eu le plaisir d’échanger avec Maud Thuaudet, la directrice financière du groupe, au Palais Brongniart. Un lieu chargé d’histoire pour parler d’un groupe qui, lui aussi, a une histoire magnifique : Saint-Gobain fête cette année ses 360 ans.
Mais ce qui m’a intéressé dans cet échange, ce n’est pas seulement l’histoire. C’est surtout la façon dont Maud Thuaudet m’a parlé du groupe aujourd’hui. Décarbonation, croissance rentable, acquisitions, infrastructures, retour aux actionnaires… Son discours était aligné avec les grands enjeux du secteur.
Voici ce que je retiens de mon interview avec la CFO de Saint-Gobain.
1. Saint-Gobain n'est pas un groupe figé
Quand on pense à Saint-Gobain, on pense souvent à la Galerie des Glaces. C’est normal. Le groupe a été créé en 1665 par Colbert, à la demande de Louis XIV. Et Maud Thuaudet l’a rappelé dès le début de notre échange. Mais elle a aussi insisté sur un point : l’histoire de Saint-Gobain, c’est une histoire d’innovation. Autrement dit, le groupe ne vit pas sur son passé.
Aujourd’hui, Saint-Gobain se présente comme un leader mondial de la construction durable. Saint-Gobain conçoit, produit et distribue des matériaux qui améliorent la performance des bâtiments. On parle ici d’un groupe présent dans 80 pays, avec plus de 160 000 collaborateurs et 65 000 salariés actionnaires. Ce n’est pas anodin. Cela dit quelque chose du lien entre l’entreprise et ses équipes.
2. La décarbonation : au cœur du modèle Saint-Gobain
J'ai mis les pieds dans le plat : "Qu’est-ce que vous faites réellement pour réduire les émissions ? Parce qu’on le sait, beaucoup d’entreprises communiquent sur le sujet. Mais quand on regarde de plus près, on reste parfois sur sa faim.
La réponse de Maud Thuaudet était tout aussi directe : Chez Saint-Gobain, la décarbonation est au cœur du modèle.
Pourquoi ? Parce que les matériaux du groupe servent à améliorer l’enveloppe du bâtiment. Le toit, la façade, les soubassements, l’isolation, le vitrage… Tout cela permet de réduire la facture énergétique et l’impact environnemental des bâtiments. Et ce sujet est loin d’être marginal. Le bâtiment représente environ 40 % des émissions de CO2 à l’échelle mondiale. Donc quand Saint-Gobain améliore la performance d’un bâtiment, le sujet climat n’est pas à côté du business. Il est dedans.
3. “Ce qui est bon pour la planète est aussi bon pour Saint-Gobain”
C’est probablement la phrase que je retiens le plus de cet échange. Maud Thuaudet m'a dit : ce qui est bon pour la planète est aussi bon pour Saint-Gobain en termes de croissance, et de croissance rentable.
Je trouve que cette phrase résume bien la logique du groupe. D’un côté, Saint-Gobain a sa propre feuille de route. Le groupe vise le net zéro sur les scopes 1 et 2 d’ici 2050. Il est, selon sa CFO, en ligne sur son jalon 2030. Et il s’est fixé un nouveau cap pour 2035 : réduire de 40 à 45 % ses émissions de CO2.
De l’autre, le groupe transforme aussi cette contrainte en opportunité. Maud Thuaudet a donné l'exemple du verre bas carbone. Il y a quelques années, ce marché n’existait pas vraiment. Saint-Gobain a innové, lancé une première mondiale, puis grandi avec ce nouveau marché. Elle a aussi rappelé que lorsque le groupe réduit le carbone dans ses usines, il réduit aussi sa consommation d’énergie. Donc ses coûts.
Finalement, tout cela est aligné. Et, pour reprendre ses mots, dans une “boucle très vertueuse”.
4. Saint-Gobain ne parle pas juste de croissance, mais de croissance rentable
C’est un terme qui revient souvent dans la bouche du management : "La croissance rentable". Et Maud Thuaudet m'a éclairé sur ce sujet.
Croître, c’est bien. Mais ce qui compte, c’est de croître en créant de la valeur. Elle m’a donné un exemple parlant en Inde. Sur les dix dernières années, Saint-Gobain y a multiplié son chiffre d’affaires par 4. Dans le même temps, le profit a été multiplié par 6. Voilà ce qu’elle appelle la croissance rentable.
Ce point est important, parce qu’il montre que le groupe ne cherche pas à faire grossir le chiffre d’affaires pour la forme. L’idée est de renforcer la rentabilité au passage, pour pouvoir continuer à investir.
5. Depuis 2021, le groupe accélère très fort dans la chimie de la construction
Depuis 2021, Saint-Gobain a réalisé 37 acquisitions dans la chimie de la construction. Et le groupe a ouvert 43 usines. Le rythme est élevé.
La chimie de la construction, ce sont des matériaux de spécialité qui permettent par exemple de faire l’étanchéité d’un tunnel, d’un pont ou d’une infrastructure. Dit autrement, ce sont des produits très techniques, à forte valeur ajoutée, qui servent à améliorer la performance des ouvrages. Saint-Gobain était déjà présent sur ce marché. Mais le groupe s’y est largement renforcé, à la fois par acquisitions et par développement organique.
6. Saint-Gobain veut vendre des solutions, pas juste des matériaux
Quand Saint-Gobain s’adresse à un propriétaire d’hôtel au Mexique, le sujet n’est pas simplement de vendre du vitrage ou de l'isolation. Le vrai sujet, c’est d’aider cet hôtel à mieux dormir, au sens littéral pour ses clients. Moins de surchauffe, moins de bruit, moins de consommation énergétique.
Même logique avec les data centers. Ce que veulent les exploitants, c’est construire vite. Très vite. Et ils veulent aussi de la performance face au feu. Or, certains produits de chimie de la construction permettent d’accélérer le temps de séchage du béton et donc de gagner plusieurs mois sur un chantier.
C’est Maud Thuaudet qui le dit dans l’interview : "On va gagner plusieurs mois de construction grâce à ces produits-là."
7. Le non-résidentiel et les infrastructures sont une grosse poche de croissance
Le groupe veut accélérer sur le non-résidentiel et les infrastructures. Aujourd’hui, Saint-Gobain est encore davantage exposé au résidentiel. Environ 70 % de l’activité, contre 30 % pour le non-résidentiel et les infrastructures. Mais la direction veut aller plus loin sur ces marchés.
Quand on parle de non-résidentiel, on parle par exemple d’écoles, d’hôpitaux, de gares, d’aéroports, d’hôtels ou de data centers. Quand on parle d’infrastructures, on parle de ponts, de tunnels ou d’autoroutes.
D'après Maud Thuaudet : le marché adressable sur ces segments représenterait environ 250 milliards d’euros pour le groupe. Aujourd’hui, Saint-Gobain y réalise autour de 15 milliards d’euros de chiffre d’affaires. Autrement dit, le potentiel est encore très important.
8. Les pays émergents restent un moteur évident
Dans les pays émergents, la dynamique est portée par la démographie et par l’urbanisation. Elle a cité l’Égypte. D’ici 2050, 37 nouvelles villes doivent y être construites. Quand on parle de nouvelles villes, on parle évidemment de logements. Mais aussi de routes, d’écoles, de gares, de ponts, d’aéroports, de réseaux. Et tout cela doit être construit avec une empreinte plus faible.
C’est là que Saint-Gobain veut se positionner, avec de la construction légère, des usines en circuit fermé, et du recyclage de l’eau comme des matériaux.
L’idée reste la même : croître, oui. Mais croître avec des solutions qui répondent aux contraintes du terrain.
9. La force du modèle Saint-Gobain, c’est son ancrage local
Nous avons aussi parlé du contexte géopolitique et des droits de douane.
Sa réponse : “La beauté du modèle de Saint-Gobain, c’est qu’on est très locaux.” Dans la construction, les produits voyagent peu. On construit localement, avec des équipes locales, pour des clients locaux. Et Saint-Gobain est organisé comme cela, pays par pays.
Le groupe est présent dans 80 pays, avec dans chaque pays un patron local, un dispositif industriel local, et des ventes locales. Cela change beaucoup de choses. Cela veut dire que les produits traversent moins les frontières. Et donc que le groupe est moins exposé que d’autres à certains chocs tarifaires.
10. Le retour aux actionnaires reste une priorité
J’ai aussi voulu l’interroger sur le dividende et la politique actionnariale. Le nouveau plan stratégique prévoit 8 milliards d’euros de retour aux actionnaires sur la durée du plan.
Dans le détail :
- 6 milliards de dividendes
- 2 milliards de rachats d’actions
Maud Thuaudet insiste sur le lien avec les investisseurs. C’est d’ailleurs une partie importante de son rôle de CFO. Expliquer la stratégie, aller à la rencontre des investisseurs, qu’ils soient institutionnels ou particuliers. Elle a aussi rappelé l’importance du club des actionnaires et des échanges plus directs, y compris avec les étudiants et les jeunes investisseurs.
Pour aller plus loin
Retrouvez mon échange complet avec Maud Thuaudet, directrice financière de Saint-Gobain, sur YouTube :
"On ne met pas tous ses oeufs dans le même panier". Tout le monde répète ça en boucle.
Mais ce qu'on dit moins, c'est à quel point le principe de diversification est fort. Il permet d'investir dans des actifs risqués (et donc potentiellement rémunérateurs) sans nécessairement devoir contrebalancer avec des actifs peu risqués.
Voici un exemple contre intuitif qui te présentera la puissance de la diversification.
Risqué + risqué = risqué ?
Logiquement, en investissant en même temps sur deux actifs risqués (par exemple le DAX et l’once d’or), alors on obtient un portefeuille risqué. C’est logique : risqué + risqué = risqué ! Pourtant, dans la pratique, c’est tout à fait l’inverse qui se produit.
Explication en 4 images.
Le cas du DAX et de l’once d’or
Tu investis sur deux actifs risqués en même temps :
- le DAX (l’indice boursier Allemand) et
- l’once d’or (le fameux métal jaune)
On dit qu’ils sont risqués, car ils peuvent perdre une bonne partie de leur valeur rapidement. Par exemple, le DAX a connu un à-coup pendant la crise des subprimes. Sur un graphique de vingt ans, on voit que le DAX s’est replié en 2008. Plus précisément, il a perdu la moitié de sa valeur entre septembre 2007 et mai 2009. En moyenne le DAX a gagné +8,75 % par an, mais, en 2008, il a connu un krach. Le DAX est donc risqué.
L’once d’or, de son côté, a gagné +9,14 % par an en moyenne sur les vingt dernières années, mais l’once d’or n’a pas connu cette performance sans turbulences. Entre septembre 2011 et décembre 2015, le métal précieux a chuté. L’once d’or est donc risquée, elle aussi.
🔍 Le DAX et l’once d’or sont donc deux actifs risqués, Pourtant, en investissant en même temps sur le Dax et l’once d’or, alors nous constatons la chose suivante : ensemble, les deux actifs sont stables comme par magie.
Sur un graphique de vingt ans, la performance du portefeuille composé à 50 % du DAX et à 50 % de l’once d’or devient pratiquement une ligne droite.
Impressionnant ! Les deux investissements qui sont risqués séparément sont devenus stables ensemble. Et c’est encore plus visible lorsque les trois graphiques sont juxtaposés.
Comment expliquer cette stabilité ?
Sur 20 ans, quand le DAX a baissé (en 2008 durant la crise des subprimes par exemple), l’once d’or a compensé cette perte avec une forte hausse et quand l’once d’or a baissé (par exemple en 2010) le DAX a compensé cette perte avec une forte hausse : c’est la diversification.
Diversification : le calcul ?
Tu auras compris qu’en investissant simultanément sur le DAX et sur l’once d’or, du risque a été supprimé. Face à cette découverte, des financiers se sont demandés quelle quantité exacte de risque avait été supprimée dans la manœuvre. Est-ce qu’en mélangeant du DAX et de l’or 10 % du risque avait été supprimé du portefeuille ? 20 % ? 30 % ? Pour répondre à cette question, il suffit de comparer la volatilité théorique (calculée mathématiquement) d’un portefeuille composé à 50 % de DAX et 50 % d’or avec la véritable volatilité de ce portefeuille (celle constatée sur le graphique au-dessus).
Mathématiquement, en additionnant les performances et les risques du DAX et de l’once d’or, la performance totale de ce portefeuille devrait être de 8,94 % et sa volatilité totale devrait être de 17,91 %. Or, en reconstituant véritablement ce portefeuille, alors nous pouvons constater qu’il a bien une performance de 8,94 %, mais (surprise) il a une volatilité de « seulement » 11,14 %. Plus de 35 % de la volatilité de ce portefeuille a été supprimée par la diversification !
Maitriser la diversification pour supprimer 60 % du risque !
Le DAX et l’once d’or est donc une bonne combinaison ! Elle permet de supprimer plus de 35 % du risque. D’une manière générale, l’once d’or permet de stabiliser n’importe quelle combinaison. Le métal jaune est un contrariant naturelle qui joue les amortisseurs dans les périodes de tensions tout en étant aussi un performeur dans les autres périodes. C’est donc un ingrédient primordial dans une stratégie de diversification.
Mais la combinaison mélangeant le DAX et l’or n’est pas la meilleure combinaison de diversification. Certaines combinaisons d’actifs permettent de supprimer jusqu’à 60 % du risque d’un portefeuille. Je te donne quelques pistes pour arriver à ce niveau de diversification.
- Avoir de l’or dans son portefeuille.
- Avoir au moins six actifs
- Il est impossible de diversifier un portefeuille avec des actifs cycliques.
- La diversification peut être géographique.
- La diversification demande un certain équilibre des forces.
🎯 En suivant ces règles, la combinaison d’actif suivante supprimerait le risque global de 60 % : Hermès + Air Liquide + Vinci + McDonald’s Corporation + Nike + Or
Cette sélection est exposée au secteur du luxe via une marque à la réputation solide, à l’un des leaders de son secteur d’une extrême qualité sur le long terme, aux infrastructures de transports bénéficiant de contrats gouvernementaux, à la célèbre chaine de fast-food connue mondialement, à l’entreprise américaine de vêtements de grande consommation et enfin à la valeur refuge dorée. De cette manière, le risque de ce portefeuille est extrêmement mutualisé.
Chaque actif peut connaitre une baisse, mais il est quasi improbable qu’ils connaissent tous une baisse au même moment. Globalement, les baisses temporaires des uns vont être compensées par des hausses temporaires des autres et réciproquement. Globalement, le portefeuille va performer sur du long terme sans connaitre de véritables turbulences. Même si toutes les actions s’effondrent, il restera encore l’or dans ce portefeuille pour jouer les amortisseurs. Il est donc parfaitement diversifié.
En bonus : comment acheter de l’or ?
Il existe une astuce pour investir facilement dans l’once d’or. Il est possible de mettre de l’or dans son portefeuille via un certificat qui réplique fidèlement, à la hausse comme à la baisse, l’évolution de l’once d’or (aux frais de gestion et à la parité euro/dollar près).
Par exemple, tu peux investir en ETC or via mon partenaire commercial Trade Republic : il suffit de renseigner "IE00B4ND3602 : Physical Gold USD (Acc)" dans leur moteur de recherche (éligible au Compte-Titres). En ouvrant ton compte par mon lien ambassadeur, tu obtiendras un cadeau de bienvenue.
Mais il est aussi possible d'acheter de l'or physique (et de déléguer le stockage) auprès de mon autre partenaire GOLD AVENUE. Il est basé en Suisse et il offre le stockage pour jusqu'à 10 000 francs suisse d'or acheté sur leur plateforme. C'est à mon sens la meilleure offre du marché pour acheter de l'or physique (30 € offert sur ta première commande d'au moins 900 € si tu utilises le code promo NICOLAS30).
Lorsqu'on investit en Bourse, on suit toujours le même rituel.
D'abord, on définit une stratégie en lien avec ses objectifs et son profil de risque. Est-ce qu'on a du temps devant soit ? Est-ce qu'on a de l'épargne par ailleurs ?
Cela nous permet de constuire une allocation d'actifs (ou "portefeuille"). Qu'est-ce qu'on met dedans ? Actions, matières premières, cryptos, etc.
Enfin, on choisit son enveloppe fiscale (PEA, assurance-vie, PER, etc.). C'est le véhicule au sein duquel on va loger ses actifs. Il faut bien la choisir ; cela a un impact fort sur la gamme d'actifs disponibles et sur la fiscalité.
Dans ce court article, on donne des exemples de quand utiliser telle ou telle enveloppe fiscale.
Les enveloppes fiscales pour investir en Bourse
Prends un jeu de 52 cartes. Les cartes représentent les supports d'investissement : actions en direct, fonds, tracker, etc.
Si tu veux jouer à la belote, tu ne prends pas toutes les cartes.
Tu élimines les 2, 3, 4, etc. Ce sont les règles du jeu : cela représente l'enveloppe d'investissement.
Tous les supports ne sont pas disponibles dans toutes les enveloppes.
Un PEA ne permet d’investir que dans des actions européennes.
Une assurance vie ne permet d’investir que dans les unités de compte disponibles à l’intérieur du contrat (d’où la nécessité de bien choisir son contrat !).
Chaque enveloppe a également ses propres règles fiscales.
Le PEA est une des enveloppes fiscales les plus avantageuses en France. En revanche, les versements sont plafonnés et il faudra attendre 5 ans pour bénéficier de cet avantage.
Même chose en assurance vie avec une fiscalité avantageuse.
Le PER quant à lui va permettre d’obtenir une baisse d’impôt à l’entrée (mais attention à l’effet tunnel, car on est vite rattrapé à la sortie).
Quelle enveloppe fiscale pour investir en Bourse ?
Pour faire les bons choix, il faut y voir clair. Et ainsi choisir les meilleures enveloppes pour sa situation.
Il ne s’agit pas de choisir une enveloppe plutôt qu’une autre. Mais plutôt détenir les différentes enveloppes et mettre en œuvre sa stratégie à travers ces différentes poches.
À partir de ta stratégie et de ton allocation d’actifs, tu peux décider d’utiliser différentes enveloppes pour bénéficier des avantages de chacune.
Exemple :
Le PEA permet d’investir dans des actions européennes (mais également s’exposer aux marchés US ou mondiaux grâce à des ETF éligibles). On utilise donc cette enveloppe pour sa poche actions. Le PEA bénéficie d’une fiscalité ultra-avantageuse : à partir de 5 ans de détention on ne paye “que” 18,6 % de prélèvements sociaux. Sur un compte titres, on aurait payé 31,4 % de fiscalité (la flat tax).
Dans l’assurance vie, on peut investir dans des obligations, dans des matières premières et même dans de l’immobilier via des fonds cotés et non cotés en immobilier. Elle permet d'accéder au fonds euros, très pratique pour son cash disponible. Certes, le rendement n’est pas fou, mais le capital est garanti en attendant de saisir des opportunités sur les marchés. La fiscalité de l’assurance vie est avantageuse après 8 ans : 24,7% de fiscalité mais après un abattement de 4 600 €.
Pour le reste de sa stratégie, on peut utiliser le compte-titres qui donne accès à une large gamme de supports. En revanche, à chaque fois qu'on revend un titre, on est imposé à hauteur de la flat tax à 31,4 %. On peut toutefois contourner ce défaut en n'investissant que dans des ETF capitalisants. Dans ce cas, le compte-titres a de sérieux arguments face au PEA, l'assurance-vie et le PER.
Si on veut optimiser sa fiscalité tout en investissant sur le long terme, on peut investir à travers un PER - Plan Epargne Retraite - car tous les versements faits sont déductibles du revenu imposable.
A chaque stratégie son enveloppe fiscale !

Le mot est dans toutes les bouches : le Private Equity. Il s’agit d’investir dans des entreprises non cotées, en forte croissance.
Quand vous investissez dans du non coté, vous soutenez des ETI et PME. Vous leur permettez d’accélérer leurs plans d’internationalisation et de transformation digitale, vous les aider à recruter et à se structurer pour devenir les leaders de demain. A titre d'exemple, les entreprises européennes financées par des fonds de Private Equity ont créé en 2021 6,5% de nouveaux emplois, alors que la moyenne européenne s’établit à 1,2% !
Quel est le rendement des fonds non cotées ?
Comme le rapporte France Invest, le Private Equity (ou capital investissement, ou investissement non coté), a livré un rendement moyen de 12,2% sur 15 ans à fin 2021. C’est autant que le CAC 40 et l’immobilier réunis.
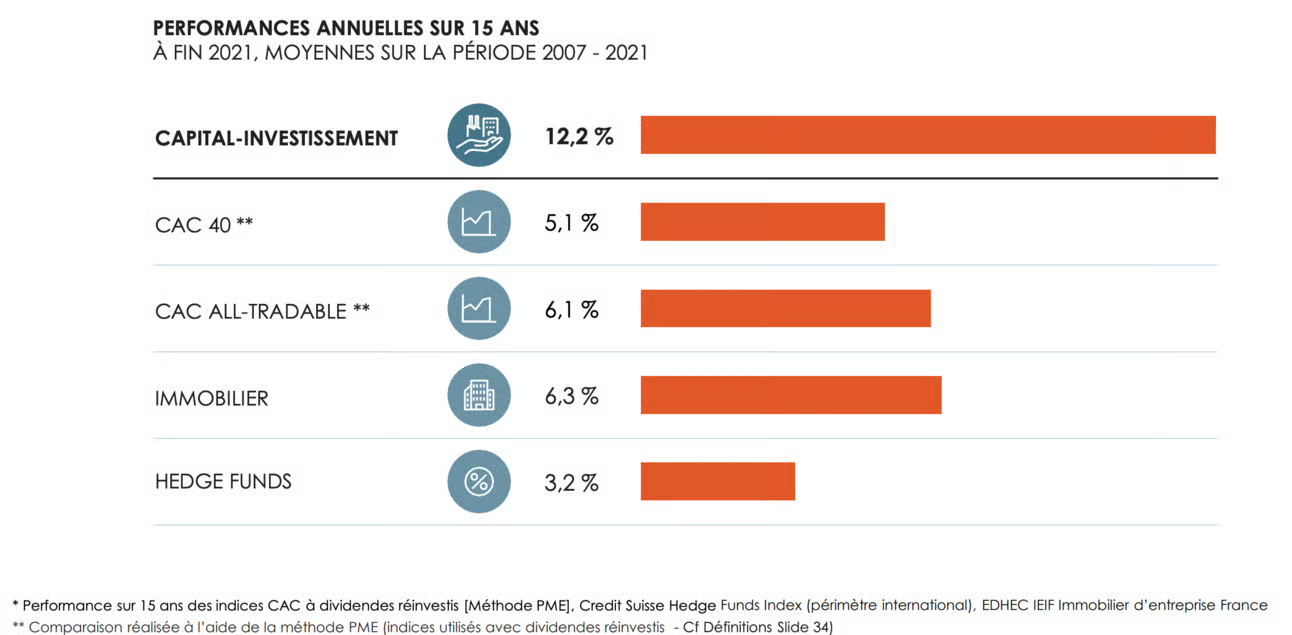
A noter que le premier quartile des fonds non cotés les plus performants a livré en moyenne plus de 25% de rendement sur cette même période.
🚨Les rendements passés ne préjugent pas des rendements futurs. Le capital et les rendements ne sont pas garantis.
Pourquoi investir dans des entreprises non cotées surperforme les marchés cotés ?
Investir dans une entreprise non cotée s’appuie sur le temps long. Ce temps long est celui des business plans, à savoir 7/8 ans. Il permet de lisser les cycles économiques et de se poser à l’écart des fluctuations quotidiennes des marchés financiers. Là où le coté est dépendant de l'actualité des entreprises (on voit souvent de lourdes sanctions boursières lorsques les résultats sont inférieurs aux attentes) le non coté se cale plus facilement sur le temps de l’entrepreneur.
La surperformance du capital-investissement s’explique aussi par le fait qu’un fonds de Private equity tire votre capital sur 5 ans et le désinvestit sur 5 ans offrant ainsi plusieurs points d’entrée et de sortie dans la vie d’un fonds. Une mauvaise année ne présagera donc pas d’un mauvais rendement in fine.
Comment investir dans des entreprises non cotées ?
Investir dans des entreprises non cotées a longtemps été réservé aux seuls institutionnels et familles fortunées. En effet, il fallait prévoir des tickets d'entrées de plusieurs millions d'euros.
Désormais, il est possible d'investir en private equity avec quelques euros... et d'accéder à des fonds prestigieux dès 100 000 €.
Investir sur des entreprises non cotées avec 1 €
Trade Republic permet désormais d’investir en private equity via sa fonctionnalité « Private Markets », qui donne accès à des fonds gérés par des acteurs majeurs comme Apollo ou EQT.
Concrètement, il ne s’agit pas d’acheter des actions d’une entreprise non cotée en direct, mais d’investir dans des fonds spécialisés qui prennent des participations dans des sociétés privées (technologie, industrie, services, etc.) avec l’objectif de les faire croître puis de les céder avec une plus-value.
La particularité de cette offre est son accessibilité : Trade Republic permet d’investir à partir de 1 €, grâce à un système d’investissement fractionné.
Les fonds proposés par Trade Republic sont structurés sous forme d’ELTIF et visent un rendement cible autour de 12 % par an (non garanti), avec des frais plus élevés que les ETF traditionnels, incluant des commissions de gestion et de performance.
Contrairement au private equity classique, où les capitaux sont bloqués pendant plusieurs années, Trade Republic propose un marché secondaire interne permettant des ventes périodiques, bien que la liquidité ne soit jamais garantie.
Vous souhaitez commencer à investir en fonds non cotés avec Trade Republic ? Si vous passez par mon lien, vous obtiendrez un ETF offert. (voir conditions, partenariat sponsorisé).
Accéder à du Private Equity premium
Il est également possible d’investir dans des fonds non cotés premium via un cabinet de gestion de patrimoine comme Auguste Patrimoine.
Leur approche repose sur une architecture ouverte et un accès direct à des fonds normalement réservés aux investisseurs institutionnels ou aux grandes fortunes, grâce à leur adossement au family office Avant-Garde.
Concrètement, cela permet d’accéder à une sélection de fonds de private equity souvent inaccessibles en direct en raison de tickets d’entrée élevés, via des investissements mutualisés, tout en bénéficiant d’un accompagnement personnalisé sur la structuration (enveloppe, fiscalité, horizon, diversification). L’intérêt principal réside dans la qualité de sélection des fonds, la possibilité d’intégrer ces investissements dans une stratégie patrimoniale globale (holding, assurance-vie luxembourgeoise, personne morale, etc.), et l’accès à des opportunités plus exclusives.
Autrement dit, là où les plateformes comme Trade Republic démocratisent l’accès au private equity, un acteur comme Auguste Patrimoine permet d’accéder à une version plus sélective et mieux intégrée à votre stratégie patrimoniale.
Auguste, qui est mon partenaire, sera ravi de recevoir en rendez-vous patrimonial. Ca se fait à distance, c'est gratuit et sans engagement.
➡️ Par ici pour prendre rendez-vous
Le monde change et les actionnaires aussi. Avec les scandales et les crises, la quête de protection l’emporte comme le montre le succès des sociétés ou ETF à dividendes.
Le secteur de la consommation fait l’objet d’attaques depuis de nombreuses années. La finance suit le mouvement avec retard. La réglementation se durcit pour les émetteurs cotés (CSRD) et tente d’organiser la transparence pour les épargnants (SFDR).
Historique de l'investissement responsable
En France, au début des années 80, on parlait alors de gestion éthique, centrée sur le client. L’année 83 marque l’arrivée du premier fonds éthique, à l’initiative des congrégations religieuses, désireuses de monter ni plus ni moins qu’un fonds de pension. Progressivement, les financiers ont structuré le marché et organisé l’analyse extra-financière à partir de critères ESG (Environnement, Social et Gouvernance).
Une démarche de progrès
Partie 80 ans après l’analyse financière, l’analyse extra-financière est adolescente. Elle a permis l’émergence d’informations jusqu’alors indisponibles. Elle se construit aussi sur des échecs qui la font avancer : Volkswagen, Orpea, Silicon Valley Bank…
Les biais de la notation ESG ont été analysés par Florian Berg dans un article célèbre de 2019. Les méthodologies d’analyse évoluent. En 30 ans, le marché est passé de la notation ESG aux ETF PAB (Paris Aligned Benchmark). C’est une bonne chose pour l’investisseur qui profite d’un choix toujours plus large.
Préserver le climat avec l'investissement responsable
Le changement climatique se ressent déjà. Le message du GIEC est clair : il faut réduire de 80% les émissions de CO2 d’ici 2050 pour garder une chance de limiter le réchauffement sous les +2°C. A défaut, la sphère économique ne serait pas épargnée par une baisse du PIB, très supérieure à celle observée durant le COVID.
L’épargne est très émettrice en CO2 quand elle prête et finance en fonds propres le pétrole, le ciment, les matériaux de construction, l’automobile ou le transport aérien...
L’empreinte carbone des fonds responsables
MSCI a étudié 65 000 fonds et mesuré non leur empreinte carbone (simple instantané) mais, en prospective, la température moyenne de réchauffement associée aux entreprises en portefeuille. Au-dessus de 2°C, les fonds ne sont pas alignés avec l’Accord de Paris pour le Climat. Constat : 90% des fonds ne le sont pas. Certains rétorqueront que les fonds achètent en bourse, en secondaire, et que cela ne change rien à la planète. C’est oublier l’attachement des dirigeants à la stabilité de leur actionnariat, à la marque employeur, à leur pricing power, au coût du capital qui augmente avec les sorties d’actionnaires. Choisir des fonds/ETF compatibles 2°C envoie le signal aux acteurs économiques et boursiers que les choses doivent changer.
Les solutions offertes à l’épargnant pour surperformer en Bourse avec l'investissement responsable
Il convient de distinguer deux catégories de solutions : les sociétés cotées et celles dites à impact.
Les fonds à impact (dans le sens d’impact positif) renvoient au non côté et représentent 0,1% de l’épargne financière des Français (source AFG). Le crowdfunding en fait partie mais il requiert d’analyser chaque projet ce qui est très consommateur de temps. La liquidité est très réduite. Aucun ETF n’est disponible dans cette catégorie.
Pour les sociétés cotées, on ne pourra pas vraiment les qualifier de vertes compte tenu d’impacts parfois importants (dans le sens négatif) mais plus d’engagées dans une trajectoire de décarbonation, de plus en plus validée par la science.
🔍 Les ETF investis en sociétés cotées restent la forme la plus accessible aux épargnants. D'ailleurs, voici un tuto complet pour savoir comment construire un portefeuille d'ETF.
Depuis quelques mois, il est possible d’investir dans des ETF PAB, alignés sur l’Accord de Paris. Ils sont construits pour égaler (voire dépasser) la performance des indices classiques, avec une bonne diversification. L’écart de suivi de la performance est très faible : 1,4% quand les fonds ISR seront souvent au-delà de 5%.
Il est difficile de se faire une place derrière un blockbuster comme le MSCI World et les plateformes ne communiquent pas encore dessus. Mais ce sont des innovations à exiger de vos intermédiaires car elles offrent le meilleur des deux mondes.
Déjà de nouvelles initiatives, encore plus efficientes, se profilent avec le résultat financier ajusté du carbone (déjà adopté par Getlink ou encore Thermador). L’EBITDA est ajusté d’une facture carbone qui convertit en euros l'intégralité des émissions de CO2 de l’entreprise dans un principe pollueur-payeur. Ces émissions sont désormais auditées et publiées dans la déclaration de performance extra-financière (DPEF). C’est une méthode qui a le mérite d’être objective, simple et universelle face aux notations ESG discordantes et faillibles (cf Orpea).
En effet, la réglementation européenne va faire payer le CO2 à toutes les entreprises et pas seulement les plus émissives. Cela permet de mesurer la capacité d’une entreprise à faire face à la tarification progressive du CO2. Cela va avoir des conséquences profondes sur la stratégie des entreprises.
Avec ce nouveau ratio, l'entreprise peut piloter la réduction de sa facture carbone ce que ne permet en aucun cas la notation ESG. Coté produit financier, le certificat boursier NXS Vérité40, lancé par Axylia, intègre déjà ce raisonnement. Il a été récemment élu Prix Spécial de l’Innovation par l’AGEFI.
Vous pouvez calculer directement le score carbone de votre PEA, Compte Titre, fonds d'investissement ou ETF sur scorecarbone.fr.
Le long chemin de l'investi responsable
La finance responsable a changé de noms plusieurs fois en 40 ans. Les entreprises ont fait des progrès dans la réduction des émissions de CO2 mais devront en faire bien plus encore dans les 20 prochaines années. Pour accompagner les sociétés les plus exemplaires et alignées sur notre bien-être collectif, l’épargnant gagnera peut-être à choisir par exemple des indices et des ETF PAB.
Et pour constuire un portefeuille résilient, je vous invite également à découvrir le top des ETF en PEA.
Depuis des siècles, l’argent est au cœur de nombreuses passions d’investisseurs. Ce métal précieux est aujourd’hui un peu délaissé en Europe, mais toujours très populaire aux États-Unis.
Un bon produit pour les petits budgets, pour les investisseurs débutants, mais aussi pour ceux qui pensent que l’argent est tellement sous-coté qu’un jour, c’est certain, il prendra sa revanche !
L’argent : une passion française
La première monnaie moderne française, le premier Franc, est créé par un décret du 15 août 1795. Cette pièce en argent de 5 grammes titre à 900 millièmes. Sur fond de bimétallisme, un décret prévoit six mois plus tard la correspondance de valeur de 5 Francs argent en or. On obtient un ratio de 15,5 grammes d’argent pour un gramme d’or. Retiens bien ce ratio 15,5 parce qu’il est à l’origine de nombreuses projections sur l’évolution du cours de l’argent, aujourd’hui encore.
L’État français spécule à très bons comptes
Revenons au XVIIIᵉ et XIXᵉ siècle. À l’époque, la France préfère l’argent à l’or, métal favori de la perfide Albion. Le commerce international se fait en argent. Et l’on peut dire que la France spécule allègrement en échangeant ses lingots d’argent avec des primes énormes contre de l’or.
Et, à la fin, c’est l’or qui gagne avec notamment l’arrivée des Américains dans le game avec la ruée vers l’or. Ils vont aller jusqu’à démonétiser l’argent au profit de l’or. Son prix augmente tout comme sa production quand le prix de l’argent lui stagne. L’étalon or prend le pouvoir. Joli coup de la part de la France qui a récupéré juste avant de l’or à vil prix.
L’argent caché dans nos campagnes
En réalité, chez les citoyens français, la passion de l’argent se poursuit. On stocke les pièces de 5 francs argent. Il est hors de question, dans de nombreuses familles, d’échanger ces pièces en or. Avec la fin du bimétallisme, le prix de l’argent devient libre. Pour les amateurs de métal blanc, cela veut surtout dire qu’il peut flamber à tout moment.
La semeuse : la pièce de 5 francs en argent jusqu’en 1969
C’est la pièce iconique française en argent. Pendant 10 ans, entre 1959 et 1969, elle sera frappée et, surtout, utilisée comme monnaie. Il en reste encore de nombreuses dans les tiroirs des familles françaises. Attention toutefois à ne pas s’emballer si tu trouves une ou plusieurs semeuses. Vérifie bien le millésime. Après 1969, on passe à des pièces en métal blanc, mais plus en argent : nickel et cupronickel (alliage de cuivre et nickel).
L’argent attire les spéculateurs
Tu te souviens du ratio de 15,5 ? Eh bien, trois siècles plus tard, il agit comme un phare dans l’esprit des investisseurs. Pour eux, si le ratio est supérieur, c’est que le prix de l’argent est sous-évalué. Imagine quand il a atteint plus de 110 en 2020 ! Il fallait 110 grammes d’argent pour acheter un gramme d’or. Chez les silver fans, il n’en fallait pas plus pour réveiller les rêves d’explosion de cours et les cauchemars de manipulation du prix de l’argent métal.
Splendeur et décadence des frères Hunt
Les plus gros spéculateurs sur l’argent (après l’Etat français au XIXe) sont les frères Hunt, deux Texans qui ont fait fortune. En 1979, le ratio or/argent est d’environ 35. Il n’en faut pas plus pour que les deux frangins pensent que le cours du métal blanc peut clairement monter. Ils font les choses en grand : ils achètent 3 000 tonnes d’argent physique (pas des ETF). Et ça marche ! Au début. L’once passe de 11 dollars à 50 dollars. Le ratio tombe à 17 en 1980. Sauf qu’ils ont totalement squatté le marché, ils possèdent « tout » et en face, il n’y a plus d’acheteurs à ce prix-là. Et le prix retombe en deux mois à 11 dollars. Les frères Hunt sont ruinés.
Silver squeeze : passion silver pour les geeks
En février 2021, même constat sur le ratio, même volonté et même fin. Cette fois-ci, ce sont des membres d’un forum d’investisseurs particuliers qui se lancent dans une opération d’achat d’argent physique en masse. Aux États-Unis, les Eagle en argent sont très populaires. On en trouve dans toutes les boutiques de prêteurs sur gage ou chez les numismates. Mais l’opération des geeks fait flop. Le cours ne bouge quasiment pas.
L’argent : un métal d’investissement en devenir ?
Début 2026, le ratio or/argent est autour de 50. Il a fortement chuté durant la fin d'année 2025 (il était autour de 80 depuis une dizaine d'année.
Si on ne s’en tient qu’à ce ratio, soit l’or est surcoté, soit l’argent est toujours sous-coté (malgré la baisse du ratio).
On va se dire que c’est sans doute un peu des deux. À la différence de l’or, l’argent n’est pas qu’une valeur refuge ou alternative. C’est aussi un métal industriel. Quand l’économie va mal, l’or va grimper. L’argent, par « sympathie » pour son prestigieux grand frère, va monter un peu. Mais, son aspect industriel va le tirer vers le bas puisqu’il y aura moins de commandes si l’économie ne tourne pas à plein régime. On peut toutefois aussi s’attendre, avec le développement du photovoltaïque, à une forte demande en argent, et ce même si le business planétaire tourne un peu au ralenti.
Alors, avoir un peu d’argent dans un portefeuille est sans doute une bonne idée, surtout que l’investissement peut être assez modéré.
A lire aussi : Pourquoi investir dans l'or ?
Comment investir dans l'argent ?
Il est possible d'acheter de l'argent physique ou d'investir dans des ETF qui répliquent le cours de l'argent. Je vous explique.
Investir dans l’argent physique (achat + stockage)
Sur le même principe que pour l’or, il est possible d’investir dans l’argent physique via la société suisse GOLD AVENUE.
La plateforme propose des lingots et des pièces en argent d’investissement, avec une pureté élevée (généralement 999), issus de raffineurs reconnus comme MKS PAMP Group.
L’expérience est identique à celle de l’or :
- tu choisis ton métal (argent) et ton format (pièce, lingot),
- tu règles par virement ou carte,
- tu optes pour la livraison à domicile ou le stockage sécurisé en Suisse.
Le stockage est gratuit jusqu’à 10 000 CHF de valeur, puis facturé 8 CHF par mois au-delà.
Comme pour l’or, tu es propriétaire à 100 % de ton argent physique, détenu hors bilan de la société, et tu peux revendre en un clic au prix du marché, sans commission.
Si ça t'intéresse, tu utiliser mon code promo NICOLAS30 pour obtenir 30 € de remise sur ta première commande d'au moins 900 €. Par ici : https://ga.gold/nicolas-cheron. (GOLD AVENUE est mon partenaire commercial).
Investir dans l’argent via la Bourse
Il est également possible d’investir dans l’argent sans détenir le métal physiquement, via des ETF (ou plus précisément des ETC) cotés en Bourse. Ces produits répliquent le cours de l’argent, et certains sont adossés à de l’argent physique réellement stocké.
Par exemple, via Trade Republic, tu peux investir dans l’ETC suivant : IE00B4NCWG09 – Physical Silver.
Il s’agit d’un ETC adossé à de l’argent physique, accessible avec quelques dizaines d’euros, directement depuis un compte-titres.
En passant par mon lien ambassadeur Trade Republic, tu peux également bénéficier d’un cadeau de bienvenue à l’ouverture de ton compte.
A lire aussi : Comment investir dans l'or ?
JP Morgan disait : "Only gold is money. Everything else is credit". Et l'Homme a toujours considéré l'or comme une valeur refuge (à lire aussi : Pourquoi investir dans l'or ?).
Seulement voilà, un lingot coûte plus de 100 000 €. Pas tout le monde peut se permettre d'investir cette somme. Et puis en posséder chez soi (même sous forme de lingotins ou de pièces) n'est pas la meilleure façon de dormir tranquille.
Alors comment investir dans l'or (et l'argent) de manière à diversifier son portefeuille, sans se compliquer la vie ? Je t'explique.
Acheter et faire stocker son or physique
Pour investir dans l’or physique sans les contraintes logistiques habituelles (transport, coffre à domicile, sécurité), la société suisse GOLD AVENUE propose une solution 100 % digitale et sécurisée. La plateforme propose des lingots et des pièces certifiés (pureté 999,9 pour l’or d’investissement) produits par des raffineurs reconnus comme MKS PAMP Group.
L’achat s’effectue comme sur un site e-commerce :
- tu sélectionnes ton métal et ton format (ex. lingot 50 g),
- tu choisis ton mode de paiement (virement, carte)),
- tu décides entre livraison à domicile ou stockage assuré.
Si tu choisis le stockage, sache qu'il est offert jusqu'à 10 000 CHF de valeur. Cela coûte 8CHF/mois si tu en possèdes plus. Ton or physique est détenu dans leurs coffres en Suisse.
Le petit plus : tu es propriétaire à 100 % des métaux que tu achètes. Ceux-ci sont conservés hors du bilan de la société, ce qui signifie qu’ils t’appartiennent même en cas de difficulté de l’entreprise.
Le deuxième petit plus : tu peux revendre tes métaux en un clic directement depuis la plateforme au prix du marché, sans commission.
Le troisimème petit plus (aha) : si tu passes par ce lien, tu peux bénéficier de 30€ offerts sur ta première commande d'au moins 900 € (bien penser à utiliser le code promo NICOLAS30).
Je vous ai fait un petit tutoriel :
[note : GOLD AVENUE est mon partenaire commercial]
Investir dans l'or via la Bourse
Il est aussi possible d'investir dans l'or via des ETF (ou plus précisément des "ETC"). C’est un outil qui suit (track) le cours de l’Or. Certains sont garantis par un stock d’Or, on parle d’ETF « physiques ». Par ce biais il est possible d'investir dans l'or avec quelques dizaines d'euros.
Par exemple, tu peux investir en ETC or via mon partenaire commercial Trade Republic : il suffit de renseigner "IE00B4ND3602 : Physical Gold USD (Acc)" dans leur moteur de recherche. En ouvrant ton compte par mon lien ambassadeur, tu obtiendras un cadeau de bienvenue.
A noter que tu peux investir en or en DCA sur le compte-titres de Trade Republic, en mettant en place un plan d'investissement automatisé.
Enfin, tu peux investir dans l'or en achetant des actions de sociétés d'extraction minière. C'est plus indirect, ton investissement n'est pas directement adossé à un stock d'or quelconque, mais tu peux considérer que le cours des actions de ces sociétés est correlé à la demande mondiale en or.
Investir dans l'or via des cryptomonnaies
Certaines cryptomonnaies (ou plutôt des jetons, ou token) sont basées sur un stock d’Or. Il y a des Américains avec le PaxosGold et des Français avec le VeraOne. C’est un jeton que tu peux acheter sur une blockchain et stocker les accès via un Ledger par exemple.
Quel est le meilleur podcast Bourse pour un débutant ? Voici, selon moi, les meilleurs à écouter pour comprendre l'investissement et vous lancer.
1️⃣ La Martingale - Un podcast bourse et entrepreneuriat avec Matthieu Stefani et Amaury de Tonquédec
La martingale est l'un des meilleurs podcasts sur l'entrepreneuriat et l'investissement en bourse pour un débutant. Quelles sont les commissions, les performances, les menaces ou encore les tendances des meilleurs de chaque secteur ? Matthieu Stefani et Amaury de Tonquédec vous proposent de dépoussiérer les finances personnelles pour comprendre l'univers de l'investissement.
J'ai d'ailleurs eu le plaisir d'y passer plusieurs fois avec notamment ce premier épisode intitulé "devenir riche lentement mais surement".
Mais pour en écouter un plus récent, je vous recommande cet épisode où l'on fait un tour d'horizon de toutes les bonnes pratiques lorsqu'on investit, dans la vraie vie.
2️⃣ L'Art d'investir - Un podcast bourse pour débutants et avancés avec Xavier delmas
L'excellent Xavier Delmas est devenu une référence des investisseurs particuliers en France avec ses podcasts réguliers sur le média Zonebourse. Avec plus de 500 épisodes, vous aurez de quoi faire pour apprendre à investir en bourse même si vous êtes débutant. ETF, Actions, métaux précieux, matières premières... il a abordé tous les thèmes possibles et imaginables de l'investissement avec un angle toujours unique.

3️⃣ Les marchés en live - Podcast bourse pour décoder l'actualité financière
Pour cette troisième suggestion de podcast, je me permets d'y insérer mon podcast bourse bi-mensuelle. Un mardi sur deux, je réalise une émission traitant de l'actualité des marchés sur ma chaîne YouTube ainsi que sur les plateformes de podcasts. Si vous souhaitez être informé de l'évolution des marchés, les actualités sur la bourse et les tendances à venir, je vous recommande de les écouter.
Voici le lien spotify pour y accéder.
D'ailleurs si vous avez d'autres suggestions des meilleurs podcasts bourse pour débutant, n'hésitez pas à me les partager en messages privés sur mes réseaux. Je me ferai un plaisir de les partager dans cette liste pour aider d'autres investisseurs.
Parmi les milliers de livres en vente pour investir en bourse, soyons honnêtes, il y a à boire et à manger. C'est pour cela que je vous ai créé une sélection des 7 meilleurs livres pour investir en bourse.
1️⃣ Investir en Bourse avec les ETF - Le livre best-seller sur les ETF
📚 Thème : Investissement passif sur ETF
✍️ Auteur : Le Prince des ETF (compte Twitter)
📄 Pages : 278
💰 Prix : 19,95€
🎓 Niveau : 1/5
⭐️ Note Amazon : 4,7/5 (531 avis)

Pour les investisseurs débutants, je considère ce livre comme l'un des meilleurs pour commencer à investir en Bourse. C'est un des best-sellers sur amazon et j'ai d'ailleurs eu le plaisir d'en écrire la préface. L'auteur aborde notamment le sujet des ETF, qui sont une vraie révolution pour les particuliers. Pour compléter ce livre, je vous recommande d'ailleurs de lire cet article sur les meilleurs ETF éligibles au PEA (Plan épargne en actions). Après l'avoir lu cet article et ce livre, investir en bourse vous paraîtra être un jeu d'enfants.
2️⃣ SURPERFORMER - Le livre pour mieux investir que la moyenne de la Bourse
📚 Thème : Analyse fondamentale et approche pratique
✍️ Auteur : Etienne Monceau, Anthony Bondain
📄 Pages : 697
💰 Prix : 39 €
🎓 Niveau : 3/5
⭐️ Note Amazon : 4,8/5 (48 avis)
Pour suivre la performance du marché, les ETF sont un excellent véhicules. Mais pour les investisseurs aventureux, avec les bonnes méthodes, il est tout à fait possible de surperformer le marché. Rédigé par Etienne Monceau et Anthony Bondain de l'équipe Zonebourse, ce livre ne vous donnera pas simplement les clés pour investir en bourse... Il vous donnera les clés pour faire "mieux" que la bourse.
3️⃣ Investissez votre épargne ! - Le livre formation en finances personnelles pour mieux investir votre argent en 6 étapes
📚 Thème : Épargne et investissement
✍️ Auteur : Nicolas Decaudain, Ludovic Chaput, Justin Rouzier
📄 Pages : 534
💰 Prix : 36 €
🎓 Niveau : 2/5
⭐️ Note Amazon : 4,8/5 (358 avis)
Best-seller Amazon depuis quelques années, cet ouvrage de Nicolas Decaudain est devenu l'un des meilleurs livres pour investir en bourse, SCPI, immobilier... et toutes les classes d'actifs au sens large. Un indispensable à avoir dans sa bibliothèque.
4️⃣ Prenez votre argent en main - Le livre pour commencer à investir en bourse avec Matthias Baccino
📚 Thème : Mieux gérer et investir votre argent
✍️ Auteur : Matthias Baccino
📄 Pages : 256
💰 Prix : 18,95€
🎓 Niveau : 1/5
Avec le courtier Trade Republic, Matthias Baccino s'est donné une mission : permettre à des millions de français de se mettre à l'investissement. Pari réussi pour cet homme habité de toute son âme par l'éducation financière. Si vous avez des aprioris sur l'investissement en bourse, ce livre vous fera changer d'avis.
5️⃣ The Bitcoin Standard - Le meilleur livre pour comprendre comment investir sur Bitcoin en plus de la bourse
📚 Thème : Histoire de la monnaie & pourquoi Bitcoin pourrait devenir un “or numérique”
✍️ Auteur : Saifedean Ammous
📄 Pages : 304
💰 Prix indicatif : 28,13 €
🎓 Niveau : 4/5
🗣️ Langue : Anglais
⭐️ Note Amazon : 4,7 / 5 (≈ 7827 avis)
Comment parler de bourse sans évoquer un livre sur Bitcoin ?
Selon moi, il y a un seul ouvrage à lire absolument pour comprendre cet actif : The bitcoin standard. Il est en anglais, mais si vous parlez la langue de Shakespeare, cela vaut le coût. C'est l'un des meilleurs livres pour comprendre comment investir sur le Bitcoin en plus de la bourse.
6️⃣ L'effet boule de neige - La biographie officielle de Warren Buffett
📚 Thème : Biographie de Warren Buffett
✍️ Auteur : ALice Schroeder
📄 Pages : 832
💰 Prix : 19,99€
🎓 Niveau : 2/5
⭐️ Note Amazon : 4,6/5 (4582 avis)
En finance, il y a un nom, un homme qui fait l'unanimité : Warren Buffet. Dans cette biographie, Alice Schroeder retrace le parcours de cet investisseur de légende en bourse. Si vous devez vous intéresser à un seul parcours, d'investisseur, c'est celui-ci.
7️⃣ L'Analyse technique des marchés financiers - Le meilleur livre pour investir en bourse avec l'analyse technique.
📚 Thème : “Bible” de l’analyse graphique & indicateurs techniques
✍️ Auteur : John Murphy
📄 Pages : 576
💰 Prix indicatif : 41,27 €
🎓 Niveau : 4/5
⭐️ Note Amazon : 4,6 / 5 (≈ 2411 avis)
Les meilleurs livres pour investir en bourse ne s'arrêtent pas aux ETF ou à l'analyse fondamentale. Si vous aimez l'analyse technique et les figures chartistes, je vous recommande cette référence de John J Murphy's. C'est un livre classique pour comprendre les méthodes et les applications du trading pour investir en bourse. Jetez aussi un oeil à la formation analyse technique d'InvestirZen.
Si vous souhaitez gagner de l'argent à long terme et booster vos performances en bourse, il vous faut les bonnes ressources. Voici une sélection que j'ai déniché pour vous avec le top 10 des vidéos qui vous permettront de gagner de l'argent en Bourse. ETF, stock-picking, dividendes, trading, Or...Il y en a pour tous les goûts.
1️⃣ Comment trouver les meilleures actions pour gagner de l'argent en bourse ?
📚 Thème : Les avantages compétitifs des sociétés
📺 Chaîne : MasterBourse
⏰ Durée : 10 minutes
🗣️ Langue : Français
🎓 Niveau : 2/5
Les actions performantes ont un point commun : elles ont un avantage concurrentiel. Dans sa vidéo, mon ami Youssef de MasterBourse (la meilleure formation pour progresser en Stock Picking) va présenter 4 types d'avantages concurrentiels avec des exemples concrets. S'il y a bien une vidéo à regarder pour booster vos performances en bourse, c'est celle-ci.
2️⃣ ETF: les Bons... et les Mauvais
📚 Thème : Les ETF à éviter
📺 Chaîne : Zonebourse
⏰ Durée : 8 minutes
🗣️ Langue : Français
🎓 Niveau : 2/5
Dans la théorie, les ETF sont des produits simples et accessibles. Dans la pratique, choisir un ETF est plus compliqué qu'il n'y paraît. Xavier Delmas présente ici, pour Zonebourse, les ETF à éviter. Une vidéo qui complète parfaitement notre article sur "Comment choisir un ETF".
3️⃣ Ancien trader et banquier : Comment gagner en bourse en évitant les arnaques
📚 Thème : Pourquoi investir ? Et comment éviter les pièges ?
📺 Chaîne : Legend
⏰ Durée : 77 minutes
🗣️ Langue : Français
🎓 Niveau : 1/5
Invité sur l'excellente chaîne YouTube de Guillaume Pley, Matthias Baccino, de Trade Republic, s'est livré comme rarement il l'a fait par le passé. D'ailleurs l'interview n'est pas passée inaperçue avec +1,4 Millions de vues.
4️⃣ Les stratégies du meilleur gérant d’Europe (13,1%/an) : William Higgons
📚 Thème : Comment le meilleur gérant d'Europe surperforme-t-il le marché ?
📺 Chaîne : Finary
⏰ Durée : 70 minutes
🗣️ Langue : Français
🎓 Niveau : 3/5
C'est le meilleur gérant français et européen avec 13,1% de performance par an depuis 1992. En plus d'être un très bon gérant, il excelle dans ses interviews avec un franc parlé peu habituel dans ce milieu. Pour toutes celles et ceux qui souhaitent battre la Bourse, c'est vidéo est pour vous. Promis, vous ne vous ennuierez pas.
5️⃣ 5 concepts pour gagner et changer vos performances à vie en bourse
📚 Thème : Trading
📺 Chaîne : Nicolas Chéron
🗣️ Invités : Christophe (Fondateur d’InvestirZen)
⏰ Durée : 55 minutes
🎓 Niveau : 3/5
Christophe est fondateur d’InvestirZen, et trader présent sur le marché actions depuis 2006.
Il est passionné, au point de développer ses propres indicateurs techniques. D’ailleurs, deux d’entre eux ont même été rachetés par une plateforme de trading professionnelle, ProRealTime. Cela fait bientôt 10 ans qu’on fait des webinaires ensemble, et je suis ravi de le retrouver aujourd’hui pour qu’il nous présente 5 concepts clés sur le marché actions qui selon lui, pourraient changer vos performances à vie.
6️⃣ Multibaggers : comment identifier des actions qui peuvent faire x10 à x100 ?
📚 Thème : Repérer les gagnants de demain
📺 Chaîne : Zonebourse
⏰ Durée : 54 minutes
🎓 Niveau : 4/5
Tout le monde rêve d'avoir un Multibagger en portefeuille (une action avec une performance de x10, x100, voire x1000). Dans sa vidéo sur le média Zonebourse, Tommy Douziech présente les caractéristiques des actions qui peuvent devenir les Multibaggers de demain.
7️⃣ Crédit Lombard : S'endetter pour s'enrichir (sans l'immobilier)
📚 Thème : Optimiser gérer son Patrimoine
📺 Chaîne : Nicolas Chéron
🗣️ Invités : Benjamin Sacchet (Directeur associé chez Auguste Patrimoine)
⏰ Durée : 61 minutes
🎓 Niveau : 2/5
Benjamin Sacchet est directeur associé chez Auguste Patrimoine, un cabinet spécialisé dans l’ingénierie patrimoniale. Nous avons parlé d’un sujet encore méconnu en France : le crédit lombard qui permet d’emprunter de l’argent grâce à ses investissements .
Comment ça marche ? En quoi ça peut devenir un levier pour s’enrichir ? Quels sont les risques et les bonnes pratiques à connaître avant de se lancer ? Nous avons répondu à toutes ces questions dans cet épisode.
8️⃣ Principles for Dealing with the Changing World Order
📚 Thème : Comprendre les cycles monétaires
📺 Chaîne : Principles by Ray Dalio
⏰ Durée : 43 minutes
🗣️ Langue : Anglais
🎓 Niveau : 4/5
Lorsque l'on investit en bourse, il est essentiel de comprendre les cycles et plus particulièrement les cycles monétaires. Aujourd'hui, certaines personnes pensent que les États-Unis arrivent à la fin de leur hégémonie. Mais qu'en est-il vraiment ? Que doivent faire les États-Unis pour rester au sommet ? Une vidéo passionnante.
9️⃣ Tuto : Comment investir dans l’Or physique
📚 Thème : Investir dans l'Or
📺 Chaîne : Nicolas Chéron
⏰ Durée : 9 minutes
🗣️ Langue : Français
🎓 Niveau : 2/5
Dans ce tuto, je vous montre comment investir dans l'or Physique via la plateforme suisse que j'utilise : GOLD AVENUE.
🔟 François Rochon : Une approche long terme ayant fait ses preuves
📚 Thème : ETF
📺 Chaîne : Nicolas Chéron
🗣️ Langue : Français
⏰ Durée : 63 minutes
🎓 Niveau : 2/5
Chaque année, les études SPIVA nous rappellent que plus de 90 % des investisseurs qui font du stock picking sous-performent le marché. Et pourtant, notre invité fait partie des rares exceptions. Depuis 30 ans, François Rochon surperforme le S&P 500. Pour ceux qui en douteraient, oui, il est effectivement possible, avec de la patience et de la discipline, de gagner de l'argent en bourse. C’est un immense honneur de recevoir l’un des gérants les plus iconiques au monde.
En théorie, les ETF, c'est simple !
Dans la pratique, lorsqu'il faut construire un portefeuille d'ETF... cela s'avère bien plus compliqué.
Devant un choix de plus 2 000 ETF, beaucoup d'investisseurs sont perdus, et c'est bien normal.
- CAC40 ?
- S&P 500 ?
- MSCI India ?
- MSCI World ?
- MSCI Health Care ?
- MSCI Emerging Markets ?
Nous allons voir les différentes manières de se constituer un portefeuille d'ETF.
Les fondations
Comme pour la construction d'une maison, un portefeuille d'ETF a besoin de bonnes fondations pour éviter de s'écrouler à la 1ère secousse.
Les ETF qui font office de fondations sont appelés "coeur de portefeuille". Leur objectif est de couvrir un très large éventail de sociétés et ainsi capter la performance moyenne du marché.
Ces ETF répliquent des indices très connus et avec une importante diversification géographique.
Le 1er qui me vient en tête est l'indice...
- MSCI World. Il est composé de 1 465 sociétés qui couvrent 85% de la capitalisation boursière de 23 pays développés. En réalité, les actions américaines pèsent plus de 70% de cet indice.
Il est légitime de se demander s'il ne vaudrait pas mieux investir uniquement aux États-Unis via un indice :
- S&P 500. En effet, les actions américaines sont le moteur des marchés financiers et de l'économie mondiale. Le S&P 500, indice phare de la bourse de New York, est composé des 500 plus grandes sociétés américaines cotées en bourse.
Ce n'est pas un hasard si ces ETF sont ceux qui attirent le plus d'encours. Parmi les 5 ETF les plus souscrits en Europe, 4 ETF répliquent l'un de ces 2 indices boursiers.
💡 Il y a plein d'autres indices boursiers qui peuvent parfaitement servir d'ETF "coeur de portefeuille". Ici, j'ai voulu présenter les indices les plus connus pour parler au plus grand nombre d'entre vous.
Tout ce qu'il faut retenir c'est qu'un ETF coeur de portefeuille doit être un minimum diversifié et couvrir une partie importante de la capitalisation boursière mondiale pour en capter sa performance.
Un ETF Coeur de portefeuille peut représenter jusqu'à 90% de ton portefeuille.
Les colorations
Les fondations de toutes les maisons sont plus ou moins similaires, mais là où les maisons deviennent humaines, c'est lorsque l'on y apporte sa touche personnelle, selon ses goûts et ses envies.
C'est exactement pareil avec un portefeuille d'ETF. Une fois les ETF "coeur de portefeuille" définis, les ETF appelés "satellites" vont rendre ton portefeuille personnel et unique.
Ces ETF "satellites" sont beaucoup plus concentrés et vont par exemple permettre de rechercher de la surperformance.
Même si c'est à toi de choisir tes ETF selon tes convictions personnelles, voici quelques pistes concernant les ETF "satellites". Ces ETF "satellites" ont généralement une plus petite pondération que ton ETF "coeur de portefeuille".
Géographiques
En plus de ton ETF "coeur de portefeuille", tu peux ajouter des ETF "satellites" sur d'autres pays ou régions.
Par exemple, si tu n'as pas d'exposition aux pays émergents avec ton ETF "coeur de portefeuille", tu peux décider d'en ajouter en "satellite". Certains indices "coeur de portefeuille" les intègrent déjà.
Le MSCI World est seulement exposé à 3% aux actions françaises, ainsi, certains chauvins vont prendre un ETF CAC 40 en plus. D'autres investisseurs qui ont des convictions sur l'Inde ou le Mexique par exemple, vont ajouter des ETF exposés à ces pays en "satellite".
Sectoriels ou thématiques
En plus de la diversification géographique, tu peux ajouter une exposition sectorielle ou thématique particulière.
On peut par exemple investir sur des ETF exposés à la santé, l’intelligence artificielle, les énergies renouvelables ou l'eau.
⚠️ Attention : Vérifie bien la composition des ETF thématiques qui peuvent réserver des surprises dans leur composition...
Taille
Il est également possible d'ajouter des ETF exposés à des sociétés de taille petite ou moyenne.
Même si ce n'est plus le cas depuis quelques années, les petites capitalisations sont historiquement plus performantes que les large caps.
⚠️ Avis personnel : Même si certains ETF exposés aux small caps peuvent être performants, je ne suis pas un grand fan des ETF small caps. Sur ce segment, je préfère largement faire du stock picking sur les meilleurs dossiers. Si ça t'intéresse, je t'invite à regarder ce que peut t'apprendre mon ami Youssef, qui propose une formation stock picking.
Ta liberté
En fait, il n'y a pas de portefeuille parfait. On me demande souvent de donner mon avis sur des portefeuilles mais je ne peux pas vraiment y répondre (à part si je vois des choses vraiment choquantes ou très risquées).
Le portefeuille idéal est celui à ton image, celui que tu as créé, que tu apprécies et surtout avec lequel tu es à l'aise. Rien ne t'oblige à suivre la structure "coeur" - "satellite".
Si tu n'as pas de convictions particulières, tu peux simplement essayer de couvrir le monde entier avec un seul ETF (un ETF "coeur de portefeuille").
Pour certaines profils, c'est amplement suffisant.
Attention, ce n'est pas parce que tu ajoutes des ETF "satellites" que tu obtiendras forcément de meilleures performances (au contraire !).
✍️ La check-list finale
Le plus important est de comprendre dans quoi tu investis. Tu dois regarder la composition de l'ETF, son exposition aux différents pays et secteurs pour vérifier qu'il te convient bien.
📝 Si tu investis sur Compte-titres, il est important de vérifier les points suivants pour réduire les probabilités que l'ETF sur lequel tu investis soit clôturé (je parle du Compte-titres car c'est là où il y a des conséquences fiscales).
- Société émettrice de l'ETF reconnue
- Encours sous gestion > 100 M€
- Ancienneté : 1 ou 2 ans (à recouper avec l'encours pour voir si l'ETF attire des capitaux)
Pour optimiser la fiscalité sur Compte-titres, il est souvent intéressant de s'orienter vers des ETF capitalisants (avec réinvestissement automatique des dividendes).
Vive les ETF et bons investissements !
A lire aussi : 9 critères pour choisir un ETF
Les ETF (Exchange Traded Funds) permettent d’investir en Bourse de manière performante.
Cependant, il n’est pas toujours aisé de les sélectionner. En effet, il existe désormais plus de 2000 ETF disponibles en Europe. Et cela croît chaque année, comme tu peux le voir sur ce graphique !

Edouard Petit te partage 9 critères indispensables pour choisir un ETF, et éviter les erreurs majeures…. tout en restant simple !
Psst : Edouard Petit est un maître en matière d'investissement ETF. C'est l'un des premiers à s'y être intéressé en France (tu n'avais même pas encore Facebook). Il propose une formation pour apprendre à bâtir un portefeuille ETF performant sur la durée.
1/ L’indice suivi
L’immense majorité des ETF ont pour objectif de répliquer le plus fidèlement possible un indice boursier.
- Simplifie-toi la vie en choisissant des indices connus et larges (Monde, S&P 500, Euro Stoxx 600)
- Évite le recouvrement d’indice par exemple Nasdaq / S&P 500 / MSCI World dans tes portefeuilles d’ETF. Ils contiennent les mêmes actions, inutile de les avoir en double.
2/ ETF or not ETF ?
Certains produits sont appelés ETF par abus de langage !
Par exemple, les produits cotés qui suivent l’Or ou le Bitcoin sont des ETC (Exchange Traded Commodities). Ce ne sont pas des fonds cotés (ETF = Fonds Coté en Bourse), mais des titres de créances.
La différence ? Lorsque tu investis en part d’ETF, tu deviens copropriétaire de l’ETF. Lorsque tu investis en ETC, l’émetteur de l’ETC te doit de l’argent. Ce qui n'a rien à voir, notamment si l'émetteur fait faillite.
Il existe bien des ETF Bitcoin, mais ce sont des ETF qui investissent dans les entreprises du secteur du Bitcoin. Tu n'investis donc pas directement dans du Bitcoin.
Investis dans les ETC uniquement si tu sais vraiment ce que tu fais.
3/ L’enveloppe fiscale
L'enveloppe fiscale est le produit financier dans lequel tu vas "loger" tes ETF. Les principales sont l'assurance-vie, le compte titres ordinaire (CTO) et le PEA.
Le choix de l’enveloppe fiscale est primordial : cela te permet d’optimiser la fiscalité, tout en prenant en compte les frais de l’enveloppe.
Il faut retenir que :
- 200 ETF sont éligibles au PEA (Plan Epargne Action),
- Seulement la moitié des contrats d’assurance vie proposent des ETF.
- Le CTO (Compte Titre Ordinaire) donne le plus grand choix : pratiquement 2000 ETF.
Le PEA, qui présente la meilleure fiscalité, retreint "un peu" ton champ des possibles. Mais ça reste largement suffisant.
A lire aussi : Quels sont les meilleurs ETF pour un PEA ?
4/ Les frais de gestion
Les frais de gestion annuels des ETF sont en général très faibles (0,05% à 0,70 %). Ce n'est dont en théorie pas un sujet.
Atetntion, il ne suffit pas de choisir un ETF avec les frais les plus faibles pour s’assurer une meilleure performance.
Un exemple ? L’ETF Amundi S&P 500 avec des frais de 0,15% par an a eu une performance annualisée de 12,35% entre le 16/05/2018 et le 27/04/2023 contre 11,91% pour l’iShares S&P 500 avec 0,07% de frais annuels !
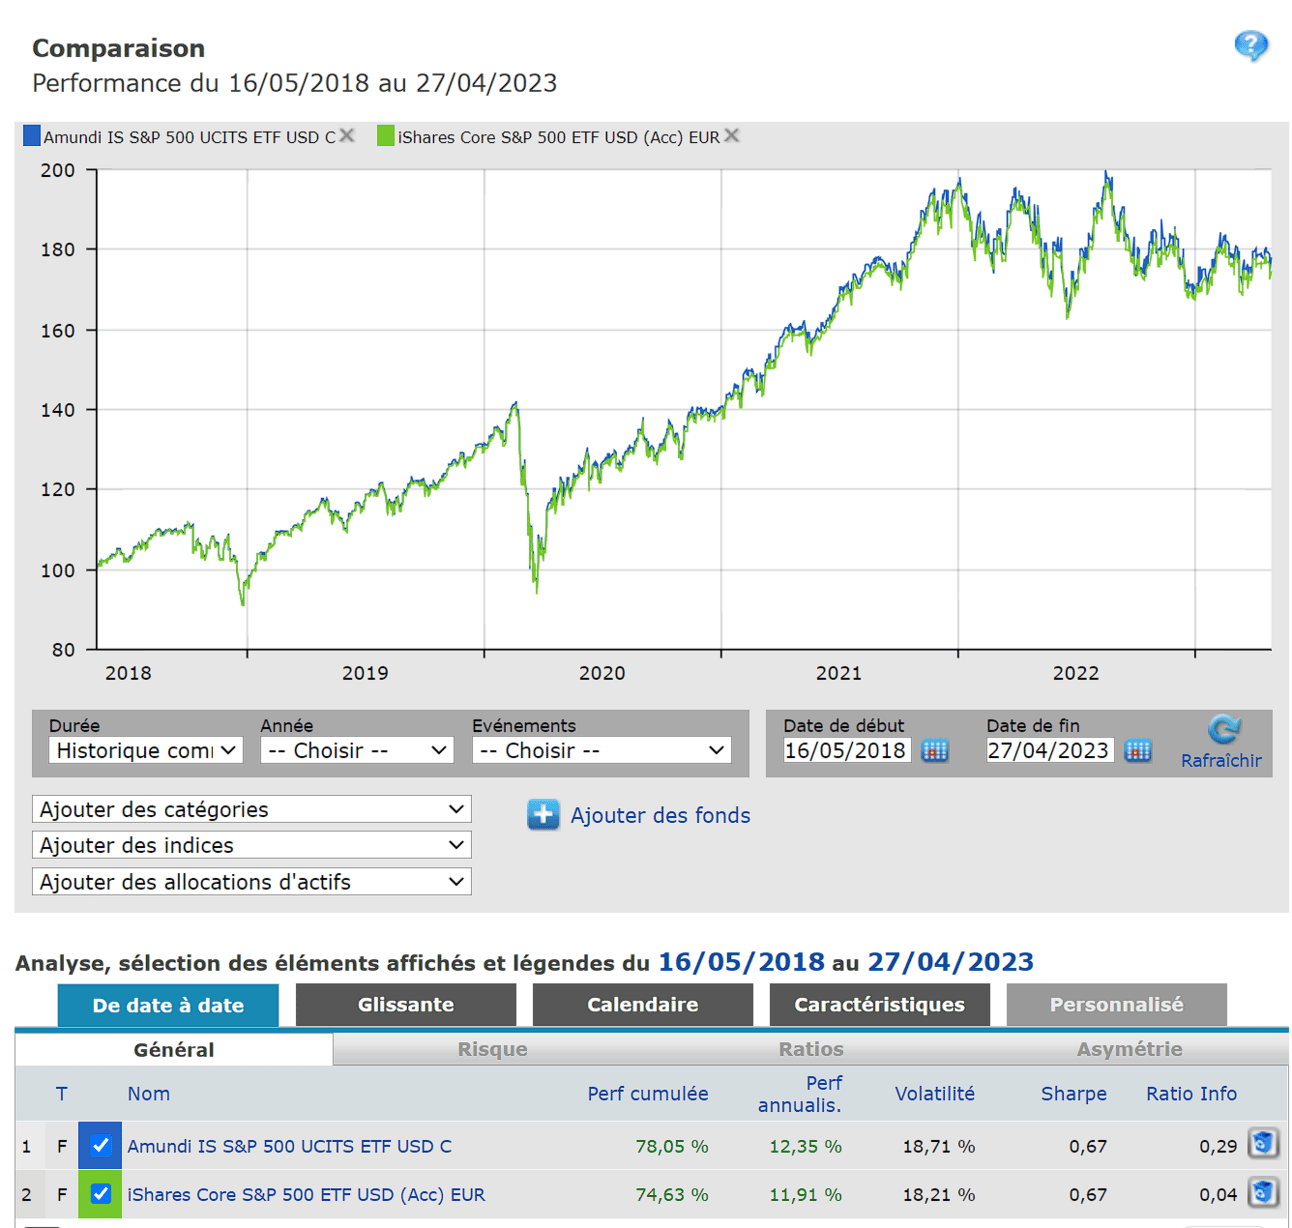
Cependant, on pourra éviter les ETF avec des frais trop élevés (supérieurs à 0,5% par an).
5/ L’encours
L’encours est l’argent géré par l’ETF. Un ETF à très gros encours va pouvoir optimiser ses coûts. Cependant, ce n’est qu’un facteur parmi d’autres pour avoir une bonne performance.
Le plus important est de choisir un ETF avec un encours suffisant (supérieur à 100 millions d’euros) afin d’éviter que l’émetteur le ferme. Dans ce cas, tu n'auras aucun problème à récupérer ton argent. Cependant, cela oblige à suivre, pour racheter un autre ETF en remplacement.
6/ La disponibilité chez ton courtier
Seuls ⅓ des ETF européens sont cotés sur la bourse Euronext Paris ou Amsterdam.
Les frais de transaction de nombreux courtiers sont bien plus faibles sur ces Bourses. On pourra donc privilégier les ETF cotant sur ces Bourses.
Un courtier comme Trade Republic référence plus de 2000 ETF avec des tarifs de courtage très concurrentiels. C’est très pratique.
A lire : 11 raisons d'ouvrir un compte sur Trade Republic
7/ Le prix de la part
Certains ETF ont un prix de la part très élevé (plusieurs centaines d’euros). Cela ne facilite pas l’achat récurrent. On pourra donc privilégier les ETF avec des prix de parts faibles (certains, éligibles au PEA, ne coûtent que quelques euros !).
Là encore Trade Republic peut tefaciliter la vie, car tu peux acheter des fractions de parts d’ETF.
8/ La politique de distribution
Les ETF gèrent de deux façons possibles les dividendes :
- Les ETF “distribuants” versent des dividendes
- Les ETF “capitalisants” réinvestissent automatiquement les dividendes dans l’ETF
Ça ne change pas grand-chose si tu investis dans ton PEA ou dans ton assurance vie, car ce sont des enveloppes capitalisantes.
Sur CTO, il est préférable de prendre des ETF capitalisants. En effet, si tu touches des dividendes et les réinvestis toi-même, tu vas payer des impôts. En revanche, avec les ETF capitalisants, l’argent est réinvesti sans passer par la case impôt. Tu as donc plus d’argent qui travaille.
9/ La performance ?
Tu as envie d’avoir le meilleur ETF ?
Il faut alors regarder ce que l’on appelle la “tracking difference”. Il s’agit de la performance de l’ETF moins la performance de l’indice suivi. Il faut qu’elle soit la plus élevée possible, car, oui, un ETF peut avoir une performance supérieure à son indice de référence.
Seul problème, cette différence n’est pas vraiment stable. Il est difficile de tirer des conclusions en comparant, par exemple, la performance à 5 ans d’ETF (suivant le même indice). Tu le sais, les performances passées ne présument pas des performances futures.
A lire aussi : Comment construire un portefeuille d'ETF ?
Les obligations reprennent des couleurs !
Après une décennie de taux bas, les obligations ont progressivement été boudées par les investisseurs. Mais la conjoncture (inflation) et la hausse brutale des taux directeurs des banques centrales en 2022/ 2023 ont redonné de l’éclat aux obligations.
Comment y investir ?
C’est quoi une obligation ?
Une obligation est un titre de créance qui peut être échangé en Bourse.
C’est une forme de prêt : en achetant une obligation, un investisseur “prête” un capital à une société en l’échange d’un coupon (le taux d’intérêt) pendant une durée définie (la maturité).
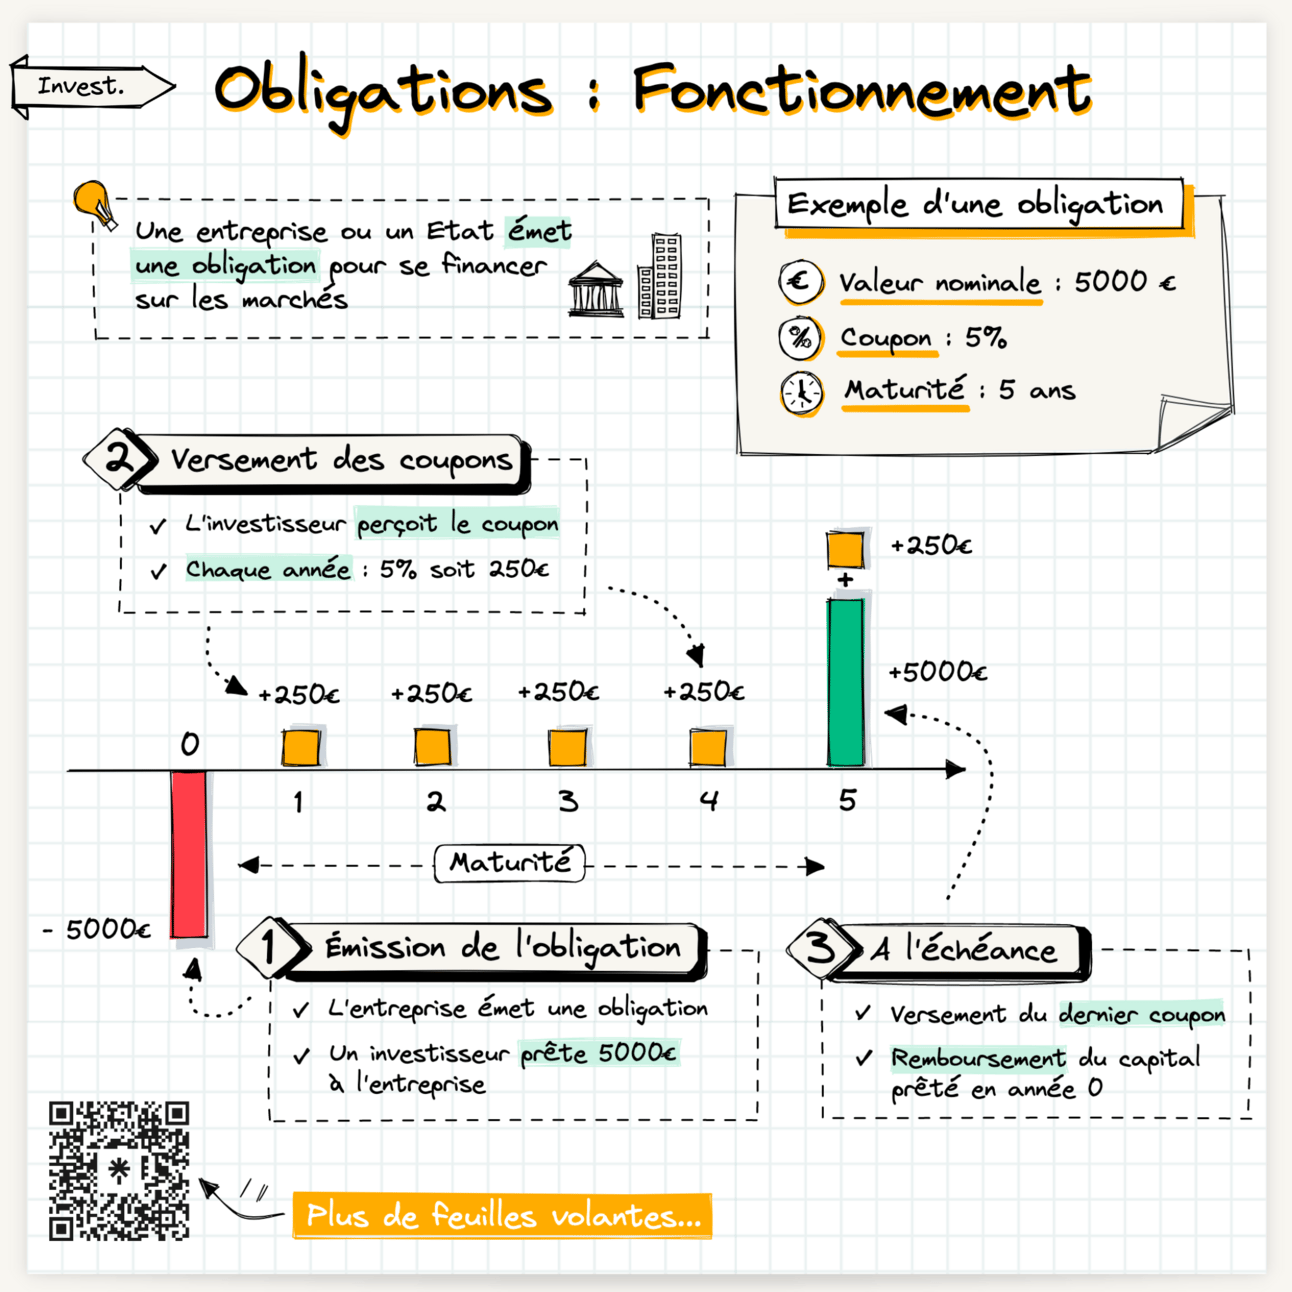
Le fonctionnement d’une obligation
Pour se financer (et au lieu lever des fonds contre ses actions ou de contracter un prêt auprès d’une banque), une entreprise émet 1 000 obligations à 5 000 € à 5% avec une maturité de 5 ans (simple exemple) pour un montant total de 5 M€.
Des investisseurs achètent l’obligation lors de son émission à 5 000 € et ce montant va dans les poches de l’entreprise.
Chaque année et tant qu’il détient l’obligation dans son portefeuille, l’investisseur reçoit un coupon de 5% (250€ par obligation).
À l’échéance des 5 ans, l’entreprise rembourse le capital de 5 000 € (on parle de remboursement in-fine).
Ça, c’est pour le fonctionnement basique d’une obligation car il peut y avoir plusieurs types d’obligations et de nombreux paramètres.
Voici le jargon et les principales caractéristiques des obligations :
- La valeur nominale (ou faciale) correspond au montant prêté. Cette valeur représente une fraction du montant de l'emprunt obligataire. Le coupon est calculé sur cette valeur.
- Le coupon : c’est le montant des intérêts que l'emprunteur versera aux porteurs des obligations.
- La maturité : c’est la période entre l’émission de l’obligation et le remboursement du capital (échéance).
- Le prix d'émission est le prix payé par l’investisseur lors de l’émission. Ce prix peut être différent de la valeur nominale. On parle d'une émission « au pair » si les obligations sont émises à la valeur nominale.
Les termes de l’obligation sont connus à l’avance et il en existe différents types.
Il y a deux types d'émetteurs d'obligations :
- Obligations d’Etat : Pour se financer, il emprunte sur les marchés en émettant des obligations (c’est notre fameuse dette). Plus un Etat est considéré comme solide, plus il peut prétendre à emprunter avec des taux bas.Ce type d’obligations est considéré comme plutôt “sûres” car un Etat ne peut en théorie pas faire faillite.
- Obligations d’entreprises : les entreprises peuvent également émettre des obligations. Ces obligations sont considérées plus risquées que les obligations d’Etat et procurent généralement de meilleurs rendements.
🔍 Selon la solidité de la société qui émet une obligation, le risque de celle-ci varie. Les agences de notations ont pour métier d'évaluer la solvabilité d'un émetteur.
Ainsi, les obligations se partagent en deux catégories :
- Investment Grade : Émises par les sociétés les mieux notés mais prétendent à des taux d'intérêts plus bas.
- High Yield : Émises par des sociétés moins bien notés (théoriquement moins solides) et prétendent à des taux d'intérêts plus élevés.
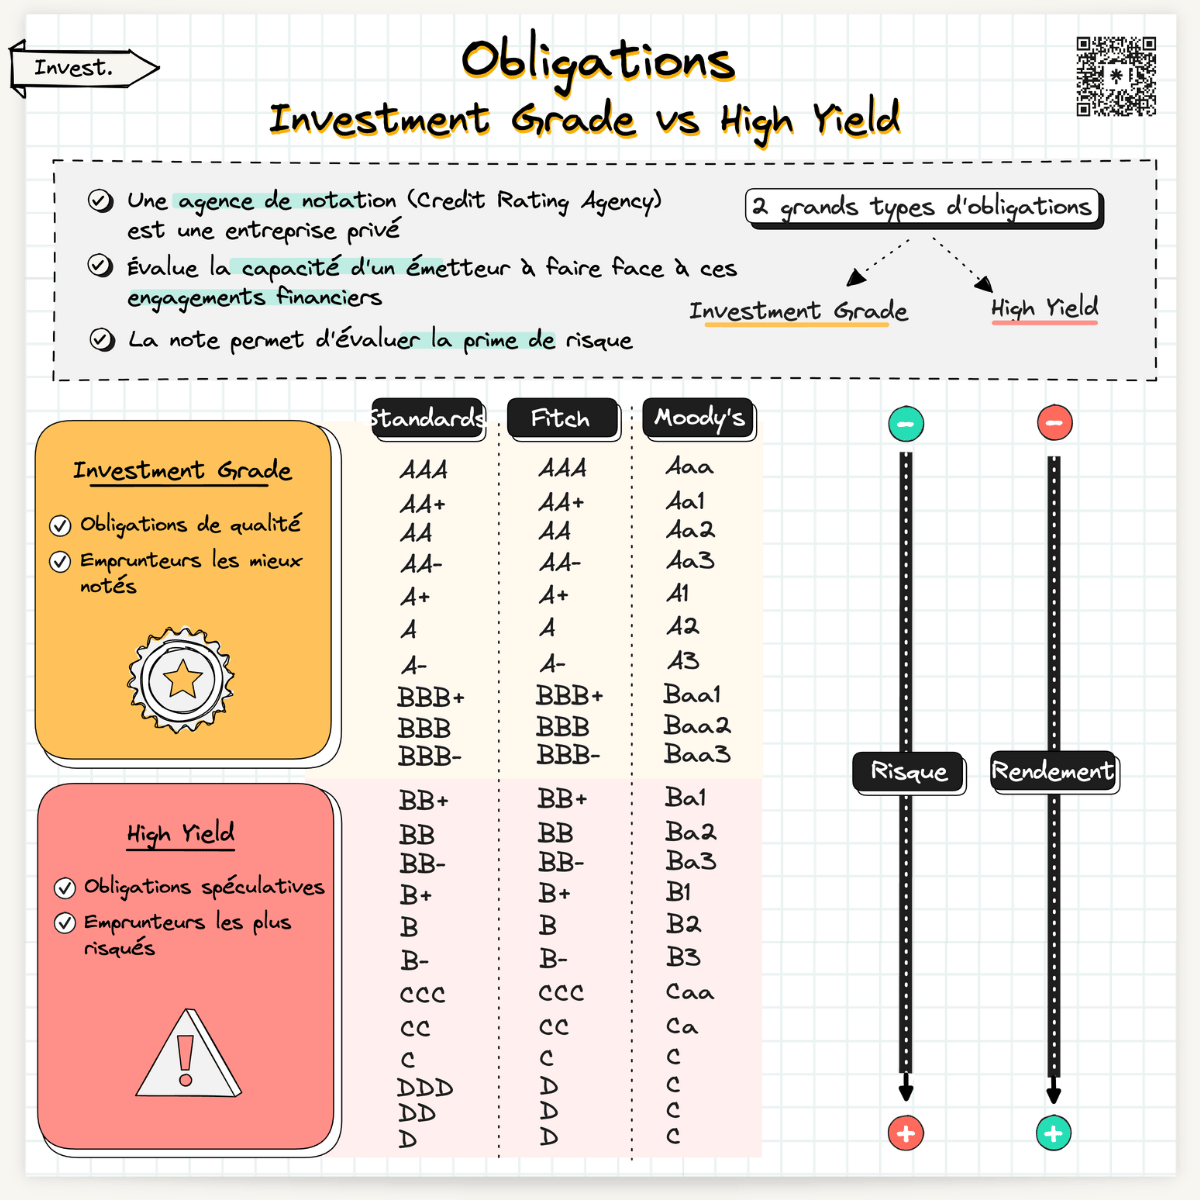
Pourquoi le prix d'une obligation varie ?
Une obligation peut être cotée en Bourse et est donc librement échangeable. Son prix varie en fonction de l’offre et de la demande d’une part, mais dépend surtout des taux d’intérêt sur le marché (eux-mêmes directement liés au taux directeur de la Banque Centrale).
Essayons de comprendre la mécanique :
- Année 1 : le taux directeur de la Banque Centrale est à 1%
- Une entreprise émet une obligation à 3% (un premium de + 2% par rapport au taux directeur)
- Année 2 : le taux directeur de la banque Centrale passe à 3% (pour lutter contre l’inflation par exemple)
- Cette même entreprise émet une nouvelle obligation à 5% (le même premium de +2% par rapport au taux directeur).
- Sur le marché, il y a maintenant des obligations émises il y a 1 an à 3% et de nouvelles obligations à 5% pour la même entreprise. En tant qu’investisseur, je vais avoir tendance à privilégier les obligations à 5% car plus rémunératrices à risque égal (il s’agit de la même entreprise).
- Le prix des obligations à 3% va donc devoir s’ajuster pour redevenir attrayant aux yeux des investisseurs. Le prix de l’obligation va donc baisser.
🔍 Cela peut paraître contre-intuitif mais le prix d’une obligation varie en sens inverse des taux d’intérêt sur le marché (porté en grande partie par le taux d’intérêt directeur de la Banque Centrale).
C’est d’ailleurs pour cette raison que les obligations redeviennent intéressantes : les taux directeurs ont grimpé en flèche depuis 2 ans (10 hausses consécutives en l’espace de 2 ans) pour s’établir aux alentours des 4%.
Pourquoi s’intéresser aux obligations aujourd’hui ?
Tu l’as compris : le prix des obligations varie en sens inverse des taux d’intérêt. Et aujourd’hui, le rendement des obligations redevient attractif avec un taux directeur qui s’établit à 4%.
Les nouvelles obligations émises affichent des taux supérieurs à 4%. Mais l’opportunité ne réside pas exclusivement dans le taux. Elle se joue également dans l’évolution potentielle du prix des obligations car si les taux étaient amenés à baisser, le prix des obligations évoluerait à la hausse.
Beaucoup d’investisseurs s’intéressent aujourd’hui aux obligations car pour eux, il y a une fenêtre de tir avec le scénario et les hypothèses suivantes :
- Les taux directeurs ont été relevés pour juguler l’inflation
- Les obligations sont aujourd’hui émises à des taux intéressants
- L’inflation reste élevée mais paraît maîtrisée (hypothèse)
- L’inflation pourrait donc baisser dans les prochains mois sous l’effet de la politique monétaire (hypothèse)
- Si l’inflation baisse, les Banques Centrales pourraient baisser leurs taux directeurs (hypothèse)
- Et donc le prix des obligations émises aujourd’hui pourrait grimper.
Dans ce scénario, investir aujourd’hui dans des obligations est une bonne idée : les taux distribués par les obligations sont intéressants (et permettent de se protéger de l’inflation) et l’obligation elle-même peut apporter une plus-value à moyen terme.
Sauf que…
Ce ne sont que des hypothèses et on n’en sait rien 😇
L’actualité nous ramène à la réalité et les tensions géopolitiques persistent (il se peut qu’on n’ait pas encore gagné la guerre contre l’inflation et donc aucune certitude quant à la baisse des taux sur le court/moyen terme).
Il n’empêche que les obligations qui ont été boudées ces dernières années (période de taux bas) redeviennent avantageuses aux yeux de l’investisseur et pourraient reprendre une bonne place dans leurs portefeuilles.
Les obligations sont une classe d’actifs généralement moins volatils que les actions.
🔍 Le principal risque d’une obligation réside dans la capacité de l’émetteur à rembourser les intérêts et le capital (et donc éviter le défaut de paiement et la faillite). Le marché obligataire est un marché de moyen et long terme. Plus la durée de vie de l’obligation est longue, plus le risque attaché à l’obligation est élevé.
Comment investir en obligations ?
Investir en direct dans des obligations n’est pas chose facile pour l’investisseur particulier. Les tickets d’entrée pour acheter une obligation sont très élevés. C’est donc un marché essentiellement institutionnel.
Pour investir en obligation :
- Investir dans des fonds actifs : ce sont des fonds gérés par des professionnels de la finance. Ces acteurs peuvent intervenir sur le marché primaire (lors de l’émission des obligations) et sur le marché secondaire (acheter et vendre des obligations déjà émises). Il existe également des fonds datés qui sont des fonds à échéance : tu investis aujourd’hui dans un fonds daté et les obligations en portefeuille seront conservées jusqu’à l’échéance.
- ETF obligataires : comme il existe des ETF actions, il existe également des ETF obligataires (il faudrait détailler le fonctionnement dans une édition dédiée).
- Investir en direct grâce à depuis peu (mi-septembre 2023), il est possible d’acheter des fractions d’obligations grâce au courtier Trade Republic. C’est une petite révolution dans le monde des obligations (investment grade) car tu peux toi-même te constituer ton portefeuille d’obligation à partir de 10€. [Partenariat Rémunéré]
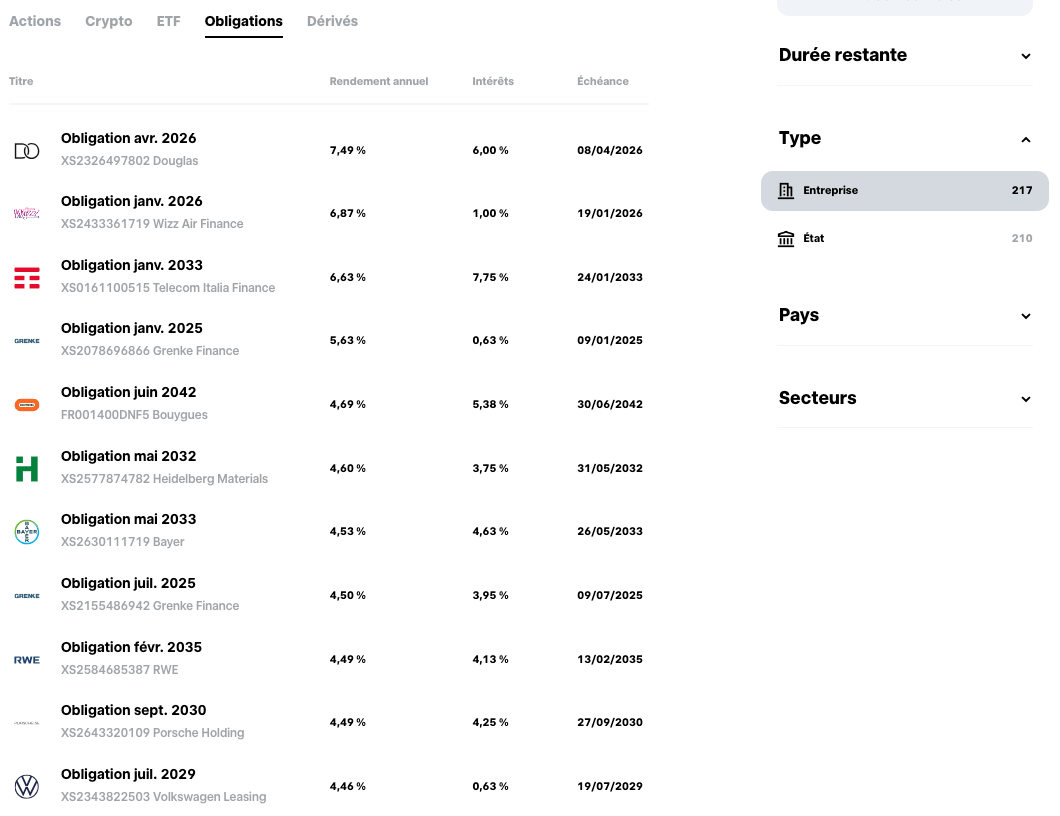
Et la fiscalité dans tout ça ? 🤓
Tout dépend de ton enveloppe fiscale (assurance-vie, compte titres, etc.). Les obligations ne sont pas disponibles dans un PEA (réservé exclusivement aux actions européennes et hors ETF obligataires éligibles).
Dans un compte titres, c’est le Flat Tax qui s’applique en France (30% sur les plus-values/coupons).
A lire aussi : Pourquoi ouvrir un compte chez Trade Republic ? Mon avis
Comment préparer sa retraite sans dépendre uniquement du système par répartition ? Dans cet article, on voit pourquoi capitaliser pour sa retraite devient de plus en plus un besoin, comment le faire de façon réaliste (investissement régulier, long terme, ETF, DCA), et comment gérer le risque de votre placement à l’approche de la retraite.
« Vous n’aurez pas de retraite » : est-ce vraiment le cas ?
Pour y répondre, plongeons-nous dans la composante clé de ce sujet : la démographie. La meilleure façon d'analyser la démographie est d'examiner la pyramide des âges.
À l'origine, ce graphique tient son nom de sa forme pyramidale : la population diminue à mesure que l'âge augmente. Dans une société avec une population suivant cette forme pyramidale, avoir une retraite par répartition (où les actifs/travailleurs cotisent pour financer les retraites) n’est pas un problème, car il y a beaucoup plus d'actifs par retraité. C’était le cas en France en 1960 avec 4,7 actifs/retraité.
Cependant, cette fameuse pyramide des âges « s’inverse ». En effet, avec l'augmentation de la durée de vie, elle devient de moins en moins pyramidale. Vous pouvez donc visualiser le défi auquel le régime des retraites va faire face : il y aura de plus en plus de retraités par rapport au nombre d’actifs. Aujourd’hui, on est à 1,7 actifs/retraité et il est projeté qu'on sera à 1,2 actifs/retraité en 2070.
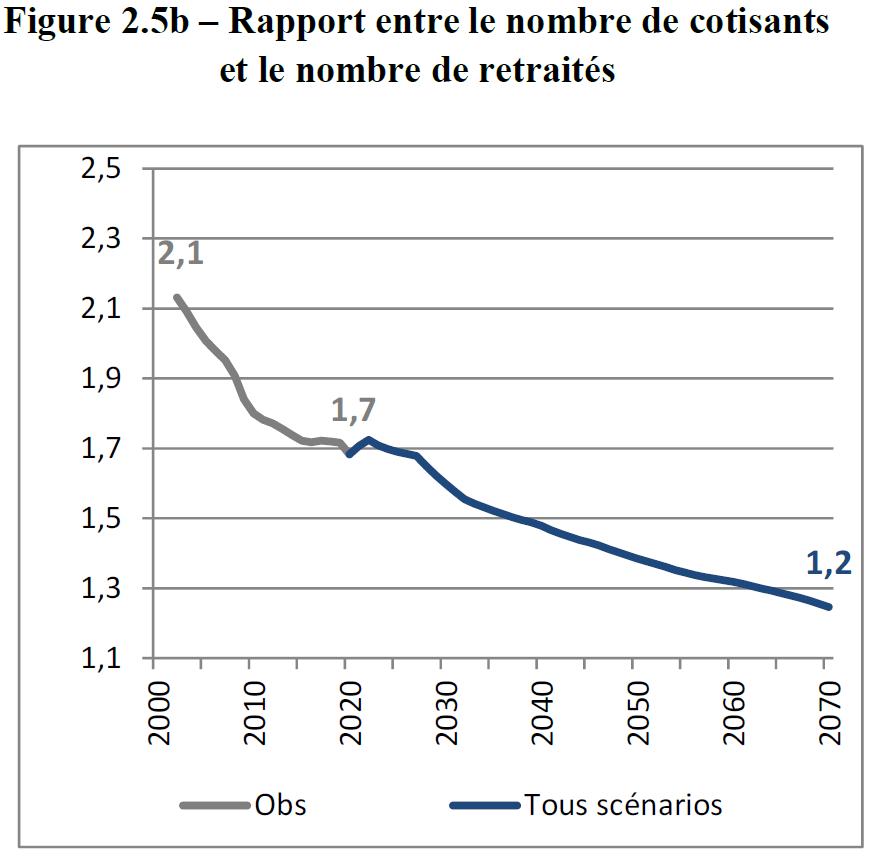
« Rassurez-vous », vous aurez quand même une retraite
Tout simplement parce que politiquement, il serait impossible d’annuler le système par répartition. Cela impliquerait une génération sacrifiée : des retraités qui se retrouveraient sans retraite alors qu'ils ont cotisé toute leur vie, ou une génération d'actifs qui devrait cotiser pour les retraités tout en sachant qu'ils n'y auraient pas droit.
Ainsi, pour maintenir le système de retraite par répartition, il faudrait baisser les pensions de retraite (les projections tablent sur une baisse du niveau de vie de 25% des retraités d'ici 2070). Sachant qu'en 2023, une précarité existe déjà chez les personnes âgées et 20% d’entre eux auraient préféré partir à la retraite plus tard pour bénéficier d'une meilleure pension.
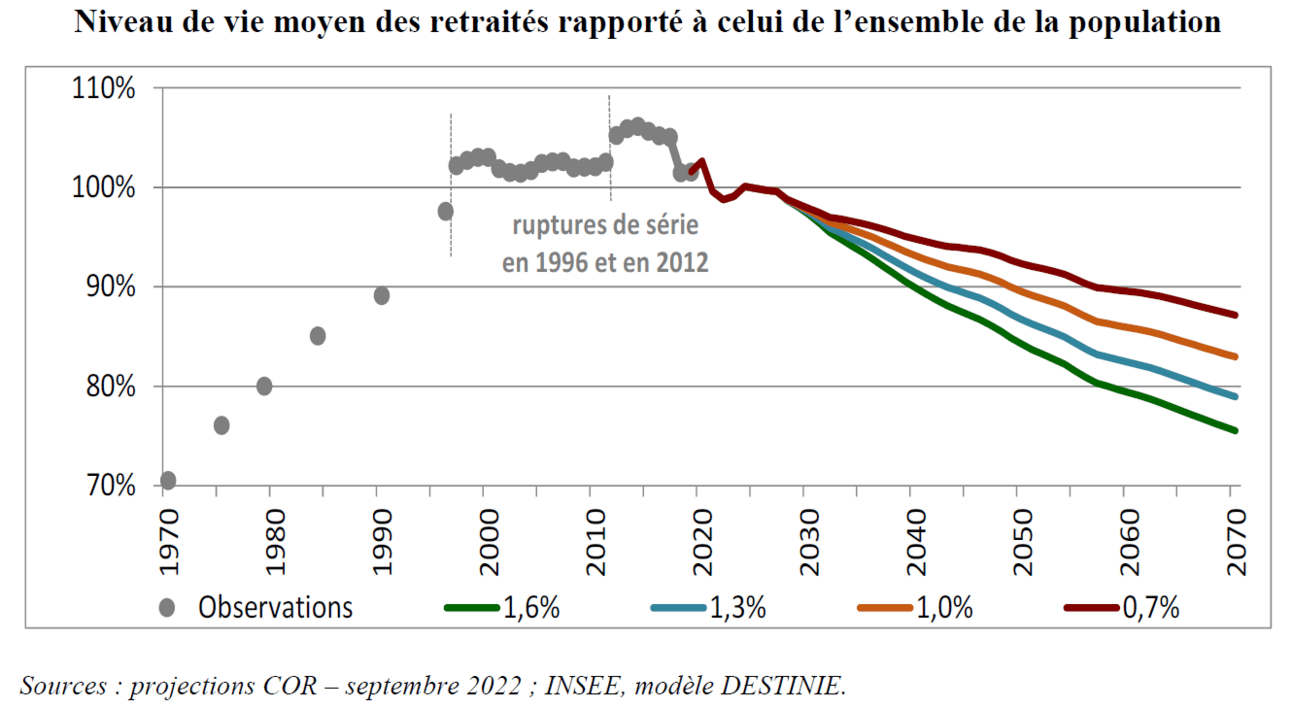
Vous aurez donc bien une retraite, mais pas celle que vous souhaitez.
Le choix qui s'offre à vous est donc de partir à la retraite plus tard ou bien de combler en capitalisant pour votre retraite (investir pour votre retraite).
C’est d’ailleurs déjà le cas aujourd'hui, car en moyenne, la pension de retraite équivaut à 50% des revenus qu'avait une personne lorsqu'elle était active. Ainsi, un certain nombre de Français capitalise déjà pour combler cette perte de revenu une fois retraité.
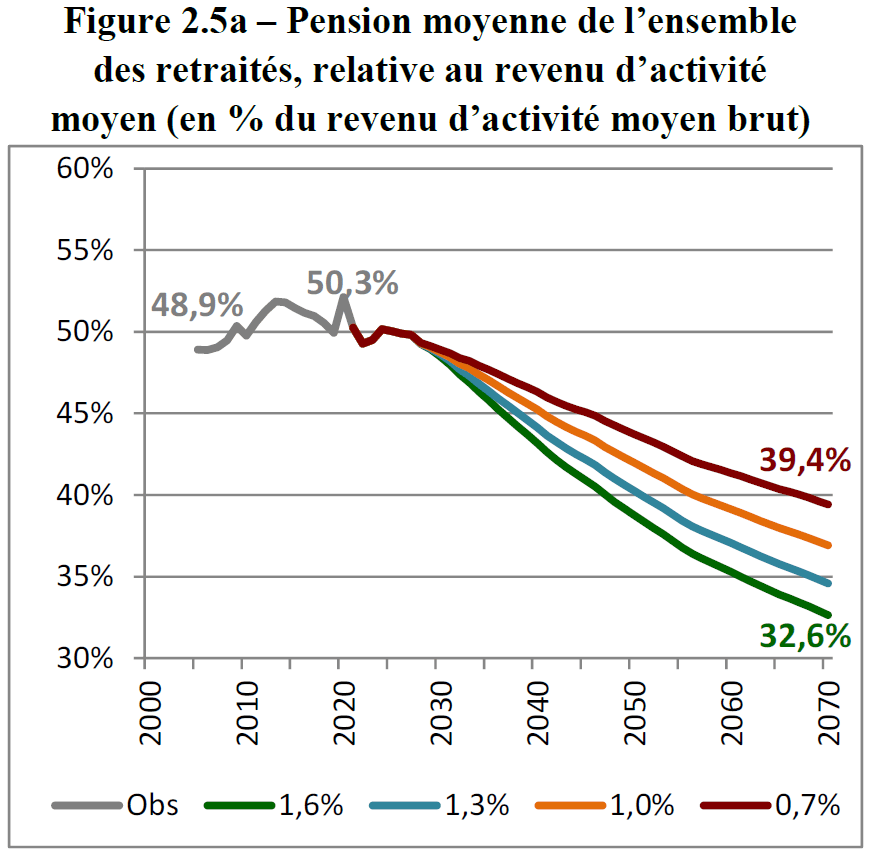
En 2070, les pensions de retraite ne représenteront plus la moitié de vos revenus d'actifs, mais le tiers !
Capitaliser pour la retraite deviendra donc de plus en plus nécessaire si vous souhaitez maintenir un niveau de vie décent lors de votre retraite. Capitaliser pour votre retraite vous offre la possibilité de choisir (quand, où et comment) votre retraite plutôt que de la subir.
« La retraite par capitalisation, c’est risqué. »
En effet, investir pour préparer sa retraite comporte des risques mais aussi un avantage de taille : le long terme. Bonne nouvelle, le long terme et les marchés financiers font de très bons amis. Plus on reste investi sur les marchés, plus la probabilité d'avoir une perte en capital se rapproche de 0%.
Ainsi, investir chaque mois (appelé DCA) sur les marchés financiers durant sa vie active permet de lisser son prix d'entrée, de profiter des phases de hausse et des krachs boursiers.
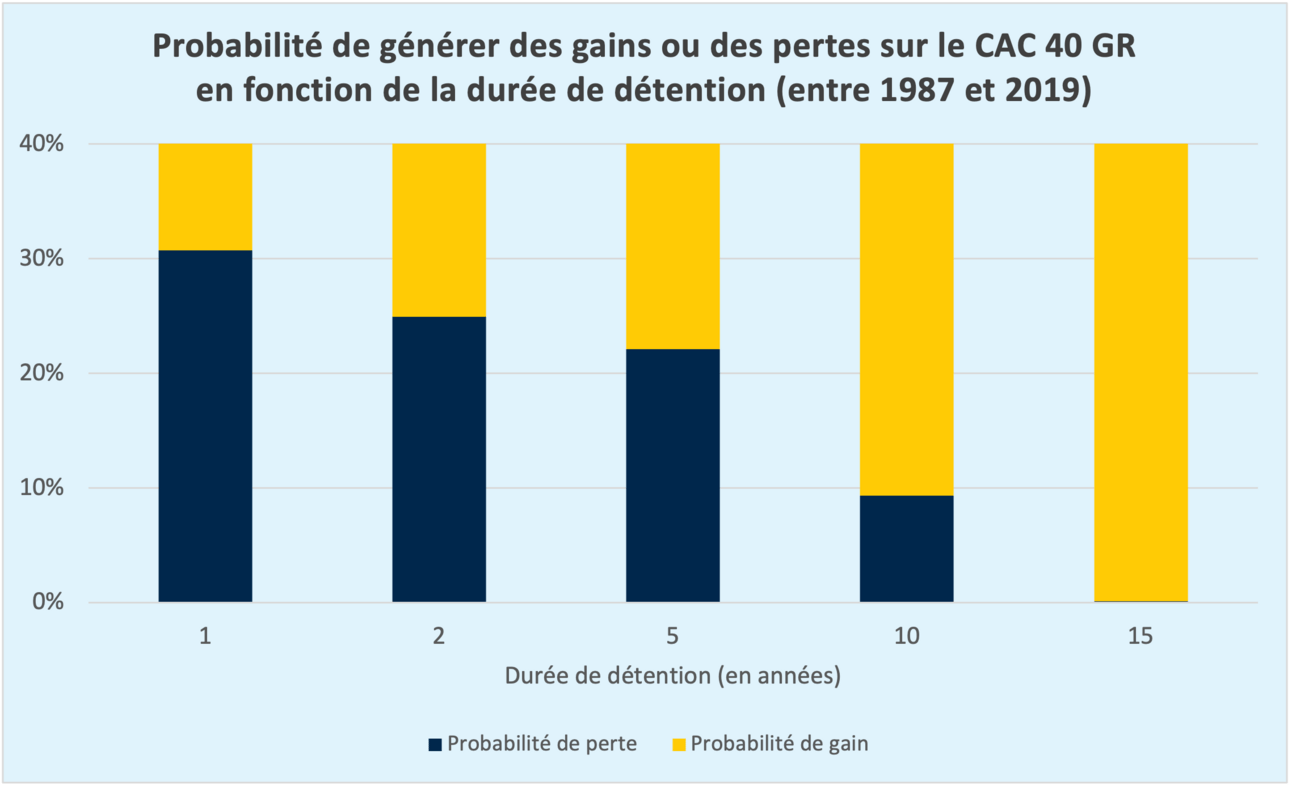
Grâce aux intérêts composés, une petite somme placée chaque mois pourrait faire la différence pour profiter pleinement de votre retraite.
« Pour la retraite : capitaliser rime avec précarité. »
En 2019, le niveau de vie moyen des retraités français équivalait à celui des actifs. En revanche, aux États-Unis, le niveau de vie des retraités était inférieur à celui des actifs de 5%. Cependant, en France, la capitalisation ne serait qu’un complément de la retraite par répartition. Elle n'engendrerait donc pas d'augmentation de la précarité mais permettrait au contraire de l’éviter en apportant un complément de revenus.
« La capitalisation est accessible uniquement aux foyers aisés. »
Grâce au DCA (investissement réguliers) sur ETF, il est possible d'investir pour sa retraite même en ayant une capacité d'épargne limitée. Cela offre ainsi aux foyers modestes la possibilité de préparer une retraite complémentaire.
Un investissement mensuel de 50€ dans un ETF CAC 40 GR (8,7% de rendement historique/an) à partir de l'âge de 25 ans pourrait permettre d'accumuler 212 000€ à l'âge de 65 ans. Une fois à la retraite, en plaçant cette somme sur un portefeuille très défensif (obligataire, monétaire, fonds en euros...) avec une performance hypothétique de 2%/an, vous pourriez bénéficier d'une retraite complémentaire de 900€/mois (brut) jusqu'à l'âge de 90 ans (projection de l'espérance de vie des femmes en France en 2070).
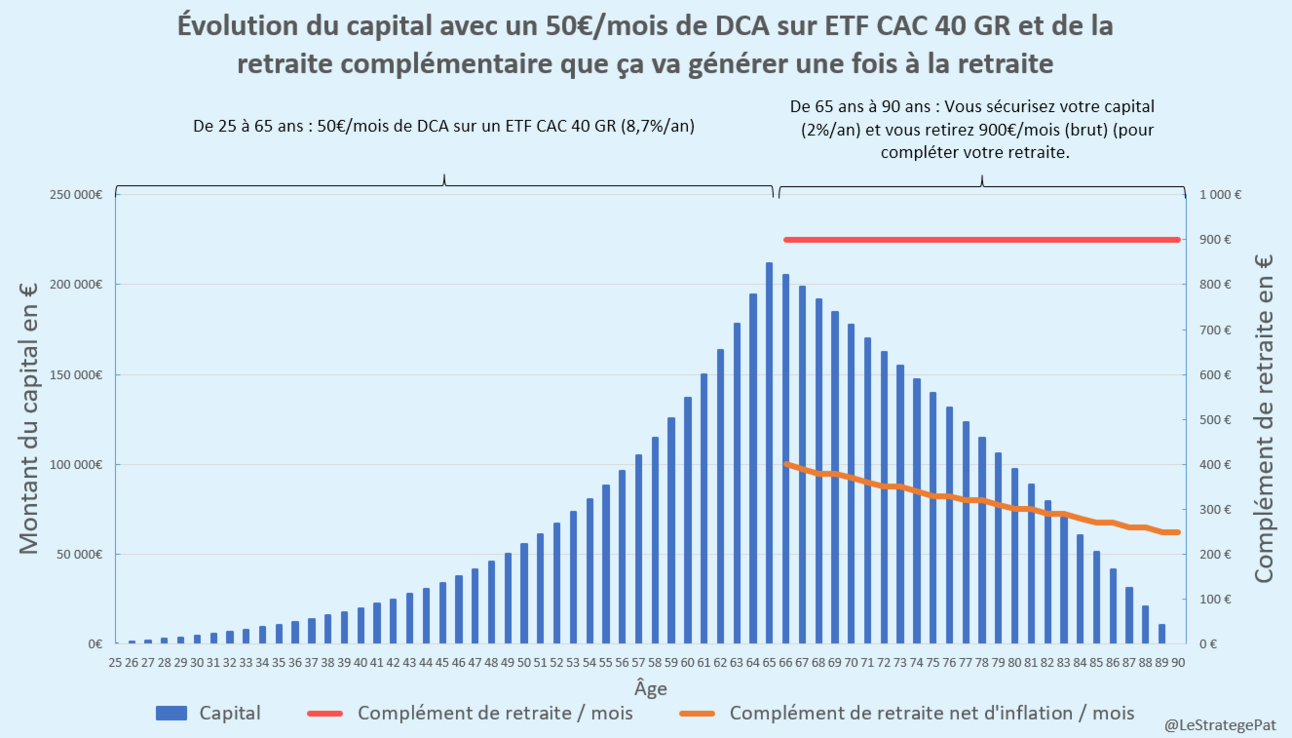
Pour mettre en place un investissement régulier, sur le principe du DCA, je recommande tout particulière le courtier Trade Republic (partenariat rémunéré). Il vous permet de mettre en place un investissement automatique, tous les mois, gratuitement. Idéal pour se constituer un complément de retraite (même sur PEA !). En passant par ce lien, vous pouvez bénéficier d'un ETF offert.
« Oui, mais si un krach arrivait juste avant ma retraite ? »
Pas de panique. Avec une gestion à « horizon », plus vous vous rapprochez de votre retraite, plus vous réduisez votre risque et votre exposition au marché des actions.
Lorsque vous êtes jeune, vous pouvez être entièrement investi en actions et réduire progressivement la voilure en remplaçant vos actions par des titres plus défensifs tels que des obligations et des fonds euros.
Ainsi, lorsque vous serez proche de la retraite, la volatilité de votre portefeuille sera très faible, ce qui vous permettra de dormir sur vos deux oreilles.

La question devient alors : n’est-il pas plus risqué de compter uniquement sur la retraite par répartition qui se heurte à une avalanche démographique ?
Capitaliser pour votre retraite, c’est vous offrir l'option de pouvoir choisir votre retraite plutôt que de la subir au gré des décisions gouvernementales.
Si tu débutes en Bourse, tu vas entendre beaucoup de “mythes” de la part de tes proches ou d'autres personnes bien intentionnées. Mais en pratique, ce sont souvent des erreurs à éviter en Bourse. Elles te font attendre trop longtemps, acheter au mauvais moment, ou vendre dans la panique.
Mythe 1 - Il faut être riche pour investir en Bourse
La croyance populaire veut qu'il faille être riche pour investir en Bourse et gagner de l’argent.
C'est faux. Les personnes les plus riches n'ont pas spécialement accès à plus d'informations que les autres. Ils ont certes accès à des banquiers privés, mais pas pour obtenir plus de performances en Bourse que toi (90-95% des banquiers privés n’arrivent pas à battre la Bourse à long terme).
II est possible d'investir en Bourse à partir de quelques euros par mois. Il est possible de se construire un patrimoine en investissant régulièrement, même des petites sommes.
Mythe 2 - Il faut avoir bac+10 pour investir en Bourse
Est-ce qu’il faut 100, 200 ou encore 500 heures de formation pour devenir un très bon investisseur à long terme ? Pas du tout.
Une bonne dizaine d’heures de formation t’aidera à avoir des bases solides, comprendre les principes d’investissement et naviguer de manière autonome pour choisir différents instruments financiers appropriés dans ta situation.
Mythe 3 - Investir en Bourse, c’est risqué
La Bourse n’a jamais fait perdre d’argent à un investisseur. Ce sont toujours ses décisions d’achat et de vente qui lui font perdre de l’argent.
Je pense que les paniers d'actions (exemple : des ETF) sont volatils et qu’il faut être capable de vivre avec cette volatilité lorsqu’on investit en Bourse. Par contre, je pense que le vrai risque c’est NOUS.
En effet, le vrai risque se trouve dans notre comportement humain qui, bien souvent, nous fait prendre des décisions émotionnelles et non-rationnelles.
Plus on investit à long terme plus le risque de perte diminue. En moyenne, il faut investir au moins 15 ans sur un indice boursier correctement diversifié (en se basant sur les performances historiques passées) pour être certain de ne pas perdre d'argent en Bourse.
Mythe 4 - Il est possible de prédire un krach boursier
Il y a une question qu’on me pose chaque semaine : « Est-ce le bon moment pour investir en Bourse ? On lit partout que rien ne va, n’est-ce pas le début d’une nouvelle crise financière ? » Je réponds toujours que je n’ai pas de boule de cristal, je ne peux pas prédire l’avenir ni, par conséquent, un futur krach boursier. D’ailleurs, je pense que personne n’est capable de prédire les crises.
Pourquoi l’être humain essaie-t-il de prédire les crises ? À cause de ses émotions. Étant donné que les pertes sont deux fois plus difficiles à accepter que les gains, cela signifie qu’elles nous font mal. Et comme nous ne souhaitons pas avoir mal, nous essayons de prédire le futur et prenons des décisions émotionnelles. C’est la pire chose à faire, car les émotions sont destructrices de valeur en Bourse.
A lire aussi : Faut-il craindre un prochain krach boursier ?
Mythe 5 - La Bourse permet de devenir riche rapidement
Non, tu ne deviendras pas riche dans 6 mois grâce à la Bourse. Prenons un exemple concret : tu fais un premier investissement de 5000€ sur un ETF qui rapporte 6%/an pendant 50 ans et tu ajoutes chaque mois 100€ en plus sur ce même ETF. Au bout de 50 ans, tu auras investi 65 000€ et ton portefeuille s'élèvera à plus de 478 000€.
Comme tu peux le voir ci-dessous, c’est après l’année 30-35 que tu commences à voir la courbe grandir de plus en plus vite.
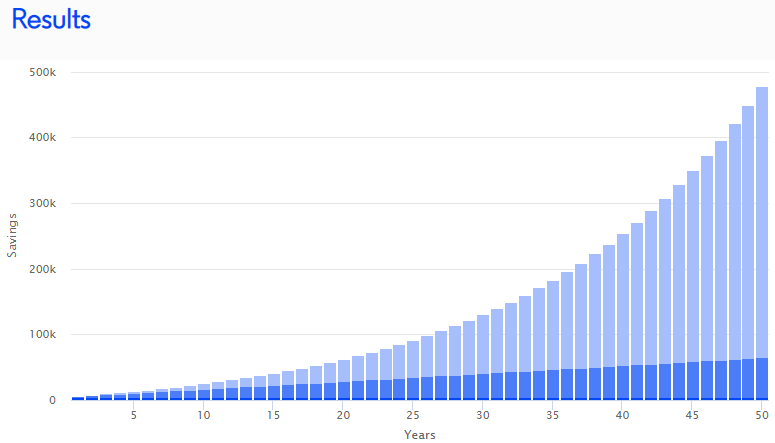
Donc non, on ne devient pas riche rapidement avec la Bourse.
D’ailleurs, les personnes qui prétendent le contraire pourraient vouloir profiter de ta naïveté pour t’arnaquer.
Comment éviter les arnaques ?
En posant des questions à ton interlocuteur. En voici quelques-unes:
- Promesse de devenir riche : si on te promet cela, alors pars en courant sans te retourner 👟
- Processus d’investissement : pouvez-vous m’expliquer votre processus d’investissement ? Quel est votre univers d’investissement ? Comment sélectionnez-vous les instruments financiers dans lesquels vous investissez ?
- CV du gestionnaire et transparence sur son patrimoine : quelles études avez-vous fait ? Pouvez-vous m’envoyer votre CV ? Pouvez-vous m’envoyer votre profil LinkedIn ? Quelle est la composition de votre patrimoine ? Investissez-vous dans ce que vous me recommandez ? Si oui, à quelle hauteur de votre patrimoine ?
- Performances : quelles sont vos performances depuis 3, 5 et 10 ans ? Comment votre gestion se comporte-t-elle par rapport à un indice de référence ? Vos performances ont-elles été auditées ? Est-il possible de recevoir la preuve de cet audit ?
- Rémunération : comment gagnez-vous de l’argent ? Par qui êtes-vous rémunéré ?
- Localisation : dans quelle juridiction se trouve le compte sur lequel je vais envoyer du cash ? (il peut être utile de demander à ta banque d’identifier à qui correspond le code IBAN qu’on t’a donné)
- Régulation : êtes-vous réglementé pour faire votre activité ? Et par quelle entité ? Quel est votre numéro d’agrément ? Pouvez-vous me fournir la preuve de cela ?
- Protection : Le cash est-il protégé à hauteur de 100 000 euros ? Et les titres financiers, sont-ils protégés ?
Enfin, tu peux aussi vérifier la sécurité du site internet. Par exemple, tu peux utiliser scamadviser.com pour vérifier le risque lié à un site internet.
Bref, si tu as le moindre doute, arrête toi. Ne va pas plus loin.
Tu as de l'épargne disponible et tu te demandes s'il faut l'investir en Bourse aujourd'hui ? Demain ? Ou après les prochaines élections ?
Ce que tu essaies de faire à un nom : le market timing (et c'est plus facile de se planter que de réussir).
Attendre le meilleur moment pour investir en bourse s'appelle faire du market timing
Le market timing est une stratégie d'investissement. Tu choisis le moment de l'achat ou de la vente d'un actif afin de maximiser les rendements ou de minimiser les pertes.
L'idéal, évidemment, est d'acheter quand ce n'est pas cher, et vendre quand c'est cher.
Par exemple, si un investisseur pense que les actions vont subir une correction, il peut choisir d'attendre pour acheter moins cher. Puis vendre une fois qu'elles atteignent le point haut. Pour ensuite racheter une fois qu'elles touchent à nouveau un point bas.
Mais ça fait un paquet d'opportunités de se tromper.
Car :
1) Penser quelque chose ne veut pas dire que ça va se réaliser.
2) Il est impossible de savoir si le marché est à un point haut (ou à un point bas).
Attendre le meilleur moment pour investir coûte cher aux investisseurs
Les données suivantes portent sur la performance annualisée d'un portefeuille investi sur le S&P500 du 2 janvier 2001 au 31 décembre 2020.
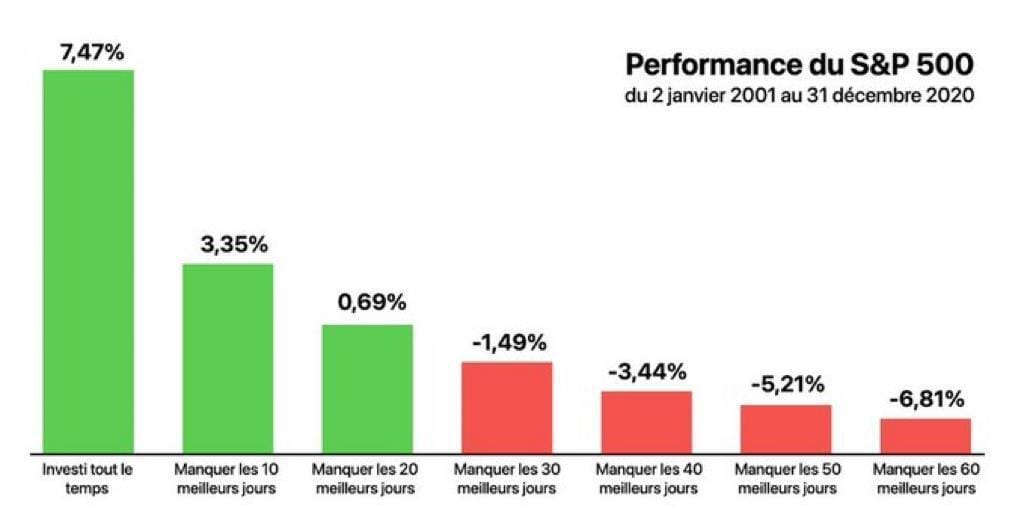
Cette étude long terme montre l'importance de ne pas manquer ne serait-ce que quelques-uns des meilleurs jours de l'année.
Attendre le bon moment pour investir (et donc potentiellement rater les meilleures journées) réduit considérablement les rendements d'un investisseur sur la durée. À l'inverse, être investi tout le temps permet de réaliser la meilleure performance sur le long terme.
🎯 Être investi dès aujourd'hui est plus pertinent que d'attendre que ça baisse (car tu prends le risque de rater les meilleurs jours).
La preuve par l'exemple
Étude de la maison de courtage Charles Schwab
Nous allons suivre le profil et les résultats de 5 investisseurs bien distincts. Chacun d'entre eux :
✓ A reçu 2000 $ au début de chaque année,
✓ pendant 20 ans, jusqu'en 2020, a placé son argent sur le marché boursier, représenté par l'indice S&P 500.
Qui sont-ils ? Dans la famille des investisseurs, je veux...
Hervé Parfait
C'est le parfait market timer. Il était incroyablement brillant (ou chanceux) et investissait ses 2000 $ chaque année au point de clôture le plus bas.
→ Par exemple, il a placé son argent le 21 septembre 2001 - le niveau de clôture le plus bas du S&P 500 cette année-là (965.80 points).
Au début de 2002, Hervé a reçu 2000 $ supplémentaires.
→ Il a attendu et il a investi le 9 octobre 2002, le niveau de clôture le plus bas du marché pour cette année-là (776.76 points).
Il a continué à programmer parfaitement ses investissements chaque année jusqu'en 2020.
Clotilde Rapide
Elle a adopté une approche simple. Chaque année, une fois qu'elle a reçu son argent, elle a investi ses 2000 $ sur le marché le premier jour de bourse de l'année.
→ En 2001, c'est le 2 Janvier et le S&P500 est à 1283.27 points.
→ En 2002, c'est aussi le 2 Janvier (1154.67 points).
→ En 2016, c'était le 4 Janvier (2012.66 points).
Jean-Michel DCA
Comment ne pas parler de Jean-Mi.
Il a divisé son allocation annuelle de 2000 $ en 12 parts égales, qu'il a investies au début de chaque mois. Cette stratégie est connue sous le nom de " dollar-cost averaging " ou DCA.
→ À chaque début de mois, il a investi 166.67$ (2000 / 12 = 166.67$).
Clémence Malchance
La plus malchanceuse de tous...
Elle a investi ses 2000 $ chaque année au sommet du marché. Le point le plus haut, le point le plus cher.
→ Par exemple, Clémence a investi ses premiers 2000 $ le 30 janvier 2001, soit le niveau de clôture le plus élevé de l'année pour le S&P 500, à 1373.73 points.
→ Elle a reçu son deuxième montant de 2000 $ au début de 2002 et l'a investi le 4 janvier 2002, le sommet de cette année-là à 1172.51 points.
Christopher La Peur
Il croit toujours que le ciel va lui tomber sur la tête.
Il a laissé son argent dans des placements en espèces chaque année et n'a jamais pris le temps d'investir. Il a toujours été convaincu que la chute était imminente.
Et même quand une chute se présentait, il pensait qu'elle allait empirer.
C'est le seul à ne pas être investi, et à placer son argent dans des bons du trésor (des obligations à faible rendement).
Investir immédiatement, une stratégie pas si mauvaise
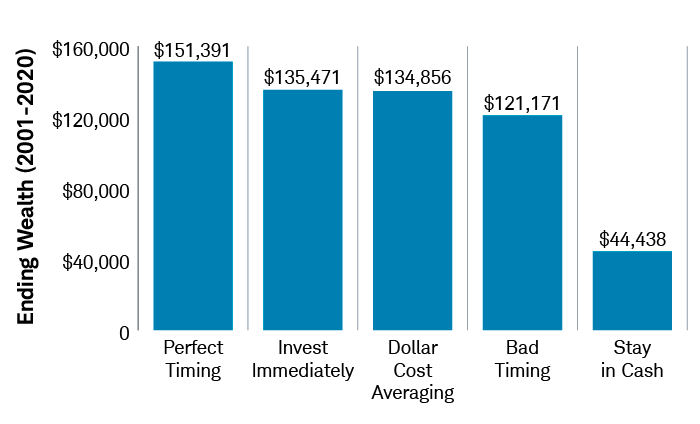
Hervé Parfait, grâce son excellente intuition (et peut-être a-t-il suivi une formation stock picking ?), arrive sans surprise en tête. Il était littéralement impossible de faire mieux que lui entre 2001 et 2020.
Mais regardons de plus près Clotilde Rapide (135 471$) et Jean-Michel DCA (134 856$). Étonnamment, ils ne sont qu'à quelques milliers de $ d'être parfait.
Même Clémence Malchance ne s'en sort pas si mal en 20 ans de terribles investissements (121 171$).
Nicolas, ne nous prends pas pour des bleus. Tu as dû prendre la bonne période sur les 100 dernières années.
Une période ne suffit pas, tu as raison.
Regardons 76 périodes distinctes de 20 ans. Seules 10 des 76 périodes ont donné lieu à des classements inattendus.
Voici les 10 périodes en question :
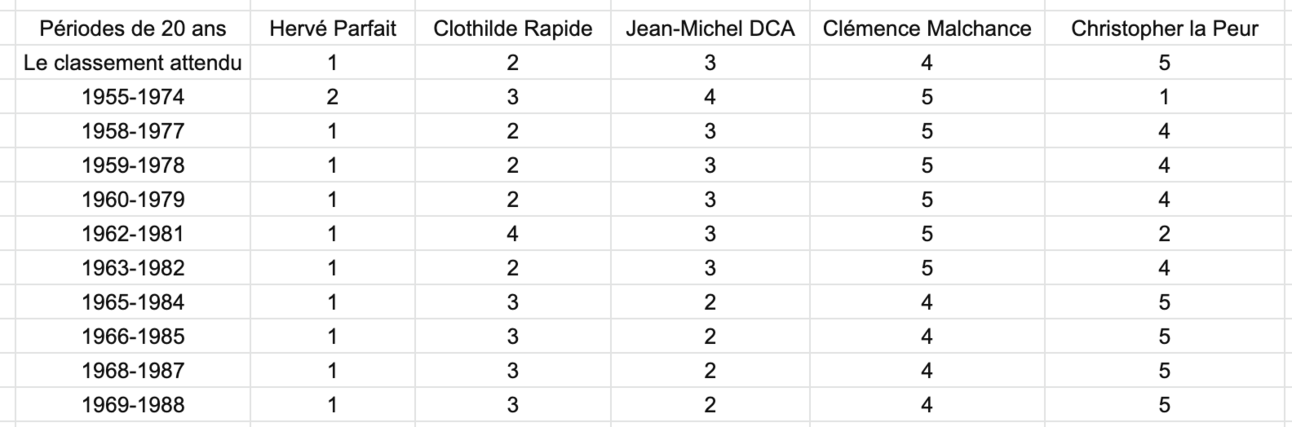
Schwab a aussi examiné toutes les périodes possibles de 30, 40 et 50 ans, à partir de 1926. Le classement attendu est encore une fois le même.
Le vrai perdant, c'est Christopher La Peur
Qu'arrive-t-il au procrastinateur qui a continué d'attendre une meilleure occasion d'acheter, et qui n'en a pas acheté du tout ? Il s'en est sorti le plus mal, avec seulement 44 438 $.
Son seul moment de gloire, c'est entre 1955 et 1974, où il a été gagnant.
Une seule fois sur 76 !
Il avait peur d'investir lorsque le marché était au plus haut. Mais avec ou sans lui, le marché est monté.
Le meilleur moment pour investir en bourse ?
Attendre un "meilleur" moment peut vous coûter cher. Il est presque impossible d'identifier avec précision les points bas du marché sur une base régulière. La meilleure action qu'un investisseur à long terme puisse prendre, c'est de commencer aujourd'hui.
Même les investissements mal programmés (ou malchanceux) sont bien meilleurs que l'absence totale d'investissements.
Pour plus de sérénité, choisissez la méthode Jean-Michel DCA
Le DCA (investir chaque mois, le même jour, le même montant, sur les mêmes actions) présente plusieurs avantages.
✓ Évite la procrastination.
Certains d'entre nous ont tout simplement du mal à se lancer. Nous savons que nous devrions investir, mais nous n'arrivons jamais à le faire.
✓ Empêche les regrets.
Un mauvais investissement a toujours un effet psychologique. On tente de se rattraper, en empirant notre cas. Le DCA réduit ces biais : si la bourse monte, vous gagnez plus d'argent — si la bourse baisse, vous renforcez vos positions futures.
Ce n'est pas une formule magique. Vous sacrifiez une partie des gains potentiels pour profiter de la moyenne. En toute tranquillité.
✓ Échappe au market timing.
Savoir quand acheter, mais surtout savoir quand vendre : c'est long, c'est difficile, c'est stressant.
Il peut être tentant d'essayer d'attendre le "meilleur moment" pour investir (surtout dans un environnement de marché volatil). Mais avant de le faire, rappelez-vous le coût élevé de l'attente.
Et ces heures passées devant les écrans à vouloir potentiellement grappiller 0,5% de performance auraient pu être investies autre part (comme passer du temps avec sa famille, ses proches, mieux dormir la nuit...).
*Matis a été partenaire du Sommet de l'Investisseur et cet article est écrit suite à notre collaboration commerciale
Le marché de l’art est souvent méconnu du grand public. Pourtant, sur le long terme, il peut se révéler intéressant pour investir: depuis 20 ans, les œuvres des 100 artistes contemporains les plus iconiques (Artiprice 100)(1) affichent une performance moyenne supérieure, bien que non garantie, à celle du S&P 500.
Intrigué par cette classe d’actifs atypique, j’ai interviewé Arnaud Dubois, cofondateur et CIO de Matis, lors du Sommet de l’Investisseur. Son ambition : rendre possible l’investissement dans l’art pour les investisseurs privés, de façon transparente et régulée.
Dans cet échange passionnant, j’ai découvert comment fonctionne ce marché encore peu connu, pourquoi l’art permet de diversifier un portefeuille, et surtout comment investir intelligemment dans des œuvres.
Voici trois choses que j’ai apprises grâce à Arnaud 👇
(PS : si vous cherchez à diversifier votre patrimoine, cet article est pour vous.)
1. Acheter sous la valeur de marché plutôt que de spéculer sur la valeur à venir
En matière d’art, « soit vous spéculez, soit vous battez le marché à l’acquisition de l’œuvre, m’explique Arnaud. Chez Matis, ils ont choisi la seconde approche. Autrement dit, au lieu de parier aveuglément que la cote d’un artiste va monter, ils identifient des opportunités d’acquisition d’œuvres dont le prix est en dessous de leur prix de revente prévisible. Cette stratégie “value” applique au marché de l’art une logique d’investissement sélective : on gagne de l’argent en sélectionnant bien dès l’achat, plus encore qu’en revendant bien.
Concrètement, Matis s’appuie sur son expertise du marché de l’art, son réseau et la capacité financière de son club d’investisseurs pour dénicher des œuvres vendues en dessous de leur valeur potentielle. Chaque œuvre sélectionnée est logée dans une société dédiée, dont le capital est ouvert aux membres du club via des obligations convertibles. La société possède un agrément délivré par l’Autorité des Marchés Financiers fin 2023.
Grâce à ce montage, il est possible d’investir dans un Picasso ou un Warhol à partir de 20 000 € seulement, aux côtés de Matis. L’œuvre est ensuite confiée à un réseau de galeries d’art partenaires, en charge de revendre l’œuvre en visant une plus-value (non garantie).
« 84 % des œuvres détenues par les marchands sont re-vendues en moins de 2 ans. Comme eux, nous cherchons à sortir rapidement dès que la plus-value cible est atteinte – inutile d’attendre 5 ans si l’opportunité de revente optimale se présente plus tôt. » souligne Arnaud.
En effet, une œuvre d’art n’offre pas de revenus réguliers (pas de loyer ni de dividende), ce qui pousse les professionnels à arbitrer rapidement entre le gain espéré et le temps de détention.
A noter que Matis, pour l'ensemble de ses projets d’investissement vise :
- une durée d'investissement maximum de 5 ans, et une durée de détention moyenne (non garantie) de deux ans ;
- 20% de cessions par an (non garanties) ;
- un TRI net de frais cible à 15%(2) (non garanti).
Depuis 2023, les membres des projets Matis ont investi dans 65 œuvres. Parmi ces œuvres, 16 ont été cédées, délivrant une performance nette investisseur de 17,7%(3) et un TRI net de frais de 33,3%(2).
Avertissement : les performances passées ne préjugent pas des performances futures. L’investissement dans des actifs non cotés présente un risque de perte partielle ou totale du capital investi.
Plutôt que d’espérer un « coup de chance » spéculatif, l’approche de Matis est basée sur l’objectif de rencontrer la plus-value (non garantie) dès l’acquisition de l’œuvret.Cette méthode d’investissement apporte une certaine maîtrise dans la phase de revente de l’œuvre : la plus-value, bien que non garantie, est en quelque sorte déjà incluse dans le prix d’achat.
2. La valeur du marché de l’art est concentrée sur des œuvres “blue-chip”(4)
Avant cet entretien, je voyais le marché de l’art comme un tout assez homogène. Or, Arnaud m’a montré à quel point il est segmenté et même contre-intuitif. Par exemple, « 78 % des transactions portent sur des œuvres à moins de 1000 $, et 95 % à moins de 50 000 $ », m’indique-t-il, « mais ces 95 % ne représentent qu’environ 15 % de la valeur du marché mondial ». Autrement dit, la très grande majorité des œuvres échangées sont abordables… mais ce n’est pas là que se crée la richesse.
En réalité, la valeur du marché de l’art est concentrée sur une infime fraction d’œuvres très haut de gamme. Les tableaux à plusieurs millions d’euros (souvent signés par les grands maîtres du XXe siècle) captent l’essentiel de la performance et de l’appréciation à long terme.
Ces artistes “blue-chip”(3) (Pablo Picasso, Andy Warhol, Jean-Michel Basquiat, etc.) ont une double légitimité : artistique (leurs œuvres sont exposées dans les musées du monde entier) et marchande (leurs toiles s’arrachent aux enchères pour des records pouvant atteindre des dizaines de millions). Ce n’est pas un hasard : l’histoire de l’art les a adoubés, ce qui leur confère un statut quasi intouchable. En période de vaches maigres, un Picasso ne perdra pas son aura (et donc sa valeur intrinsèque) alors qu’un artiste purement “hype” et non institutionnalisé pourrait voir sa cote s’effondrer si la demande se tarit.
(Arnaud cite par exemple le cas de Banksy, street-artiste très médiatisé mais encore peu présent dans les collections muséales : en cas de crise de liquidité, « plus personne ne dira que Banksy c’est bien », contrairement à un Picasso dont la place dans l’histoire de l’art est établie.)
Le marché de l’art est un peu comme une toupie inversée : une immense base d’œuvres accessibles, et un sommet très étroit mais ultra-valorisé. Pour l’investisseur, « Il ne faut pas se disperser sur les œuvres trop peu chères ou trop spéculatives : elles évoluent sur des marchés locaux, peu liquides et peu rentables sur la durée », conseille Arnaud. Mieux vaut viser le haut du panier, là où la demande est mondiale et soutenue par de solides références.
Matis applique d’ailleurs ce principe : la société cible les œuvres entre ~500 000 € et 5 millions €, un segment qui ne représente qu’environ 4 à 5 % des transactions en volume mais plus de 60 % de la valeur du marché global. C’est le “sweet spot” où l’on trouve les pièces blue-chip suffisamment liquides (échangées régulièrement sur le second marché international) tout en offrant un potentiel de hausse significative.
Par exemple, Arnaud m’apprend qu’un petit tableau de Warhol (série Flowers) s’achetait 15 000 $ au début des années 2000, alors qu’il vaut aujourd’hui près de 350 000 $ aux enchères…
Le genre de progression que l’on retrouve surtout sur les œuvres emblématiques des grands artistes du XXe siècle, pas sur la toile d’un jeune peintre local.
Moralité : il faut se focaliser sur les pièces “institutionnelles”, c’est-à-dire les artistes et œuvres reconnus internationalement (présents dans les musées, avec un historique de ventes publiques). Ces blue chip artistiques constituent une classe d’actifs à part entière, dont la dynamique s’apparente presque à celle des actions de grandes capitalisations : ce sont elles qui tirent le marché vers le haut sur la durée.
3. Un marché sans dette, donc résilient
Le troisième point qui m’a marqué, c’est la résilience du marché de l’art dans le temps, y compris face aux crises. Arnaud rappelle d’abord une particularité : « Il n’y a pas de dette dans ce marché ». Contrairement à l’immobilier ou à la bourse, l’achat d’une œuvre d’art se fait quasiment toujours en cash, sans effet de levier bancaire.
« Vous avez de l’argent, vous achetez ; vous n’en avez pas, vous n’achetez pas », résume-t-il avec pragmatisme.
Conséquence : pas de crédit signifie pas de bulle spéculative alimentée artificiellement. Les prix oscillent au gré de l’appétit des collectionneurs, bien sûr, mais dans des proportions relativement limitées (souvent +/- 10% par an) et sans krachs majeurs auto-entretenus. En quelque sorte, le marché de l’art respire par à-coups, mais ne subit pas de violent effet de dominos financiers.
L’exemple de la crise de 2008-2009 est révélateur. Après la chute de Lehman Brothers, les ventes d’art ont connu un sérieux coup de frein en 2009 (division par deux du volume global). Toutefois, « dès 2010, le marché avait déjà retrouvé ses niveaux d’avant-crise », me raconte Arnaud. Une remontée éclair rendue possible parce que les vendeurs d’art n’étaient pas endettés et n’ont pas été forcés de brader leurs collections.
Les chiffres confirment cette rapidité de rebond : entre 2007 et 2009, l’indice des prix de l’art avait chuté d’environ 40%, mais il a rebondi dès 2010 grâce au retour des acheteurs (notamment en Asie). De même, lors du choc du Covid en 2020, le marché de l’art a reculé (ventes mondiales estimées à ~64 Mds $ en 2020) puis a rebondi en 2021 en effaçant le trou d’air.
Cette résilience tient donc à un facteur simple : pas de levier, pas de liquidation forcée.
Les collectionneurs peuvent traverser la tempête, quitte à attendre des jours meilleurs pour vendre. Pour l’investisseur, cela signifie que l’art a un profil de risque différent des actions ou de l’immobilier, avec des cycles propres souvent décalés des autres marchés. D’ailleurs, les études montrent que la corrélation de l’art avec les actifs financiers traditionnels est assez faible. En d’autres termes, ajouter de l’art dans un portefeuille apporte une diversification bienvenue. C’est aussi un actif tangible, dont la valeur est en partie décorrélée de l’inflation et des politiques monétaires : certaines grandes fortunes considèrent l’art comme une valeur refuge alternative en période d’inflation.
« Le marché de l’art est extrêmement stable depuis 20 ans », insiste Arnaud. Certes, il y a des hauts et des bas, mais ils restent contenus dans des amplitudes raisonnables. Sur la période 2000-2023, le volume annuel des transactions gravite toujours autour de 60 à 70 milliards de dollars, preuve d’une certaine constance. Surtout, l’essentiel de la croissance en valeur provient de la hausse des œuvres blue-chip évoquées plus haut.
Conclusion : L’art est une classe d’actifs à (re)découvrir
J’avoue qu’avant cet entretien, je n’avais pas mesuré tout le potentiel d’investissement qu’offrait l’art. Cette discussion avec Arnaud Dubois m’a permis de mieux comprendre les coulisses du marché de l’art et les leviers pour y investir : en ciblant les bonnes œuvres (celles qui ont une valeur artistique et un marché établi), en achetant au meilleur prix possible, et en sachant revendre.
Si l’idée de placer une partie de votre patrimoine dans l’art vous intéresse, je vous invite à creuser le sujet. Vous pouvez accéder aux performances historiques de Matis en cliquant ici et visiter leur site internet ici.
Ce marché unique, à la croisée de la culture et de l’investissement, peut non seulement embellir un portefeuille par sa performance historique, mais aussi apporter la satisfaction intellectuelle de posséder (en partie) un chef-d’œuvre.
Comme le dit Arnaud, « on investit avec la tête, mais rien n’empêche de le faire dans des œuvres que l’on aime de cœur ! ».
👉 Pour aller plus loin, découvrez l’interview complète d’Arnaud Dubois au Sommet de l'Investisseur

Avertissement : les performances passées ne préjugent pas des performances futures. L’investissement dans des actifs non cotés présente un risque de perte partielle ou totale du capital investi.
(1) L’indice Artprice 100 qui suit les 100 artistes les plus valorisés en vente aux enchères VS le S&P 500
(2) Taux de rentabilité interne annualisé net de frais : Le taux de rentabilité interne prend en compte les flux de trésorerie générés par un investissement sur une période d'un an, ainsi que la valeur de revente finale de cet investissement. Le TRI mesure la rentabilité réelle d'un investissement en prenant en compte le temps et les montants investis.
(3) Données actualisées au 2 septembre 2025. Performance nette investisseur : montant reversé à l'investisseur, net de tout frais et brut de fiscalité, qui correspond à la différence entre le prix de cession de l'œuvre et son montant d'acquisition, auquel sont retranchés les frais afférents à la commission de la galerie, les taxes et les frais de Matis.
(4) L’art blue chip fait référence à des œuvres d’art de grande valeur réalisées par des artistes majeurs, qui ont profondément marqué l’histoire de l’art, reconnus par les institutions muséales, les galeries internationales, et les collectionneurs. Ces œuvres se vendent au prix le plus élevé dans les maisons de ventes aux enchères, à partir de plusieurs centaines de milliers de dollars.
*Je suis client et cet article a été écrit en collaboration commerciale avec cette marque
En France, nous sommes les champions de l’épargne : la plupart des parents mettent de l’argent de côté pour leurs enfants. Et c’est une excellente chose !
Mais il y a un paradoxe. Cet argent est souvent placé sur des livrets ou supports “sécurisés” (Livret A, LDDS, fonds euros…). Avec un horizon de 18 ans, cette trop grande sécurité peut devenir un piège. En effet, plus l’horizon d’investissement est long, plus le risque de perte diminue… et plus le coût d’opportunité d’un placement peu performant explose.
Autrement dit, à vouloir trop protéger l’épargne de leurs enfants, de nombreux parents passent à côté de dizaines de milliers d’euros de gains potentiels.
Pourquoi investir tôt pour ses enfants ?
Pour illustrer l’impact du choix du support d’épargne sur 18 ans, prenons une hypothèse réaliste de rendement annuel moyen : 2 % pour un livret sécurisé (type Livret A) contre 8 % pour un investissement indiciel mondial (ETF MSCI World). Voici le capital accumulé au bout de 18 ans selon le montant épargné mensuellement :
- 50 € par mois : ~13 000 € sur un livret sécurisé, contre ~23 500 € en investissant sur un indice mondial (8 %/an).
- 100 € par mois : ~26 000 € sur le livret, contre ~47 000 € via un ETF World.
- 200 € par mois : ~52 000 € sur le livret, contre ~94 000 € en Bourse (indice mondial).
La différence est énorme.
En plaçant correctement son argent sur les marchés, un parent peut offrir à son enfant un véritable coup de pouce financier pour ses 18 ans. Avec quelques dizaines de milliers d’euros en poche à sa majorité, votre enfant pourrait par exemple s’acheter sa première voiture, financer une partie de ses études, vivre une expérience à l’étranger, payer la caution de son premier appartement… ou même inviter son/sa futur(e) partenaire au restaurant 😉.
Et surtout, il aura créé un capital de départ pour sa propre retraite bien avant d’entrer dans la vie active.
Nous pouvons d'ailleurs pousser le bouchon encore plus loin.
Imaginons que votre enfant laisse cet argent investi jusqu’à sa retraite, sans y ajouter un centime après ses 18 ans. En restant investi sur un indice boursier à ~8 % de rendement moyen, le capital accumulé continuerait de croître de façon exponentielle.
Vers l’âge de 60 ans, les sommes initiales atteindraient environ :
- 600 000 € (pour ~23 500 €),
- 1,2 million d’euros (pour ~47 000 €)
- 2,4 millions d’euros (pour ~94 000 €).
Oui, en commençant à investir dès la naissance, vous pourriez littéralement faire de votre enfant un millionnaire au moment de partir à la retraite. Plus les parents inculquent tôt à leurs enfants l’habitude d’investir, meilleurs ils seront pour gérer leurs finances plus tard.
Investir pour ses enfant, automatiquement et sans frais
Face à ce constat, une question se pose : comment permettre aux parents d’investir facilement pour leurs enfants, dès le plus jeune âge, et dans les meilleures conditions ? C’est précisément ce que propose Trade Republic avec son nouveau Compte Enfant (officiellement appelé Plan Épargne Enfant). Lancé le 30 septembre 2025, ce compte-titres pour mineur est disponible dès maintenant, et s’ouvre en quelques minutes dans l’application Trade Republic. L’ouverture se fait au nom de l’enfant avec l'accord des deux parents.
Le Compte Enfant bénéficie de toutes les fonctionnalités phares de Trade Republic : on y retrouve l’exécution gratuite de plans d’investissement programmés (ETF ou actions), la possibilité d’acheter des fractions d’actions/ETF (par exemple investir 10 € sur une action à plus de 100 €), 0 € de frais de transaction sur les achats programmés mensuels, et même les intérêts de la BCE sur la trésorerie non investie versés sans plafond sur le cash du compte. À noter que, comme pour tout compte chez Trade Republic, il n’y a aucun frais d’ouverture de tenue de compte.
En pratique, ce compte fonctionne comme un plan d’épargne investi pour votre enfant. Vous pouvez paramétrer un investissement automatisé chaque mois (montant minimum 10 €) sur l’ETF ou l’action de votre choix, de la même manière que pour un plan d’investissement programmé classique. L’argent est débité du compte parent et investi sur le compte de l’enfant de façon récurrente, sans que vous ayez à y penser. Le compte enfant est bien sûr adossé au vôtre : vous en conservez la gestion jusqu’à la majorité de l’enfant. Mais l’argent qui s’y trouve lui appartient légalement : à ses 18 ans, votre enfant en deviendra pleinement propriétaire et pourra en disposer librement.
👉 Vous pouvez ouvrir un compte pour votre enfant en cliquant sur ce lien.
Son argent travaille à 100 % grâce aux ETF Vanguard
Trade Republic frappe un grand coup avec ce Plan Épargne Enfant en annonçant une innovation mondiale côté placements. Les frais de gestion des ETF éligibles sont remboursés et automatiquement réinvestis chaque mois jusqu’aux 18 ans de l’enfant. C’est le programme « Bonus Enfant Trade Republic » : concrètement, lorsque vous investissez sur certains ETF Vanguard via un plan programmé enfant, 100 % de votre argent est investi sur le marché, sans aucune ponction de frais courants. Trade Republic devient ainsi la première banque au monde à proposer un ETF sans frais pour les mineurs. Les ETF concernés sont le Vanguard FTSE All-World (un ETF diversifié sur toutes les régions du monde), le Vanguard ESG Global All Cap (variante investissant avec des critères ESG) ainsi que le Vanguard LifeStrategy (un fonds combinant actions et obligations). Sur ces supports, les frais annuels (déjà très bas, typiquement ~0,2 %) sont intégralement reversés sur le compte de l’enfant sous forme de parts d’ETF additionnelles chaque mois.
Petite nouveauté sympathique : la possibilité d’inviter de la famille ou des amis à contribuer sur le plan épargne de votre enfant. L’application permet d’ajouter des « parrains d’épargne » qui pourront alimenter le compte de l’enfant via des virements mensuels automatiques. Une belle façon de permettre aux grands-parents, oncles/tantes, etc., de participer à l’effort (plutôt que les traditionnels billets glissés dans une enveloppe d’anniversaire).
Vous pouvez ouvrir un Compte trade Republic pour votre enfant en cliquant sur ce lien 👈.
Mon avis sur le compte enfant Trade Republic
En tant qu’investisseur (et moi-même potentiel futur parent), je dois avouer que je suis bluffé. Tout est pensé pour inciter à préparer l’avenir de nos enfants : ouverture facile, zéro frais, intérêts sur le cash, investissement automatisé et partenariat inédit avec Vanguard pour maximiser la performance. Le fait de pouvoir investir dès la naissance, même de petites sommes, et de profiter de la magie des intérêts composés sur plusieurs décennies... c'est formidable.
Bien sûr, investir en Bourse comporte un risque de volatilité à court terme. Mais avec un horizon de 10, 15 ou 20 ans (voire plus), le temps joue en faveur des enfants. Rappelons que même l’« investisseur maudit » qui aurait le pire timing du monde (achat juste avant chaque krach historique) finit par obtenir un rendement positif s’il reste investi suffisamment longtemps.
À mes yeux, ce Compte Enfant comble un manque dans la palette d’outils financiers des parents. Jusqu’à présent, beaucoup se rabattaient sur des solutions d’épargne classiques (Livret A, assurance-vie fonds euros) par facilité ou manque d’information, alors qu’ils disposaient de 18 ans ou plus devant eux. Désormais, avec une solution comme celle de Trade Republic, investir pour son enfant devient aussi simple que de remplir un Livret A, en bien plus rentable potentiellement.
Je ne peux qu’encourager les parents à envisager cette approche pour préparer l’avenir de leurs enfants. C’est un cadeau inestimable que l’on peut faire à ses enfants : celui de prendre un excellent départ dans la vie financière, et d’apprendre dès le plus jeune âge l’importance d’investir sur le long terme.
Mon avis en une phrase : c’est une vraie révolution de l’épargne pour les jeunes, et j’aurais rêvé avoir accès à une telle solution quand j’étais enfant 😉.
👉 Ouvrez un compte pour votre enfant en cliquant sur ce lien.
Voici également le : Communiqué de presse Trade Republic
Comprendre les figures de retournement en analyse technique.
En analyse technique, reconnaître les phases de changement de tendance est une compétence fondamentale. Ces moments charnières, souvent signalés par des figures de retournement, permettent à l’investisseur averti d’anticiper les mouvements du marché et d’ajuster ses positions avec précision.
Contrairement aux figures de continuation, les figures de retournement annoncent une inversion de tendance à venir, marquant la fin d’un cycle haussier ou baissier.
Parmi les figures les plus observées dans ce registre figurent les biseaux, les épaules-tête-épaules (ETE), les doubles top et bottom, les rounding top et bottom, ainsi que les diamants. Bien que parfois complexes à repérer en temps réel, ces configurations graphiques offrent des points d’entrée ou de sortie très rentables lorsqu’elles sont correctement interprétées.
1️⃣ Les biseaux d’essoufflement : signes d’une fin imminente
🅰️ Définition :
Les biseaux s’apparentent à un triangle symétrique incliné vers le haut (biseau ascendant ou rising wedge) ou vers le bas (biseau descendant ou falling wedge).
Malgré leur ressemblance avec les triangles, ils sont totalement différents car le biseau (d’essoufflement) s’inscrit en fin de tendance et indique un retournement de tendance, contrairement au triangle, qui est une figure de continuation.
Il s’agit d’une convergence entre deux droites encadrant les prix, avec diminution d’amplitude.
La sortie d’un biseau s’effectue généralement dans le sens inverse de la tendance de fond, avec comme objectif minimal équivalent au point d’entrée de la figure.
🅱️ Interprétation & Remarques :
Le biseau ascendant/descendant est une figure d’étranglement avant retournement baissier/haussier, qui intervient généralement après une hausse ou une baisse marquée des cours.
Dans un biseau ascendant, les cours évoluent à la hausse entre un support et une résistance, tous deux haussiers et convergents. C’est la borne de support qui est la plus souvent testée, indiquant logiquement la phase de distribution avant retournement baissier.
Cette convergence suggère que les cours continueront d’augmenter, mais avec une moindre volatilité : les volumes s’amenuisent, traduisant le désintérêt des acheteurs.
💡 Lorsque les cours enfoncent le support du biseau ascendant, sur de forts volumes, on conclut au retour des vendeurs et au retournement de tendance.
Dans un biseau descendant, les cours évoluent à la baisse entre un support et une résistance, tous deux baissiers et convergents. C’est la borne de résistance qui est la plus souvent testée, indiquant logiquement la phase d’accumulation avant retournement haussier.
Cette convergence suggère que les cours continueront de diminuer, mais avec une moindre volatilité : les volumes s’amenuisent, traduisant le désintérêt des vendeurs. Lorsque les cours dépassent la résistance du biseau descendant, sur de forts volumes, on conclut au retour des acheteurs et au retournement de tendance.
▶️ Comment tirer profit d'un biseau ?
C’est la cassure de la droite de support ou de résistance, généralement accompagnée de forts volumes, qui valide la figure.
Il n’existe pas de méthode formelle pour fixer un objectif à la sortie de la figure. On peut toutefois tenter une estimation en retraçant complètement l’amplitude du biseau au niveau de la cassure.
⚠️ Remarques utiles :
- Plus les droites de tendance des biseaux sont pentues, plus l’objectif est rapidement atteint.
- L’objectif de cours doit être atteint en au moins deux fois moins de temps qu’il n’a fallu pour la formation du biseau.
🔲 Pour finir et illustrer la théorie par la pratique, voici un cas d’école de biseau sur le NIKKEI 225.
- On distingue bien la formation du biseau ascendant à partir d’avril 2006, après une longue phase de hausse initiée en mai 2003.
- On constate également que la borne de support est beaucoup plus souvent testée que la borne de résistance, avec une nette phase de distribution annonciatrice d’un retournement baissier.
- En juillet 2007, les cours finissent par transpercer la borne de support et s’inversent fortement à la baisse.
- Enfin, le report de l’amplitude du biseau à la cassure indique un premier objectif atteint bien plus rapidement qu’il n’a fallu au biseau pour se former.
2️⃣ L’épaule-tête-épaule : l’élégance d’un sommet technique
🅰️ Définition :
La figure en tête-épaules est une figure de retournement majeure, l’une des plus connues des milieux chartistes (mais peu fréquente également). Elle doit son nom à sa forme particulière, représentant une tête et deux épaules.
Cette figure naît après une tendance haussière marquée, et se forme par une suite de trois sommets consécutifs : le premier et le troisième (épaules) sont de hauteur quasi similaire, tandis que le deuxième (tête) est relativement plus haut.
Les plus bas atteints entre les sommets permettent de matérialiser une zone nommée ligne de cou (correspondant à un support).
🅱️ Règles essentielles :
La validité de cette figure passe par le respect de trois règles essentielles :
- Les deux épaules d’amplitude similaire.
- Un équilibre entre la tête et les épaules en amplitude et en timing.
- Une ligne de cou horizontale ou avec une pente modérée.
💡 Astuce mnémotechnique :
Ces 3 règles sont en adéquation avec la morphologie du corps humain : épaules de même taille, équidistantes de la tête, un cou proportionné et un alignement des épaules perpendiculaire au sol.
▶️ Comment tirer profit d'une tête-épaules
C’est la cassure de la ligne de cou qui valide la figure chartiste.
À la sortie d’une telle figure, on peut calculer un objectif théorique en reportant l’amplitude du sommet (entre la tête et la ligne de cou) au point de cassure.
⚠️ Remarque : L’ETE étant en tout point symétrique, il existe le pendant de retournement haussier à l’ETE, appelé « épaule-tête-épaule inversée » (ETEi).
- On voit aisément se dessiner la première épaule (février 2007), la tête (juin 200) et le seconde épaule (octobre 2007).
- On distingue bien la ligne de cou en rouge.
- La cassure de la ligne de cou début 2008 marque l'accélération baissière et confirme le retournement.
- Enfin, l'objectif principal est atteint avec le report (en vert) de l'amplitude de la tête à la ligne de cou au niveau de la cassure.
3️⃣ Doubles top/bottom : des résistances et supports puissants
🅰️ Définition :
Le double top/bottom est une succession de deux sommets ou creux de même amplitude. Ces deux figures prennent respectivement la forme d’un M et d’un W aux branches plus ou moins élargies.
🅱️ Règles essentielles :
La validité de cette figure passe par le respect de deux règles essentielles :
- Les sommets ou creux doivent être d’amplitude similaire.
- Une ligne de cou horizontale ou avec une pente modérée.
▶️ Comment tirer profit d’un double top/bottom ?
La cassure de la ligne de cou valide la figure chartiste.
L’objectif se détermine en reportant l’amplitude entre les sommets (ou creux) et la ligne de cou au point de cassure.
⚠️ Remarque : Il existe une autre configuration avec trois tops/creux successifs : le triple top/bottom. Cette configuration, plus rare que le double top/bottom, présente les mêmes caractéristiques.
🔲 Pour finir et illustrer la théorie par la pratique, voici un cas d’école de double bottom sur AXA
- On voit aisément se dessiner le double bottom avec un premier creux en décembre 1991 et le suivant en octobre 1992.
- On distingue clairement la ligne de cou en rouge.
- La cassure de la ligne de cou marque l’accélération haussière et confirme le retournement.
- L’objectif principal (report de l’amplitude de la figure) est presque atteint dès la première accélération.
4️⃣ Rounding tops et bottoms : quand le marché bascule « en douceur »
🅰️ Définition :
La figure en rounding top/bottom est une figure de retournement majeure assez révélatrice. Elle doit son nom à sa forme particulière, représentant un arrondi de tops ou de bottoms venant mettre en échec la théorie de Dow.
Cette figure naît après une tendance haussière (rounding top) ou baissière (rounding bottom) marquée et se forme par une suite de sommets ou de creux consécutifs formant un arrondi.
Les plus bas ou les plus hauts atteints entre les sommets ou les creux permettent de matérialiser une ligne de cou (correspondant à un support ou à une résistance).
🅱️ Règles essentielles :
La validité de cette figure passe par le respect de trois règles essentielles :
- Les tops ou bottoms doivent être d’amplitude similaire.
- Une quasi-symétrie de part et d’autre du plus haut sommet ou du plus bas creux.
- Une ligne de cou horizontale ou avec une pente modérée.
▶️ Comment tirer profit d’un rounding ?
La cassure de la ligne de cou valide la figure chartiste.
À la sortie d’une telle figure, on peut calculer un objectif théorique en reportant l’amplitude entre le plus haut sommet ou le plus bas creux et la ligne de cou au point de cassure.
⚠️ Remarque : Le rounding bottom fonctionnera de la même manière que le rounding top, de façon inversée.
🔲 Pour finir et illustrer la théorie par la pratique, voici un cas d’école de rounding top sur Pernod Ricard
- On voit aisément se dessiner le rounding top (ovale en vert) avec le sommet le 11 août 2022.
- On distingue clairement la ligne de cou en bleu.
- La cassure de la ligne de cou marque l’accélération baissière et confirme le retournement.
- Un pullback sur la ligne de cou (en bleu foncé) vient renforcer la validation de la figure.
- Enfin, L’objectif principal est atteint le 1er septembre 2022 avec le report de l’amplitude du sommet à la ligne de cou au niveau de la cassure.
5️⃣ Les diamants : rareté et puissance
🅰️ Définition :
Il s’agit d’une figure complexe, formée par la juxtaposition d’une phase d’élargissement et d’une phase de convergence symétrique. Visuellement, elle s’apparente à un losange allongé, souvent aplati sur sa diagonale horizontale.
Elle repose sur quatre lignes de tendance, sans ligne de cou, qui doivent être testées à plusieurs reprises pour valider la configuration.
⚠️ Le diamant est une figure de retournement qui se forme aussi bien sur les sommets que sur les creux.
🅱️ Mise en application :
L’objectif de cours initial se détermine en reportant la hauteur maximale du diamant au point de cassure.
L'objectif suivant s’obtient en reportant l’amplitude du mouvement précédent l’entrée dans le diamant à sa sortie.
Les volumes sont généralement en diminution au sein de la figure et augmentent lors de la cassure.
🔲 Cas pratique : diamant sur BNP Paribas
- On voit bien le diamant dessiné en vert.
- La cassure de la figure correspond à quelques jours près à la validation (net passage sous la zone de neutralité) d'une divergence baissière sur le RSI le 3 décembre 2015.
- On observe également le pullback (en bleu) sur le dernier côté du diamant, très significatif de la vague de baisse à venir.
- Enfin, l'objectif principal atteint avec le report (en violet) de l'amplitude du diamant au niveau de la cassure.
Conclusion
Maîtriser les figures de retournement, c’est s’équiper pour anticiper les grandes inflexions du marché. Si toutes les tendances ne se terminent pas nécessairement par une figure identifiable, ces patterns offrent des repères techniques fiables et des opportunités d’intervention rationnelles.
Combinées à une bonne gestion du risque et à une lecture contextuelle (volumes, niveaux-clés, cycles), elles permettent d’optimiser ses points d’entrée et de sortie, avec une meilleure compréhension du comportement des acteurs de marché.
Pour l’investisseur, savoir repérer une figure de retournement claire et précise, c’est disposer d’un avantage stratégique indéniable.
Investir dans l’or, ce n’est pas suivre une mode passagère, c’est s’appuyer sur l’une des valeurs refuges les plus anciennes et respectées au monde. Je vais vous expliquer pourquoi j’ai choisi d’intégrer de l’or dans mon portefeuille, en abordant ses atouts clés : la diversification du portefeuille, la protection contre l’inflation, son rendement/risque et son rôle historique de valeur refuge.
Un actif tangible et universel
L’or est un métal précieux qui a servi de monnaie et de réserve de valeur à travers toutes les civilisations, et ce, depuis 5000 ans. Contrairement à une action ou à une obligation, un lingot d’or est un actif tangible que l’on peut tenir en main, sans risque d’émetteur ou défaut de paiement. Sa rareté naturelle (on estime que tout l’or extrait tiendrait dans un cube de 21 mètres de côté) et ses propriétés physiques (inaltérabilité, brillance, malléabilité) en ont fait une monnaie universelle à travers les siècles.
Valeur refuge par excellence : En période de crise économique ou géopolitique, l’or est souvent l’actif vers lequel se tournent les investisseurs. Il a une corrélation très faible avec les autres classes d’actifs comme les actions ou les obligations, ce qui signifie que son cours évolue souvent indépendamment des marchés financiers. En cas de krach boursier ou d’instabilité, l’or a tendance à préserver sa valeur (voire à s’apprécier) pendant que les autres actifs chutent. Contrairement à des placements financiers classiques, l’or n’est adossé à aucun gouvernement ou entreprise : aucune décision politique ne peut le dévaluer artificiellement. C’est donc une assurance en cas de coup dur : on parle de bouclier patrimonial.
D’ailleurs, les banques centrales du monde entier ne s’y trompent pas et continuent d’en accumuler massivement dans leurs réserves.
Bouclier contre l’inflation et la dépréciation monétaire
Protéger son pouvoir d’achat sur le long terme : L’une des principales raisons pour lesquelles j’investis dans l’or, c’est sa capacité à protéger mon épargne de l’inflation. L’inflation érode la valeur de la monnaie : 100€ aujourd’hui valent plus que 100€ demain. L’or, lui, a historiquement conservé votre pouvoir d’achat.
Depuis le début du 20ème siècle, l’inflation a pu s’exprimer librement… et nos billets ont perdu une grande partie de leur valeur.
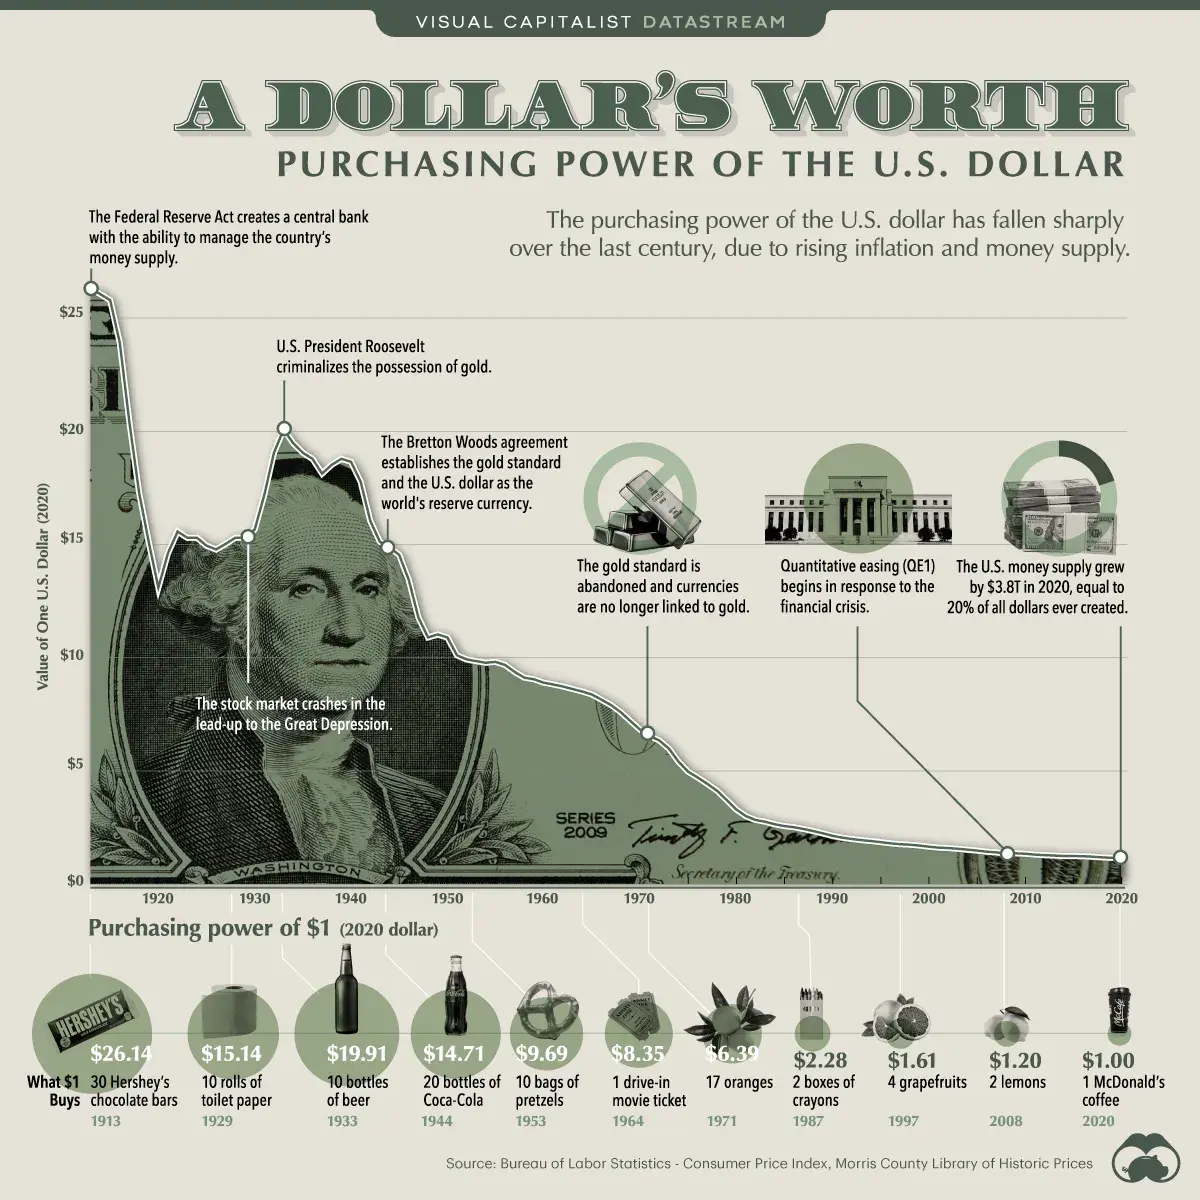
⚠️ Attention : L’or protège de l’inflation sur le long terme, mais cela ne veut pas dire que son prix monte chaque année mécaniquement avec l’inflation. Sur le court terme, le cours de l’or peut stagner ou baisser même si les prix à la consommation montent. Ne soyez donc pas surpris par les fluctuations de l’once d’or : c’est sur plusieurs années qu’il révèle son véritable rôle de bouclier.
L’essentiel est d’adopter une vision long terme et de ne pas paniquer si sa valeur varie à court terme.
Diversification du portefeuille et réduction du risque
“Ne pas mettre tous ses œufs dans le même panier” : Vous avez sans doute déjà entendu ce conseil en investissement. L’or est l’outil idéal pour diversifier un portefeuille boursier car son évolution est souvent décorrélée de celle des marchés actions. Cela signifie qu’en périodes où vos actions ou vos autres placements chutent, l’or aura tendance à bien se comporter.
Intégrer une part d’or dans son portefeuilles permet donc de lisser de réduire la volatilité. On peut voir l’or comme une assurance : il peut sembler « dormant » quand tout va bien, mais il se réveille dès que ça va mal pour compenser les pertes ailleurs.
Une assurance gratuite ? Contrairement à une assurance classique où l’on paye une prime pour être couvert, l’or vous couvre tout en ayant une performance positive à long terme. C’est là sa grande force : il améliore le profil rendement/risque de votre allocation.
Or (en bleu) vs actions américaines (en noir) entre mi-2007 et 2009 :
Performances historiques et perspectives
Des hauts et des bas, mais une tendance ascendante : Sur le dernier demi-siècle, le cours de l’or est passé d’environ 35 $ l’once (début des années 1970) à plus de 3000 $ aujourd’hui.
Il a connu des cycles haussiers spectaculaires (années 1970, années 2000). Et à l’inverse, il a traversé des phases de stagnation, comme par exemple dans les années 1980-90. L’or n’est donc pas un placement linéaire : sa performance vient par à-coups. Cependant, la trajectoire globale sur le long terme est clairement haussière, soutenue par la création monétaire et la demande mondiale.
Rien qu’en 2024/2025, l’or a connu une hausse impressionnante dans un contexte de retour des tensions géopolitiques. Le métal jaune a surperformé largement les autres classes d’actifs sur cette période.
Et pour l’avenir ? Personne ne peut prédire le cours de l’or avec certitude, mais plusieurs éléments plaident en faveur d’un maintien (voire d’une hausse) de sa valeur dans les années à venir. Les banques centrales continuent d’en acheter (recherche de protection et de diversification), les tensions géopolitiques hélas ne disparaissent pas, et la dette mondiale élevée augmente l’attrait d’un actif qui, lui, ne peut être « imprimé » à volonté. Tant qu’il y aura des incertitudes et de l’inflation, son rôle d’actif refuge restera d’actualité.
Conclusion :
- Diversification et protection en cas de crise : l’or a une corrélation faible avec les actions/obligations, ce qui en fait un parachute efficace en période trouble. Il sert d’assurance anti-krach, en stabilisant les performances du portefeuille quand les marchés dévissent.
- Bouclier contre l’inflation : depuis toujours, l’or préserve le pouvoir d’achat sur le long terme. Il protège vos économies des effets de l’impression monétaire et de la hausse des prix. Un petit lingot peut traverser les décennies sans que sa valeur ne soit altérée.
- Performance : avec ~8% de rendement annuel moyen depuis 1999, l’or a tenu son rang face aux actions tout en étant moins volatil sur longue période. Certes il ne verse pas de dividendes, mais il apporte une stabilité précieuse. En allouant une part de votre portefeuille dans l’or, vous améliorez votre profil rendement/risque.
- Liquidité : l’or se revend facilement, partout. Les banques centrales (Chine, Inde, Europe…) en achètent des quantités record ces dernières années, ce qui soutient les cours. Cette demande institutionnelle vient s’ajouter à la demande des investisseurs et de la joaillerie, faisant de l’or un marché très liquide. Vous n’aurez pas de mal à trouver preneur le jour où vous souhaiterez vendre vos pièces ou vos parts d’or papier.
- Tu souhaites investir dans l'or ? Je peux te recommander mon partenaire GOLD AVENUE, basé en Suisse. Il te permet d'acheter de l'or physique et offre le stockage. Idéal pour ceux qui veulent diversifier leur patrimoine sans avoir à cacher leur trésor sous le matelas. Si tu passes par ce lien, GOLD AVENUE t'offre 30 € sur ta première commande (900 € minimum).
A lire aussi : Comment investir dans l'or (tutoriel) ?
Pourquoi privilégier Trade Republic ?
*Je suis client et cet article a été écrit en collaboration commerciale avec cette marque.
Selon moi, la meilleure solution pour mettre en place un plan d’investissement programmé est Trade Republic car...
- +2200 ETF et +9000 actions sont disponibles.
- Vous pouvez acheter des fractions (10€ d'Apple par exemple).
- Vous pouvez automatiser les investissements mensuels.
- 0€ de frais de transaction en DCA.
- L'application est simple et intuitive.
Trade Republic est une banque de plein exercice régulée par les autorités allemandes. J'y suis client, ainsi que ma femme (Jacqueline DCA) qui investit tous les mois.
Trade Republic a été la 1ère banque en Europe à proposer des plans d'investissements programmés sans frais et reste aujourd'hui l'une des seules à proposer un tel service gratuitement...
- Pas de frais d'ouverture de compte.
- Pas de frais de tenue de compte.
- Pas de frais de rapport mensuels.
- Pas de frais de transaction en DCA.
Vous n'aurez pas à débourser un seul centime de l'ouverture du compte à l'exécution de vos achats mensuels, tant qu'ils sont réalisés en DCA.
- ps : J'allais oublier de préciser que les sommes déposées sur votre compte Trade Republic sont rémunérées au taux de la BCE en vigueur. Autrement dit, une fois le Livret A rempli, c'est le compte parfait pour faire fructifier vos liquidités.
Tuto : Ouvrir un compte en 3 étapes (et en moins de 10 minutes) :
Étape 1 — Validez votre numéro de téléphone et Téléchargez l’application
Cliquez sur le bouton ci‑dessous :
👉 Ouvrir un compte Trade Republic 👈
Si vous passez via les liens présents dans ce guide, vous aurez même un ETF offert après 3 transactions !
- Cliquez sur « commencer ».
- Indiquez votre numéro de téléphone avec le bon indicatif.
- Saisissez le code de vérification reçu par SMS.
Étape 2 — Inscrivez-vous sur l’application et renseignez vos informations personnelles
- Prénoms, nom et date de naissance.
- Adresse e‑mail.
- Adresse postale.
- Ville de naissance.
- Pays de citoyenneté.
- Pays dans lequel vous payez vos impôts.
Questions réglementaires avec notamment votre niveau d’expérience dans l’investissement. Cela ne devrait pas poser de problème :
- Combien de fois avez‑vous déjà investi en actions ?
- Combien de fois avez‑vous déjà investi en ETF ?
- Combien de fois avez‑vous déjà investi en produits dérivés ?
Bravo, vous venez de terminer l’étape 2.
Étape 3 — Vérifiez votre identité
Préparez l’un de ces justificatifs :
• Carte d’identité
• Titre de séjour
• Passeport (ou autre document accepté)
Vous venez de terminer votre inscription. Il ne reste plus qu’à attendre la validation de votre compte par Trade Republic.
Alimentez votre compte
Pour alimenter votre compte, vous avez 2 solutions :
- Option 1 : Virement (conseillé, sans frais)
- Option 2 : Paiement par carte bancaire (des frais s’appliquent)
Où trouver vos informations bancaires dans l’application :
- Ouvrez votre profil (icône en haut à gauche avec la première lettre de votre prénom).
- Descendez jusqu’à la section Compte.
- Vous y trouverez vos coordonnées bancaires (IBAN, BIC).
Effectuer votre premier virement :
- Depuis votre application bancaire, ajoutez le nouvel IBAN comme bénéficiaire.
- Saisissez le montant de votre choix et validez le virement.
- Votre solde apparaîtra dans Trade Republic dès la réception des fonds.
Astuce :
- Mettez en place un virement automatique mensuel vers votre compte Trade Republic pour qu’il soit toujours alimenté avant le jour de votre DCA.
- Pour éviter tout décalage, programmez ce virement 2 à 3 jours ouvrés avant la date d’exécution de votre plan.
Comment mettre en place votre DCA en moins de 2 minutes :
Exemple : investissement programmé de 10 € par mois sur l’action Ferrari :
- Cliquez sur « Rechercher » en bas à gauche de l’écran.
- Dans la barre de recherche, tapez « Ferrari ».
- Dans la catégorie « Actions », cliquez sur « Ferrari ».
- En bas à gauche, cliquez sur « Épargner ».
- Indiquez le montant à investir.
- Choisissez la périodicité : hebdomadaire, bi‑mensuel, mensuel ou trimestriel.
Dans cet exemple, sélectionnez « Chaque mois ».

- Choisissez la date d’exécution : début de mois ou fin de mois.
- Vérifiez le récapitulatif puis cliquez sur « Épargner » en bas à droite.
Votre plan d’investissement programmé est en place : 10 € seront investis chaque début de mois sur l’action Ferrari.
Reproduisez exactement la même opération pour vos ETF, métaux et cryptos afin de constituer l’ensemble de votre portefeuille.
Vérifier vos plans d’investissements programmés :
- Ouvrez l’onglet « Épargne ».
- Faites défiler jusqu’en bas de la page.
- Cliquez sur « Plans d’épargne ».
Tous vos plans actifs s’affichent avec la date du prochain achat.
L'exemple de Jacqueline DCA
Voici le plan d'investissement programmé de Jacqueline DCA, ma femme, après un peu plus de 3 ans.
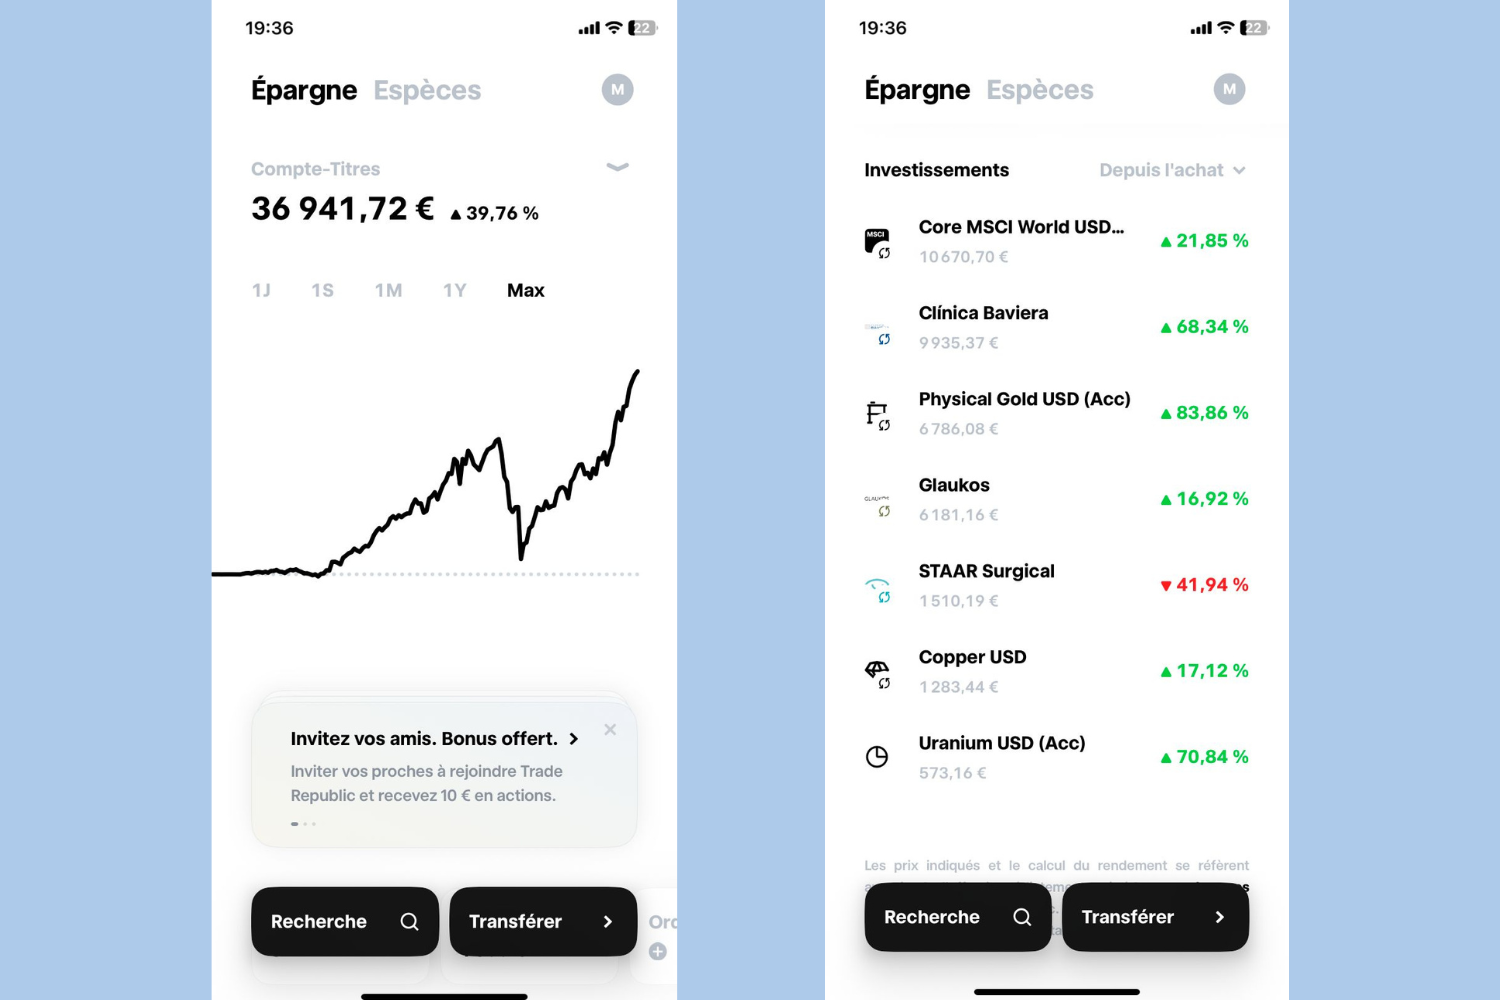
Vous l'avez sûrement deviné : elle est chirurgien-ophtalmo. C'est pour cette raison qu'elle investit sur des sociétés du secteur de l'ophtalmologie.
🤷♂️ Le montant qu'elle investit sur actions est supérieur à la proportion indiquée plus haut, mais que voulez-vous, chacun doit mettre en place le portefeuille avec lequel il se sent le plus à l'aise.
À votre tour :
Vous avez pu le constater, investir en ETF est simple et efficace. Ces instruments vous offrent sur un plateau la diversification et la performance des marchés, sans avoir besoin d’y consacrer tout votre temps. Pas besoin d’être un expert pour en profiter : avec une poignée d’ETF, on peut bâtir un portefeuille mondial équilibré. La simplicité est au cœur du concept ETF, et c’est sans doute ce qui explique leur succès fulgurant.
Vous voilà armé des connaissances de base pour investir sereinement !
Je compte sur vous pour la transmettre à un maximum de vos contacts, amis, collègues, ce qui leur permettra à eux aussi de franchir le pas.
C'est maintenant à votre tour !
Cliquez sur le bouton ci-dessous pour constituer votre patrimoine, préparer votre retraite ou l'avenir de vos enfants…
👉 Ouvrir un compte Trade Republic 👈
(N'oubliez pas qu'en passant via les liens de ce guide, vous aurez un ETF offert après 3 transactions.)
Le plus important est de commencer (que ce soit avec Trade Republic ou un autre courtier) car les intérêts composés se développent avec le temps.
Il ne me reste qu’à vous dire : bonne aventure boursière à vous, et bienvenue dans la communauté des investisseurs avisés !
Malheur ! Pile la veille du krach.
C'est le scénario le plus angoissant que tu puisses avoir dans ta tête avant de cliquer sur le bouton acheter.
"Et si c'était le sommet ? Et si j'investissais juste avant que le marché ne s'effondre ? Et si le moteur s'enraye au moment où je commence ?"
Tant pis. Tu lis partout qu'il faut bien commencer un jour. Que le meilleur jour, c'était hier. Sauf qu'aujourd'hui, on est plus hier. Donc le grand saut, c'est maintenant.
Tu investis.
Et krach ! Les journaux titrent ce que tu redoutais : "La fin d'une époque dorée."
C'est le marché. Il chute. La bourse s'emballe. -10%. -20%. -50% !
La catastrophe... si tu vends.
Faut-il redouter un prochain krach ? Pas si sûr.
Le prochain krach est à craindre... si tu as besoin de ton argent bientôt
Oui, les krachs boursiers surviennent. Ils peuvent être particulièrement violent. Celui de 1929, le plus redoutable, a fait perdre au marché 84% de sa valeur en 3 ans. Celui qui a suivi la crise des subprimes, en 2008, jusqu'à 43% au CAC 40 en quelques mois,
Ces chutes soudaines doivent rappeler que l'investissement en Bourse peut être soumis à une forte volatilité. Il ne faut donc pas trop s'exposer aux marchés quand son horizon d'investissement est court/moyen terme (inférieur à 8 ans).
Si c'est ton cas, oui, tu peux craindre un prochain krach financier. Je t'invite à passer ton tour.
Mais si tu investis à long terme...
Alors l'histoire montre que les marchés (et donc les investisseurs) se remettent toujours d'un krach. C'est une question de temps. 15 ans moyenne.
Le pire de tous
Par exemple, admettons que tu sois le pire investisseur du monde.
Le marché s'effondre immédiatement après que tu aies investi. Tes économies, celles de ta famille, l'héritage et même l'assurance vie.
Ce graphique montre le temps qu'il t'aurait fallu pour regagner les sommes perdues, si tu avais investi la veille des principaux krachs de ces 100 dernières années (sans vendre, bien évidemment).
Entre 5 et 15 ans selon les krachs.
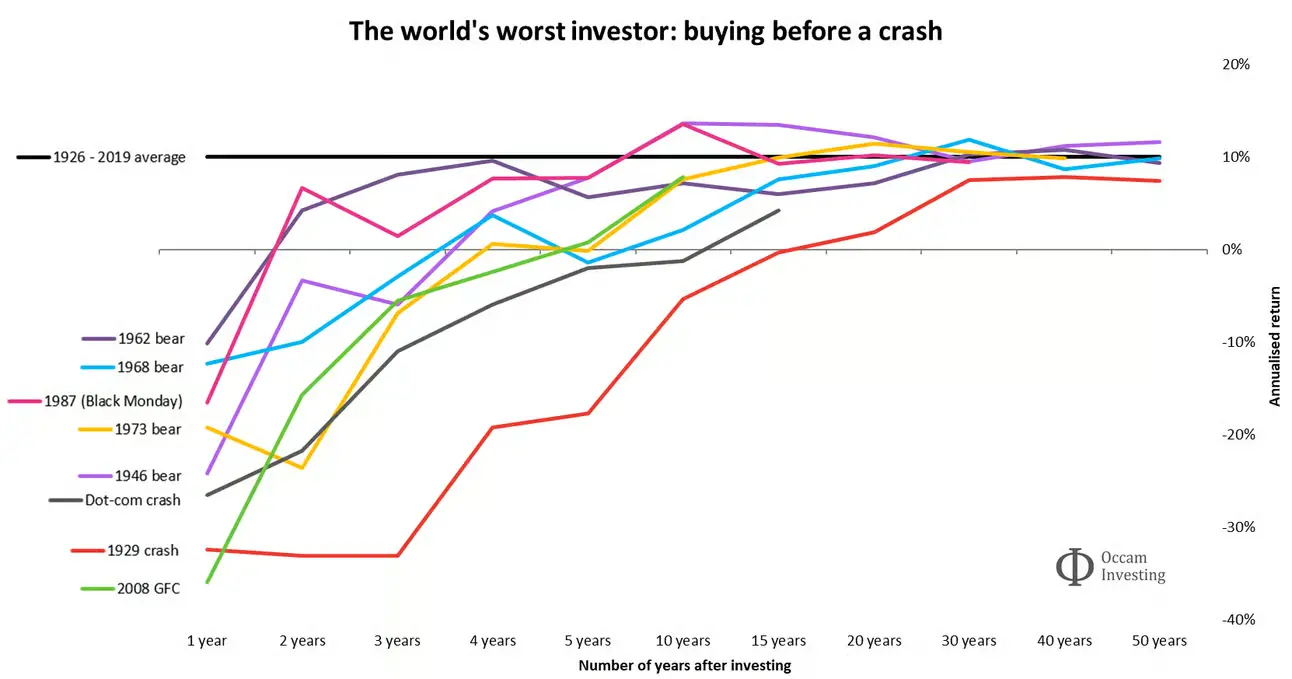
Source : Ken French Data
Mais ce n'est pas tout. Il montre aussi combien de temps il t'aurait fallu pour égaliser la performance du marché.
La ligne noire tout en haut correspond à la performance moyenne du S&P500 entre 1926 et 2019 (environ 10% par an).
Il faut environ attendre 15-20 ans après un krach pour rattraper la performance moyenne du marché. Cela signifie qu'il vaut mieux investir au risque de la faire la veille d'un krach, plutôt que de ne pas investir. Avec le temps, ta performance rattrape celle du marché.
Plus le temps passe, plus le rendement du pire investisseur rattrape la moyenne de long terme
Tout arrive à point à qui sait attendre. Même après le plus grand crash de l'histoire de 1929. La clé : rester investi.
Mais je te vois déjà venir. Lorsque l'on te présente le chaos sur les marchés financiers en boucle sur les chaînes d'infos, difficile de ne pas paniquer.
Il faut aller voir de l'autre côté.
Que se passe-t-il si tu es le meilleur investisseur de l'histoire ?
Le meilleur de tous
Cette fois-ci, tu prédis avec une probabilité infaillible tous les creux de marché. Un gé-nie.
Tu investis ton argent au plus bas, à la fin des pires krachs boursiers.
Navré de devoir te l'annoncer...mais là encore un investisseur qui est investi depuis plus longtemps que toi (donc qui n'a pas attendu que le marché soit au plus bas pour investir, au risque de subir un krach), finit par te rattraper en termes de performance.
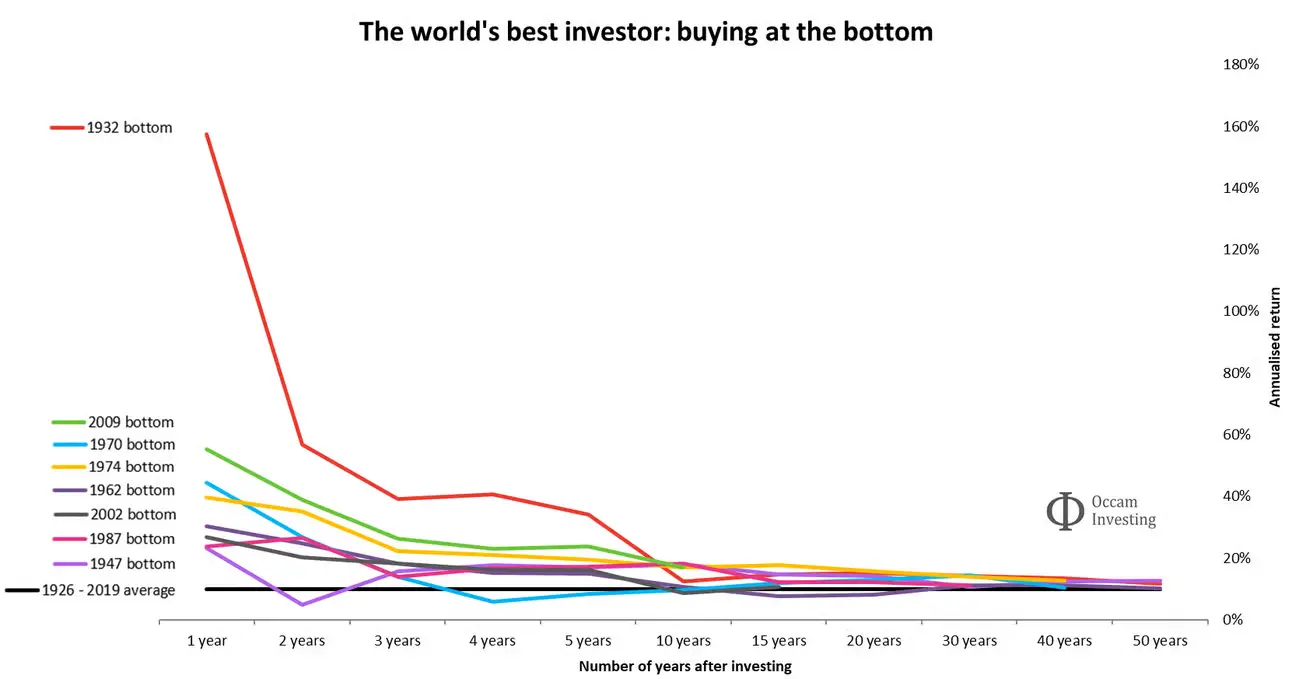
Source: Ken French data library
Oui les rendements sont fabuleux au début. Surtout pour l'acheteur du point bas en 1932.
Un régal certes, mais de courte durée.
Au bout de 15 ans, tout le monde a les mêmes rendements.
Même si tu avais investi au meilleur moment possible, au plus bas d'un krach historique, à long terme, tes rendements finissent par atteindre la moyenne.
À très long terme, ceux qui ont un timing parfait ont les mêmes rendements que ceux qui ont le pire timing possible.
Plus vous restez investi, plus vos rendements ont de chances de converger vers la moyenne à long terme.
Mais alors que faut-il faire Nicolas ? Être le pire, ou le meilleur ?
Tu n'es toujours pas convaincu.
Je vais te montrer l'Armageddon du pire. L'Anti-Warren Buffet*.
*insérer musique à suspens
L'Anti-Warren Buffett
Tu as compris qu'un mauvais timing - même le pire de tous les temps - se rattrape.
Tu as compris qu'un excellent timing - même le meilleur de tous les temps - finit aussi par s'essouffler face à la magie du long terme.
OK. Mais si tu as le pire des timings. Pas qu'une seule fois, tout le temps.
Non seulement tu te trompes, mais tu te trompes tous les ans, pendant 16 ans.
= l'Anti-Warren Buffet, le type qui se loupe en permanence.
Tu investis 10 000€ chaque année dans le S&P500 - le CAC40 américain - le pire jour possible pendant 16 années consécutives.
160 000€ au total investis, de la pire des manières, chaque année.
La catastrophe ? À toi de me le dire :
Valeur du portefeuille final : 540 000€.
Soit une plus-value de 380 000€, le double de l'investissement de départ.
Cette étude avait été réalisée entre 1979 et 1994 dans le génial "Street Smart".
Et là je te vois venir...
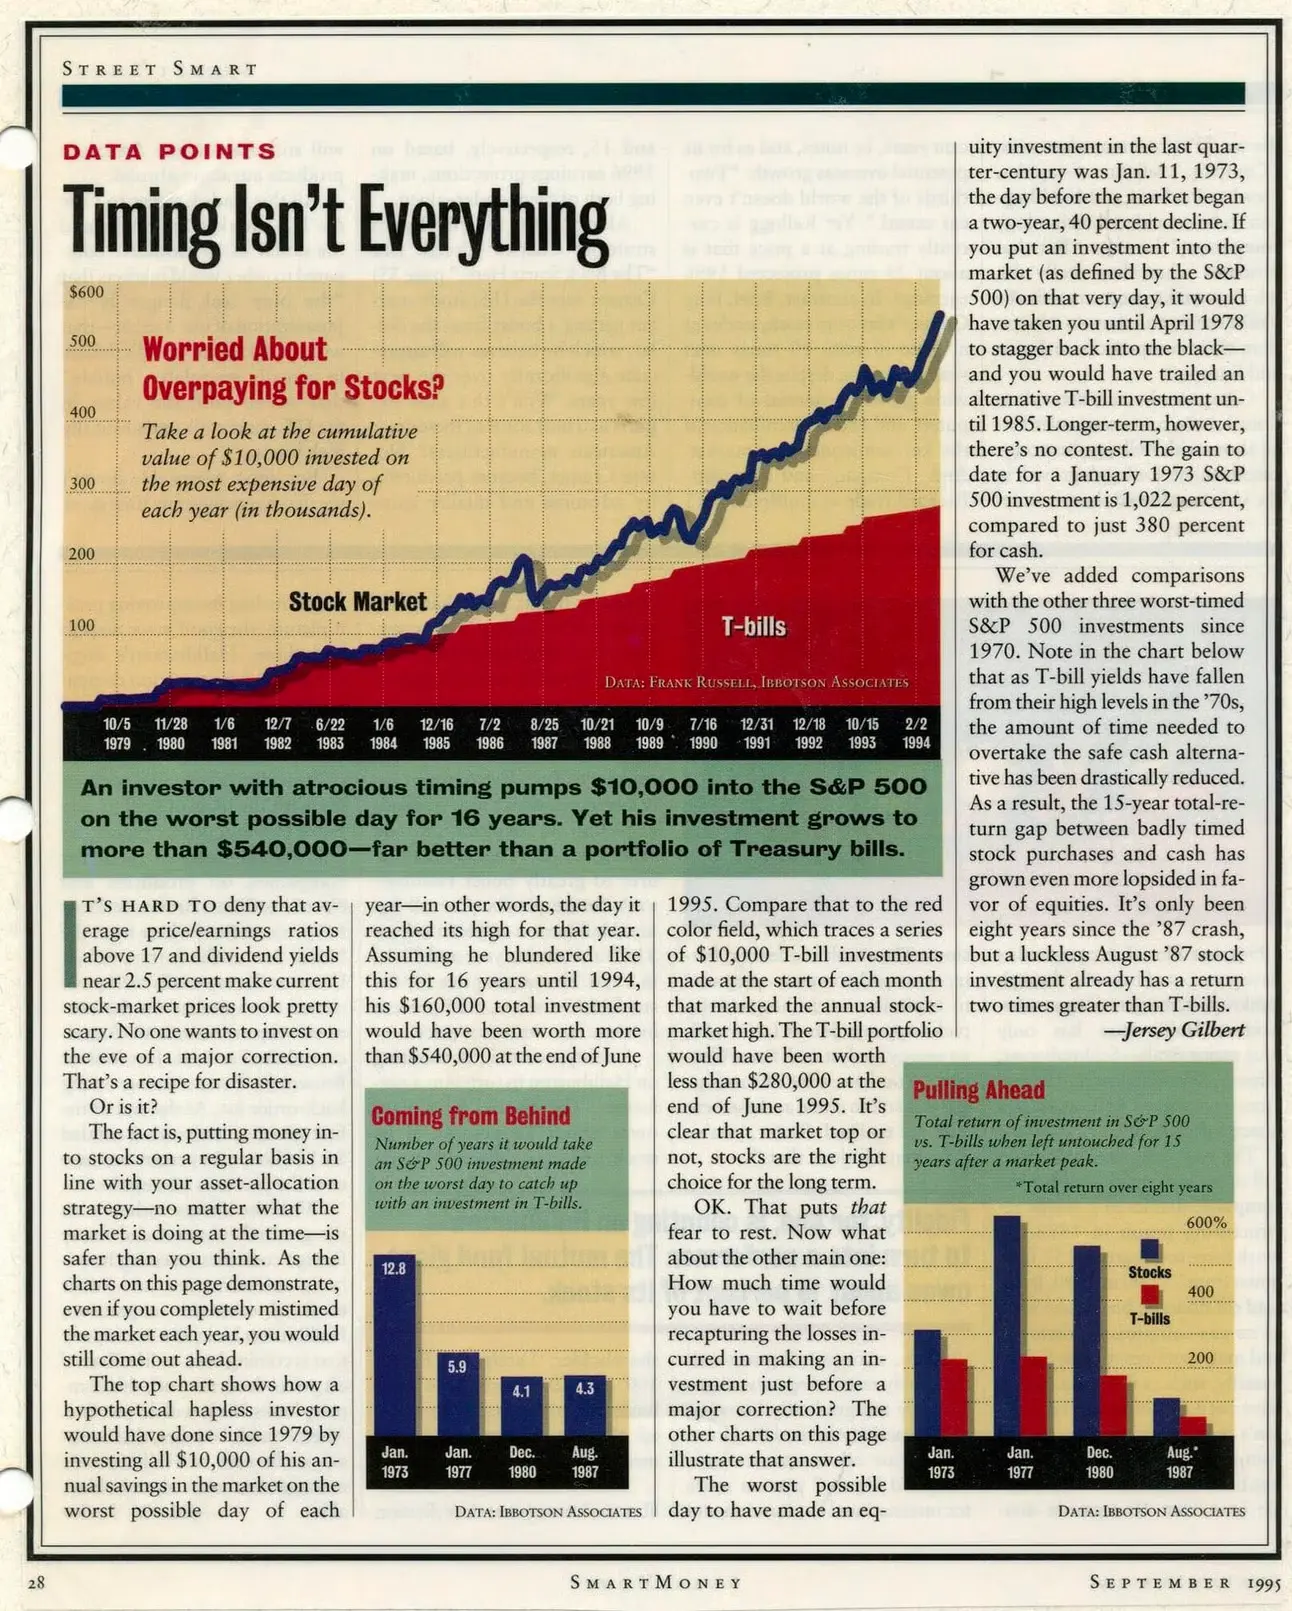
SmartMoney était un magazine du Wall Street Journal
"Mais si on prend 16 ans entre 1900-machin et 1900-machin, mon investissement initial serait dans le rouge".
Oui, tu as raison - mais tu loupes la véritable information.
L'importance, c'est d'être investi.
Le vrai perdant dans l'histoire, c'est celui qui regarde le train passer.
Si ton horizon de temps est celui de ta vie, et que tu as moins de 88 ans, monte dans le train du long terme avec nous.
(J'envoie des chocolats au 1er lecteur de plus de 88 ans mécontent.)
Ma sélection des meilleurs ETF éligibles au PEA
Le PEA est souvent considéré comme la meilleure enveloppe fiscale pour investir en Bourse en France, grâce à l’exonération d’impôt sur les gains après 5 ans (seuls les prélèvements sociaux restent dus). C’est une enveloppe “capitalisante” : aucune imposition tant que vous ne retirez pas l’argent.
Le revers de la médaille, c’est que le PEA impose d’investir majoritairement sur des actions européennes… sauf via les ETF ! Ils permettent de s’exposer au monde entier tout en restant dans le cadre du PEA. L’offre d’ETF y est certes plus limitée que sur un compte-titres, mais on trouve de quoi couvrir l’essentiel des marchés.
Voici une sélection :
1. 🌍 iShares MSCI World Swap PEA (WPEA) – iShares (BlackRock) – Pays développés
- ISIN : IE0002XZSHO1
- Taille : ≈ 726 M€
- Frais : 0,25%
- Prix par part : ≈ 5,74 €
Réplique le MSCI World, l’indice actions le plus large accessible dans un PEA. Exposition instantanée aux 23 pays développés (pondération importante des États-Unis, mais aussi Europe, Japon, Canada, Australie…). Le montage swap permet l’éligibilité PEA. C’est un socle mondial en une seule ligne.
👉 Alternative : Amundi PEA Monde (FR001400U5Q4) — frais 0,20%.
2. 🌏 Amundi PEA MSCI Emerging Markets ESG (PAEEM) – Pays émergents
- ISIN : FR0013412020
- Taille : ≈ 271 M€
- Frais : 0,30 %
- Prix par part : ≈ 25,58 €
Exposition aux marchés émergents (Chine, Inde, Taïwan, Corée du Sud…), avec filtre ESG pour retenir les entreprises les mieux notées. Idéal pour compléter un MSCI World PEA et capter la croissance de long terme des émergents.
- Alternative : Amundi PEA MSCI Emerging Asia ESG Leaders — exposition plus ciblée Asie.
3. 🇺🇸 BNP Paribas Easy S&P 500 (ESE) – États-Unis (Large Caps)
- ISIN : FR0011550185
- Taille : ≈ 3 158 M€
- Frais : 0,12 %
- Prix par part : ≈ 27,87 €
Suivi du S&P 500 dans le cadre fiscal du PEA : un classique pour s’exposer aux géants américains (tech, santé, conso, finance…). Encours solide, frais raisonnables, prix de part abordable. Excellente brique “États-Unis” en PEA.
- Alternative récente : IShares S&P 500 Swap PEA (IE000DQLYVB9) — frais 0,10% et prix par part à faible.
4. 🇪🇺 BNP Paribas Easy STOXX Europe 600 (ETSZ) – Eur
- ISIN : FR0011550193
- Taille : ≈ 1 005 M€
- Frais : 0,18 %
- Prix par part : ≈ 17,67 €
- L’indice le plus large pour investir sur l’Europe (600 plus grandes entreprises du continent). Couvre zone euro et hors euro (Royaume-Uni, Suisse…). Parfait pour renforcer l’Europe souvent sous-pondérée dans les indices mondiaux.
5. 🤖 Amundi PEA Nasdaq-100 (PUST) – Technologie US
- ISIN : FR0011871110
- Taille : ≈ 681 M€
- Frais : 0,30 %
- Prix par part : ≈ 79,56 €
- Réplique le Nasdaq‑100 (100 plus grandes entreprises du Nasdaq, forte dominante techno). Permet de miser sur l’innovation US via le PEA. Plus volatil, à envisager comme complément de long terme.
6. 🇯🇵 Amundi ETF PEA Japan TOPIX (PTPXE) – Japon
- ISIN : FR0013411980
- Taille : ≈ 69 M€
- Frais : 0,20 %
- Prix par part : ≈ 29,12 €
- Le TOPIX est l'un des principaux indices de la bourse de Tokyo. Il est composé de plus de 1600 entreprises japonaises principalement industrielles. Cet ETF vous expose au change entre l'Euro et le Yen.
- Alternative : Amundi PEA Japan TOPIX EUR Hedged (FR0013411998) — neutralise la fluctuation du yen.
7. 🇫🇷 Amundi CAC 40 UCITS ETF Acc (CACC) – France
- ISIN : FR0013380607
- Taille : ≈ 610 M€
- Frais : 0,25 %
- Prix par part : ≈ 38,63 €
- L’indice phare de Paris, les 40 plus grandes sociétés françaises (luxe, énergie, santé, finance…). Version capitalisante recommandée en PEA pour réinvestir les dividendes automatiquement. Existe aussi en version ESG.
- Alternative : Amundi CAC 40 ESG - (LU1681046931) – Le CAC 40 ESG est composé de 40 sociétés, parmi les 60 plus grandes en France, qui respectent le mieux les critères ESG.
Attention : Sur le PEA, l’achat fractionné (part de part) n’est pas toujours disponible. Privilégiez des ETF à prix par part modéré pour mettre en place des versements réguliers. Bonne nouvelle : les meilleurs courtiers comme Trade Republic permettent désormais des plans programmés automatiques PEA, ce qui facilite énormément l’investissement mensuel.
Comment mettre en place ce combo
*Collaboration commerciale
Pour que ce combo soit totalement passif, il suffit de mettre en place des plans d'investissement programmés (DCA) automatiques.
✅ Et à ce jour, le seul courtier qui permet d'investir de manière automatique et sans frais sur PEA est Trade Republic.
- 0€ de frais en investissements programmés (DCA)
- 1€ de frais par ordre (peu importe le montant) si vous n'investissez pas en DCA
Des conditions imbattables en PEA...
👍 Tous les ETF présentés dans l'article ci-dessus sont disponibles sur le PEA de Trade Republic.
En plus d'un nombre très large d'ETF disponibles, le PEA de Trade Republic permet d'investir dans ces centaines d'actions françaises🇫🇷 mais aussi des sociétés allemandes🇩🇪, italiennes 🇮🇹, espagnoles🇪🇸, polonaises🇵🇱, suédoises🇸🇪, norvégiennes🇳🇴, néerlandaises🇳🇱, belges🇧🇪, grecques🇬🇷, etc...
... le tout pour 1€ par ordre, voire 0€ en DCA.
Pour ouvrir un PEA chez Trade Republic et profiter de la tarification la plus attractive du marché, cliquez maintenant sur le lien ci-dessous :
👉 Ouvrir un compte Trade Republic 👈
🎁 (Vous recevrez un cadeau de bienvenue en passant via ce lien + Trade Republic dépose pour vous 1€ sur votre PEA afin de déclencher le compteur des 5 ans dès l'ouverture de votre PEA)
L’Oréal est le numéro 1 mondial de la beauté, avec plus de 43 milliards d’euros de chiffre d’affaires en 2024, une présence dans 150 pays et un portefeuille de 37 marques internationales. Comment ce géant centenaire (fondé en 1909) parvient-il à rester au sommet dans un secteur ultra-concurrentiel et en constante évolution ? Lors d’une interview exclusive, son Directeur Général Nicolas Hieronimus (38 ans de maison) a partagé plusieurs éléments clés de la stratégie de L’Oréal pour innover, croître et garder son avance sur la concurrence. Nous en avons tiré cinq piliers structurants, qui expliquent le succès durable de L’Oréal et les opportunités à venir pour le groupe.
- (Spoiler : la beauté de demain sera tout sauf « business as usual ».)
1. Toute la beauté, pas seulement le luxe
L’Oréal, ce n’est pas « juste » du luxe : c’est toute la beauté. Le groupe ne fait qu’un seul métier, les cosmétiques, mais il le fait sous toutes ses formes. Son portefeuille couvre tous les segments : de la grande consommation (marques comme L’Oréal Paris, Garnier) jusqu’au luxe (Lancôme, Yves Saint Laurent...), en passant par la beauté professionnelle pour salons de coiffure (Kérastase, L’Oréal Professionnel), la beauté dermo-cosmétique en pharmacies (La Roche-Posay, CeraVe) et même des produits high-tech émergents. Cette présence sur l’ensemble des catégories de prix – des shampoings à 2 € aux crèmes haut de gamme à 500 € – lui permet de toucher un très large public tout en diversifiant ses sources de revenus.
L’Oréal se démarque ainsi de certains concurrents « touche-à-tout » qui sont présents dans d’autres secteurs (luxe mode, alimentation, etc.). Être 100 % focalisé sur la beauté confère au groupe une expertise inégalée et une capacité à « jouer sur tous les tableaux » de ce marché. Un jour de ralentissement sur un segment ? Un autre prendra le relais. Par exemple, si les ventes de parfums de luxe flanchent, la demande en soins abordables ou en produits dermo-cosmétiques peut compenser. L’équilibre du portefeuille est un atout : en 2024, L’Oréal a réalisé environ 36 % de son chiffre d’affaires en produits de luxe, 37 % en produits grand public, 16 % en dermo-cosmétique et 11 % en produits professionnels, illustrant une répartition quasi homogène. Le groupe est « multi-spécialiste » plutôt que mono-dépendant du luxe, ce qui lui assure résilience et flexibilité.
Enfin, l’empreinte mondiale de L’Oréal va de pair avec cette diversité de segments. Avec plus de 90 000 collaborateurs passionnés, le groupe est présent sur tous les continents et vend des produits dans tous les canaux possibles (e-commerce, hypermarchés, pharmacies, salons, boutiques en propre, etc.). Ce modèle global et multi-catégories place L’Oréal en position de satisfaire « chaque personne dans le monde » avec une offre beauté adaptée et ainsi de rester le leader auprès d’une clientèle très variée.
2. Innovation scientifique et virage Beauty Tech
La recherche & innovation est inscrite dans l’ADN de L’Oréal depuis sa création par un chimiste. Le groupe consacre chaque année environ 3 % de son chiffre d’affaires (plus de 1,3 milliard d’euros) à la R&D, avec plus de 4 000 scientifiques et 8 000 experts tech & data mobilisés. Cette puissance de frappe scientifique lui permet de développer des formules à la pointe de la science, souvent propriétaires, que ce soit en soin de la peau, maquillage, cheveux ou parfum. 💡 Exemple : la gamme Fructis (Garnier) a été lancée sur la découverte que les acides de fruits renforcent les cheveux une innovation scientifique combinée à une présentation disruptive (bouteilles vert fluo) qui a rencontré un énorme succès. L’innovation produit, nourrie par la science, est le socle sur lequel L’Oréal bâtit ses marques.
Mais en 2025, innover ne signifie plus seulement inventer des molécules ou de nouveaux rouges à lèvres : cela passe aussi par la technologie numérique et l’IA. L’Oréal se positionne désormais comme un champion de la “Beauty Tech”, c’est-à-dire l’intégration des nouvelles technologies pour réinventer l’expérience beauté. Concrètement, cela touche plusieurs domaines :
- R&D augmentée par l’IA : les laboratoires de L’Oréal utilisent l’intelligence artificielle et la puissance de calcul pour accélérer leurs découvertes. Par exemple, grâce à l’IA, les chercheurs peuvent tester virtuellement des centaines de molécules en quelques mois, là où il fallait des années pour quelques échantillons auparavant. Cette accélération de la recherche permet de sortir des innovations plus vite sur le marché, avec un haut niveau de fiabilité. D’ailleurs, L’Oréal a officialisé en 2025 une collaboration stratégique avec NVIDIA afin d’exploiter l’IA générative et les jumeaux numériques à grande échelle dans ses processus de création. L’objectif : concevoir virtuellement des produits, des packagings ou des campagnes marketing en 3D, pour gagner en créativité et en rapidité.
- Services et expériences personnalisées : L’Oréal a acquis des pionniers de la réalité augmentée comme ModiFace dès 2018, permettant aux consommateurs d’essayer virtuellement du maquillage ou des coiffures via leur smartphone. Aujourd’hui, le groupe propose sur de nombreux sites et points de vente des diagnostics beauté assistés par IA (peau, cheveux, fond de teint…) afin d’orienter chaque client vers la routine de produits la plus adaptée. Choisir le bon produit du premier coup améliore la satisfaction et la fidélité – un peu comme une prescription médicale, selon Hieronimus. Le développement d’assistants virtuels va dans le même sens : L’Oréal a par exemple lancé Beauty Genius, un conseiller beauté virtuel capable de dialoguer avec l’utilisateur pour prodiguer des conseils personnalisés, récompensé au CES 2025.
- Appareils et objets “connectés” : Le groupe explore aussi la frontière entre cosmétique et dispositif électronique. Il a ainsi commercialisé des brosses nettoyantes ou des applicateurs de fond de teint connectés, et présenté récemment des prototypes d’outils boostant l’efficacité des produits. À VivaTech 2023, Nicolas Hieronimus a lui-même fait la démonstration d’un applicateur de crème doté de micro-aiguilles pour favoriser la pénétration des actifs dans la peau. Autre exemple : un nouveau sèche-cheveux professionnel à technologie infrarouge a été lancé, capable de sécher plus vite en abîmant moins la fibre capillaire. Ces innovations, à l’intersection du soin et de l’appareil high-tech, illustrent la volonté de L’Oréal de créer de la valeur ajoutée technologique autour de ses produits historiques.
Grâce à cette stratégie, L’Oréal s’est vu décerner en juin 2025 le titre de “l’entreprise la plus innovante d’Europe” par le magazine Fortune. Ce classement, tous secteurs confondus, a salué le leadership du groupe en Beauty Tech, son engagement scientifique, sa créativité marketing et sa culture interne tournée vers l’avenir. Pour L’Oréal, c’est une confirmation que l’innovation (nourrie par la science, la tech et la créativité) est le moteur principal du succès mondial. En somme, le groupe investit massivement pour garder une longueur d’avance – ce qui est essentiel dans un marché beauté où les tendances évoluent vite et où les consommateurs sont en quête de nouveautés.
3. Saisir « ce qui commence » : l’art des acquisitions stratégiques
Innover en interne n’exclut pas d’aller chercher la croissance à l’extérieur. L’Oréal s’est construit aussi grâce à une politique d’acquisitions ciblées extrêmement efficace. Sur ses 38 marques internationales, seulement 3 ont été créées en interne (L’Oréal Paris, L’Oréal Professionnel et Kérastase), toutes les autres proviennent d’acquisitions au fil des décennies. Le groupe a en quelque sorte inventé un modèle d’intégration de marques devenu sa marque de fabrique. Quelle est la recette ? 🤔
Voici les 3 étapes clés régulièrement appliquées par L’Oréal :
- Identifier les marques émergentes prometteuses : « saisir ce qui commence » selon le mantra maison. Le géant de la beauté scrute en permanence les “indie brands” (jeunes marques indépendantes) qui fourmillent sur les marchés locaux et les niches en croissance. Ces petites marques innovent parfois plus vite sur un segment pointu ou une communauté de consommateurs donnée. L’Oréal repère celles qui rencontrent un succès et apportent une idée nouvelle (formule, positionnement, modèle digital…).
- Acquérir sans dénaturer la marque : autrement dit, intégrer la pépite à son portefeuille tout en préservant son identité et sa culture. L’Oréal propose aux fondateurs de rejoindre le groupe, en gardant souvent une certaine autonomie de création, tout en bénéficiant de l’appui financier et opérationnel de L’Oréal. Cette phase est cruciale pour ne pas briser la magie qui a fait le succès initial de la marque auprès de sa communauté. Le groupe apporte son expertise (R&D, supply chain, marketing) mais veille à respecter l’ADN de chaque marque.
- Mondialiser et accélérer :c’est là que L’Oréal déploie son puissant réseau international pour faire changer d’échelle la marque acquise. Présent sur tous les continents, le groupe peut en quelques années introduire un petit acteur local sur des dizaines de marchés étrangers, décuplant son chiffre d’affaires. Il investit en marketing, élargit la distribution (par exemple, faire entrer la marque dans les grandes enseignes d’Asie ou d’Europe), et parfois étend la gamme de produits grâce à sa R&D. Résultat : des marques initialement de niche deviennent des leaders mondiaux de leur catégorie une fois passées dans le giron L’Oréal.
Cette stratégie a donné de véritables success stories. L’exemple le plus marquant récemment est CeraVe : une marque américaine de soins dermo-cosmétiques rachetée en 2017 (elle faisait alors environ 140 M$ de ventes annuelles). En capitalisant sur la tendance des soins “simple & efficaces” recommandés par les dermatologues, et grâce au déploiement international orchestré par L’Oréal, CeraVe a vu ses ventes exploser. Elle a franchi en 2023 le cap des 2 milliards d’euros de chiffre d’affaires, multipliant sa taille par plus de 10 en quelques années seulement. Autre acquisition récente : en juin 2025, L’Oréal a annoncé l’achat d’une participation majoritaire dans la marque britannique Medik8, spécialisée dans les soins de la peau “science premium”. Là encore, le but est de renforcer le portefeuille skincare du groupe et d’accélérer la mondialisation de Medik8, qui a déjà un beau succès en Europe.
Plutôt que de tout inventer en interne, L’Oréal excelle donc à repérer les bonnes idées à l’extérieur pour les porter à l’échelle globale. Le groupe a acquis des dizaines de marques de cette façon (de Maybelline à Kiehl’s, de La Roche-Posay à Urban Decay, de NYX Cosmetics à Azzaro Parfums…). Chacune apporte une brique de plus à l’édifice, en touchant parfois une nouvelle cible ou un nouveau canal. Le fait d’être le géant le plus courtisé du secteur aide aussi : beaucoup de jeunes marques, confrontées aux difficultés d’une expansion internationale, voient L’Oréal comme le partenaire idéal pour écrire la suite de leur histoire. Cette stratégie d’acquisitions ciblées continue d’alimenter la croissance du groupe tout en renouvelant son offre avec des concepts dans l’air du temps.
4. Diversification géographique : une présence mondiale résiliente
Le quatrième pilier du modèle L’Oréal, c’est son empreinte géographique équilibrée et l’agilité de sa chaîne d’approvisionnement mondiale. En tant qu’entreprise véritablement globale, L’Oréal réalise ses ventes de manière assez répartie entre les grandes régions : environ 33 % en Europe, 25 % en Amérique du Nord, 22 % en Asie du Nord (Chine, Japon, Corée…) et le reste (20 %) dans les marchés émergents d’Asie du Sud, d’Amérique latine, Moyen-Orient, Afrique, Océanie, etc. Aucun pays ou continent n’est ultra-dominant dans le chiffre d’affaires, ce qui limite les risques. Quand une zone marque le pas économiquement ou fait face à des turbulences (crise, tensions géopolitiques…), d’autres relais de croissance prennent le relais. Par exemple, ces dernières années, le ralentissement du marché chinois a été compensé par de fortes performances en Europe, aux États-Unis ou en Inde/Brasil. Cette diversification géographique offre un amortisseur naturel contre les chocs externes.
En parallèle, L’Oréal a adopté une stratégie industrielle locale très poussée : le groupe compte 36 usines dans le monde et fabrique une grande partie de ses produits au plus près des consommateurs. Aux États-Unis par exemple, plus des deux tiers des produits vendus sont fabriqués sur le sol américain. De même, L’Oréal produit localement une grande partie de ses unités vendues en Europe, en Asie, en Amérique latine, etc. Cette localisation de la production permet de réduire la dépendance aux importations et aux fluctuations des taux de change, et de mieux naviguer les barrières commerciales. On se souvient qu’en 2019, lorsque les tensions commerciales USA-Chine battaient leur plein et que la menace de nouveaux tarifs douaniers planait, L’Oréal s’est montré relativement serein. Son CEO de l’époque soulignait qu’avec une production largement locale et des marques fortes, le groupe pouvait absorber une partie des taxes ou réorganiser ses flux logistiques sans trop de casse. De fait, l’impact des guerres commerciales sur L’Oréal a été limité par rapport à d’autres secteurs, grâce à cette empreinte mondiale équilibrée.
Cette résilience s’est confirmée pendant la crise du Covid-19 : malgré la fermeture des magasins pendant des mois, L’Oréal a pu s’appuyer sur le e-commerce (partout) et la reprise rapide en Asie puis aux USA pour compenser le trou d’air. Le groupe a communiqué à l’époque sur sa capacité à traverser la tempête en maintenant un niveau d’activité honorable – illustrant bien la solidité de son modèle diversifié. Pour reprendre l’expression de Nicolas Hieronimus, L’Oréal est un navire « solide dans la tempête » : sa taille mondiale et son agilité opérationnelle lui permettent de tenir le cap, même quand les vents sont contraires.
Enfin, qui dit présence mondiale dit aussi adaptation locale. L’une des forces de L’Oréal est de savoir adapter ses produits et son marketing aux goûts culturels de chaque marché. Le maquillage vendu en Inde ou au Moyen-Orient n’est pas le même qu’en Europe ; les shampoings en Asie tiennent compte des types de cheveux locaux, etc. Cette approche glocale (“global + local”) assure que L’Oréal reste pertinent partout, ce qui sous-tend la pérennité de sa croissance même quand le contexte change.
5. Un marché loin d’être saturé : nouveaux consommateurs et nouvelles catégories
Le dernier pilier touche à la vision long-terme du groupe : malgré sa taille déjà immense, L’Oréal estime que le potentiel de croissance du marché de la beauté reste considérable. Contrairement à d’autres industries matures, la beauté bénéficie de tendances structurelles positives à travers le monde. Nicolas Hieronimus rappelle que se maquiller, prendre soin de sa peau ou de ses cheveux est un besoin humain universel, ancré depuis la nuit des temps, qui prend même de l’ampleur à mesure que les sociétés évoluent. Le marché des cosmétiques augmente ainsi d’environ +4 % à +5 % par an en moyenne sur longue période (hors choc exceptionnel comme 2020), ce qui signifie qu’il double tous les 15–20 ans environ. En 2023, il est estimé autour de 430 à 480 milliards de dollars selon les sources, et pourrait atteindre 580 milliards $ d’ici 2030 d’après certaines projections. L’Oréal, avec ~15 % de part de marché mondial, a encore 85 % du gâteau à conquérir. Le PDG va plus loin en chiffrant son « terrain de jeu » client : L’Oréal vend à environ 1,3 milliard de consommateurs aujourd’hui, alors que près de 4 milliards de personnes dans le monde peuvent financièrement accéder à ses produits. Il y a donc des centaines de millions de nouveaux clients potentiels à aller chercher dans les années à venir. Voici les principaux moteurs de croissance identifiés :
- Les marchés émergents : la croissance de la classe moyenne en Asie du Sud-Est, en Inde, au Moyen-Orient, en Afrique et en Amérique latine va entraîner une demande exponentielle en produits de beauté. Quand les besoins de base (se nourrir, se loger) sont satisfaits, l’envie de prendre soin de soi et de son apparence vient très vite. En Chine, L’Oréal a connu une ascension fulgurante dans les années 2010, et d’autres pays suivent. Par exemple, l’Inde (1,4 milliard d’habitants, population très jeune) est appelée à devenir un marché clé de la beauté dans la prochaine décennie. L’Oréal y investit fortement, tout comme en Brésil, au Mexique, en Indonésie, en Arabie Saoudite… En 2024, les pays émergents représentaient ~16 % du CA de L’Oréal mais 36 % de sa croissance annuelle, un signe que l’accélération est en cours. D’ici 2030, 75 % de la nouvelle classe moyenne mondiale résidera hors Occident, ce qui constitue un vivier immense de consommateurs pour L’Oréal.
- Les consommateurs masculins : historiquement moins ciblés par l’industrie, les hommes s’y mettent de plus en plus. Ils représentent environ 50 % de la population, mais seulement ~25 % de la consommation de produits de beauté aujourd’hui Le rattrapage est engagé, notamment chez les jeunes générations plus à l’aise avec les soins masculins, le grooming, les parfums et même le maquillage pour certains. Hieronimus souligne que « les hommes consomment de plus en plus », citant la croissance à deux chiffres de la gamme Men Expert ou le succès de CeraVe auprès d’un public masculin en Asie. L’Oréal voit donc dans les hommes un deuxième levier important pour élargir sa base de clients.
- Les seniors et la “silver economy” : avec l’allongement de la vie, la tranche des plus de 60 ans explose (plus de 1,2 milliard de personnes de 60+ ans dans le monde, ce chiffre pourrait doubler d’ici 2050). Or, ces consommateurs âgés accordent généralement autant ou plus d’importance à leur apparence et à leur bien-être, tout en ayant un pouvoir d’achat souvent supérieur à la moyenne. Ils pèsent déjà un tiers de la consommation beauté mondiale. L’Oréal y voit une opportunité pour développer des offres spécifiques : soins anti-âge ultra-techniques, colorations douces pour cheveux gris, maquillage adapté, etc. Le groupe a d’ailleurs lancé un programme de recherche en “Science de la longévité” pour mieux comprendre le vieillissement de la peau et proposer des solutions préventives innovantes. S’attaquer plus explicitement au segment des seniors est un axe de croissance assumé pour les années à venir.
- De nouveaux territoires beauté : enfin, L’Oréal étend la frontière de son marché en explorant des catégories adjacentes aux cosmétiques traditionnels. Par exemple, le groupe investit le champ des compléments alimentaires beauté (collagène à boire, gummies pour cheveux, etc.), un marché de ~15 milliards d’euros en forte progression. Autre domaine connexe : l’esthétique médicale (injections, médecine régénérative, dermatologie pointue). L’Oréal a pris des participations dans des entreprises de ces secteurs (il détient une part du capital de Galderma, acteur des traitements esthétiques et dermatologiques). Le but n’est pas de pratiquer la médecine, mais de rester à la pointe des solutions anti-âge et bien-être, qu’elles soient cosmétiques ou médicales, et d’être prêt si ces segments convergent avec la beauté. Enfin, la vague de la Beauty Tech ouvre potentiellement un nouveau marché : celui des services digitaux & devices payants liés à la beauté. Entre les applications de coaching beauté personnalisées, les appareils à domicile (LED anti-acné, masques connectés) et les diagnostics en ligne, L’Oréal peut créer de la valeur au-delà du simple flacon de crème. Ces “expériences” complémentaires enrichissent l’écosystème autour de ses produits et peuvent générer de nouveaux revenus.
Le champ d’expansion de L’Oréal est immense. « Le marché de la beauté n’a pas épuisé ses opportunités de développement », confirme Nicolas Hieronimus. Porté par les dynamiques démographiques favorables et l’innovation technologique, il estime même que le marché global pourrait croître de +100 milliards de dollars supplémentaires dans les 10 ans qui viennent. Confiant, le DG déclare que, tout en étant le 6ᵉ patron seulement en 115 ans d’histoire de L’Oréal, il peut prédire à ses successeurs « de très belles années de croissance devant eux sur un marché au potentiel infini ». Les cinq piliers évoqués ci-dessus expliquent cette conviction : spécialisation, innovation, acquisitions, mondialisation équilibrée et nouveaux débouchés forment un cocktail gagnant pour que L’Oréal continue d’avancer plus vite que le reste de l’industrie.
En conclusion, la success story de L’Oréal repose sur un équilibre subtil entre continuité et adaptation. Continuité, car le groupe reste fidèle à son cœur de métier (la beauté), à son exigence de qualité, et à son goût pour l’innovation depuis un siècle. Adaptation, car il a su évoluer avec son époque : nouveaux produits, nouvelles technologies, nouveaux consommateurs. Pour les investisseurs, L’Oréal offre ainsi le visage d’une entreprise à la fois solide par son héritage et agile par son renouvellement constant. Leader hier, aujourd’hui et visiblement demain, L’Oréal entend bien « créer la beauté qui fait avancer le monde » (sa devise) en restant à l’avant-garde sur tous les fronts.
Pour aller plus loin :
➡️ Regardez mon échange avec le DG de L’Oréal sur YouTube.
Vous y découvrirez en 30 minutes un échange passionnant sur la carrière du dirigeant et l’avenir de la beauté !
Chercher un article
Les catégories d’articles
Mes 20 ans d'expérience sur les marchés financiers, en quelques minutes de lecture. Bâtissons le portefeuille qui te ressemble.
73K+ investisseurs suivent ma newsletter